

冲高后股价一度遭遇剧烈打压,简析绿源集团(02451)盘面博弈加剧背后的分歧
在刷新股价的新高后,绿源集团(02451)盘面的博弈烈度似乎有进一步加强的迹象。
智通财经注意到,9月17日甫一开盘,距离股价新高一步之遥的绿源集团便强势上攻,盘中涨幅一度超过5%,股价触及17.35港元,创下该公司自2023年10月上市以来的新高。而就在上一交易日,该股刚刚以16.88%的涨幅收盘。连续两日的大幅拉升,将这家电动两轮车企业的股价推上了的台阶。
消息面上,绿源近期催化不断。公司机器人业务已从签约走到量产交付阶段。据悉,与有鹿机器人的合作,令绿源集团收获了超10万套高精度行星减速关节模组及1万台机器人整机订单,双方联合研发的AI130S商用巡扫机器人已于7月首批量产下线,首条机器人产线已投产并进入产能爬坡。
炙手可热的机器人概念傍身,无怪乎绿源集团股价一路高歌猛进。然而耐人寻味的是,17日绿源股价在快速冲高后一度遭遇剧烈打压,盘中最大跌幅超过2%,但尾盘又强势回升,最终收盘报17.18港元,涨幅4.25%,日内振幅超过7%。从盘面语言来看,现阶段资金的分歧似乎正在放大。
股价高位多空分歧加剧
绿源集团17日股价的剧烈震荡,本质上可能是短线获利盘与追涨资金之间的一次激烈碰撞。
当日早盘开盘后,绿源股价迅速拉升,成交量同步放大,显示有资金集中涌入。但随着股价触及17.35港元的历史新高,抛压随之涌现。从量能与换手情况看,当日整体成交额为5978.4万港元,换手率为0.83%,均处于近期的相对高位,说明筹码在当前股价位置持续交换。这背后,可能是前期低位介入的资金兑现意愿强烈,而追涨资金虽在承接,但追高意愿在价格快速拉升后已边际减弱。
更值得玩味的是分时走势的细节。从盘面看,早盘股价在冲高后的回落过程相当流畅,几乎没有遭遇像样的抵抗,这说明当时卖压释放得较为坚决,而买盘在关键价位并未组织起有效承接。而尾盘的震荡回升又表明,抄底资金在股价回落后重新进场,多空力量的此消彼长在一天之内完成了多次切换。
对比上一交易日收涨16.88%的强势表现,绿源17日的走势足见资金在绿源股价新高后对后市的走势分歧明显加大。而这种节奏反差,本身就是高位博弈加剧的直观注脚。当短线情绪在连续拉升后被快速消耗,任何风吹草动都可能引发获利盘兑现,不过正所谓盈亏同源,短时间的大幅回调也会吸引新的资金介入。
而若将视野拉长至整个机器人板块,虽然港股机器人概念板块仍反复活跃,但整体热度已较年初显著降温。眼下,资金更多在板块内轮动,前期涨幅较大的标的近期走势已出现明显分化。绿源作为近期备受追捧的机器人概念股,其股价走势与板块情绪高度相关。在板块整体热度下降时,其股价连续突破的动力是否充足恐怕还需要打上问号。值得一提的是,17日绿源的剧烈波动,在一定程度上可能也受到了板块整体运行节奏的影响。交易软件显示,港股机器人概念板块17日大部分时间都是绿盘运行,截至收盘才勉强回正,涨幅为0.02%。
具身智能业务兑现节奏待考
绿源近期股价的强势,核心驱动力其实并不复杂,其制造端优势正在向具身智能领域溢出。这家在电动两轮车行业深耕近三十年的企业,凭借液冷电机、精密传动、运动控制等领域的技术积累,将能力边界从两轮车延伸至机器人关节模组与整机制造,并已获得头部机器人企业的订单认可。在具身智能概念炙手可热的当下,这一“第二增长曲线”的故事无疑为资金提供了充足的想象空间。
但故事的另一面是,公司整体业绩仍处在承压阶段。
今年上半年,绿源收入24.63亿元,同比减少20.4%;归母净利润7508万元,同比降幅更是超过三成。业绩下滑的原因并不难理解——电动两轮车行业正处于新国标全面切换后的需求适应期,终端换购节奏放缓,销量随之回落。尽管电动摩托车销量同比增长78.2%、海外销量增长约40%、毛利率同比微升至13.8%等结构性亮点确实存在,但这些改善尚不足以扭转主业整体处于“筑底期”的判断。绿源传统业务距离迎来明确的向上拐点,仍有不小的距离。
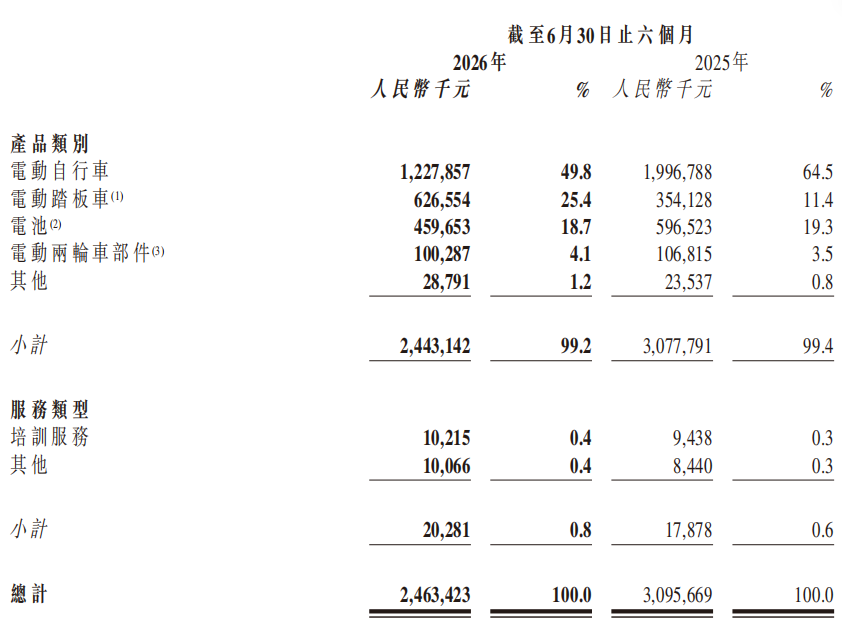
机器人业务固然前景深具想象力,但“从0到1”的阶段,最稀缺的从来不是订单公告,而是兑现的节奏。绿源的中期报告里便有一个值得关注的信号,公司称,由于产品持续升级,有鹿已放缓订购流程,交付时间表有所延长,预计年内仅能完成约50%的交付,其余部分延至2027年上半年。这意味着,即便订单框架已经锁定,收入确认仍取决于对方的验收与提货进度,短期业绩贡献有限。
回到盘面,17日的剧烈震荡表明,当市场在高位开始审视公司未来预期与现实之间的距离时,资金的犹豫便会直观地体现在了股价走势上。从估值角度看,绿源当前动态市盈率已超过42倍,市净率超过3.6倍,这对于一家上半年业绩显著下滑的制造企业而言,显然已不是一个便宜的定价。换言之,当前估值中已包含了市场对绿源的机器人业务相当乐观的预期,而这份预期的兑现节奏和最终规模,目前仍是未知数。
展望后市,后续绿源的走势或许将主要取决于三个变量:市场风格是否仍偏好题材驱动型标的、具身智能概念的热度能否维持到公司订单大规模交付,以及新业务究竟能在多大程度上兑现成长预期。在这三个变量没有给出明确答案之前,资金的分歧恐怕只会随着股价的走高而持续加大。


 扫码下载智通APP