





瑞银上调贝壳2026至2028年各年盈利预测4%、13%及28%。
2026-10-09 14:45
陈宇锋
富瑞估计,阿里巴巴次财季总收入将同比增长9.6%,人工智能云及算力服务收入料同比增长逾50%至605亿元人民币。
2026-10-09 14:29
陈宇锋
花旗认为,内地二手楼市各线城市广泛参与,支持二手需求正引领楼市成交量复苏的观点。
2026-10-09 14:13
陈宇锋
大和指出,交易作价较PUMA最近收市价溢价约50%,隐含市销率约0.7倍,完成收购后安踏成为PUMA最大股东。
2026-10-09 14:01
陈宇锋
里昂认为,美国联邦通信委员会(FCC)有关电子设备测试的提案即使获得通过,对联想集团的影响仍然可控,股价反应过度。
2026-10-09 13:52
宋芝萦
金沙中国、银河娱乐赌收市占扩大,预计跑赢同业。
2026-10-09 13:43
陈宇锋
花旗认为,国庆黄金周中国公民出境游数据表现理想,国内长途游需求可能保持稳健,将为在线旅游平台2026年第三季度业绩提供支撑。
2026-10-09 13:36
宋芝萦
美银预计,2026至2030年中国AI基础设施将投入1.5万亿美元资本开支,用于新增35至45吉瓦(GW)的数据中心容量及设备更新。
2026-10-09 11:44
宋芝萦
摩根士丹利预计,未来12至18个月内坚定且平稳的去杠杆进程,将支撑主要银行利润增长持续温和回升及估值进一步修复。
2026-10-09 11:04
宋芝萦
里昂认为,市场似乎已反映宁德时代2027年盈利增长显著放缓的情景,但可能要到2027年第一季度,才能对储能系统及电动车电池需求有更清晰的判断。
2026-10-09 10:36
宋芝萦
中金预计阿里巴巴2027财年第二季度非通用会计准则归母净利润为272亿元,高于市场一致预期,主要由于AI Labs与应用业务减亏及电商业务表现超预期。
2026-10-09 09:16
宋芝萦
富瑞大致维持腾讯第三季度收入预测不变,预计收入同比增长8.6%至2090亿元人民币,略低于市场预期的9%增幅。
2026-10-09 06:55
陈思宇
公司明确表示把握十五五发展改革机遇,发挥国际市场拓展主体与投融资平台优势,持续内生增长与外延拓展双轮驱动,未来稳健增长可期。
2026-10-08 16:49
陈宇锋
2026年上半年公司盈利能力稳中有升,期间费用率优化,存货周转天数略有上升。
2026-10-08 16:30
陈宇锋
该行预计公司2026-2028年分别实现营业收入218.56、222.93、225.16亿元。
2026-10-08 16:07
陈宇锋
中国及全球SOFC及AIDC电力需求带来的上行空间,尚未完全反映在市场预期或估值中。
2026-10-08 15:47
陈宇锋
美银证券预期,中远海能第三季净利润料达36亿元人民币,按季升50%,第四季更可达63亿元人民币,按季升75%。
2026-10-08 15:25
陈宇锋
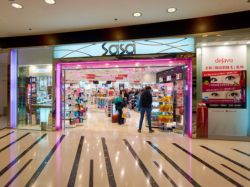
莎莎国际2027财年第二季度销售同比增长37%至14亿港元,较富瑞预期高出13%,主要由港澳线下销售同比增长52%至11亿港元带动。
2026-10-08 15:24
宋芝萦
高盛认为,小马智行新一代Robotruck的自动驾驶套件(ADK)物料成本较上一代降低70%,有助降低每公里运输成本。
2026-10-08 15:05
陈宇锋
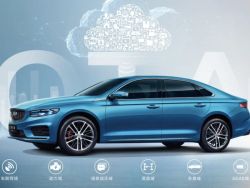
分品牌看,吉利品牌23.6万辆,同比+6.5%,环比+9.4%,其中银河13.0万辆,同比+8.0%,环比+9.5%;极氪3.7万辆,同比+103.8%,环比+0.6%
2026-10-08 15:03
郑毓洋
瑞银上调贝壳2026至2028年各年盈利预测4%、13%及28%。
2026-10-09 14:45
陈宇锋
富瑞估计,阿里巴巴次财季总收入将同比增长9.6%,人工智能云及算力服务收入料同比增长逾50%至605亿元人民币。
2026-10-09 14:29
陈宇锋
花旗认为,内地二手楼市各线城市广泛参与,支持二手需求正引领楼市成交量复苏的观点。
2026-10-09 14:13
陈宇锋
大和指出,交易作价较PUMA最近收市价溢价约50%,隐含市销率约0.7倍,完成收购后安踏成为PUMA最大股东。
2026-10-09 14:01
陈宇锋
里昂认为,美国联邦通信委员会(FCC)有关电子设备测试的提案即使获得通过,对联想集团的影响仍然可控,股价反应过度。
2026-10-09 13:52
宋芝萦
金沙中国、银河娱乐赌收市占扩大,预计跑赢同业。
2026-10-09 13:43
陈宇锋
花旗认为,国庆黄金周中国公民出境游数据表现理想,国内长途游需求可能保持稳健,将为在线旅游平台2026年第三季度业绩提供支撑。
2026-10-09 13:36
宋芝萦
美银预计,2026至2030年中国AI基础设施将投入1.5万亿美元资本开支,用于新增35至45吉瓦(GW)的数据中心容量及设备更新。
2026-10-09 11:44
宋芝萦
摩根士丹利预计,未来12至18个月内坚定且平稳的去杠杆进程,将支撑主要银行利润增长持续温和回升及估值进一步修复。
2026-10-09 11:04
宋芝萦
里昂认为,市场似乎已反映宁德时代2027年盈利增长显著放缓的情景,但可能要到2027年第一季度,才能对储能系统及电动车电池需求有更清晰的判断。
2026-10-09 10:36
宋芝萦
中金预计阿里巴巴2027财年第二季度非通用会计准则归母净利润为272亿元,高于市场一致预期,主要由于AI Labs与应用业务减亏及电商业务表现超预期。
2026-10-09 09:16
宋芝萦
富瑞大致维持腾讯第三季度收入预测不变,预计收入同比增长8.6%至2090亿元人民币,略低于市场预期的9%增幅。
2026-10-09 06:55
陈思宇
公司明确表示把握十五五发展改革机遇,发挥国际市场拓展主体与投融资平台优势,持续内生增长与外延拓展双轮驱动,未来稳健增长可期。
2026-10-08 16:49
陈宇锋
2026年上半年公司盈利能力稳中有升,期间费用率优化,存货周转天数略有上升。
2026-10-08 16:30
陈宇锋
该行预计公司2026-2028年分别实现营业收入218.56、222.93、225.16亿元。
2026-10-08 16:07
陈宇锋
中国及全球SOFC及AIDC电力需求带来的上行空间,尚未完全反映在市场预期或估值中。
2026-10-08 15:47
陈宇锋
美银证券预期,中远海能第三季净利润料达36亿元人民币,按季升50%,第四季更可达63亿元人民币,按季升75%。
2026-10-08 15:25
陈宇锋
莎莎国际2027财年第二季度销售同比增长37%至14亿港元,较富瑞预期高出13%,主要由港澳线下销售同比增长52%至11亿港元带动。
2026-10-08 15:24
宋芝萦
高盛认为,小马智行新一代Robotruck的自动驾驶套件(ADK)物料成本较上一代降低70%,有助降低每公里运输成本。
2026-10-08 15:05
陈宇锋
分品牌看,吉利品牌23.6万辆,同比+6.5%,环比+9.4%,其中银河13.0万辆,同比+8.0%,环比+9.5%;极氪3.7万辆,同比+103.8%,环比+0.6%
2026-10-08 15:03
郑毓洋
瑞银上调贝壳2026至2028年各年盈利预测4%、13%及28%。
2026-10-09 14:45
陈宇锋
富瑞估计,阿里巴巴次财季总收入将同比增长9.6%,人工智能云及算力服务收入料同比增长逾50%至605亿元人民币。
2026-10-09 14:29
陈宇锋
花旗认为,内地二手楼市各线城市广泛参与,支持二手需求正引领楼市成交量复苏的观点。
2026-10-09 14:13
陈宇锋
大和指出,交易作价较PUMA最近收市价溢价约50%,隐含市销率约0.7倍,完成收购后安踏成为PUMA最大股东。
2026-10-09 14:01
陈宇锋
里昂认为,美国联邦通信委员会(FCC)有关电子设备测试的提案即使获得通过,对联想集团的影响仍然可控,股价反应过度。
2026-10-09 13:52
宋芝萦
金沙中国、银河娱乐赌收市占扩大,预计跑赢同业。
2026-10-09 13:43
陈宇锋
花旗认为,国庆黄金周中国公民出境游数据表现理想,国内长途游需求可能保持稳健,将为在线旅游平台2026年第三季度业绩提供支撑。
2026-10-09 13:36
宋芝萦
美银预计,2026至2030年中国AI基础设施将投入1.5万亿美元资本开支,用于新增35至45吉瓦(GW)的数据中心容量及设备更新。
2026-10-09 11:44
宋芝萦
摩根士丹利预计,未来12至18个月内坚定且平稳的去杠杆进程,将支撑主要银行利润增长持续温和回升及估值进一步修复。
2026-10-09 11:04
宋芝萦
里昂认为,市场似乎已反映宁德时代2027年盈利增长显著放缓的情景,但可能要到2027年第一季度,才能对储能系统及电动车电池需求有更清晰的判断。
2026-10-09 10:36
宋芝萦
中金预计阿里巴巴2027财年第二季度非通用会计准则归母净利润为272亿元,高于市场一致预期,主要由于AI Labs与应用业务减亏及电商业务表现超预期。
2026-10-09 09:16
宋芝萦
富瑞大致维持腾讯第三季度收入预测不变,预计收入同比增长8.6%至2090亿元人民币,略低于市场预期的9%增幅。
2026-10-09 06:55
陈思宇
公司明确表示把握十五五发展改革机遇,发挥国际市场拓展主体与投融资平台优势,持续内生增长与外延拓展双轮驱动,未来稳健增长可期。
2026-10-08 16:49
陈宇锋
2026年上半年公司盈利能力稳中有升,期间费用率优化,存货周转天数略有上升。
2026-10-08 16:30
陈宇锋
该行预计公司2026-2028年分别实现营业收入218.56、222.93、225.16亿元。
2026-10-08 16:07
陈宇锋
中国及全球SOFC及AIDC电力需求带来的上行空间,尚未完全反映在市场预期或估值中。
2026-10-08 15:47
陈宇锋
美银证券预期,中远海能第三季净利润料达36亿元人民币,按季升50%,第四季更可达63亿元人民币,按季升75%。
2026-10-08 15:25
陈宇锋
莎莎国际2027财年第二季度销售同比增长37%至14亿港元,较富瑞预期高出13%,主要由港澳线下销售同比增长52%至11亿港元带动。
2026-10-08 15:24
宋芝萦
高盛认为,小马智行新一代Robotruck的自动驾驶套件(ADK)物料成本较上一代降低70%,有助降低每公里运输成本。
2026-10-08 15:05
陈宇锋
分品牌看,吉利品牌23.6万辆,同比+6.5%,环比+9.4%,其中银河13.0万辆,同比+8.0%,环比+9.5%;极氪3.7万辆,同比+103.8%,环比+0.6%
2026-10-08 15:03
郑毓洋
瑞银上调贝壳2026至2028年各年盈利预测4%、13%及28%。
2026-10-09 14:45
陈宇锋
富瑞估计,阿里巴巴次财季总收入将同比增长9.6%,人工智能云及算力服务收入料同比增长逾50%至605亿元人民币。
2026-10-09 14:29
陈宇锋
花旗认为,内地二手楼市各线城市广泛参与,支持二手需求正引领楼市成交量复苏的观点。
2026-10-09 14:13
陈宇锋
大和指出,交易作价较PUMA最近收市价溢价约50%,隐含市销率约0.7倍,完成收购后安踏成为PUMA最大股东。
2026-10-09 14:01
陈宇锋
里昂认为,美国联邦通信委员会(FCC)有关电子设备测试的提案即使获得通过,对联想集团的影响仍然可控,股价反应过度。
2026-10-09 13:52
宋芝萦
金沙中国、银河娱乐赌收市占扩大,预计跑赢同业。
2026-10-09 13:43
陈宇锋
花旗认为,国庆黄金周中国公民出境游数据表现理想,国内长途游需求可能保持稳健,将为在线旅游平台2026年第三季度业绩提供支撑。
2026-10-09 13:36
宋芝萦
美银预计,2026至2030年中国AI基础设施将投入1.5万亿美元资本开支,用于新增35至45吉瓦(GW)的数据中心容量及设备更新。
2026-10-09 11:44
宋芝萦
摩根士丹利预计,未来12至18个月内坚定且平稳的去杠杆进程,将支撑主要银行利润增长持续温和回升及估值进一步修复。
2026-10-09 11:04
宋芝萦
里昂认为,市场似乎已反映宁德时代2027年盈利增长显著放缓的情景,但可能要到2027年第一季度,才能对储能系统及电动车电池需求有更清晰的判断。
2026-10-09 10:36
宋芝萦
中金预计阿里巴巴2027财年第二季度非通用会计准则归母净利润为272亿元,高于市场一致预期,主要由于AI Labs与应用业务减亏及电商业务表现超预期。
2026-10-09 09:16
宋芝萦
富瑞大致维持腾讯第三季度收入预测不变,预计收入同比增长8.6%至2090亿元人民币,略低于市场预期的9%增幅。
2026-10-09 06:55
陈思宇
公司明确表示把握十五五发展改革机遇,发挥国际市场拓展主体与投融资平台优势,持续内生增长与外延拓展双轮驱动,未来稳健增长可期。
2026-10-08 16:49
陈宇锋
2026年上半年公司盈利能力稳中有升,期间费用率优化,存货周转天数略有上升。
2026-10-08 16:30
陈宇锋
该行预计公司2026-2028年分别实现营业收入218.56、222.93、225.16亿元。
2026-10-08 16:07
陈宇锋
中国及全球SOFC及AIDC电力需求带来的上行空间,尚未完全反映在市场预期或估值中。
2026-10-08 15:47
陈宇锋
美银证券预期,中远海能第三季净利润料达36亿元人民币,按季升50%,第四季更可达63亿元人民币,按季升75%。
2026-10-08 15:25
陈宇锋
莎莎国际2027财年第二季度销售同比增长37%至14亿港元,较富瑞预期高出13%,主要由港澳线下销售同比增长52%至11亿港元带动。
2026-10-08 15:24
宋芝萦
高盛认为,小马智行新一代Robotruck的自动驾驶套件(ADK)物料成本较上一代降低70%,有助降低每公里运输成本。
2026-10-08 15:05
陈宇锋
分品牌看,吉利品牌23.6万辆,同比+6.5%,环比+9.4%,其中银河13.0万辆,同比+8.0%,环比+9.5%;极氪3.7万辆,同比+103.8%,环比+0.6%
2026-10-08 15:03
郑毓洋
瑞银上调贝壳2026至2028年各年盈利预测4%、13%及28%。
2026-10-09 14:45
陈宇锋
富瑞估计,阿里巴巴次财季总收入将同比增长9.6%,人工智能云及算力服务收入料同比增长逾50%至605亿元人民币。
2026-10-09 14:29
陈宇锋
花旗认为,内地二手楼市各线城市广泛参与,支持二手需求正引领楼市成交量复苏的观点。
2026-10-09 14:13
陈宇锋
大和指出,交易作价较PUMA最近收市价溢价约50%,隐含市销率约0.7倍,完成收购后安踏成为PUMA最大股东。
2026-10-09 14:01
陈宇锋
里昂认为,美国联邦通信委员会(FCC)有关电子设备测试的提案即使获得通过,对联想集团的影响仍然可控,股价反应过度。
2026-10-09 13:52
宋芝萦
金沙中国、银河娱乐赌收市占扩大,预计跑赢同业。
2026-10-09 13:43
陈宇锋
花旗认为,国庆黄金周中国公民出境游数据表现理想,国内长途游需求可能保持稳健,将为在线旅游平台2026年第三季度业绩提供支撑。
2026-10-09 13:36
宋芝萦
美银预计,2026至2030年中国AI基础设施将投入1.5万亿美元资本开支,用于新增35至45吉瓦(GW)的数据中心容量及设备更新。
2026-10-09 11:44
宋芝萦
摩根士丹利预计,未来12至18个月内坚定且平稳的去杠杆进程,将支撑主要银行利润增长持续温和回升及估值进一步修复。
2026-10-09 11:04
宋芝萦
里昂认为,市场似乎已反映宁德时代2027年盈利增长显著放缓的情景,但可能要到2027年第一季度,才能对储能系统及电动车电池需求有更清晰的判断。
2026-10-09 10:36
宋芝萦
中金预计阿里巴巴2027财年第二季度非通用会计准则归母净利润为272亿元,高于市场一致预期,主要由于AI Labs与应用业务减亏及电商业务表现超预期。
2026-10-09 09:16
宋芝萦
富瑞大致维持腾讯第三季度收入预测不变,预计收入同比增长8.6%至2090亿元人民币,略低于市场预期的9%增幅。
2026-10-09 06:55
陈思宇
公司明确表示把握十五五发展改革机遇,发挥国际市场拓展主体与投融资平台优势,持续内生增长与外延拓展双轮驱动,未来稳健增长可期。
2026-10-08 16:49
陈宇锋
2026年上半年公司盈利能力稳中有升,期间费用率优化,存货周转天数略有上升。
2026-10-08 16:30
陈宇锋
该行预计公司2026-2028年分别实现营业收入218.56、222.93、225.16亿元。
2026-10-08 16:07
陈宇锋
中国及全球SOFC及AIDC电力需求带来的上行空间,尚未完全反映在市场预期或估值中。
2026-10-08 15:47
陈宇锋
美银证券预期,中远海能第三季净利润料达36亿元人民币,按季升50%,第四季更可达63亿元人民币,按季升75%。
2026-10-08 15:25
陈宇锋
莎莎国际2027财年第二季度销售同比增长37%至14亿港元,较富瑞预期高出13%,主要由港澳线下销售同比增长52%至11亿港元带动。
2026-10-08 15:24
宋芝萦
高盛认为,小马智行新一代Robotruck的自动驾驶套件(ADK)物料成本较上一代降低70%,有助降低每公里运输成本。
2026-10-08 15:05
陈宇锋
分品牌看,吉利品牌23.6万辆,同比+6.5%,环比+9.4%,其中银河13.0万辆,同比+8.0%,环比+9.5%;极氪3.7万辆,同比+103.8%,环比+0.6%
2026-10-08 15:03
郑毓洋
瑞银上调贝壳2026至2028年各年盈利预测4%、13%及28%。
2026-10-09 14:45
陈宇锋
富瑞估计,阿里巴巴次财季总收入将同比增长9.6%,人工智能云及算力服务收入料同比增长逾50%至605亿元人民币。
2026-10-09 14:29
陈宇锋
花旗认为,内地二手楼市各线城市广泛参与,支持二手需求正引领楼市成交量复苏的观点。
2026-10-09 14:13
陈宇锋
大和指出,交易作价较PUMA最近收市价溢价约50%,隐含市销率约0.7倍,完成收购后安踏成为PUMA最大股东。
2026-10-09 14:01
陈宇锋
里昂认为,美国联邦通信委员会(FCC)有关电子设备测试的提案即使获得通过,对联想集团的影响仍然可控,股价反应过度。
2026-10-09 13:52
宋芝萦
金沙中国、银河娱乐赌收市占扩大,预计跑赢同业。
2026-10-09 13:43
陈宇锋
花旗认为,国庆黄金周中国公民出境游数据表现理想,国内长途游需求可能保持稳健,将为在线旅游平台2026年第三季度业绩提供支撑。
2026-10-09 13:36
宋芝萦
美银预计,2026至2030年中国AI基础设施将投入1.5万亿美元资本开支,用于新增35至45吉瓦(GW)的数据中心容量及设备更新。
2026-10-09 11:44
宋芝萦
摩根士丹利预计,未来12至18个月内坚定且平稳的去杠杆进程,将支撑主要银行利润增长持续温和回升及估值进一步修复。
2026-10-09 11:04
宋芝萦
里昂认为,市场似乎已反映宁德时代2027年盈利增长显著放缓的情景,但可能要到2027年第一季度,才能对储能系统及电动车电池需求有更清晰的判断。
2026-10-09 10:36
宋芝萦
中金预计阿里巴巴2027财年第二季度非通用会计准则归母净利润为272亿元,高于市场一致预期,主要由于AI Labs与应用业务减亏及电商业务表现超预期。
2026-10-09 09:16
宋芝萦
富瑞大致维持腾讯第三季度收入预测不变,预计收入同比增长8.6%至2090亿元人民币,略低于市场预期的9%增幅。
2026-10-09 06:55
陈思宇
公司明确表示把握十五五发展改革机遇,发挥国际市场拓展主体与投融资平台优势,持续内生增长与外延拓展双轮驱动,未来稳健增长可期。
2026-10-08 16:49
陈宇锋
2026年上半年公司盈利能力稳中有升,期间费用率优化,存货周转天数略有上升。
2026-10-08 16:30
陈宇锋
该行预计公司2026-2028年分别实现营业收入218.56、222.93、225.16亿元。
2026-10-08 16:07
陈宇锋
中国及全球SOFC及AIDC电力需求带来的上行空间,尚未完全反映在市场预期或估值中。
2026-10-08 15:47
陈宇锋
美银证券预期,中远海能第三季净利润料达36亿元人民币,按季升50%,第四季更可达63亿元人民币,按季升75%。
2026-10-08 15:25
陈宇锋
莎莎国际2027财年第二季度销售同比增长37%至14亿港元,较富瑞预期高出13%,主要由港澳线下销售同比增长52%至11亿港元带动。
2026-10-08 15:24
宋芝萦
高盛认为,小马智行新一代Robotruck的自动驾驶套件(ADK)物料成本较上一代降低70%,有助降低每公里运输成本。
2026-10-08 15:05
陈宇锋
分品牌看,吉利品牌23.6万辆,同比+6.5%,环比+9.4%,其中银河13.0万辆,同比+8.0%,环比+9.5%;极氪3.7万辆,同比+103.8%,环比+0.6%
2026-10-08 15:03
郑毓洋
瑞银上调贝壳2026至2028年各年盈利预测4%、13%及28%。
2026-10-09 14:45
陈宇锋
富瑞估计,阿里巴巴次财季总收入将同比增长9.6%,人工智能云及算力服务收入料同比增长逾50%至605亿元人民币。
2026-10-09 14:29
陈宇锋
花旗认为,内地二手楼市各线城市广泛参与,支持二手需求正引领楼市成交量复苏的观点。
2026-10-09 14:13
陈宇锋
大和指出,交易作价较PUMA最近收市价溢价约50%,隐含市销率约0.7倍,完成收购后安踏成为PUMA最大股东。
2026-10-09 14:01
陈宇锋
里昂认为,美国联邦通信委员会(FCC)有关电子设备测试的提案即使获得通过,对联想集团的影响仍然可控,股价反应过度。
2026-10-09 13:52
宋芝萦
金沙中国、银河娱乐赌收市占扩大,预计跑赢同业。
2026-10-09 13:43
陈宇锋
花旗认为,国庆黄金周中国公民出境游数据表现理想,国内长途游需求可能保持稳健,将为在线旅游平台2026年第三季度业绩提供支撑。
2026-10-09 13:36
宋芝萦
美银预计,2026至2030年中国AI基础设施将投入1.5万亿美元资本开支,用于新增35至45吉瓦(GW)的数据中心容量及设备更新。
2026-10-09 11:44
宋芝萦
摩根士丹利预计,未来12至18个月内坚定且平稳的去杠杆进程,将支撑主要银行利润增长持续温和回升及估值进一步修复。
2026-10-09 11:04
宋芝萦
里昂认为,市场似乎已反映宁德时代2027年盈利增长显著放缓的情景,但可能要到2027年第一季度,才能对储能系统及电动车电池需求有更清晰的判断。
2026-10-09 10:36
宋芝萦
中金预计阿里巴巴2027财年第二季度非通用会计准则归母净利润为272亿元,高于市场一致预期,主要由于AI Labs与应用业务减亏及电商业务表现超预期。
2026-10-09 09:16
宋芝萦
富瑞大致维持腾讯第三季度收入预测不变,预计收入同比增长8.6%至2090亿元人民币,略低于市场预期的9%增幅。
2026-10-09 06:55
陈思宇
公司明确表示把握十五五发展改革机遇,发挥国际市场拓展主体与投融资平台优势,持续内生增长与外延拓展双轮驱动,未来稳健增长可期。
2026-10-08 16:49
陈宇锋
2026年上半年公司盈利能力稳中有升,期间费用率优化,存货周转天数略有上升。
2026-10-08 16:30
陈宇锋
该行预计公司2026-2028年分别实现营业收入218.56、222.93、225.16亿元。
2026-10-08 16:07
陈宇锋
中国及全球SOFC及AIDC电力需求带来的上行空间,尚未完全反映在市场预期或估值中。
2026-10-08 15:47
陈宇锋
美银证券预期,中远海能第三季净利润料达36亿元人民币,按季升50%,第四季更可达63亿元人民币,按季升75%。
2026-10-08 15:25
陈宇锋
莎莎国际2027财年第二季度销售同比增长37%至14亿港元,较富瑞预期高出13%,主要由港澳线下销售同比增长52%至11亿港元带动。
2026-10-08 15:24
宋芝萦
高盛认为,小马智行新一代Robotruck的自动驾驶套件(ADK)物料成本较上一代降低70%,有助降低每公里运输成本。
2026-10-08 15:05
陈宇锋
分品牌看,吉利品牌23.6万辆,同比+6.5%,环比+9.4%,其中银河13.0万辆,同比+8.0%,环比+9.5%;极氪3.7万辆,同比+103.8%,环比+0.6%
2026-10-08 15:03
郑毓洋
瑞银上调贝壳2026至2028年各年盈利预测4%、13%及28%。
2026-10-09 14:45
陈宇锋
富瑞估计,阿里巴巴次财季总收入将同比增长9.6%,人工智能云及算力服务收入料同比增长逾50%至605亿元人民币。
2026-10-09 14:29
陈宇锋
花旗认为,内地二手楼市各线城市广泛参与,支持二手需求正引领楼市成交量复苏的观点。
2026-10-09 14:13
陈宇锋
大和指出,交易作价较PUMA最近收市价溢价约50%,隐含市销率约0.7倍,完成收购后安踏成为PUMA最大股东。
2026-10-09 14:01
陈宇锋
里昂认为,美国联邦通信委员会(FCC)有关电子设备测试的提案即使获得通过,对联想集团的影响仍然可控,股价反应过度。
2026-10-09 13:52
宋芝萦
金沙中国、银河娱乐赌收市占扩大,预计跑赢同业。
2026-10-09 13:43
陈宇锋
花旗认为,国庆黄金周中国公民出境游数据表现理想,国内长途游需求可能保持稳健,将为在线旅游平台2026年第三季度业绩提供支撑。
2026-10-09 13:36
宋芝萦
美银预计,2026至2030年中国AI基础设施将投入1.5万亿美元资本开支,用于新增35至45吉瓦(GW)的数据中心容量及设备更新。
2026-10-09 11:44
宋芝萦
摩根士丹利预计,未来12至18个月内坚定且平稳的去杠杆进程,将支撑主要银行利润增长持续温和回升及估值进一步修复。
2026-10-09 11:04
宋芝萦
里昂认为,市场似乎已反映宁德时代2027年盈利增长显著放缓的情景,但可能要到2027年第一季度,才能对储能系统及电动车电池需求有更清晰的判断。
2026-10-09 10:36
宋芝萦
中金预计阿里巴巴2027财年第二季度非通用会计准则归母净利润为272亿元,高于市场一致预期,主要由于AI Labs与应用业务减亏及电商业务表现超预期。
2026-10-09 09:16
宋芝萦
富瑞大致维持腾讯第三季度收入预测不变,预计收入同比增长8.6%至2090亿元人民币,略低于市场预期的9%增幅。
2026-10-09 06:55
陈思宇
公司明确表示把握十五五发展改革机遇,发挥国际市场拓展主体与投融资平台优势,持续内生增长与外延拓展双轮驱动,未来稳健增长可期。
2026-10-08 16:49
陈宇锋
2026年上半年公司盈利能力稳中有升,期间费用率优化,存货周转天数略有上升。
2026-10-08 16:30
陈宇锋
该行预计公司2026-2028年分别实现营业收入218.56、222.93、225.16亿元。
2026-10-08 16:07
陈宇锋
中国及全球SOFC及AIDC电力需求带来的上行空间,尚未完全反映在市场预期或估值中。
2026-10-08 15:47
陈宇锋
美银证券预期,中远海能第三季净利润料达36亿元人民币,按季升50%,第四季更可达63亿元人民币,按季升75%。
2026-10-08 15:25
陈宇锋
莎莎国际2027财年第二季度销售同比增长37%至14亿港元,较富瑞预期高出13%,主要由港澳线下销售同比增长52%至11亿港元带动。
2026-10-08 15:24
宋芝萦
高盛认为,小马智行新一代Robotruck的自动驾驶套件(ADK)物料成本较上一代降低70%,有助降低每公里运输成本。
2026-10-08 15:05
陈宇锋
分品牌看,吉利品牌23.6万辆,同比+6.5%,环比+9.4%,其中银河13.0万辆,同比+8.0%,环比+9.5%;极氪3.7万辆,同比+103.8%,环比+0.6%
2026-10-08 15:03
郑毓洋
瑞银上调贝壳2026至2028年各年盈利预测4%、13%及28%。
2026-10-09 14:45
陈宇锋
富瑞估计,阿里巴巴次财季总收入将同比增长9.6%,人工智能云及算力服务收入料同比增长逾50%至605亿元人民币。
2026-10-09 14:29
陈宇锋
花旗认为,内地二手楼市各线城市广泛参与,支持二手需求正引领楼市成交量复苏的观点。
2026-10-09 14:13
陈宇锋
大和指出,交易作价较PUMA最近收市价溢价约50%,隐含市销率约0.7倍,完成收购后安踏成为PUMA最大股东。
2026-10-09 14:01
陈宇锋
里昂认为,美国联邦通信委员会(FCC)有关电子设备测试的提案即使获得通过,对联想集团的影响仍然可控,股价反应过度。
2026-10-09 13:52
宋芝萦
金沙中国、银河娱乐赌收市占扩大,预计跑赢同业。
2026-10-09 13:43
陈宇锋
花旗认为,国庆黄金周中国公民出境游数据表现理想,国内长途游需求可能保持稳健,将为在线旅游平台2026年第三季度业绩提供支撑。
2026-10-09 13:36
宋芝萦
美银预计,2026至2030年中国AI基础设施将投入1.5万亿美元资本开支,用于新增35至45吉瓦(GW)的数据中心容量及设备更新。
2026-10-09 11:44
宋芝萦
摩根士丹利预计,未来12至18个月内坚定且平稳的去杠杆进程,将支撑主要银行利润增长持续温和回升及估值进一步修复。
2026-10-09 11:04
宋芝萦
里昂认为,市场似乎已反映宁德时代2027年盈利增长显著放缓的情景,但可能要到2027年第一季度,才能对储能系统及电动车电池需求有更清晰的判断。
2026-10-09 10:36
宋芝萦
中金预计阿里巴巴2027财年第二季度非通用会计准则归母净利润为272亿元,高于市场一致预期,主要由于AI Labs与应用业务减亏及电商业务表现超预期。
2026-10-09 09:16
宋芝萦
富瑞大致维持腾讯第三季度收入预测不变,预计收入同比增长8.6%至2090亿元人民币,略低于市场预期的9%增幅。
2026-10-09 06:55
陈思宇
公司明确表示把握十五五发展改革机遇,发挥国际市场拓展主体与投融资平台优势,持续内生增长与外延拓展双轮驱动,未来稳健增长可期。
2026-10-08 16:49
陈宇锋
2026年上半年公司盈利能力稳中有升,期间费用率优化,存货周转天数略有上升。
2026-10-08 16:30
陈宇锋
该行预计公司2026-2028年分别实现营业收入218.56、222.93、225.16亿元。
2026-10-08 16:07
陈宇锋
中国及全球SOFC及AIDC电力需求带来的上行空间,尚未完全反映在市场预期或估值中。
2026-10-08 15:47
陈宇锋
美银证券预期,中远海能第三季净利润料达36亿元人民币,按季升50%,第四季更可达63亿元人民币,按季升75%。
2026-10-08 15:25
陈宇锋
莎莎国际2027财年第二季度销售同比增长37%至14亿港元,较富瑞预期高出13%,主要由港澳线下销售同比增长52%至11亿港元带动。
2026-10-08 15:24
宋芝萦
高盛认为,小马智行新一代Robotruck的自动驾驶套件(ADK)物料成本较上一代降低70%,有助降低每公里运输成本。
2026-10-08 15:05
陈宇锋
分品牌看,吉利品牌23.6万辆,同比+6.5%,环比+9.4%,其中银河13.0万辆,同比+8.0%,环比+9.5%;极氪3.7万辆,同比+103.8%,环比+0.6%
2026-10-08 15:03
郑毓洋
瑞银上调贝壳2026至2028年各年盈利预测4%、13%及28%。
2026-10-09 14:45
陈宇锋
富瑞估计,阿里巴巴次财季总收入将同比增长9.6%,人工智能云及算力服务收入料同比增长逾50%至605亿元人民币。
2026-10-09 14:29
陈宇锋
花旗认为,内地二手楼市各线城市广泛参与,支持二手需求正引领楼市成交量复苏的观点。
2026-10-09 14:13
陈宇锋
大和指出,交易作价较PUMA最近收市价溢价约50%,隐含市销率约0.7倍,完成收购后安踏成为PUMA最大股东。
2026-10-09 14:01
陈宇锋
里昂认为,美国联邦通信委员会(FCC)有关电子设备测试的提案即使获得通过,对联想集团的影响仍然可控,股价反应过度。
2026-10-09 13:52
宋芝萦
金沙中国、银河娱乐赌收市占扩大,预计跑赢同业。
2026-10-09 13:43
陈宇锋
花旗认为,国庆黄金周中国公民出境游数据表现理想,国内长途游需求可能保持稳健,将为在线旅游平台2026年第三季度业绩提供支撑。
2026-10-09 13:36
宋芝萦
美银预计,2026至2030年中国AI基础设施将投入1.5万亿美元资本开支,用于新增35至45吉瓦(GW)的数据中心容量及设备更新。
2026-10-09 11:44
宋芝萦
摩根士丹利预计,未来12至18个月内坚定且平稳的去杠杆进程,将支撑主要银行利润增长持续温和回升及估值进一步修复。
2026-10-09 11:04
宋芝萦
里昂认为,市场似乎已反映宁德时代2027年盈利增长显著放缓的情景,但可能要到2027年第一季度,才能对储能系统及电动车电池需求有更清晰的判断。
2026-10-09 10:36
宋芝萦
中金预计阿里巴巴2027财年第二季度非通用会计准则归母净利润为272亿元,高于市场一致预期,主要由于AI Labs与应用业务减亏及电商业务表现超预期。
2026-10-09 09:16
宋芝萦
富瑞大致维持腾讯第三季度收入预测不变,预计收入同比增长8.6%至2090亿元人民币,略低于市场预期的9%增幅。
2026-10-09 06:55
陈思宇
公司明确表示把握十五五发展改革机遇,发挥国际市场拓展主体与投融资平台优势,持续内生增长与外延拓展双轮驱动,未来稳健增长可期。
2026-10-08 16:49
陈宇锋
2026年上半年公司盈利能力稳中有升,期间费用率优化,存货周转天数略有上升。
2026-10-08 16:30
陈宇锋
该行预计公司2026-2028年分别实现营业收入218.56、222.93、225.16亿元。
2026-10-08 16:07
陈宇锋
中国及全球SOFC及AIDC电力需求带来的上行空间,尚未完全反映在市场预期或估值中。
2026-10-08 15:47
陈宇锋
美银证券预期,中远海能第三季净利润料达36亿元人民币,按季升50%,第四季更可达63亿元人民币,按季升75%。
2026-10-08 15:25
陈宇锋
莎莎国际2027财年第二季度销售同比增长37%至14亿港元,较富瑞预期高出13%,主要由港澳线下销售同比增长52%至11亿港元带动。
2026-10-08 15:24
宋芝萦
高盛认为,小马智行新一代Robotruck的自动驾驶套件(ADK)物料成本较上一代降低70%,有助降低每公里运输成本。
2026-10-08 15:05
陈宇锋
分品牌看,吉利品牌23.6万辆,同比+6.5%,环比+9.4%,其中银河13.0万辆,同比+8.0%,环比+9.5%;极氪3.7万辆,同比+103.8%,环比+0.6%
2026-10-08 15:03
郑毓洋
瑞银上调贝壳2026至2028年各年盈利预测4%、13%及28%。
2026-10-09 14:45
陈宇锋
富瑞估计,阿里巴巴次财季总收入将同比增长9.6%,人工智能云及算力服务收入料同比增长逾50%至605亿元人民币。
2026-10-09 14:29
陈宇锋
花旗认为,内地二手楼市各线城市广泛参与,支持二手需求正引领楼市成交量复苏的观点。
2026-10-09 14:13
陈宇锋
大和指出,交易作价较PUMA最近收市价溢价约50%,隐含市销率约0.7倍,完成收购后安踏成为PUMA最大股东。
2026-10-09 14:01
陈宇锋
里昂认为,美国联邦通信委员会(FCC)有关电子设备测试的提案即使获得通过,对联想集团的影响仍然可控,股价反应过度。
2026-10-09 13:52
宋芝萦
金沙中国、银河娱乐赌收市占扩大,预计跑赢同业。
2026-10-09 13:43
陈宇锋
花旗认为,国庆黄金周中国公民出境游数据表现理想,国内长途游需求可能保持稳健,将为在线旅游平台2026年第三季度业绩提供支撑。
2026-10-09 13:36
宋芝萦
美银预计,2026至2030年中国AI基础设施将投入1.5万亿美元资本开支,用于新增35至45吉瓦(GW)的数据中心容量及设备更新。
2026-10-09 11:44
宋芝萦
摩根士丹利预计,未来12至18个月内坚定且平稳的去杠杆进程,将支撑主要银行利润增长持续温和回升及估值进一步修复。
2026-10-09 11:04
宋芝萦
里昂认为,市场似乎已反映宁德时代2027年盈利增长显著放缓的情景,但可能要到2027年第一季度,才能对储能系统及电动车电池需求有更清晰的判断。
2026-10-09 10:36
宋芝萦
中金预计阿里巴巴2027财年第二季度非通用会计准则归母净利润为272亿元,高于市场一致预期,主要由于AI Labs与应用业务减亏及电商业务表现超预期。
2026-10-09 09:16
宋芝萦
富瑞大致维持腾讯第三季度收入预测不变,预计收入同比增长8.6%至2090亿元人民币,略低于市场预期的9%增幅。
2026-10-09 06:55
陈思宇
公司明确表示把握十五五发展改革机遇,发挥国际市场拓展主体与投融资平台优势,持续内生增长与外延拓展双轮驱动,未来稳健增长可期。
2026-10-08 16:49
陈宇锋
2026年上半年公司盈利能力稳中有升,期间费用率优化,存货周转天数略有上升。
2026-10-08 16:30
陈宇锋
该行预计公司2026-2028年分别实现营业收入218.56、222.93、225.16亿元。
2026-10-08 16:07
陈宇锋
中国及全球SOFC及AIDC电力需求带来的上行空间,尚未完全反映在市场预期或估值中。
2026-10-08 15:47
陈宇锋
美银证券预期,中远海能第三季净利润料达36亿元人民币,按季升50%,第四季更可达63亿元人民币,按季升75%。
2026-10-08 15:25
陈宇锋
莎莎国际2027财年第二季度销售同比增长37%至14亿港元,较富瑞预期高出13%,主要由港澳线下销售同比增长52%至11亿港元带动。
2026-10-08 15:24
宋芝萦
高盛认为,小马智行新一代Robotruck的自动驾驶套件(ADK)物料成本较上一代降低70%,有助降低每公里运输成本。
2026-10-08 15:05
陈宇锋
分品牌看,吉利品牌23.6万辆,同比+6.5%,环比+9.4%,其中银河13.0万辆,同比+8.0%,环比+9.5%;极氪3.7万辆,同比+103.8%,环比+0.6%
2026-10-08 15:03
郑毓洋
瑞银上调贝壳2026至2028年各年盈利预测4%、13%及28%。
2026-10-09 14:45
陈宇锋
富瑞估计,阿里巴巴次财季总收入将同比增长9.6%,人工智能云及算力服务收入料同比增长逾50%至605亿元人民币。
2026-10-09 14:29
陈宇锋
花旗认为,内地二手楼市各线城市广泛参与,支持二手需求正引领楼市成交量复苏的观点。
2026-10-09 14:13
陈宇锋
大和指出,交易作价较PUMA最近收市价溢价约50%,隐含市销率约0.7倍,完成收购后安踏成为PUMA最大股东。
2026-10-09 14:01
陈宇锋
里昂认为,美国联邦通信委员会(FCC)有关电子设备测试的提案即使获得通过,对联想集团的影响仍然可控,股价反应过度。
2026-10-09 13:52
宋芝萦
金沙中国、银河娱乐赌收市占扩大,预计跑赢同业。
2026-10-09 13:43
陈宇锋
花旗认为,国庆黄金周中国公民出境游数据表现理想,国内长途游需求可能保持稳健,将为在线旅游平台2026年第三季度业绩提供支撑。
2026-10-09 13:36
宋芝萦
美银预计,2026至2030年中国AI基础设施将投入1.5万亿美元资本开支,用于新增35至45吉瓦(GW)的数据中心容量及设备更新。
2026-10-09 11:44
宋芝萦
摩根士丹利预计,未来12至18个月内坚定且平稳的去杠杆进程,将支撑主要银行利润增长持续温和回升及估值进一步修复。
2026-10-09 11:04
宋芝萦
里昂认为,市场似乎已反映宁德时代2027年盈利增长显著放缓的情景,但可能要到2027年第一季度,才能对储能系统及电动车电池需求有更清晰的判断。
2026-10-09 10:36
宋芝萦
中金预计阿里巴巴2027财年第二季度非通用会计准则归母净利润为272亿元,高于市场一致预期,主要由于AI Labs与应用业务减亏及电商业务表现超预期。
2026-10-09 09:16
宋芝萦
富瑞大致维持腾讯第三季度收入预测不变,预计收入同比增长8.6%至2090亿元人民币,略低于市场预期的9%增幅。
2026-10-09 06:55
陈思宇
公司明确表示把握十五五发展改革机遇,发挥国际市场拓展主体与投融资平台优势,持续内生增长与外延拓展双轮驱动,未来稳健增长可期。
2026-10-08 16:49
陈宇锋
2026年上半年公司盈利能力稳中有升,期间费用率优化,存货周转天数略有上升。
2026-10-08 16:30
陈宇锋
该行预计公司2026-2028年分别实现营业收入218.56、222.93、225.16亿元。
2026-10-08 16:07
陈宇锋
中国及全球SOFC及AIDC电力需求带来的上行空间,尚未完全反映在市场预期或估值中。
2026-10-08 15:47
陈宇锋
美银证券预期,中远海能第三季净利润料达36亿元人民币,按季升50%,第四季更可达63亿元人民币,按季升75%。
2026-10-08 15:25
陈宇锋
莎莎国际2027财年第二季度销售同比增长37%至14亿港元,较富瑞预期高出13%,主要由港澳线下销售同比增长52%至11亿港元带动。
2026-10-08 15:24
宋芝萦
高盛认为,小马智行新一代Robotruck的自动驾驶套件(ADK)物料成本较上一代降低70%,有助降低每公里运输成本。
2026-10-08 15:05
陈宇锋
分品牌看,吉利品牌23.6万辆,同比+6.5%,环比+9.4%,其中银河13.0万辆,同比+8.0%,环比+9.5%;极氪3.7万辆,同比+103.8%,环比+0.6%
2026-10-08 15:03
郑毓洋
瑞银上调贝壳2026至2028年各年盈利预测4%、13%及28%。
2026-10-09 14:45
陈宇锋
富瑞估计,阿里巴巴次财季总收入将同比增长9.6%,人工智能云及算力服务收入料同比增长逾50%至605亿元人民币。
2026-10-09 14:29
陈宇锋
花旗认为,内地二手楼市各线城市广泛参与,支持二手需求正引领楼市成交量复苏的观点。
2026-10-09 14:13
陈宇锋
大和指出,交易作价较PUMA最近收市价溢价约50%,隐含市销率约0.7倍,完成收购后安踏成为PUMA最大股东。
2026-10-09 14:01
陈宇锋
里昂认为,美国联邦通信委员会(FCC)有关电子设备测试的提案即使获得通过,对联想集团的影响仍然可控,股价反应过度。
2026-10-09 13:52
宋芝萦
金沙中国、银河娱乐赌收市占扩大,预计跑赢同业。
2026-10-09 13:43
陈宇锋
花旗认为,国庆黄金周中国公民出境游数据表现理想,国内长途游需求可能保持稳健,将为在线旅游平台2026年第三季度业绩提供支撑。
2026-10-09 13:36
宋芝萦
美银预计,2026至2030年中国AI基础设施将投入1.5万亿美元资本开支,用于新增35至45吉瓦(GW)的数据中心容量及设备更新。
2026-10-09 11:44
宋芝萦
摩根士丹利预计,未来12至18个月内坚定且平稳的去杠杆进程,将支撑主要银行利润增长持续温和回升及估值进一步修复。
2026-10-09 11:04
宋芝萦
里昂认为,市场似乎已反映宁德时代2027年盈利增长显著放缓的情景,但可能要到2027年第一季度,才能对储能系统及电动车电池需求有更清晰的判断。
2026-10-09 10:36
宋芝萦
中金预计阿里巴巴2027财年第二季度非通用会计准则归母净利润为272亿元,高于市场一致预期,主要由于AI Labs与应用业务减亏及电商业务表现超预期。
2026-10-09 09:16
宋芝萦
富瑞大致维持腾讯第三季度收入预测不变,预计收入同比增长8.6%至2090亿元人民币,略低于市场预期的9%增幅。
2026-10-09 06:55
陈思宇
公司明确表示把握十五五发展改革机遇,发挥国际市场拓展主体与投融资平台优势,持续内生增长与外延拓展双轮驱动,未来稳健增长可期。
2026-10-08 16:49
陈宇锋
2026年上半年公司盈利能力稳中有升,期间费用率优化,存货周转天数略有上升。
2026-10-08 16:30
陈宇锋
该行预计公司2026-2028年分别实现营业收入218.56、222.93、225.16亿元。
2026-10-08 16:07
陈宇锋
中国及全球SOFC及AIDC电力需求带来的上行空间,尚未完全反映在市场预期或估值中。
2026-10-08 15:47
陈宇锋
美银证券预期,中远海能第三季净利润料达36亿元人民币,按季升50%,第四季更可达63亿元人民币,按季升75%。
2026-10-08 15:25
陈宇锋
莎莎国际2027财年第二季度销售同比增长37%至14亿港元,较富瑞预期高出13%,主要由港澳线下销售同比增长52%至11亿港元带动。
2026-10-08 15:24
宋芝萦
高盛认为,小马智行新一代Robotruck的自动驾驶套件(ADK)物料成本较上一代降低70%,有助降低每公里运输成本。
2026-10-08 15:05
陈宇锋
分品牌看,吉利品牌23.6万辆,同比+6.5%,环比+9.4%,其中银河13.0万辆,同比+8.0%,环比+9.5%;极氪3.7万辆,同比+103.8%,环比+0.6%
2026-10-08 15:03
郑毓洋
瑞银上调贝壳2026至2028年各年盈利预测4%、13%及28%。
2026-10-09 14:45
陈宇锋
富瑞估计,阿里巴巴次财季总收入将同比增长9.6%,人工智能云及算力服务收入料同比增长逾50%至605亿元人民币。
2026-10-09 14:29
陈宇锋
花旗认为,内地二手楼市各线城市广泛参与,支持二手需求正引领楼市成交量复苏的观点。
2026-10-09 14:13
陈宇锋
大和指出,交易作价较PUMA最近收市价溢价约50%,隐含市销率约0.7倍,完成收购后安踏成为PUMA最大股东。
2026-10-09 14:01
陈宇锋
里昂认为,美国联邦通信委员会(FCC)有关电子设备测试的提案即使获得通过,对联想集团的影响仍然可控,股价反应过度。
2026-10-09 13:52
宋芝萦
金沙中国、银河娱乐赌收市占扩大,预计跑赢同业。
2026-10-09 13:43
陈宇锋
花旗认为,国庆黄金周中国公民出境游数据表现理想,国内长途游需求可能保持稳健,将为在线旅游平台2026年第三季度业绩提供支撑。
2026-10-09 13:36
宋芝萦
美银预计,2026至2030年中国AI基础设施将投入1.5万亿美元资本开支,用于新增35至45吉瓦(GW)的数据中心容量及设备更新。
2026-10-09 11:44
宋芝萦
摩根士丹利预计,未来12至18个月内坚定且平稳的去杠杆进程,将支撑主要银行利润增长持续温和回升及估值进一步修复。
2026-10-09 11:04
宋芝萦
里昂认为,市场似乎已反映宁德时代2027年盈利增长显著放缓的情景,但可能要到2027年第一季度,才能对储能系统及电动车电池需求有更清晰的判断。
2026-10-09 10:36
宋芝萦
中金预计阿里巴巴2027财年第二季度非通用会计准则归母净利润为272亿元,高于市场一致预期,主要由于AI Labs与应用业务减亏及电商业务表现超预期。
2026-10-09 09:16
宋芝萦
富瑞大致维持腾讯第三季度收入预测不变,预计收入同比增长8.6%至2090亿元人民币,略低于市场预期的9%增幅。
2026-10-09 06:55
陈思宇
公司明确表示把握十五五发展改革机遇,发挥国际市场拓展主体与投融资平台优势,持续内生增长与外延拓展双轮驱动,未来稳健增长可期。
2026-10-08 16:49
陈宇锋
2026年上半年公司盈利能力稳中有升,期间费用率优化,存货周转天数略有上升。
2026-10-08 16:30
陈宇锋
该行预计公司2026-2028年分别实现营业收入218.56、222.93、225.16亿元。
2026-10-08 16:07
陈宇锋
中国及全球SOFC及AIDC电力需求带来的上行空间,尚未完全反映在市场预期或估值中。
2026-10-08 15:47
陈宇锋
美银证券预期,中远海能第三季净利润料达36亿元人民币,按季升50%,第四季更可达63亿元人民币,按季升75%。
2026-10-08 15:25
陈宇锋
莎莎国际2027财年第二季度销售同比增长37%至14亿港元,较富瑞预期高出13%,主要由港澳线下销售同比增长52%至11亿港元带动。
2026-10-08 15:24
宋芝萦
高盛认为,小马智行新一代Robotruck的自动驾驶套件(ADK)物料成本较上一代降低70%,有助降低每公里运输成本。
2026-10-08 15:05
陈宇锋
分品牌看,吉利品牌23.6万辆,同比+6.5%,环比+9.4%,其中银河13.0万辆,同比+8.0%,环比+9.5%;极氪3.7万辆,同比+103.8%,环比+0.6%
2026-10-08 15:03
郑毓洋


 扫码下载智通APP