





特步国际2026年第三季度主品牌零售流水同比下降中单位数,零售折扣为7至7.5折,9月末渠道库存周转为4.5至5个月;索康尼品牌零售流水同比增长中单位数。
2026-10-26 09:14
宋芝萦
中信建投证券称,港股趋势性修复仍需等待确认,预计指数层面以震荡筑底为主,配置上红利防御打底、等待成长板块企稳信号明确的哑铃型结构相对占优。
2026-10-26 07:39
徐文强
在AI基础设施建设与债券融资仍处扩张阶段的背景下,CDS利差的横截面分化及其动态演变,或将成为观察本轮AI资本开支周期信用风险累积与传导的重要指标。
2026-10-25 07:11
冯秋怡
北向资金最近一周可能小幅净流出,其中灵活型外资可能小幅净流入。
2026-10-24 15:41
王秋佳
周大福预期2027上半财年纯利同比增长90%至100%,主要由于录得黄金借贷合约重估的公允值收益,以及主要市场销售表现改善。
2026-10-23 16:00
陈宇锋
摩根大通下调对福耀玻璃2026年及2027年的盈利预测7%及6%。
2026-10-23 15:46
陈宇锋
中信里昂预期,普拉达2026年EBIT利润率面临约150个基点的汇兑不利因素,以及约350个基点的Versace摊薄影响。
2026-10-23 15:30
陈宇锋
中信里昂预计,乘用车销量疲软及汇率波动将成为福耀玻璃2026年盈利的主要拖累因素,尽管得益于运费改善及保险理赔结算,预计第四季度利润率将环比提升。
2026-10-23 15:24
宋芝萦
摩根大通预计澳门博彩行业第三季度EBITDA同比下降约10%,下半年及2027年全年EBITDA预测仍存在下调风险。
2026-10-23 15:15
宋芝萦
大摩预期康方生物HARMONi-3无进展生存期(PFS)效益或轻微减弱,但西方患者停药及对照组使用pembrolizumab或带来总生存期(OS)风险。
2026-10-23 15:11
陈宇锋
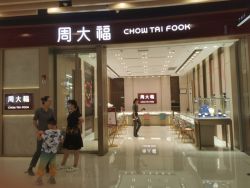
周大福2027财年第二季度同店销售增长胜预期,内地及港澳分别增长2%及30%,其中港澳市场明显跑赢同行。
2026-10-23 15:01
宋芝萦
花旗指出,阿拉伯湾至中国的超大型油轮(VLCC)运费近日逼近每吨250美元,约等于每桶35美元,较过去十年平均水平高出逾20倍。
2026-10-23 14:51
陈宇锋
花旗推算赤子城科技2026年第四季度总收入约3.23亿至3.52亿美元,同比增长11%至20%,环比增长0.9%至3%,认为相关预测略偏保守。
2026-10-23 14:48
宋芝萦
普拉达第三季集团销售额录14.9亿欧元,符合市场预期,撇除Versace后按固定汇率计内生增长1%,高于市场预期的持平。
2026-10-23 14:34
陈宇锋
安踏体育管理层维持2026年全年指引,预计第四季度零售销售将较第三季度环比改善。
2026-10-23 14:28
宋芝萦
摩根大通预期,国有大行第三季收入及盈利同比分别增长9%及5%,优于股份制银行的增长5%及倒退2%。
2026-10-23 14:23
陈宇锋
花旗将信义玻璃2026至2028年各年纯利预测下调3%至8%,分别至25.34亿元、29.34亿元及36.15亿元人民币。
2026-10-23 14:16
宋芝萦
花旗预期未来更多中国OSAT厂商会增加资本开支。
2026-10-23 14:10
陈宇锋
花旗估计周大福2027财年上半年纯利同比增长90%至100%,高于市场预期的80%至90%。
2026-10-23 14:02
宋芝萦
花旗指出,布鲁可控股股东、董事会主席朱伟松以每股65.28港元沽售约384.9万股股份,相当于公司约1.56%股权,减持后持股由53.59%降至52.03%。
2026-10-23 13:56
陈宇锋
特步国际2026年第三季度主品牌零售流水同比下降中单位数,零售折扣为7至7.5折,9月末渠道库存周转为4.5至5个月;索康尼品牌零售流水同比增长中单位数。
2026-10-26 09:14
宋芝萦
中信建投证券称,港股趋势性修复仍需等待确认,预计指数层面以震荡筑底为主,配置上红利防御打底、等待成长板块企稳信号明确的哑铃型结构相对占优。
2026-10-26 07:39
徐文强
在AI基础设施建设与债券融资仍处扩张阶段的背景下,CDS利差的横截面分化及其动态演变,或将成为观察本轮AI资本开支周期信用风险累积与传导的重要指标。
2026-10-25 07:11
冯秋怡
北向资金最近一周可能小幅净流出,其中灵活型外资可能小幅净流入。
2026-10-24 15:41
王秋佳
周大福预期2027上半财年纯利同比增长90%至100%,主要由于录得黄金借贷合约重估的公允值收益,以及主要市场销售表现改善。
2026-10-23 16:00
陈宇锋
摩根大通下调对福耀玻璃2026年及2027年的盈利预测7%及6%。
2026-10-23 15:46
陈宇锋
中信里昂预期,普拉达2026年EBIT利润率面临约150个基点的汇兑不利因素,以及约350个基点的Versace摊薄影响。
2026-10-23 15:30
陈宇锋
中信里昂预计,乘用车销量疲软及汇率波动将成为福耀玻璃2026年盈利的主要拖累因素,尽管得益于运费改善及保险理赔结算,预计第四季度利润率将环比提升。
2026-10-23 15:24
宋芝萦
摩根大通预计澳门博彩行业第三季度EBITDA同比下降约10%,下半年及2027年全年EBITDA预测仍存在下调风险。
2026-10-23 15:15
宋芝萦
大摩预期康方生物HARMONi-3无进展生存期(PFS)效益或轻微减弱,但西方患者停药及对照组使用pembrolizumab或带来总生存期(OS)风险。
2026-10-23 15:11
陈宇锋
周大福2027财年第二季度同店销售增长胜预期,内地及港澳分别增长2%及30%,其中港澳市场明显跑赢同行。
2026-10-23 15:01
宋芝萦
花旗指出,阿拉伯湾至中国的超大型油轮(VLCC)运费近日逼近每吨250美元,约等于每桶35美元,较过去十年平均水平高出逾20倍。
2026-10-23 14:51
陈宇锋
花旗推算赤子城科技2026年第四季度总收入约3.23亿至3.52亿美元,同比增长11%至20%,环比增长0.9%至3%,认为相关预测略偏保守。
2026-10-23 14:48
宋芝萦
普拉达第三季集团销售额录14.9亿欧元,符合市场预期,撇除Versace后按固定汇率计内生增长1%,高于市场预期的持平。
2026-10-23 14:34
陈宇锋
安踏体育管理层维持2026年全年指引,预计第四季度零售销售将较第三季度环比改善。
2026-10-23 14:28
宋芝萦
摩根大通预期,国有大行第三季收入及盈利同比分别增长9%及5%,优于股份制银行的增长5%及倒退2%。
2026-10-23 14:23
陈宇锋
花旗将信义玻璃2026至2028年各年纯利预测下调3%至8%,分别至25.34亿元、29.34亿元及36.15亿元人民币。
2026-10-23 14:16
宋芝萦
花旗预期未来更多中国OSAT厂商会增加资本开支。
2026-10-23 14:10
陈宇锋
花旗估计周大福2027财年上半年纯利同比增长90%至100%,高于市场预期的80%至90%。
2026-10-23 14:02
宋芝萦
花旗指出,布鲁可控股股东、董事会主席朱伟松以每股65.28港元沽售约384.9万股股份,相当于公司约1.56%股权,减持后持股由53.59%降至52.03%。
2026-10-23 13:56
陈宇锋
特步国际2026年第三季度主品牌零售流水同比下降中单位数,零售折扣为7至7.5折,9月末渠道库存周转为4.5至5个月;索康尼品牌零售流水同比增长中单位数。
2026-10-26 09:14
宋芝萦
中信建投证券称,港股趋势性修复仍需等待确认,预计指数层面以震荡筑底为主,配置上红利防御打底、等待成长板块企稳信号明确的哑铃型结构相对占优。
2026-10-26 07:39
徐文强
在AI基础设施建设与债券融资仍处扩张阶段的背景下,CDS利差的横截面分化及其动态演变,或将成为观察本轮AI资本开支周期信用风险累积与传导的重要指标。
2026-10-25 07:11
冯秋怡
北向资金最近一周可能小幅净流出,其中灵活型外资可能小幅净流入。
2026-10-24 15:41
王秋佳
周大福预期2027上半财年纯利同比增长90%至100%,主要由于录得黄金借贷合约重估的公允值收益,以及主要市场销售表现改善。
2026-10-23 16:00
陈宇锋
摩根大通下调对福耀玻璃2026年及2027年的盈利预测7%及6%。
2026-10-23 15:46
陈宇锋
中信里昂预期,普拉达2026年EBIT利润率面临约150个基点的汇兑不利因素,以及约350个基点的Versace摊薄影响。
2026-10-23 15:30
陈宇锋
中信里昂预计,乘用车销量疲软及汇率波动将成为福耀玻璃2026年盈利的主要拖累因素,尽管得益于运费改善及保险理赔结算,预计第四季度利润率将环比提升。
2026-10-23 15:24
宋芝萦
摩根大通预计澳门博彩行业第三季度EBITDA同比下降约10%,下半年及2027年全年EBITDA预测仍存在下调风险。
2026-10-23 15:15
宋芝萦
大摩预期康方生物HARMONi-3无进展生存期(PFS)效益或轻微减弱,但西方患者停药及对照组使用pembrolizumab或带来总生存期(OS)风险。
2026-10-23 15:11
陈宇锋
周大福2027财年第二季度同店销售增长胜预期,内地及港澳分别增长2%及30%,其中港澳市场明显跑赢同行。
2026-10-23 15:01
宋芝萦
花旗指出,阿拉伯湾至中国的超大型油轮(VLCC)运费近日逼近每吨250美元,约等于每桶35美元,较过去十年平均水平高出逾20倍。
2026-10-23 14:51
陈宇锋
花旗推算赤子城科技2026年第四季度总收入约3.23亿至3.52亿美元,同比增长11%至20%,环比增长0.9%至3%,认为相关预测略偏保守。
2026-10-23 14:48
宋芝萦
普拉达第三季集团销售额录14.9亿欧元,符合市场预期,撇除Versace后按固定汇率计内生增长1%,高于市场预期的持平。
2026-10-23 14:34
陈宇锋
安踏体育管理层维持2026年全年指引,预计第四季度零售销售将较第三季度环比改善。
2026-10-23 14:28
宋芝萦
摩根大通预期,国有大行第三季收入及盈利同比分别增长9%及5%,优于股份制银行的增长5%及倒退2%。
2026-10-23 14:23
陈宇锋
花旗将信义玻璃2026至2028年各年纯利预测下调3%至8%,分别至25.34亿元、29.34亿元及36.15亿元人民币。
2026-10-23 14:16
宋芝萦
花旗预期未来更多中国OSAT厂商会增加资本开支。
2026-10-23 14:10
陈宇锋
花旗估计周大福2027财年上半年纯利同比增长90%至100%,高于市场预期的80%至90%。
2026-10-23 14:02
宋芝萦
花旗指出,布鲁可控股股东、董事会主席朱伟松以每股65.28港元沽售约384.9万股股份,相当于公司约1.56%股权,减持后持股由53.59%降至52.03%。
2026-10-23 13:56
陈宇锋
特步国际2026年第三季度主品牌零售流水同比下降中单位数,零售折扣为7至7.5折,9月末渠道库存周转为4.5至5个月;索康尼品牌零售流水同比增长中单位数。
2026-10-26 09:14
宋芝萦
中信建投证券称,港股趋势性修复仍需等待确认,预计指数层面以震荡筑底为主,配置上红利防御打底、等待成长板块企稳信号明确的哑铃型结构相对占优。
2026-10-26 07:39
徐文强
在AI基础设施建设与债券融资仍处扩张阶段的背景下,CDS利差的横截面分化及其动态演变,或将成为观察本轮AI资本开支周期信用风险累积与传导的重要指标。
2026-10-25 07:11
冯秋怡
北向资金最近一周可能小幅净流出,其中灵活型外资可能小幅净流入。
2026-10-24 15:41
王秋佳
周大福预期2027上半财年纯利同比增长90%至100%,主要由于录得黄金借贷合约重估的公允值收益,以及主要市场销售表现改善。
2026-10-23 16:00
陈宇锋
摩根大通下调对福耀玻璃2026年及2027年的盈利预测7%及6%。
2026-10-23 15:46
陈宇锋
中信里昂预期,普拉达2026年EBIT利润率面临约150个基点的汇兑不利因素,以及约350个基点的Versace摊薄影响。
2026-10-23 15:30
陈宇锋
中信里昂预计,乘用车销量疲软及汇率波动将成为福耀玻璃2026年盈利的主要拖累因素,尽管得益于运费改善及保险理赔结算,预计第四季度利润率将环比提升。
2026-10-23 15:24
宋芝萦
摩根大通预计澳门博彩行业第三季度EBITDA同比下降约10%,下半年及2027年全年EBITDA预测仍存在下调风险。
2026-10-23 15:15
宋芝萦
大摩预期康方生物HARMONi-3无进展生存期(PFS)效益或轻微减弱,但西方患者停药及对照组使用pembrolizumab或带来总生存期(OS)风险。
2026-10-23 15:11
陈宇锋
周大福2027财年第二季度同店销售增长胜预期,内地及港澳分别增长2%及30%,其中港澳市场明显跑赢同行。
2026-10-23 15:01
宋芝萦
花旗指出,阿拉伯湾至中国的超大型油轮(VLCC)运费近日逼近每吨250美元,约等于每桶35美元,较过去十年平均水平高出逾20倍。
2026-10-23 14:51
陈宇锋
花旗推算赤子城科技2026年第四季度总收入约3.23亿至3.52亿美元,同比增长11%至20%,环比增长0.9%至3%,认为相关预测略偏保守。
2026-10-23 14:48
宋芝萦
普拉达第三季集团销售额录14.9亿欧元,符合市场预期,撇除Versace后按固定汇率计内生增长1%,高于市场预期的持平。
2026-10-23 14:34
陈宇锋
安踏体育管理层维持2026年全年指引,预计第四季度零售销售将较第三季度环比改善。
2026-10-23 14:28
宋芝萦
摩根大通预期,国有大行第三季收入及盈利同比分别增长9%及5%,优于股份制银行的增长5%及倒退2%。
2026-10-23 14:23
陈宇锋
花旗将信义玻璃2026至2028年各年纯利预测下调3%至8%,分别至25.34亿元、29.34亿元及36.15亿元人民币。
2026-10-23 14:16
宋芝萦
花旗预期未来更多中国OSAT厂商会增加资本开支。
2026-10-23 14:10
陈宇锋
花旗估计周大福2027财年上半年纯利同比增长90%至100%,高于市场预期的80%至90%。
2026-10-23 14:02
宋芝萦
花旗指出,布鲁可控股股东、董事会主席朱伟松以每股65.28港元沽售约384.9万股股份,相当于公司约1.56%股权,减持后持股由53.59%降至52.03%。
2026-10-23 13:56
陈宇锋
特步国际2026年第三季度主品牌零售流水同比下降中单位数,零售折扣为7至7.5折,9月末渠道库存周转为4.5至5个月;索康尼品牌零售流水同比增长中单位数。
2026-10-26 09:14
宋芝萦
中信建投证券称,港股趋势性修复仍需等待确认,预计指数层面以震荡筑底为主,配置上红利防御打底、等待成长板块企稳信号明确的哑铃型结构相对占优。
2026-10-26 07:39
徐文强
在AI基础设施建设与债券融资仍处扩张阶段的背景下,CDS利差的横截面分化及其动态演变,或将成为观察本轮AI资本开支周期信用风险累积与传导的重要指标。
2026-10-25 07:11
冯秋怡
北向资金最近一周可能小幅净流出,其中灵活型外资可能小幅净流入。
2026-10-24 15:41
王秋佳
周大福预期2027上半财年纯利同比增长90%至100%,主要由于录得黄金借贷合约重估的公允值收益,以及主要市场销售表现改善。
2026-10-23 16:00
陈宇锋
摩根大通下调对福耀玻璃2026年及2027年的盈利预测7%及6%。
2026-10-23 15:46
陈宇锋
中信里昂预期,普拉达2026年EBIT利润率面临约150个基点的汇兑不利因素,以及约350个基点的Versace摊薄影响。
2026-10-23 15:30
陈宇锋
中信里昂预计,乘用车销量疲软及汇率波动将成为福耀玻璃2026年盈利的主要拖累因素,尽管得益于运费改善及保险理赔结算,预计第四季度利润率将环比提升。
2026-10-23 15:24
宋芝萦
摩根大通预计澳门博彩行业第三季度EBITDA同比下降约10%,下半年及2027年全年EBITDA预测仍存在下调风险。
2026-10-23 15:15
宋芝萦
大摩预期康方生物HARMONi-3无进展生存期(PFS)效益或轻微减弱,但西方患者停药及对照组使用pembrolizumab或带来总生存期(OS)风险。
2026-10-23 15:11
陈宇锋
周大福2027财年第二季度同店销售增长胜预期,内地及港澳分别增长2%及30%,其中港澳市场明显跑赢同行。
2026-10-23 15:01
宋芝萦
花旗指出,阿拉伯湾至中国的超大型油轮(VLCC)运费近日逼近每吨250美元,约等于每桶35美元,较过去十年平均水平高出逾20倍。
2026-10-23 14:51
陈宇锋
花旗推算赤子城科技2026年第四季度总收入约3.23亿至3.52亿美元,同比增长11%至20%,环比增长0.9%至3%,认为相关预测略偏保守。
2026-10-23 14:48
宋芝萦
普拉达第三季集团销售额录14.9亿欧元,符合市场预期,撇除Versace后按固定汇率计内生增长1%,高于市场预期的持平。
2026-10-23 14:34
陈宇锋
安踏体育管理层维持2026年全年指引,预计第四季度零售销售将较第三季度环比改善。
2026-10-23 14:28
宋芝萦
摩根大通预期,国有大行第三季收入及盈利同比分别增长9%及5%,优于股份制银行的增长5%及倒退2%。
2026-10-23 14:23
陈宇锋
花旗将信义玻璃2026至2028年各年纯利预测下调3%至8%,分别至25.34亿元、29.34亿元及36.15亿元人民币。
2026-10-23 14:16
宋芝萦
花旗预期未来更多中国OSAT厂商会增加资本开支。
2026-10-23 14:10
陈宇锋
花旗估计周大福2027财年上半年纯利同比增长90%至100%,高于市场预期的80%至90%。
2026-10-23 14:02
宋芝萦
花旗指出,布鲁可控股股东、董事会主席朱伟松以每股65.28港元沽售约384.9万股股份,相当于公司约1.56%股权,减持后持股由53.59%降至52.03%。
2026-10-23 13:56
陈宇锋
特步国际2026年第三季度主品牌零售流水同比下降中单位数,零售折扣为7至7.5折,9月末渠道库存周转为4.5至5个月;索康尼品牌零售流水同比增长中单位数。
2026-10-26 09:14
宋芝萦
中信建投证券称,港股趋势性修复仍需等待确认,预计指数层面以震荡筑底为主,配置上红利防御打底、等待成长板块企稳信号明确的哑铃型结构相对占优。
2026-10-26 07:39
徐文强
在AI基础设施建设与债券融资仍处扩张阶段的背景下,CDS利差的横截面分化及其动态演变,或将成为观察本轮AI资本开支周期信用风险累积与传导的重要指标。
2026-10-25 07:11
冯秋怡
北向资金最近一周可能小幅净流出,其中灵活型外资可能小幅净流入。
2026-10-24 15:41
王秋佳
周大福预期2027上半财年纯利同比增长90%至100%,主要由于录得黄金借贷合约重估的公允值收益,以及主要市场销售表现改善。
2026-10-23 16:00
陈宇锋
摩根大通下调对福耀玻璃2026年及2027年的盈利预测7%及6%。
2026-10-23 15:46
陈宇锋
中信里昂预期,普拉达2026年EBIT利润率面临约150个基点的汇兑不利因素,以及约350个基点的Versace摊薄影响。
2026-10-23 15:30
陈宇锋
中信里昂预计,乘用车销量疲软及汇率波动将成为福耀玻璃2026年盈利的主要拖累因素,尽管得益于运费改善及保险理赔结算,预计第四季度利润率将环比提升。
2026-10-23 15:24
宋芝萦
摩根大通预计澳门博彩行业第三季度EBITDA同比下降约10%,下半年及2027年全年EBITDA预测仍存在下调风险。
2026-10-23 15:15
宋芝萦
大摩预期康方生物HARMONi-3无进展生存期(PFS)效益或轻微减弱,但西方患者停药及对照组使用pembrolizumab或带来总生存期(OS)风险。
2026-10-23 15:11
陈宇锋
周大福2027财年第二季度同店销售增长胜预期,内地及港澳分别增长2%及30%,其中港澳市场明显跑赢同行。
2026-10-23 15:01
宋芝萦
花旗指出,阿拉伯湾至中国的超大型油轮(VLCC)运费近日逼近每吨250美元,约等于每桶35美元,较过去十年平均水平高出逾20倍。
2026-10-23 14:51
陈宇锋
花旗推算赤子城科技2026年第四季度总收入约3.23亿至3.52亿美元,同比增长11%至20%,环比增长0.9%至3%,认为相关预测略偏保守。
2026-10-23 14:48
宋芝萦
普拉达第三季集团销售额录14.9亿欧元,符合市场预期,撇除Versace后按固定汇率计内生增长1%,高于市场预期的持平。
2026-10-23 14:34
陈宇锋
安踏体育管理层维持2026年全年指引,预计第四季度零售销售将较第三季度环比改善。
2026-10-23 14:28
宋芝萦
摩根大通预期,国有大行第三季收入及盈利同比分别增长9%及5%,优于股份制银行的增长5%及倒退2%。
2026-10-23 14:23
陈宇锋
花旗将信义玻璃2026至2028年各年纯利预测下调3%至8%,分别至25.34亿元、29.34亿元及36.15亿元人民币。
2026-10-23 14:16
宋芝萦
花旗预期未来更多中国OSAT厂商会增加资本开支。
2026-10-23 14:10
陈宇锋
花旗估计周大福2027财年上半年纯利同比增长90%至100%,高于市场预期的80%至90%。
2026-10-23 14:02
宋芝萦
花旗指出,布鲁可控股股东、董事会主席朱伟松以每股65.28港元沽售约384.9万股股份,相当于公司约1.56%股权,减持后持股由53.59%降至52.03%。
2026-10-23 13:56
陈宇锋
特步国际2026年第三季度主品牌零售流水同比下降中单位数,零售折扣为7至7.5折,9月末渠道库存周转为4.5至5个月;索康尼品牌零售流水同比增长中单位数。
2026-10-26 09:14
宋芝萦
中信建投证券称,港股趋势性修复仍需等待确认,预计指数层面以震荡筑底为主,配置上红利防御打底、等待成长板块企稳信号明确的哑铃型结构相对占优。
2026-10-26 07:39
徐文强
在AI基础设施建设与债券融资仍处扩张阶段的背景下,CDS利差的横截面分化及其动态演变,或将成为观察本轮AI资本开支周期信用风险累积与传导的重要指标。
2026-10-25 07:11
冯秋怡
北向资金最近一周可能小幅净流出,其中灵活型外资可能小幅净流入。
2026-10-24 15:41
王秋佳
周大福预期2027上半财年纯利同比增长90%至100%,主要由于录得黄金借贷合约重估的公允值收益,以及主要市场销售表现改善。
2026-10-23 16:00
陈宇锋
摩根大通下调对福耀玻璃2026年及2027年的盈利预测7%及6%。
2026-10-23 15:46
陈宇锋
中信里昂预期,普拉达2026年EBIT利润率面临约150个基点的汇兑不利因素,以及约350个基点的Versace摊薄影响。
2026-10-23 15:30
陈宇锋
中信里昂预计,乘用车销量疲软及汇率波动将成为福耀玻璃2026年盈利的主要拖累因素,尽管得益于运费改善及保险理赔结算,预计第四季度利润率将环比提升。
2026-10-23 15:24
宋芝萦
摩根大通预计澳门博彩行业第三季度EBITDA同比下降约10%,下半年及2027年全年EBITDA预测仍存在下调风险。
2026-10-23 15:15
宋芝萦
大摩预期康方生物HARMONi-3无进展生存期(PFS)效益或轻微减弱,但西方患者停药及对照组使用pembrolizumab或带来总生存期(OS)风险。
2026-10-23 15:11
陈宇锋
周大福2027财年第二季度同店销售增长胜预期,内地及港澳分别增长2%及30%,其中港澳市场明显跑赢同行。
2026-10-23 15:01
宋芝萦
花旗指出,阿拉伯湾至中国的超大型油轮(VLCC)运费近日逼近每吨250美元,约等于每桶35美元,较过去十年平均水平高出逾20倍。
2026-10-23 14:51
陈宇锋
花旗推算赤子城科技2026年第四季度总收入约3.23亿至3.52亿美元,同比增长11%至20%,环比增长0.9%至3%,认为相关预测略偏保守。
2026-10-23 14:48
宋芝萦
普拉达第三季集团销售额录14.9亿欧元,符合市场预期,撇除Versace后按固定汇率计内生增长1%,高于市场预期的持平。
2026-10-23 14:34
陈宇锋
安踏体育管理层维持2026年全年指引,预计第四季度零售销售将较第三季度环比改善。
2026-10-23 14:28
宋芝萦
摩根大通预期,国有大行第三季收入及盈利同比分别增长9%及5%,优于股份制银行的增长5%及倒退2%。
2026-10-23 14:23
陈宇锋
花旗将信义玻璃2026至2028年各年纯利预测下调3%至8%,分别至25.34亿元、29.34亿元及36.15亿元人民币。
2026-10-23 14:16
宋芝萦
花旗预期未来更多中国OSAT厂商会增加资本开支。
2026-10-23 14:10
陈宇锋
花旗估计周大福2027财年上半年纯利同比增长90%至100%,高于市场预期的80%至90%。
2026-10-23 14:02
宋芝萦
花旗指出,布鲁可控股股东、董事会主席朱伟松以每股65.28港元沽售约384.9万股股份,相当于公司约1.56%股权,减持后持股由53.59%降至52.03%。
2026-10-23 13:56
陈宇锋
特步国际2026年第三季度主品牌零售流水同比下降中单位数,零售折扣为7至7.5折,9月末渠道库存周转为4.5至5个月;索康尼品牌零售流水同比增长中单位数。
2026-10-26 09:14
宋芝萦
中信建投证券称,港股趋势性修复仍需等待确认,预计指数层面以震荡筑底为主,配置上红利防御打底、等待成长板块企稳信号明确的哑铃型结构相对占优。
2026-10-26 07:39
徐文强
在AI基础设施建设与债券融资仍处扩张阶段的背景下,CDS利差的横截面分化及其动态演变,或将成为观察本轮AI资本开支周期信用风险累积与传导的重要指标。
2026-10-25 07:11
冯秋怡
北向资金最近一周可能小幅净流出,其中灵活型外资可能小幅净流入。
2026-10-24 15:41
王秋佳
周大福预期2027上半财年纯利同比增长90%至100%,主要由于录得黄金借贷合约重估的公允值收益,以及主要市场销售表现改善。
2026-10-23 16:00
陈宇锋
摩根大通下调对福耀玻璃2026年及2027年的盈利预测7%及6%。
2026-10-23 15:46
陈宇锋
中信里昂预期,普拉达2026年EBIT利润率面临约150个基点的汇兑不利因素,以及约350个基点的Versace摊薄影响。
2026-10-23 15:30
陈宇锋
中信里昂预计,乘用车销量疲软及汇率波动将成为福耀玻璃2026年盈利的主要拖累因素,尽管得益于运费改善及保险理赔结算,预计第四季度利润率将环比提升。
2026-10-23 15:24
宋芝萦
摩根大通预计澳门博彩行业第三季度EBITDA同比下降约10%,下半年及2027年全年EBITDA预测仍存在下调风险。
2026-10-23 15:15
宋芝萦
大摩预期康方生物HARMONi-3无进展生存期(PFS)效益或轻微减弱,但西方患者停药及对照组使用pembrolizumab或带来总生存期(OS)风险。
2026-10-23 15:11
陈宇锋
周大福2027财年第二季度同店销售增长胜预期,内地及港澳分别增长2%及30%,其中港澳市场明显跑赢同行。
2026-10-23 15:01
宋芝萦
花旗指出,阿拉伯湾至中国的超大型油轮(VLCC)运费近日逼近每吨250美元,约等于每桶35美元,较过去十年平均水平高出逾20倍。
2026-10-23 14:51
陈宇锋
花旗推算赤子城科技2026年第四季度总收入约3.23亿至3.52亿美元,同比增长11%至20%,环比增长0.9%至3%,认为相关预测略偏保守。
2026-10-23 14:48
宋芝萦
普拉达第三季集团销售额录14.9亿欧元,符合市场预期,撇除Versace后按固定汇率计内生增长1%,高于市场预期的持平。
2026-10-23 14:34
陈宇锋
安踏体育管理层维持2026年全年指引,预计第四季度零售销售将较第三季度环比改善。
2026-10-23 14:28
宋芝萦
摩根大通预期,国有大行第三季收入及盈利同比分别增长9%及5%,优于股份制银行的增长5%及倒退2%。
2026-10-23 14:23
陈宇锋
花旗将信义玻璃2026至2028年各年纯利预测下调3%至8%,分别至25.34亿元、29.34亿元及36.15亿元人民币。
2026-10-23 14:16
宋芝萦
花旗预期未来更多中国OSAT厂商会增加资本开支。
2026-10-23 14:10
陈宇锋
花旗估计周大福2027财年上半年纯利同比增长90%至100%,高于市场预期的80%至90%。
2026-10-23 14:02
宋芝萦
花旗指出,布鲁可控股股东、董事会主席朱伟松以每股65.28港元沽售约384.9万股股份,相当于公司约1.56%股权,减持后持股由53.59%降至52.03%。
2026-10-23 13:56
陈宇锋
特步国际2026年第三季度主品牌零售流水同比下降中单位数,零售折扣为7至7.5折,9月末渠道库存周转为4.5至5个月;索康尼品牌零售流水同比增长中单位数。
2026-10-26 09:14
宋芝萦
中信建投证券称,港股趋势性修复仍需等待确认,预计指数层面以震荡筑底为主,配置上红利防御打底、等待成长板块企稳信号明确的哑铃型结构相对占优。
2026-10-26 07:39
徐文强
在AI基础设施建设与债券融资仍处扩张阶段的背景下,CDS利差的横截面分化及其动态演变,或将成为观察本轮AI资本开支周期信用风险累积与传导的重要指标。
2026-10-25 07:11
冯秋怡
北向资金最近一周可能小幅净流出,其中灵活型外资可能小幅净流入。
2026-10-24 15:41
王秋佳
周大福预期2027上半财年纯利同比增长90%至100%,主要由于录得黄金借贷合约重估的公允值收益,以及主要市场销售表现改善。
2026-10-23 16:00
陈宇锋
摩根大通下调对福耀玻璃2026年及2027年的盈利预测7%及6%。
2026-10-23 15:46
陈宇锋
中信里昂预期,普拉达2026年EBIT利润率面临约150个基点的汇兑不利因素,以及约350个基点的Versace摊薄影响。
2026-10-23 15:30
陈宇锋
中信里昂预计,乘用车销量疲软及汇率波动将成为福耀玻璃2026年盈利的主要拖累因素,尽管得益于运费改善及保险理赔结算,预计第四季度利润率将环比提升。
2026-10-23 15:24
宋芝萦
摩根大通预计澳门博彩行业第三季度EBITDA同比下降约10%,下半年及2027年全年EBITDA预测仍存在下调风险。
2026-10-23 15:15
宋芝萦
大摩预期康方生物HARMONi-3无进展生存期(PFS)效益或轻微减弱,但西方患者停药及对照组使用pembrolizumab或带来总生存期(OS)风险。
2026-10-23 15:11
陈宇锋
周大福2027财年第二季度同店销售增长胜预期,内地及港澳分别增长2%及30%,其中港澳市场明显跑赢同行。
2026-10-23 15:01
宋芝萦
花旗指出,阿拉伯湾至中国的超大型油轮(VLCC)运费近日逼近每吨250美元,约等于每桶35美元,较过去十年平均水平高出逾20倍。
2026-10-23 14:51
陈宇锋
花旗推算赤子城科技2026年第四季度总收入约3.23亿至3.52亿美元,同比增长11%至20%,环比增长0.9%至3%,认为相关预测略偏保守。
2026-10-23 14:48
宋芝萦
普拉达第三季集团销售额录14.9亿欧元,符合市场预期,撇除Versace后按固定汇率计内生增长1%,高于市场预期的持平。
2026-10-23 14:34
陈宇锋
安踏体育管理层维持2026年全年指引,预计第四季度零售销售将较第三季度环比改善。
2026-10-23 14:28
宋芝萦
摩根大通预期,国有大行第三季收入及盈利同比分别增长9%及5%,优于股份制银行的增长5%及倒退2%。
2026-10-23 14:23
陈宇锋
花旗将信义玻璃2026至2028年各年纯利预测下调3%至8%,分别至25.34亿元、29.34亿元及36.15亿元人民币。
2026-10-23 14:16
宋芝萦
花旗预期未来更多中国OSAT厂商会增加资本开支。
2026-10-23 14:10
陈宇锋
花旗估计周大福2027财年上半年纯利同比增长90%至100%,高于市场预期的80%至90%。
2026-10-23 14:02
宋芝萦
花旗指出,布鲁可控股股东、董事会主席朱伟松以每股65.28港元沽售约384.9万股股份,相当于公司约1.56%股权,减持后持股由53.59%降至52.03%。
2026-10-23 13:56
陈宇锋
特步国际2026年第三季度主品牌零售流水同比下降中单位数,零售折扣为7至7.5折,9月末渠道库存周转为4.5至5个月;索康尼品牌零售流水同比增长中单位数。
2026-10-26 09:14
宋芝萦
中信建投证券称,港股趋势性修复仍需等待确认,预计指数层面以震荡筑底为主,配置上红利防御打底、等待成长板块企稳信号明确的哑铃型结构相对占优。
2026-10-26 07:39
徐文强
在AI基础设施建设与债券融资仍处扩张阶段的背景下,CDS利差的横截面分化及其动态演变,或将成为观察本轮AI资本开支周期信用风险累积与传导的重要指标。
2026-10-25 07:11
冯秋怡
北向资金最近一周可能小幅净流出,其中灵活型外资可能小幅净流入。
2026-10-24 15:41
王秋佳
周大福预期2027上半财年纯利同比增长90%至100%,主要由于录得黄金借贷合约重估的公允值收益,以及主要市场销售表现改善。
2026-10-23 16:00
陈宇锋
摩根大通下调对福耀玻璃2026年及2027年的盈利预测7%及6%。
2026-10-23 15:46
陈宇锋
中信里昂预期,普拉达2026年EBIT利润率面临约150个基点的汇兑不利因素,以及约350个基点的Versace摊薄影响。
2026-10-23 15:30
陈宇锋
中信里昂预计,乘用车销量疲软及汇率波动将成为福耀玻璃2026年盈利的主要拖累因素,尽管得益于运费改善及保险理赔结算,预计第四季度利润率将环比提升。
2026-10-23 15:24
宋芝萦
摩根大通预计澳门博彩行业第三季度EBITDA同比下降约10%,下半年及2027年全年EBITDA预测仍存在下调风险。
2026-10-23 15:15
宋芝萦
大摩预期康方生物HARMONi-3无进展生存期(PFS)效益或轻微减弱,但西方患者停药及对照组使用pembrolizumab或带来总生存期(OS)风险。
2026-10-23 15:11
陈宇锋
周大福2027财年第二季度同店销售增长胜预期,内地及港澳分别增长2%及30%,其中港澳市场明显跑赢同行。
2026-10-23 15:01
宋芝萦
花旗指出,阿拉伯湾至中国的超大型油轮(VLCC)运费近日逼近每吨250美元,约等于每桶35美元,较过去十年平均水平高出逾20倍。
2026-10-23 14:51
陈宇锋
花旗推算赤子城科技2026年第四季度总收入约3.23亿至3.52亿美元,同比增长11%至20%,环比增长0.9%至3%,认为相关预测略偏保守。
2026-10-23 14:48
宋芝萦
普拉达第三季集团销售额录14.9亿欧元,符合市场预期,撇除Versace后按固定汇率计内生增长1%,高于市场预期的持平。
2026-10-23 14:34
陈宇锋
安踏体育管理层维持2026年全年指引,预计第四季度零售销售将较第三季度环比改善。
2026-10-23 14:28
宋芝萦
摩根大通预期,国有大行第三季收入及盈利同比分别增长9%及5%,优于股份制银行的增长5%及倒退2%。
2026-10-23 14:23
陈宇锋
花旗将信义玻璃2026至2028年各年纯利预测下调3%至8%,分别至25.34亿元、29.34亿元及36.15亿元人民币。
2026-10-23 14:16
宋芝萦
花旗预期未来更多中国OSAT厂商会增加资本开支。
2026-10-23 14:10
陈宇锋
花旗估计周大福2027财年上半年纯利同比增长90%至100%,高于市场预期的80%至90%。
2026-10-23 14:02
宋芝萦
花旗指出,布鲁可控股股东、董事会主席朱伟松以每股65.28港元沽售约384.9万股股份,相当于公司约1.56%股权,减持后持股由53.59%降至52.03%。
2026-10-23 13:56
陈宇锋
特步国际2026年第三季度主品牌零售流水同比下降中单位数,零售折扣为7至7.5折,9月末渠道库存周转为4.5至5个月;索康尼品牌零售流水同比增长中单位数。
2026-10-26 09:14
宋芝萦
中信建投证券称,港股趋势性修复仍需等待确认,预计指数层面以震荡筑底为主,配置上红利防御打底、等待成长板块企稳信号明确的哑铃型结构相对占优。
2026-10-26 07:39
徐文强
在AI基础设施建设与债券融资仍处扩张阶段的背景下,CDS利差的横截面分化及其动态演变,或将成为观察本轮AI资本开支周期信用风险累积与传导的重要指标。
2026-10-25 07:11
冯秋怡
北向资金最近一周可能小幅净流出,其中灵活型外资可能小幅净流入。
2026-10-24 15:41
王秋佳
周大福预期2027上半财年纯利同比增长90%至100%,主要由于录得黄金借贷合约重估的公允值收益,以及主要市场销售表现改善。
2026-10-23 16:00
陈宇锋
摩根大通下调对福耀玻璃2026年及2027年的盈利预测7%及6%。
2026-10-23 15:46
陈宇锋
中信里昂预期,普拉达2026年EBIT利润率面临约150个基点的汇兑不利因素,以及约350个基点的Versace摊薄影响。
2026-10-23 15:30
陈宇锋
中信里昂预计,乘用车销量疲软及汇率波动将成为福耀玻璃2026年盈利的主要拖累因素,尽管得益于运费改善及保险理赔结算,预计第四季度利润率将环比提升。
2026-10-23 15:24
宋芝萦
摩根大通预计澳门博彩行业第三季度EBITDA同比下降约10%,下半年及2027年全年EBITDA预测仍存在下调风险。
2026-10-23 15:15
宋芝萦
大摩预期康方生物HARMONi-3无进展生存期(PFS)效益或轻微减弱,但西方患者停药及对照组使用pembrolizumab或带来总生存期(OS)风险。
2026-10-23 15:11
陈宇锋
周大福2027财年第二季度同店销售增长胜预期,内地及港澳分别增长2%及30%,其中港澳市场明显跑赢同行。
2026-10-23 15:01
宋芝萦
花旗指出,阿拉伯湾至中国的超大型油轮(VLCC)运费近日逼近每吨250美元,约等于每桶35美元,较过去十年平均水平高出逾20倍。
2026-10-23 14:51
陈宇锋
花旗推算赤子城科技2026年第四季度总收入约3.23亿至3.52亿美元,同比增长11%至20%,环比增长0.9%至3%,认为相关预测略偏保守。
2026-10-23 14:48
宋芝萦
普拉达第三季集团销售额录14.9亿欧元,符合市场预期,撇除Versace后按固定汇率计内生增长1%,高于市场预期的持平。
2026-10-23 14:34
陈宇锋
安踏体育管理层维持2026年全年指引,预计第四季度零售销售将较第三季度环比改善。
2026-10-23 14:28
宋芝萦
摩根大通预期,国有大行第三季收入及盈利同比分别增长9%及5%,优于股份制银行的增长5%及倒退2%。
2026-10-23 14:23
陈宇锋
花旗将信义玻璃2026至2028年各年纯利预测下调3%至8%,分别至25.34亿元、29.34亿元及36.15亿元人民币。
2026-10-23 14:16
宋芝萦
花旗预期未来更多中国OSAT厂商会增加资本开支。
2026-10-23 14:10
陈宇锋
花旗估计周大福2027财年上半年纯利同比增长90%至100%,高于市场预期的80%至90%。
2026-10-23 14:02
宋芝萦
花旗指出,布鲁可控股股东、董事会主席朱伟松以每股65.28港元沽售约384.9万股股份,相当于公司约1.56%股权,减持后持股由53.59%降至52.03%。
2026-10-23 13:56
陈宇锋
特步国际2026年第三季度主品牌零售流水同比下降中单位数,零售折扣为7至7.5折,9月末渠道库存周转为4.5至5个月;索康尼品牌零售流水同比增长中单位数。
2026-10-26 09:14
宋芝萦
中信建投证券称,港股趋势性修复仍需等待确认,预计指数层面以震荡筑底为主,配置上红利防御打底、等待成长板块企稳信号明确的哑铃型结构相对占优。
2026-10-26 07:39
徐文强
在AI基础设施建设与债券融资仍处扩张阶段的背景下,CDS利差的横截面分化及其动态演变,或将成为观察本轮AI资本开支周期信用风险累积与传导的重要指标。
2026-10-25 07:11
冯秋怡
北向资金最近一周可能小幅净流出,其中灵活型外资可能小幅净流入。
2026-10-24 15:41
王秋佳
周大福预期2027上半财年纯利同比增长90%至100%,主要由于录得黄金借贷合约重估的公允值收益,以及主要市场销售表现改善。
2026-10-23 16:00
陈宇锋
摩根大通下调对福耀玻璃2026年及2027年的盈利预测7%及6%。
2026-10-23 15:46
陈宇锋
中信里昂预期,普拉达2026年EBIT利润率面临约150个基点的汇兑不利因素,以及约350个基点的Versace摊薄影响。
2026-10-23 15:30
陈宇锋
中信里昂预计,乘用车销量疲软及汇率波动将成为福耀玻璃2026年盈利的主要拖累因素,尽管得益于运费改善及保险理赔结算,预计第四季度利润率将环比提升。
2026-10-23 15:24
宋芝萦
摩根大通预计澳门博彩行业第三季度EBITDA同比下降约10%,下半年及2027年全年EBITDA预测仍存在下调风险。
2026-10-23 15:15
宋芝萦
大摩预期康方生物HARMONi-3无进展生存期(PFS)效益或轻微减弱,但西方患者停药及对照组使用pembrolizumab或带来总生存期(OS)风险。
2026-10-23 15:11
陈宇锋
周大福2027财年第二季度同店销售增长胜预期,内地及港澳分别增长2%及30%,其中港澳市场明显跑赢同行。
2026-10-23 15:01
宋芝萦
花旗指出,阿拉伯湾至中国的超大型油轮(VLCC)运费近日逼近每吨250美元,约等于每桶35美元,较过去十年平均水平高出逾20倍。
2026-10-23 14:51
陈宇锋
花旗推算赤子城科技2026年第四季度总收入约3.23亿至3.52亿美元,同比增长11%至20%,环比增长0.9%至3%,认为相关预测略偏保守。
2026-10-23 14:48
宋芝萦
普拉达第三季集团销售额录14.9亿欧元,符合市场预期,撇除Versace后按固定汇率计内生增长1%,高于市场预期的持平。
2026-10-23 14:34
陈宇锋
安踏体育管理层维持2026年全年指引,预计第四季度零售销售将较第三季度环比改善。
2026-10-23 14:28
宋芝萦
摩根大通预期,国有大行第三季收入及盈利同比分别增长9%及5%,优于股份制银行的增长5%及倒退2%。
2026-10-23 14:23
陈宇锋
花旗将信义玻璃2026至2028年各年纯利预测下调3%至8%,分别至25.34亿元、29.34亿元及36.15亿元人民币。
2026-10-23 14:16
宋芝萦
花旗预期未来更多中国OSAT厂商会增加资本开支。
2026-10-23 14:10
陈宇锋
花旗估计周大福2027财年上半年纯利同比增长90%至100%,高于市场预期的80%至90%。
2026-10-23 14:02
宋芝萦
花旗指出,布鲁可控股股东、董事会主席朱伟松以每股65.28港元沽售约384.9万股股份,相当于公司约1.56%股权,减持后持股由53.59%降至52.03%。
2026-10-23 13:56
陈宇锋
特步国际2026年第三季度主品牌零售流水同比下降中单位数,零售折扣为7至7.5折,9月末渠道库存周转为4.5至5个月;索康尼品牌零售流水同比增长中单位数。
2026-10-26 09:14
宋芝萦
中信建投证券称,港股趋势性修复仍需等待确认,预计指数层面以震荡筑底为主,配置上红利防御打底、等待成长板块企稳信号明确的哑铃型结构相对占优。
2026-10-26 07:39
徐文强
在AI基础设施建设与债券融资仍处扩张阶段的背景下,CDS利差的横截面分化及其动态演变,或将成为观察本轮AI资本开支周期信用风险累积与传导的重要指标。
2026-10-25 07:11
冯秋怡
北向资金最近一周可能小幅净流出,其中灵活型外资可能小幅净流入。
2026-10-24 15:41
王秋佳
周大福预期2027上半财年纯利同比增长90%至100%,主要由于录得黄金借贷合约重估的公允值收益,以及主要市场销售表现改善。
2026-10-23 16:00
陈宇锋
摩根大通下调对福耀玻璃2026年及2027年的盈利预测7%及6%。
2026-10-23 15:46
陈宇锋
中信里昂预期,普拉达2026年EBIT利润率面临约150个基点的汇兑不利因素,以及约350个基点的Versace摊薄影响。
2026-10-23 15:30
陈宇锋
中信里昂预计,乘用车销量疲软及汇率波动将成为福耀玻璃2026年盈利的主要拖累因素,尽管得益于运费改善及保险理赔结算,预计第四季度利润率将环比提升。
2026-10-23 15:24
宋芝萦
摩根大通预计澳门博彩行业第三季度EBITDA同比下降约10%,下半年及2027年全年EBITDA预测仍存在下调风险。
2026-10-23 15:15
宋芝萦
大摩预期康方生物HARMONi-3无进展生存期(PFS)效益或轻微减弱,但西方患者停药及对照组使用pembrolizumab或带来总生存期(OS)风险。
2026-10-23 15:11
陈宇锋
周大福2027财年第二季度同店销售增长胜预期,内地及港澳分别增长2%及30%,其中港澳市场明显跑赢同行。
2026-10-23 15:01
宋芝萦
花旗指出,阿拉伯湾至中国的超大型油轮(VLCC)运费近日逼近每吨250美元,约等于每桶35美元,较过去十年平均水平高出逾20倍。
2026-10-23 14:51
陈宇锋
花旗推算赤子城科技2026年第四季度总收入约3.23亿至3.52亿美元,同比增长11%至20%,环比增长0.9%至3%,认为相关预测略偏保守。
2026-10-23 14:48
宋芝萦
普拉达第三季集团销售额录14.9亿欧元,符合市场预期,撇除Versace后按固定汇率计内生增长1%,高于市场预期的持平。
2026-10-23 14:34
陈宇锋
安踏体育管理层维持2026年全年指引,预计第四季度零售销售将较第三季度环比改善。
2026-10-23 14:28
宋芝萦
摩根大通预期,国有大行第三季收入及盈利同比分别增长9%及5%,优于股份制银行的增长5%及倒退2%。
2026-10-23 14:23
陈宇锋
花旗将信义玻璃2026至2028年各年纯利预测下调3%至8%,分别至25.34亿元、29.34亿元及36.15亿元人民币。
2026-10-23 14:16
宋芝萦
花旗预期未来更多中国OSAT厂商会增加资本开支。
2026-10-23 14:10
陈宇锋
花旗估计周大福2027财年上半年纯利同比增长90%至100%,高于市场预期的80%至90%。
2026-10-23 14:02
宋芝萦
花旗指出,布鲁可控股股东、董事会主席朱伟松以每股65.28港元沽售约384.9万股股份,相当于公司约1.56%股权,减持后持股由53.59%降至52.03%。
2026-10-23 13:56
陈宇锋
特步国际2026年第三季度主品牌零售流水同比下降中单位数,零售折扣为7至7.5折,9月末渠道库存周转为4.5至5个月;索康尼品牌零售流水同比增长中单位数。
2026-10-26 09:14
宋芝萦
中信建投证券称,港股趋势性修复仍需等待确认,预计指数层面以震荡筑底为主,配置上红利防御打底、等待成长板块企稳信号明确的哑铃型结构相对占优。
2026-10-26 07:39
徐文强
在AI基础设施建设与债券融资仍处扩张阶段的背景下,CDS利差的横截面分化及其动态演变,或将成为观察本轮AI资本开支周期信用风险累积与传导的重要指标。
2026-10-25 07:11
冯秋怡
北向资金最近一周可能小幅净流出,其中灵活型外资可能小幅净流入。
2026-10-24 15:41
王秋佳
周大福预期2027上半财年纯利同比增长90%至100%,主要由于录得黄金借贷合约重估的公允值收益,以及主要市场销售表现改善。
2026-10-23 16:00
陈宇锋
摩根大通下调对福耀玻璃2026年及2027年的盈利预测7%及6%。
2026-10-23 15:46
陈宇锋
中信里昂预期,普拉达2026年EBIT利润率面临约150个基点的汇兑不利因素,以及约350个基点的Versace摊薄影响。
2026-10-23 15:30
陈宇锋
中信里昂预计,乘用车销量疲软及汇率波动将成为福耀玻璃2026年盈利的主要拖累因素,尽管得益于运费改善及保险理赔结算,预计第四季度利润率将环比提升。
2026-10-23 15:24
宋芝萦
摩根大通预计澳门博彩行业第三季度EBITDA同比下降约10%,下半年及2027年全年EBITDA预测仍存在下调风险。
2026-10-23 15:15
宋芝萦
大摩预期康方生物HARMONi-3无进展生存期(PFS)效益或轻微减弱,但西方患者停药及对照组使用pembrolizumab或带来总生存期(OS)风险。
2026-10-23 15:11
陈宇锋
周大福2027财年第二季度同店销售增长胜预期,内地及港澳分别增长2%及30%,其中港澳市场明显跑赢同行。
2026-10-23 15:01
宋芝萦
花旗指出,阿拉伯湾至中国的超大型油轮(VLCC)运费近日逼近每吨250美元,约等于每桶35美元,较过去十年平均水平高出逾20倍。
2026-10-23 14:51
陈宇锋
花旗推算赤子城科技2026年第四季度总收入约3.23亿至3.52亿美元,同比增长11%至20%,环比增长0.9%至3%,认为相关预测略偏保守。
2026-10-23 14:48
宋芝萦
普拉达第三季集团销售额录14.9亿欧元,符合市场预期,撇除Versace后按固定汇率计内生增长1%,高于市场预期的持平。
2026-10-23 14:34
陈宇锋
安踏体育管理层维持2026年全年指引,预计第四季度零售销售将较第三季度环比改善。
2026-10-23 14:28
宋芝萦
摩根大通预期,国有大行第三季收入及盈利同比分别增长9%及5%,优于股份制银行的增长5%及倒退2%。
2026-10-23 14:23
陈宇锋
花旗将信义玻璃2026至2028年各年纯利预测下调3%至8%,分别至25.34亿元、29.34亿元及36.15亿元人民币。
2026-10-23 14:16
宋芝萦
花旗预期未来更多中国OSAT厂商会增加资本开支。
2026-10-23 14:10
陈宇锋
花旗估计周大福2027财年上半年纯利同比增长90%至100%,高于市场预期的80%至90%。
2026-10-23 14:02
宋芝萦
花旗指出,布鲁可控股股东、董事会主席朱伟松以每股65.28港元沽售约384.9万股股份,相当于公司约1.56%股权,减持后持股由53.59%降至52.03%。
2026-10-23 13:56
陈宇锋


 扫码下载智通APP