





中金认为,赛沃替尼联合奥希替尼治疗二线EGFR突变、MET过表达或扩增的非小细胞肺癌患者,在SAFFRON全球III期研究中实现无进展生存期和总生存期双重获益,阿斯利康已就该适应症向美国FDA递交上市申请。
2026-10-28 10:10
宋芝萦
中金认为,百济神州GPC3/4-1BB双抗I期数据延续高客观缓解率,PRMT5抑制剂及CEA ADC早期数据亦表现积极,公司计划于2026年底前启动后线肝癌全球注册性临床,并推动另外两款产品于2027年进入后期开发阶段。
2026-10-28 09:50
宋芝萦
中金预计,香港交易所2026年第三季度收入同比持平、环比下降9%至77.8亿港元。
2026-10-28 09:30
宋芝萦
公司2026年前三季度实现营业收入230.47亿元,同比增长28.3%;归母净利润11.38亿元,同比增长42.3%,业绩符合市场预期。
2026-10-28 09:17
宋芝萦
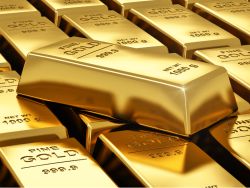
摩根士丹利表示,会维持黄金为金属类资产首选,并设定2027年第二季目标价每盎司5000美元。
2026-10-27 21:07
陈思宇
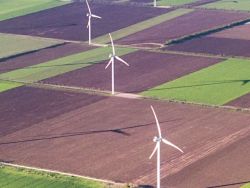
花旗下调大金重工2026至2028年纯利预测23%至29%。
2026-10-27 16:45
陈宇锋
瑞银指,汇丰控股第三季拨备前利润较市场预期低3%。
2026-10-27 16:14
陈宇锋
高盛指出,汇丰控股第三季基本除税前利润为100亿美元,较该行预期低4%。
2026-10-27 15:55
陈宇锋
裕元集团第三季表现大致符合预期,市场已消化部分负面因素,该行认为盈警对股价的短期压力可能有限。
2026-10-27 15:43
宋芝萦
药明康德第三季收入166亿元人民币,同比升38%、按季升1.1%,高于瑞银及市场预期。
2026-10-27 15:43
陈宇锋
里昂认为,李宁品牌及李宁Young第三季零售销售表现优于预期,潜在的2026年特别股息亦可能成为短期股价催化剂,并维持“跑赢大市”评级及20港元目标价。
2026-10-27 15:31
宋芝萦
瑞银指,贝壳约两个月前实施经修订的分配算法,由以往大致平均分配,改为更针对性地将客源导向转化表现较佳的经纪人,旨在提升现有流量效率。
2026-10-27 15:28
陈宇锋
药明康德今年首九个月总订单积压量同比增长36%,超出市场预期。
2026-10-27 15:20
宋芝萦
药明康德将今年全年收入指引由介乎585亿至605亿元人民币上调至介乎610亿至619亿元人民币。
2026-10-27 15:14
陈宇锋
花旗指出,计入李宁Young同比双位数增长后,公司第三季整体品牌零售销售大致持平,管理层计划讨论派发特别股息,为市场带来正面惊喜。
2026-10-27 15:13
宋芝萦
高盛指,裕元集团第三季隐含净利率2.8%至3.5%,显示较第二季1.9%按季改善,相信或反映订单改善后OEM经营杠杆提升,以及效率改善。
2026-10-27 14:58
陈宇锋
Bernstein认为,OptiTROP-Lung06及OptiTROP-Lung04研究均显示出显著生存获益,进一步支持科伦博泰与默沙东合作的TROP2 ADC药物在全球临床试验中的前景。
2026-10-27 14:56
宋芝萦
花旗认为分拆非旅游景点业务并推动港澳文旅独立上市,有助管理层聚焦中国旅游核心业务,并可能抵销控股公司折让。
2026-10-27 14:46
宋芝萦
高盛认为,李宁拟派特别股息属正面惊喜,可成为股价催化剂;在强劲净现金支持下,加上近期大股东增持及回购,对股东回报的重视应可在波动环境中为股价提供支持。
2026-10-27 14:42
陈宇锋
摩根士丹利预计太古地产第三季香港及中国业务表现强劲,并认为太古坊近期重建项目具有增值作用。
2026-10-27 14:34
宋芝萦
中金认为,赛沃替尼联合奥希替尼治疗二线EGFR突变、MET过表达或扩增的非小细胞肺癌患者,在SAFFRON全球III期研究中实现无进展生存期和总生存期双重获益,阿斯利康已就该适应症向美国FDA递交上市申请。
2026-10-28 10:10
宋芝萦
中金认为,百济神州GPC3/4-1BB双抗I期数据延续高客观缓解率,PRMT5抑制剂及CEA ADC早期数据亦表现积极,公司计划于2026年底前启动后线肝癌全球注册性临床,并推动另外两款产品于2027年进入后期开发阶段。
2026-10-28 09:50
宋芝萦
中金预计,香港交易所2026年第三季度收入同比持平、环比下降9%至77.8亿港元。
2026-10-28 09:30
宋芝萦
公司2026年前三季度实现营业收入230.47亿元,同比增长28.3%;归母净利润11.38亿元,同比增长42.3%,业绩符合市场预期。
2026-10-28 09:17
宋芝萦
摩根士丹利表示,会维持黄金为金属类资产首选,并设定2027年第二季目标价每盎司5000美元。
2026-10-27 21:07
陈思宇
花旗下调大金重工2026至2028年纯利预测23%至29%。
2026-10-27 16:45
陈宇锋
瑞银指,汇丰控股第三季拨备前利润较市场预期低3%。
2026-10-27 16:14
陈宇锋
高盛指出,汇丰控股第三季基本除税前利润为100亿美元,较该行预期低4%。
2026-10-27 15:55
陈宇锋
裕元集团第三季表现大致符合预期,市场已消化部分负面因素,该行认为盈警对股价的短期压力可能有限。
2026-10-27 15:43
宋芝萦
药明康德第三季收入166亿元人民币,同比升38%、按季升1.1%,高于瑞银及市场预期。
2026-10-27 15:43
陈宇锋
里昂认为,李宁品牌及李宁Young第三季零售销售表现优于预期,潜在的2026年特别股息亦可能成为短期股价催化剂,并维持“跑赢大市”评级及20港元目标价。
2026-10-27 15:31
宋芝萦
瑞银指,贝壳约两个月前实施经修订的分配算法,由以往大致平均分配,改为更针对性地将客源导向转化表现较佳的经纪人,旨在提升现有流量效率。
2026-10-27 15:28
陈宇锋
药明康德今年首九个月总订单积压量同比增长36%,超出市场预期。
2026-10-27 15:20
宋芝萦
药明康德将今年全年收入指引由介乎585亿至605亿元人民币上调至介乎610亿至619亿元人民币。
2026-10-27 15:14
陈宇锋
花旗指出,计入李宁Young同比双位数增长后,公司第三季整体品牌零售销售大致持平,管理层计划讨论派发特别股息,为市场带来正面惊喜。
2026-10-27 15:13
宋芝萦
高盛指,裕元集团第三季隐含净利率2.8%至3.5%,显示较第二季1.9%按季改善,相信或反映订单改善后OEM经营杠杆提升,以及效率改善。
2026-10-27 14:58
陈宇锋
Bernstein认为,OptiTROP-Lung06及OptiTROP-Lung04研究均显示出显著生存获益,进一步支持科伦博泰与默沙东合作的TROP2 ADC药物在全球临床试验中的前景。
2026-10-27 14:56
宋芝萦
花旗认为分拆非旅游景点业务并推动港澳文旅独立上市,有助管理层聚焦中国旅游核心业务,并可能抵销控股公司折让。
2026-10-27 14:46
宋芝萦
高盛认为,李宁拟派特别股息属正面惊喜,可成为股价催化剂;在强劲净现金支持下,加上近期大股东增持及回购,对股东回报的重视应可在波动环境中为股价提供支持。
2026-10-27 14:42
陈宇锋
摩根士丹利预计太古地产第三季香港及中国业务表现强劲,并认为太古坊近期重建项目具有增值作用。
2026-10-27 14:34
宋芝萦
中金认为,赛沃替尼联合奥希替尼治疗二线EGFR突变、MET过表达或扩增的非小细胞肺癌患者,在SAFFRON全球III期研究中实现无进展生存期和总生存期双重获益,阿斯利康已就该适应症向美国FDA递交上市申请。
2026-10-28 10:10
宋芝萦
中金认为,百济神州GPC3/4-1BB双抗I期数据延续高客观缓解率,PRMT5抑制剂及CEA ADC早期数据亦表现积极,公司计划于2026年底前启动后线肝癌全球注册性临床,并推动另外两款产品于2027年进入后期开发阶段。
2026-10-28 09:50
宋芝萦
中金预计,香港交易所2026年第三季度收入同比持平、环比下降9%至77.8亿港元。
2026-10-28 09:30
宋芝萦
公司2026年前三季度实现营业收入230.47亿元,同比增长28.3%;归母净利润11.38亿元,同比增长42.3%,业绩符合市场预期。
2026-10-28 09:17
宋芝萦
摩根士丹利表示,会维持黄金为金属类资产首选,并设定2027年第二季目标价每盎司5000美元。
2026-10-27 21:07
陈思宇
花旗下调大金重工2026至2028年纯利预测23%至29%。
2026-10-27 16:45
陈宇锋
瑞银指,汇丰控股第三季拨备前利润较市场预期低3%。
2026-10-27 16:14
陈宇锋
高盛指出,汇丰控股第三季基本除税前利润为100亿美元,较该行预期低4%。
2026-10-27 15:55
陈宇锋
裕元集团第三季表现大致符合预期,市场已消化部分负面因素,该行认为盈警对股价的短期压力可能有限。
2026-10-27 15:43
宋芝萦
药明康德第三季收入166亿元人民币,同比升38%、按季升1.1%,高于瑞银及市场预期。
2026-10-27 15:43
陈宇锋
里昂认为,李宁品牌及李宁Young第三季零售销售表现优于预期,潜在的2026年特别股息亦可能成为短期股价催化剂,并维持“跑赢大市”评级及20港元目标价。
2026-10-27 15:31
宋芝萦
瑞银指,贝壳约两个月前实施经修订的分配算法,由以往大致平均分配,改为更针对性地将客源导向转化表现较佳的经纪人,旨在提升现有流量效率。
2026-10-27 15:28
陈宇锋
药明康德今年首九个月总订单积压量同比增长36%,超出市场预期。
2026-10-27 15:20
宋芝萦
药明康德将今年全年收入指引由介乎585亿至605亿元人民币上调至介乎610亿至619亿元人民币。
2026-10-27 15:14
陈宇锋
花旗指出,计入李宁Young同比双位数增长后,公司第三季整体品牌零售销售大致持平,管理层计划讨论派发特别股息,为市场带来正面惊喜。
2026-10-27 15:13
宋芝萦
高盛指,裕元集团第三季隐含净利率2.8%至3.5%,显示较第二季1.9%按季改善,相信或反映订单改善后OEM经营杠杆提升,以及效率改善。
2026-10-27 14:58
陈宇锋
Bernstein认为,OptiTROP-Lung06及OptiTROP-Lung04研究均显示出显著生存获益,进一步支持科伦博泰与默沙东合作的TROP2 ADC药物在全球临床试验中的前景。
2026-10-27 14:56
宋芝萦
花旗认为分拆非旅游景点业务并推动港澳文旅独立上市,有助管理层聚焦中国旅游核心业务,并可能抵销控股公司折让。
2026-10-27 14:46
宋芝萦
高盛认为,李宁拟派特别股息属正面惊喜,可成为股价催化剂;在强劲净现金支持下,加上近期大股东增持及回购,对股东回报的重视应可在波动环境中为股价提供支持。
2026-10-27 14:42
陈宇锋
摩根士丹利预计太古地产第三季香港及中国业务表现强劲,并认为太古坊近期重建项目具有增值作用。
2026-10-27 14:34
宋芝萦
中金认为,赛沃替尼联合奥希替尼治疗二线EGFR突变、MET过表达或扩增的非小细胞肺癌患者,在SAFFRON全球III期研究中实现无进展生存期和总生存期双重获益,阿斯利康已就该适应症向美国FDA递交上市申请。
2026-10-28 10:10
宋芝萦
中金认为,百济神州GPC3/4-1BB双抗I期数据延续高客观缓解率,PRMT5抑制剂及CEA ADC早期数据亦表现积极,公司计划于2026年底前启动后线肝癌全球注册性临床,并推动另外两款产品于2027年进入后期开发阶段。
2026-10-28 09:50
宋芝萦
中金预计,香港交易所2026年第三季度收入同比持平、环比下降9%至77.8亿港元。
2026-10-28 09:30
宋芝萦
公司2026年前三季度实现营业收入230.47亿元,同比增长28.3%;归母净利润11.38亿元,同比增长42.3%,业绩符合市场预期。
2026-10-28 09:17
宋芝萦
摩根士丹利表示,会维持黄金为金属类资产首选,并设定2027年第二季目标价每盎司5000美元。
2026-10-27 21:07
陈思宇
花旗下调大金重工2026至2028年纯利预测23%至29%。
2026-10-27 16:45
陈宇锋
瑞银指,汇丰控股第三季拨备前利润较市场预期低3%。
2026-10-27 16:14
陈宇锋
高盛指出,汇丰控股第三季基本除税前利润为100亿美元,较该行预期低4%。
2026-10-27 15:55
陈宇锋
裕元集团第三季表现大致符合预期,市场已消化部分负面因素,该行认为盈警对股价的短期压力可能有限。
2026-10-27 15:43
宋芝萦
药明康德第三季收入166亿元人民币,同比升38%、按季升1.1%,高于瑞银及市场预期。
2026-10-27 15:43
陈宇锋
里昂认为,李宁品牌及李宁Young第三季零售销售表现优于预期,潜在的2026年特别股息亦可能成为短期股价催化剂,并维持“跑赢大市”评级及20港元目标价。
2026-10-27 15:31
宋芝萦
瑞银指,贝壳约两个月前实施经修订的分配算法,由以往大致平均分配,改为更针对性地将客源导向转化表现较佳的经纪人,旨在提升现有流量效率。
2026-10-27 15:28
陈宇锋
药明康德今年首九个月总订单积压量同比增长36%,超出市场预期。
2026-10-27 15:20
宋芝萦
药明康德将今年全年收入指引由介乎585亿至605亿元人民币上调至介乎610亿至619亿元人民币。
2026-10-27 15:14
陈宇锋
花旗指出,计入李宁Young同比双位数增长后,公司第三季整体品牌零售销售大致持平,管理层计划讨论派发特别股息,为市场带来正面惊喜。
2026-10-27 15:13
宋芝萦
高盛指,裕元集团第三季隐含净利率2.8%至3.5%,显示较第二季1.9%按季改善,相信或反映订单改善后OEM经营杠杆提升,以及效率改善。
2026-10-27 14:58
陈宇锋
Bernstein认为,OptiTROP-Lung06及OptiTROP-Lung04研究均显示出显著生存获益,进一步支持科伦博泰与默沙东合作的TROP2 ADC药物在全球临床试验中的前景。
2026-10-27 14:56
宋芝萦
花旗认为分拆非旅游景点业务并推动港澳文旅独立上市,有助管理层聚焦中国旅游核心业务,并可能抵销控股公司折让。
2026-10-27 14:46
宋芝萦
高盛认为,李宁拟派特别股息属正面惊喜,可成为股价催化剂;在强劲净现金支持下,加上近期大股东增持及回购,对股东回报的重视应可在波动环境中为股价提供支持。
2026-10-27 14:42
陈宇锋
摩根士丹利预计太古地产第三季香港及中国业务表现强劲,并认为太古坊近期重建项目具有增值作用。
2026-10-27 14:34
宋芝萦
中金认为,赛沃替尼联合奥希替尼治疗二线EGFR突变、MET过表达或扩增的非小细胞肺癌患者,在SAFFRON全球III期研究中实现无进展生存期和总生存期双重获益,阿斯利康已就该适应症向美国FDA递交上市申请。
2026-10-28 10:10
宋芝萦
中金认为,百济神州GPC3/4-1BB双抗I期数据延续高客观缓解率,PRMT5抑制剂及CEA ADC早期数据亦表现积极,公司计划于2026年底前启动后线肝癌全球注册性临床,并推动另外两款产品于2027年进入后期开发阶段。
2026-10-28 09:50
宋芝萦
中金预计,香港交易所2026年第三季度收入同比持平、环比下降9%至77.8亿港元。
2026-10-28 09:30
宋芝萦
公司2026年前三季度实现营业收入230.47亿元,同比增长28.3%;归母净利润11.38亿元,同比增长42.3%,业绩符合市场预期。
2026-10-28 09:17
宋芝萦
摩根士丹利表示,会维持黄金为金属类资产首选,并设定2027年第二季目标价每盎司5000美元。
2026-10-27 21:07
陈思宇
花旗下调大金重工2026至2028年纯利预测23%至29%。
2026-10-27 16:45
陈宇锋
瑞银指,汇丰控股第三季拨备前利润较市场预期低3%。
2026-10-27 16:14
陈宇锋
高盛指出,汇丰控股第三季基本除税前利润为100亿美元,较该行预期低4%。
2026-10-27 15:55
陈宇锋
裕元集团第三季表现大致符合预期,市场已消化部分负面因素,该行认为盈警对股价的短期压力可能有限。
2026-10-27 15:43
宋芝萦
药明康德第三季收入166亿元人民币,同比升38%、按季升1.1%,高于瑞银及市场预期。
2026-10-27 15:43
陈宇锋
里昂认为,李宁品牌及李宁Young第三季零售销售表现优于预期,潜在的2026年特别股息亦可能成为短期股价催化剂,并维持“跑赢大市”评级及20港元目标价。
2026-10-27 15:31
宋芝萦
瑞银指,贝壳约两个月前实施经修订的分配算法,由以往大致平均分配,改为更针对性地将客源导向转化表现较佳的经纪人,旨在提升现有流量效率。
2026-10-27 15:28
陈宇锋
药明康德今年首九个月总订单积压量同比增长36%,超出市场预期。
2026-10-27 15:20
宋芝萦
药明康德将今年全年收入指引由介乎585亿至605亿元人民币上调至介乎610亿至619亿元人民币。
2026-10-27 15:14
陈宇锋
花旗指出,计入李宁Young同比双位数增长后,公司第三季整体品牌零售销售大致持平,管理层计划讨论派发特别股息,为市场带来正面惊喜。
2026-10-27 15:13
宋芝萦
高盛指,裕元集团第三季隐含净利率2.8%至3.5%,显示较第二季1.9%按季改善,相信或反映订单改善后OEM经营杠杆提升,以及效率改善。
2026-10-27 14:58
陈宇锋
Bernstein认为,OptiTROP-Lung06及OptiTROP-Lung04研究均显示出显著生存获益,进一步支持科伦博泰与默沙东合作的TROP2 ADC药物在全球临床试验中的前景。
2026-10-27 14:56
宋芝萦
花旗认为分拆非旅游景点业务并推动港澳文旅独立上市,有助管理层聚焦中国旅游核心业务,并可能抵销控股公司折让。
2026-10-27 14:46
宋芝萦
高盛认为,李宁拟派特别股息属正面惊喜,可成为股价催化剂;在强劲净现金支持下,加上近期大股东增持及回购,对股东回报的重视应可在波动环境中为股价提供支持。
2026-10-27 14:42
陈宇锋
摩根士丹利预计太古地产第三季香港及中国业务表现强劲,并认为太古坊近期重建项目具有增值作用。
2026-10-27 14:34
宋芝萦
中金认为,赛沃替尼联合奥希替尼治疗二线EGFR突变、MET过表达或扩增的非小细胞肺癌患者,在SAFFRON全球III期研究中实现无进展生存期和总生存期双重获益,阿斯利康已就该适应症向美国FDA递交上市申请。
2026-10-28 10:10
宋芝萦
中金认为,百济神州GPC3/4-1BB双抗I期数据延续高客观缓解率,PRMT5抑制剂及CEA ADC早期数据亦表现积极,公司计划于2026年底前启动后线肝癌全球注册性临床,并推动另外两款产品于2027年进入后期开发阶段。
2026-10-28 09:50
宋芝萦
中金预计,香港交易所2026年第三季度收入同比持平、环比下降9%至77.8亿港元。
2026-10-28 09:30
宋芝萦
公司2026年前三季度实现营业收入230.47亿元,同比增长28.3%;归母净利润11.38亿元,同比增长42.3%,业绩符合市场预期。
2026-10-28 09:17
宋芝萦
摩根士丹利表示,会维持黄金为金属类资产首选,并设定2027年第二季目标价每盎司5000美元。
2026-10-27 21:07
陈思宇
花旗下调大金重工2026至2028年纯利预测23%至29%。
2026-10-27 16:45
陈宇锋
瑞银指,汇丰控股第三季拨备前利润较市场预期低3%。
2026-10-27 16:14
陈宇锋
高盛指出,汇丰控股第三季基本除税前利润为100亿美元,较该行预期低4%。
2026-10-27 15:55
陈宇锋
裕元集团第三季表现大致符合预期,市场已消化部分负面因素,该行认为盈警对股价的短期压力可能有限。
2026-10-27 15:43
宋芝萦
药明康德第三季收入166亿元人民币,同比升38%、按季升1.1%,高于瑞银及市场预期。
2026-10-27 15:43
陈宇锋
里昂认为,李宁品牌及李宁Young第三季零售销售表现优于预期,潜在的2026年特别股息亦可能成为短期股价催化剂,并维持“跑赢大市”评级及20港元目标价。
2026-10-27 15:31
宋芝萦
瑞银指,贝壳约两个月前实施经修订的分配算法,由以往大致平均分配,改为更针对性地将客源导向转化表现较佳的经纪人,旨在提升现有流量效率。
2026-10-27 15:28
陈宇锋
药明康德今年首九个月总订单积压量同比增长36%,超出市场预期。
2026-10-27 15:20
宋芝萦
药明康德将今年全年收入指引由介乎585亿至605亿元人民币上调至介乎610亿至619亿元人民币。
2026-10-27 15:14
陈宇锋
花旗指出,计入李宁Young同比双位数增长后,公司第三季整体品牌零售销售大致持平,管理层计划讨论派发特别股息,为市场带来正面惊喜。
2026-10-27 15:13
宋芝萦
高盛指,裕元集团第三季隐含净利率2.8%至3.5%,显示较第二季1.9%按季改善,相信或反映订单改善后OEM经营杠杆提升,以及效率改善。
2026-10-27 14:58
陈宇锋
Bernstein认为,OptiTROP-Lung06及OptiTROP-Lung04研究均显示出显著生存获益,进一步支持科伦博泰与默沙东合作的TROP2 ADC药物在全球临床试验中的前景。
2026-10-27 14:56
宋芝萦
花旗认为分拆非旅游景点业务并推动港澳文旅独立上市,有助管理层聚焦中国旅游核心业务,并可能抵销控股公司折让。
2026-10-27 14:46
宋芝萦
高盛认为,李宁拟派特别股息属正面惊喜,可成为股价催化剂;在强劲净现金支持下,加上近期大股东增持及回购,对股东回报的重视应可在波动环境中为股价提供支持。
2026-10-27 14:42
陈宇锋
摩根士丹利预计太古地产第三季香港及中国业务表现强劲,并认为太古坊近期重建项目具有增值作用。
2026-10-27 14:34
宋芝萦
中金认为,赛沃替尼联合奥希替尼治疗二线EGFR突变、MET过表达或扩增的非小细胞肺癌患者,在SAFFRON全球III期研究中实现无进展生存期和总生存期双重获益,阿斯利康已就该适应症向美国FDA递交上市申请。
2026-10-28 10:10
宋芝萦
中金认为,百济神州GPC3/4-1BB双抗I期数据延续高客观缓解率,PRMT5抑制剂及CEA ADC早期数据亦表现积极,公司计划于2026年底前启动后线肝癌全球注册性临床,并推动另外两款产品于2027年进入后期开发阶段。
2026-10-28 09:50
宋芝萦
中金预计,香港交易所2026年第三季度收入同比持平、环比下降9%至77.8亿港元。
2026-10-28 09:30
宋芝萦
公司2026年前三季度实现营业收入230.47亿元,同比增长28.3%;归母净利润11.38亿元,同比增长42.3%,业绩符合市场预期。
2026-10-28 09:17
宋芝萦
摩根士丹利表示,会维持黄金为金属类资产首选,并设定2027年第二季目标价每盎司5000美元。
2026-10-27 21:07
陈思宇
花旗下调大金重工2026至2028年纯利预测23%至29%。
2026-10-27 16:45
陈宇锋
瑞银指,汇丰控股第三季拨备前利润较市场预期低3%。
2026-10-27 16:14
陈宇锋
高盛指出,汇丰控股第三季基本除税前利润为100亿美元,较该行预期低4%。
2026-10-27 15:55
陈宇锋
裕元集团第三季表现大致符合预期,市场已消化部分负面因素,该行认为盈警对股价的短期压力可能有限。
2026-10-27 15:43
宋芝萦
药明康德第三季收入166亿元人民币,同比升38%、按季升1.1%,高于瑞银及市场预期。
2026-10-27 15:43
陈宇锋
里昂认为,李宁品牌及李宁Young第三季零售销售表现优于预期,潜在的2026年特别股息亦可能成为短期股价催化剂,并维持“跑赢大市”评级及20港元目标价。
2026-10-27 15:31
宋芝萦
瑞银指,贝壳约两个月前实施经修订的分配算法,由以往大致平均分配,改为更针对性地将客源导向转化表现较佳的经纪人,旨在提升现有流量效率。
2026-10-27 15:28
陈宇锋
药明康德今年首九个月总订单积压量同比增长36%,超出市场预期。
2026-10-27 15:20
宋芝萦
药明康德将今年全年收入指引由介乎585亿至605亿元人民币上调至介乎610亿至619亿元人民币。
2026-10-27 15:14
陈宇锋
花旗指出,计入李宁Young同比双位数增长后,公司第三季整体品牌零售销售大致持平,管理层计划讨论派发特别股息,为市场带来正面惊喜。
2026-10-27 15:13
宋芝萦
高盛指,裕元集团第三季隐含净利率2.8%至3.5%,显示较第二季1.9%按季改善,相信或反映订单改善后OEM经营杠杆提升,以及效率改善。
2026-10-27 14:58
陈宇锋
Bernstein认为,OptiTROP-Lung06及OptiTROP-Lung04研究均显示出显著生存获益,进一步支持科伦博泰与默沙东合作的TROP2 ADC药物在全球临床试验中的前景。
2026-10-27 14:56
宋芝萦
花旗认为分拆非旅游景点业务并推动港澳文旅独立上市,有助管理层聚焦中国旅游核心业务,并可能抵销控股公司折让。
2026-10-27 14:46
宋芝萦
高盛认为,李宁拟派特别股息属正面惊喜,可成为股价催化剂;在强劲净现金支持下,加上近期大股东增持及回购,对股东回报的重视应可在波动环境中为股价提供支持。
2026-10-27 14:42
陈宇锋
摩根士丹利预计太古地产第三季香港及中国业务表现强劲,并认为太古坊近期重建项目具有增值作用。
2026-10-27 14:34
宋芝萦
中金认为,赛沃替尼联合奥希替尼治疗二线EGFR突变、MET过表达或扩增的非小细胞肺癌患者,在SAFFRON全球III期研究中实现无进展生存期和总生存期双重获益,阿斯利康已就该适应症向美国FDA递交上市申请。
2026-10-28 10:10
宋芝萦
中金认为,百济神州GPC3/4-1BB双抗I期数据延续高客观缓解率,PRMT5抑制剂及CEA ADC早期数据亦表现积极,公司计划于2026年底前启动后线肝癌全球注册性临床,并推动另外两款产品于2027年进入后期开发阶段。
2026-10-28 09:50
宋芝萦
中金预计,香港交易所2026年第三季度收入同比持平、环比下降9%至77.8亿港元。
2026-10-28 09:30
宋芝萦
公司2026年前三季度实现营业收入230.47亿元,同比增长28.3%;归母净利润11.38亿元,同比增长42.3%,业绩符合市场预期。
2026-10-28 09:17
宋芝萦
摩根士丹利表示,会维持黄金为金属类资产首选,并设定2027年第二季目标价每盎司5000美元。
2026-10-27 21:07
陈思宇
花旗下调大金重工2026至2028年纯利预测23%至29%。
2026-10-27 16:45
陈宇锋
瑞银指,汇丰控股第三季拨备前利润较市场预期低3%。
2026-10-27 16:14
陈宇锋
高盛指出,汇丰控股第三季基本除税前利润为100亿美元,较该行预期低4%。
2026-10-27 15:55
陈宇锋
裕元集团第三季表现大致符合预期,市场已消化部分负面因素,该行认为盈警对股价的短期压力可能有限。
2026-10-27 15:43
宋芝萦
药明康德第三季收入166亿元人民币,同比升38%、按季升1.1%,高于瑞银及市场预期。
2026-10-27 15:43
陈宇锋
里昂认为,李宁品牌及李宁Young第三季零售销售表现优于预期,潜在的2026年特别股息亦可能成为短期股价催化剂,并维持“跑赢大市”评级及20港元目标价。
2026-10-27 15:31
宋芝萦
瑞银指,贝壳约两个月前实施经修订的分配算法,由以往大致平均分配,改为更针对性地将客源导向转化表现较佳的经纪人,旨在提升现有流量效率。
2026-10-27 15:28
陈宇锋
药明康德今年首九个月总订单积压量同比增长36%,超出市场预期。
2026-10-27 15:20
宋芝萦
药明康德将今年全年收入指引由介乎585亿至605亿元人民币上调至介乎610亿至619亿元人民币。
2026-10-27 15:14
陈宇锋
花旗指出,计入李宁Young同比双位数增长后,公司第三季整体品牌零售销售大致持平,管理层计划讨论派发特别股息,为市场带来正面惊喜。
2026-10-27 15:13
宋芝萦
高盛指,裕元集团第三季隐含净利率2.8%至3.5%,显示较第二季1.9%按季改善,相信或反映订单改善后OEM经营杠杆提升,以及效率改善。
2026-10-27 14:58
陈宇锋
Bernstein认为,OptiTROP-Lung06及OptiTROP-Lung04研究均显示出显著生存获益,进一步支持科伦博泰与默沙东合作的TROP2 ADC药物在全球临床试验中的前景。
2026-10-27 14:56
宋芝萦
花旗认为分拆非旅游景点业务并推动港澳文旅独立上市,有助管理层聚焦中国旅游核心业务,并可能抵销控股公司折让。
2026-10-27 14:46
宋芝萦
高盛认为,李宁拟派特别股息属正面惊喜,可成为股价催化剂;在强劲净现金支持下,加上近期大股东增持及回购,对股东回报的重视应可在波动环境中为股价提供支持。
2026-10-27 14:42
陈宇锋
摩根士丹利预计太古地产第三季香港及中国业务表现强劲,并认为太古坊近期重建项目具有增值作用。
2026-10-27 14:34
宋芝萦
中金认为,赛沃替尼联合奥希替尼治疗二线EGFR突变、MET过表达或扩增的非小细胞肺癌患者,在SAFFRON全球III期研究中实现无进展生存期和总生存期双重获益,阿斯利康已就该适应症向美国FDA递交上市申请。
2026-10-28 10:10
宋芝萦
中金认为,百济神州GPC3/4-1BB双抗I期数据延续高客观缓解率,PRMT5抑制剂及CEA ADC早期数据亦表现积极,公司计划于2026年底前启动后线肝癌全球注册性临床,并推动另外两款产品于2027年进入后期开发阶段。
2026-10-28 09:50
宋芝萦
中金预计,香港交易所2026年第三季度收入同比持平、环比下降9%至77.8亿港元。
2026-10-28 09:30
宋芝萦
公司2026年前三季度实现营业收入230.47亿元,同比增长28.3%;归母净利润11.38亿元,同比增长42.3%,业绩符合市场预期。
2026-10-28 09:17
宋芝萦
摩根士丹利表示,会维持黄金为金属类资产首选,并设定2027年第二季目标价每盎司5000美元。
2026-10-27 21:07
陈思宇
花旗下调大金重工2026至2028年纯利预测23%至29%。
2026-10-27 16:45
陈宇锋
瑞银指,汇丰控股第三季拨备前利润较市场预期低3%。
2026-10-27 16:14
陈宇锋
高盛指出,汇丰控股第三季基本除税前利润为100亿美元,较该行预期低4%。
2026-10-27 15:55
陈宇锋
裕元集团第三季表现大致符合预期,市场已消化部分负面因素,该行认为盈警对股价的短期压力可能有限。
2026-10-27 15:43
宋芝萦
药明康德第三季收入166亿元人民币,同比升38%、按季升1.1%,高于瑞银及市场预期。
2026-10-27 15:43
陈宇锋
里昂认为,李宁品牌及李宁Young第三季零售销售表现优于预期,潜在的2026年特别股息亦可能成为短期股价催化剂,并维持“跑赢大市”评级及20港元目标价。
2026-10-27 15:31
宋芝萦
瑞银指,贝壳约两个月前实施经修订的分配算法,由以往大致平均分配,改为更针对性地将客源导向转化表现较佳的经纪人,旨在提升现有流量效率。
2026-10-27 15:28
陈宇锋
药明康德今年首九个月总订单积压量同比增长36%,超出市场预期。
2026-10-27 15:20
宋芝萦
药明康德将今年全年收入指引由介乎585亿至605亿元人民币上调至介乎610亿至619亿元人民币。
2026-10-27 15:14
陈宇锋
花旗指出,计入李宁Young同比双位数增长后,公司第三季整体品牌零售销售大致持平,管理层计划讨论派发特别股息,为市场带来正面惊喜。
2026-10-27 15:13
宋芝萦
高盛指,裕元集团第三季隐含净利率2.8%至3.5%,显示较第二季1.9%按季改善,相信或反映订单改善后OEM经营杠杆提升,以及效率改善。
2026-10-27 14:58
陈宇锋
Bernstein认为,OptiTROP-Lung06及OptiTROP-Lung04研究均显示出显著生存获益,进一步支持科伦博泰与默沙东合作的TROP2 ADC药物在全球临床试验中的前景。
2026-10-27 14:56
宋芝萦
花旗认为分拆非旅游景点业务并推动港澳文旅独立上市,有助管理层聚焦中国旅游核心业务,并可能抵销控股公司折让。
2026-10-27 14:46
宋芝萦
高盛认为,李宁拟派特别股息属正面惊喜,可成为股价催化剂;在强劲净现金支持下,加上近期大股东增持及回购,对股东回报的重视应可在波动环境中为股价提供支持。
2026-10-27 14:42
陈宇锋
摩根士丹利预计太古地产第三季香港及中国业务表现强劲,并认为太古坊近期重建项目具有增值作用。
2026-10-27 14:34
宋芝萦
中金认为,赛沃替尼联合奥希替尼治疗二线EGFR突变、MET过表达或扩增的非小细胞肺癌患者,在SAFFRON全球III期研究中实现无进展生存期和总生存期双重获益,阿斯利康已就该适应症向美国FDA递交上市申请。
2026-10-28 10:10
宋芝萦
中金认为,百济神州GPC3/4-1BB双抗I期数据延续高客观缓解率,PRMT5抑制剂及CEA ADC早期数据亦表现积极,公司计划于2026年底前启动后线肝癌全球注册性临床,并推动另外两款产品于2027年进入后期开发阶段。
2026-10-28 09:50
宋芝萦
中金预计,香港交易所2026年第三季度收入同比持平、环比下降9%至77.8亿港元。
2026-10-28 09:30
宋芝萦
公司2026年前三季度实现营业收入230.47亿元,同比增长28.3%;归母净利润11.38亿元,同比增长42.3%,业绩符合市场预期。
2026-10-28 09:17
宋芝萦
摩根士丹利表示,会维持黄金为金属类资产首选,并设定2027年第二季目标价每盎司5000美元。
2026-10-27 21:07
陈思宇
花旗下调大金重工2026至2028年纯利预测23%至29%。
2026-10-27 16:45
陈宇锋
瑞银指,汇丰控股第三季拨备前利润较市场预期低3%。
2026-10-27 16:14
陈宇锋
高盛指出,汇丰控股第三季基本除税前利润为100亿美元,较该行预期低4%。
2026-10-27 15:55
陈宇锋
裕元集团第三季表现大致符合预期,市场已消化部分负面因素,该行认为盈警对股价的短期压力可能有限。
2026-10-27 15:43
宋芝萦
药明康德第三季收入166亿元人民币,同比升38%、按季升1.1%,高于瑞银及市场预期。
2026-10-27 15:43
陈宇锋
里昂认为,李宁品牌及李宁Young第三季零售销售表现优于预期,潜在的2026年特别股息亦可能成为短期股价催化剂,并维持“跑赢大市”评级及20港元目标价。
2026-10-27 15:31
宋芝萦
瑞银指,贝壳约两个月前实施经修订的分配算法,由以往大致平均分配,改为更针对性地将客源导向转化表现较佳的经纪人,旨在提升现有流量效率。
2026-10-27 15:28
陈宇锋
药明康德今年首九个月总订单积压量同比增长36%,超出市场预期。
2026-10-27 15:20
宋芝萦
药明康德将今年全年收入指引由介乎585亿至605亿元人民币上调至介乎610亿至619亿元人民币。
2026-10-27 15:14
陈宇锋
花旗指出,计入李宁Young同比双位数增长后,公司第三季整体品牌零售销售大致持平,管理层计划讨论派发特别股息,为市场带来正面惊喜。
2026-10-27 15:13
宋芝萦
高盛指,裕元集团第三季隐含净利率2.8%至3.5%,显示较第二季1.9%按季改善,相信或反映订单改善后OEM经营杠杆提升,以及效率改善。
2026-10-27 14:58
陈宇锋
Bernstein认为,OptiTROP-Lung06及OptiTROP-Lung04研究均显示出显著生存获益,进一步支持科伦博泰与默沙东合作的TROP2 ADC药物在全球临床试验中的前景。
2026-10-27 14:56
宋芝萦
花旗认为分拆非旅游景点业务并推动港澳文旅独立上市,有助管理层聚焦中国旅游核心业务,并可能抵销控股公司折让。
2026-10-27 14:46
宋芝萦
高盛认为,李宁拟派特别股息属正面惊喜,可成为股价催化剂;在强劲净现金支持下,加上近期大股东增持及回购,对股东回报的重视应可在波动环境中为股价提供支持。
2026-10-27 14:42
陈宇锋
摩根士丹利预计太古地产第三季香港及中国业务表现强劲,并认为太古坊近期重建项目具有增值作用。
2026-10-27 14:34
宋芝萦
中金认为,赛沃替尼联合奥希替尼治疗二线EGFR突变、MET过表达或扩增的非小细胞肺癌患者,在SAFFRON全球III期研究中实现无进展生存期和总生存期双重获益,阿斯利康已就该适应症向美国FDA递交上市申请。
2026-10-28 10:10
宋芝萦
中金认为,百济神州GPC3/4-1BB双抗I期数据延续高客观缓解率,PRMT5抑制剂及CEA ADC早期数据亦表现积极,公司计划于2026年底前启动后线肝癌全球注册性临床,并推动另外两款产品于2027年进入后期开发阶段。
2026-10-28 09:50
宋芝萦
中金预计,香港交易所2026年第三季度收入同比持平、环比下降9%至77.8亿港元。
2026-10-28 09:30
宋芝萦
公司2026年前三季度实现营业收入230.47亿元,同比增长28.3%;归母净利润11.38亿元,同比增长42.3%,业绩符合市场预期。
2026-10-28 09:17
宋芝萦
摩根士丹利表示,会维持黄金为金属类资产首选,并设定2027年第二季目标价每盎司5000美元。
2026-10-27 21:07
陈思宇
花旗下调大金重工2026至2028年纯利预测23%至29%。
2026-10-27 16:45
陈宇锋
瑞银指,汇丰控股第三季拨备前利润较市场预期低3%。
2026-10-27 16:14
陈宇锋
高盛指出,汇丰控股第三季基本除税前利润为100亿美元,较该行预期低4%。
2026-10-27 15:55
陈宇锋
裕元集团第三季表现大致符合预期,市场已消化部分负面因素,该行认为盈警对股价的短期压力可能有限。
2026-10-27 15:43
宋芝萦
药明康德第三季收入166亿元人民币,同比升38%、按季升1.1%,高于瑞银及市场预期。
2026-10-27 15:43
陈宇锋
里昂认为,李宁品牌及李宁Young第三季零售销售表现优于预期,潜在的2026年特别股息亦可能成为短期股价催化剂,并维持“跑赢大市”评级及20港元目标价。
2026-10-27 15:31
宋芝萦
瑞银指,贝壳约两个月前实施经修订的分配算法,由以往大致平均分配,改为更针对性地将客源导向转化表现较佳的经纪人,旨在提升现有流量效率。
2026-10-27 15:28
陈宇锋
药明康德今年首九个月总订单积压量同比增长36%,超出市场预期。
2026-10-27 15:20
宋芝萦
药明康德将今年全年收入指引由介乎585亿至605亿元人民币上调至介乎610亿至619亿元人民币。
2026-10-27 15:14
陈宇锋
花旗指出,计入李宁Young同比双位数增长后,公司第三季整体品牌零售销售大致持平,管理层计划讨论派发特别股息,为市场带来正面惊喜。
2026-10-27 15:13
宋芝萦
高盛指,裕元集团第三季隐含净利率2.8%至3.5%,显示较第二季1.9%按季改善,相信或反映订单改善后OEM经营杠杆提升,以及效率改善。
2026-10-27 14:58
陈宇锋
Bernstein认为,OptiTROP-Lung06及OptiTROP-Lung04研究均显示出显著生存获益,进一步支持科伦博泰与默沙东合作的TROP2 ADC药物在全球临床试验中的前景。
2026-10-27 14:56
宋芝萦
花旗认为分拆非旅游景点业务并推动港澳文旅独立上市,有助管理层聚焦中国旅游核心业务,并可能抵销控股公司折让。
2026-10-27 14:46
宋芝萦
高盛认为,李宁拟派特别股息属正面惊喜,可成为股价催化剂;在强劲净现金支持下,加上近期大股东增持及回购,对股东回报的重视应可在波动环境中为股价提供支持。
2026-10-27 14:42
陈宇锋
摩根士丹利预计太古地产第三季香港及中国业务表现强劲,并认为太古坊近期重建项目具有增值作用。
2026-10-27 14:34
宋芝萦
中金认为,赛沃替尼联合奥希替尼治疗二线EGFR突变、MET过表达或扩增的非小细胞肺癌患者,在SAFFRON全球III期研究中实现无进展生存期和总生存期双重获益,阿斯利康已就该适应症向美国FDA递交上市申请。
2026-10-28 10:10
宋芝萦
中金认为,百济神州GPC3/4-1BB双抗I期数据延续高客观缓解率,PRMT5抑制剂及CEA ADC早期数据亦表现积极,公司计划于2026年底前启动后线肝癌全球注册性临床,并推动另外两款产品于2027年进入后期开发阶段。
2026-10-28 09:50
宋芝萦
中金预计,香港交易所2026年第三季度收入同比持平、环比下降9%至77.8亿港元。
2026-10-28 09:30
宋芝萦
公司2026年前三季度实现营业收入230.47亿元,同比增长28.3%;归母净利润11.38亿元,同比增长42.3%,业绩符合市场预期。
2026-10-28 09:17
宋芝萦
摩根士丹利表示,会维持黄金为金属类资产首选,并设定2027年第二季目标价每盎司5000美元。
2026-10-27 21:07
陈思宇
花旗下调大金重工2026至2028年纯利预测23%至29%。
2026-10-27 16:45
陈宇锋
瑞银指,汇丰控股第三季拨备前利润较市场预期低3%。
2026-10-27 16:14
陈宇锋
高盛指出,汇丰控股第三季基本除税前利润为100亿美元,较该行预期低4%。
2026-10-27 15:55
陈宇锋
裕元集团第三季表现大致符合预期,市场已消化部分负面因素,该行认为盈警对股价的短期压力可能有限。
2026-10-27 15:43
宋芝萦
药明康德第三季收入166亿元人民币,同比升38%、按季升1.1%,高于瑞银及市场预期。
2026-10-27 15:43
陈宇锋
里昂认为,李宁品牌及李宁Young第三季零售销售表现优于预期,潜在的2026年特别股息亦可能成为短期股价催化剂,并维持“跑赢大市”评级及20港元目标价。
2026-10-27 15:31
宋芝萦
瑞银指,贝壳约两个月前实施经修订的分配算法,由以往大致平均分配,改为更针对性地将客源导向转化表现较佳的经纪人,旨在提升现有流量效率。
2026-10-27 15:28
陈宇锋
药明康德今年首九个月总订单积压量同比增长36%,超出市场预期。
2026-10-27 15:20
宋芝萦
药明康德将今年全年收入指引由介乎585亿至605亿元人民币上调至介乎610亿至619亿元人民币。
2026-10-27 15:14
陈宇锋
花旗指出,计入李宁Young同比双位数增长后,公司第三季整体品牌零售销售大致持平,管理层计划讨论派发特别股息,为市场带来正面惊喜。
2026-10-27 15:13
宋芝萦
高盛指,裕元集团第三季隐含净利率2.8%至3.5%,显示较第二季1.9%按季改善,相信或反映订单改善后OEM经营杠杆提升,以及效率改善。
2026-10-27 14:58
陈宇锋
Bernstein认为,OptiTROP-Lung06及OptiTROP-Lung04研究均显示出显著生存获益,进一步支持科伦博泰与默沙东合作的TROP2 ADC药物在全球临床试验中的前景。
2026-10-27 14:56
宋芝萦
花旗认为分拆非旅游景点业务并推动港澳文旅独立上市,有助管理层聚焦中国旅游核心业务,并可能抵销控股公司折让。
2026-10-27 14:46
宋芝萦
高盛认为,李宁拟派特别股息属正面惊喜,可成为股价催化剂;在强劲净现金支持下,加上近期大股东增持及回购,对股东回报的重视应可在波动环境中为股价提供支持。
2026-10-27 14:42
陈宇锋
摩根士丹利预计太古地产第三季香港及中国业务表现强劲,并认为太古坊近期重建项目具有增值作用。
2026-10-27 14:34
宋芝萦
中金认为,赛沃替尼联合奥希替尼治疗二线EGFR突变、MET过表达或扩增的非小细胞肺癌患者,在SAFFRON全球III期研究中实现无进展生存期和总生存期双重获益,阿斯利康已就该适应症向美国FDA递交上市申请。
2026-10-28 10:10
宋芝萦
中金认为,百济神州GPC3/4-1BB双抗I期数据延续高客观缓解率,PRMT5抑制剂及CEA ADC早期数据亦表现积极,公司计划于2026年底前启动后线肝癌全球注册性临床,并推动另外两款产品于2027年进入后期开发阶段。
2026-10-28 09:50
宋芝萦
中金预计,香港交易所2026年第三季度收入同比持平、环比下降9%至77.8亿港元。
2026-10-28 09:30
宋芝萦
公司2026年前三季度实现营业收入230.47亿元,同比增长28.3%;归母净利润11.38亿元,同比增长42.3%,业绩符合市场预期。
2026-10-28 09:17
宋芝萦
摩根士丹利表示,会维持黄金为金属类资产首选,并设定2027年第二季目标价每盎司5000美元。
2026-10-27 21:07
陈思宇
花旗下调大金重工2026至2028年纯利预测23%至29%。
2026-10-27 16:45
陈宇锋
瑞银指,汇丰控股第三季拨备前利润较市场预期低3%。
2026-10-27 16:14
陈宇锋
高盛指出,汇丰控股第三季基本除税前利润为100亿美元,较该行预期低4%。
2026-10-27 15:55
陈宇锋
裕元集团第三季表现大致符合预期,市场已消化部分负面因素,该行认为盈警对股价的短期压力可能有限。
2026-10-27 15:43
宋芝萦
药明康德第三季收入166亿元人民币,同比升38%、按季升1.1%,高于瑞银及市场预期。
2026-10-27 15:43
陈宇锋
里昂认为,李宁品牌及李宁Young第三季零售销售表现优于预期,潜在的2026年特别股息亦可能成为短期股价催化剂,并维持“跑赢大市”评级及20港元目标价。
2026-10-27 15:31
宋芝萦
瑞银指,贝壳约两个月前实施经修订的分配算法,由以往大致平均分配,改为更针对性地将客源导向转化表现较佳的经纪人,旨在提升现有流量效率。
2026-10-27 15:28
陈宇锋
药明康德今年首九个月总订单积压量同比增长36%,超出市场预期。
2026-10-27 15:20
宋芝萦
药明康德将今年全年收入指引由介乎585亿至605亿元人民币上调至介乎610亿至619亿元人民币。
2026-10-27 15:14
陈宇锋
花旗指出,计入李宁Young同比双位数增长后,公司第三季整体品牌零售销售大致持平,管理层计划讨论派发特别股息,为市场带来正面惊喜。
2026-10-27 15:13
宋芝萦
高盛指,裕元集团第三季隐含净利率2.8%至3.5%,显示较第二季1.9%按季改善,相信或反映订单改善后OEM经营杠杆提升,以及效率改善。
2026-10-27 14:58
陈宇锋
Bernstein认为,OptiTROP-Lung06及OptiTROP-Lung04研究均显示出显著生存获益,进一步支持科伦博泰与默沙东合作的TROP2 ADC药物在全球临床试验中的前景。
2026-10-27 14:56
宋芝萦
花旗认为分拆非旅游景点业务并推动港澳文旅独立上市,有助管理层聚焦中国旅游核心业务,并可能抵销控股公司折让。
2026-10-27 14:46
宋芝萦
高盛认为,李宁拟派特别股息属正面惊喜,可成为股价催化剂;在强劲净现金支持下,加上近期大股东增持及回购,对股东回报的重视应可在波动环境中为股价提供支持。
2026-10-27 14:42
陈宇锋
摩根士丹利预计太古地产第三季香港及中国业务表现强劲,并认为太古坊近期重建项目具有增值作用。
2026-10-27 14:34
宋芝萦
中金认为,赛沃替尼联合奥希替尼治疗二线EGFR突变、MET过表达或扩增的非小细胞肺癌患者,在SAFFRON全球III期研究中实现无进展生存期和总生存期双重获益,阿斯利康已就该适应症向美国FDA递交上市申请。
2026-10-28 10:10
宋芝萦
中金认为,百济神州GPC3/4-1BB双抗I期数据延续高客观缓解率,PRMT5抑制剂及CEA ADC早期数据亦表现积极,公司计划于2026年底前启动后线肝癌全球注册性临床,并推动另外两款产品于2027年进入后期开发阶段。
2026-10-28 09:50
宋芝萦
中金预计,香港交易所2026年第三季度收入同比持平、环比下降9%至77.8亿港元。
2026-10-28 09:30
宋芝萦
公司2026年前三季度实现营业收入230.47亿元,同比增长28.3%;归母净利润11.38亿元,同比增长42.3%,业绩符合市场预期。
2026-10-28 09:17
宋芝萦
摩根士丹利表示,会维持黄金为金属类资产首选,并设定2027年第二季目标价每盎司5000美元。
2026-10-27 21:07
陈思宇
花旗下调大金重工2026至2028年纯利预测23%至29%。
2026-10-27 16:45
陈宇锋
瑞银指,汇丰控股第三季拨备前利润较市场预期低3%。
2026-10-27 16:14
陈宇锋
高盛指出,汇丰控股第三季基本除税前利润为100亿美元,较该行预期低4%。
2026-10-27 15:55
陈宇锋
裕元集团第三季表现大致符合预期,市场已消化部分负面因素,该行认为盈警对股价的短期压力可能有限。
2026-10-27 15:43
宋芝萦
药明康德第三季收入166亿元人民币,同比升38%、按季升1.1%,高于瑞银及市场预期。
2026-10-27 15:43
陈宇锋
里昂认为,李宁品牌及李宁Young第三季零售销售表现优于预期,潜在的2026年特别股息亦可能成为短期股价催化剂,并维持“跑赢大市”评级及20港元目标价。
2026-10-27 15:31
宋芝萦
瑞银指,贝壳约两个月前实施经修订的分配算法,由以往大致平均分配,改为更针对性地将客源导向转化表现较佳的经纪人,旨在提升现有流量效率。
2026-10-27 15:28
陈宇锋
药明康德今年首九个月总订单积压量同比增长36%,超出市场预期。
2026-10-27 15:20
宋芝萦
药明康德将今年全年收入指引由介乎585亿至605亿元人民币上调至介乎610亿至619亿元人民币。
2026-10-27 15:14
陈宇锋
花旗指出,计入李宁Young同比双位数增长后,公司第三季整体品牌零售销售大致持平,管理层计划讨论派发特别股息,为市场带来正面惊喜。
2026-10-27 15:13
宋芝萦
高盛指,裕元集团第三季隐含净利率2.8%至3.5%,显示较第二季1.9%按季改善,相信或反映订单改善后OEM经营杠杆提升,以及效率改善。
2026-10-27 14:58
陈宇锋
Bernstein认为,OptiTROP-Lung06及OptiTROP-Lung04研究均显示出显著生存获益,进一步支持科伦博泰与默沙东合作的TROP2 ADC药物在全球临床试验中的前景。
2026-10-27 14:56
宋芝萦
花旗认为分拆非旅游景点业务并推动港澳文旅独立上市,有助管理层聚焦中国旅游核心业务,并可能抵销控股公司折让。
2026-10-27 14:46
宋芝萦
高盛认为,李宁拟派特别股息属正面惊喜,可成为股价催化剂;在强劲净现金支持下,加上近期大股东增持及回购,对股东回报的重视应可在波动环境中为股价提供支持。
2026-10-27 14:42
陈宇锋
摩根士丹利预计太古地产第三季香港及中国业务表现强劲,并认为太古坊近期重建项目具有增值作用。
2026-10-27 14:34
宋芝萦


 扫码下载智通APP