





花旗认为,腾讯发布的Hy4正式版本标志着其在缩小与前沿模型差距方面迈出重要一步,并有助于强化企业AI定位及办公生产力领域的竞争优势。
2026-11-05 13:45
宋芝萦
按2025年GMV计,鸣鸣很忙与万辰集团市占率分别约为43%及34%,两者均具备规模、采购、物流及数字化优势。
2026-11-05 13:43
陈宇锋
晨星维持百胜中国每股公允价值预测600港元,认为当前股价较公允价值折让40%,并对公司未来市场份额提升及利润率改善保持信心
2026-11-05 13:33
宋芝萦
中金预计,福莱特玻璃2026年净亏损为8.3亿元人民币,2027年净利润为4.3亿元人民币。
2026-11-05 11:29
宋芝萦
中金将招商银行2026年收入及股东应占利润预测分别上调1.4%及1.7%,2027年预测分别上调1.4%及3.5%,以反映第三季度净息差略胜预期并按季改善。
2026-11-05 11:11
宋芝萦
海通国际将长飞光纤光缆2026至2028财年归母净利润预测分别上调至91亿元、131亿元及112亿元人民币,仍预计2027财年为业绩高峰。
2026-11-05 10:58
宋芝萦
花旗认为,药明生物可能于第四季度上调整体指引,与费森尤斯达成的生物相似药开发协议亦可能促使公司上调CMO收入的长期目标。
2026-11-05 10:37
宋芝萦
高盛对中国航空业的看法转趋保守,主要受航空燃油价格预测上调及机队老化导致维护成本上升影响,认为春秋航空最有能力应对相关行业逆风。
2026-11-05 10:27
宋芝萦
交银国际大幅上调荣昌生物2026年对外许可收入预测,带动整体利润预期显著改善,管理层对实现全年基础业务损益平衡的目标有信心。
2026-11-05 10:07
宋芝萦
中金认为,在混元系列与顶尖闭源模型仍有差距的前提下,腾讯生态侧的横向整合提供了下限,Buddy One将入口升级为账户体系,使上下文开始正向累积,两者叠加的优势或相对模型能力更具确定性。
2026-11-05 09:42
宋芝萦
中金认为,布鲁可已进入海外成长提速期,短期海外及积木车放量的增长势能值得看好,中长期伴随“三全战略”推进,有望进一步打开成长空间。
2026-11-05 09:08
宋芝萦
百胜中国第三季经调整经营利润同比升6%,较市场预期高3%,受惠于精简营运及商品成本有利带动利润率扩张。
2026-11-04 16:39
陈宇锋
富卫集团第三季新业务价值达2.76亿美元,按实际汇率同比增长14%,高于该行预期的增长11%。
2026-11-04 16:20
陈宇锋
同时录得环比及同比正增长的为理想(环比升33%、同比升9%)及零跑(环比升36%、同比升42%)。
2026-11-04 15:50
陈宇锋
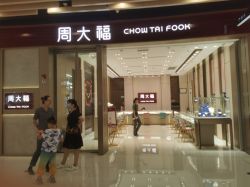
美银证券指出,周大福截至9月底的第二财季主要营运指标均有所转弱,中国同店销售同比增速由第一财季的20%放缓至2.2%。
2026-11-04 15:41
宋芝萦
中国新能源车市场第43周总订单按周增加48%至20.7万辆,十大追踪品牌中有八个录得按周增长。
2026-11-04 15:35
陈宇锋
摩根大通认为,中国AI模型市场需求的下一轮增长拐点较原先预期更迟出现,但市场反应过度悲观,仍看好板块,并将智谱列为首选。
2026-11-04 15:19
宋芝萦
预计2027年服务器DRAM和企业级固态硬盘需求分别同比增长53%和52%,存储需求仍超过新增供应量。
2026-11-04 15:12
陈宇锋
摩根大通认为,AI业务收入增长未必能同步转化为利润,因此更重视增量毛利、付费用户增长及成本纪律。
2026-11-04 14:58
宋芝萦
截至2026年6月30日,公司海外仓库占比已达32%,90%以上订单在发货后10个工作日内完成配送。
2026-11-04 14:40
陈宇锋
花旗认为,腾讯发布的Hy4正式版本标志着其在缩小与前沿模型差距方面迈出重要一步,并有助于强化企业AI定位及办公生产力领域的竞争优势。
2026-11-05 13:45
宋芝萦
按2025年GMV计,鸣鸣很忙与万辰集团市占率分别约为43%及34%,两者均具备规模、采购、物流及数字化优势。
2026-11-05 13:43
陈宇锋
晨星维持百胜中国每股公允价值预测600港元,认为当前股价较公允价值折让40%,并对公司未来市场份额提升及利润率改善保持信心
2026-11-05 13:33
宋芝萦
中金预计,福莱特玻璃2026年净亏损为8.3亿元人民币,2027年净利润为4.3亿元人民币。
2026-11-05 11:29
宋芝萦
中金将招商银行2026年收入及股东应占利润预测分别上调1.4%及1.7%,2027年预测分别上调1.4%及3.5%,以反映第三季度净息差略胜预期并按季改善。
2026-11-05 11:11
宋芝萦
海通国际将长飞光纤光缆2026至2028财年归母净利润预测分别上调至91亿元、131亿元及112亿元人民币,仍预计2027财年为业绩高峰。
2026-11-05 10:58
宋芝萦
花旗认为,药明生物可能于第四季度上调整体指引,与费森尤斯达成的生物相似药开发协议亦可能促使公司上调CMO收入的长期目标。
2026-11-05 10:37
宋芝萦
高盛对中国航空业的看法转趋保守,主要受航空燃油价格预测上调及机队老化导致维护成本上升影响,认为春秋航空最有能力应对相关行业逆风。
2026-11-05 10:27
宋芝萦
交银国际大幅上调荣昌生物2026年对外许可收入预测,带动整体利润预期显著改善,管理层对实现全年基础业务损益平衡的目标有信心。
2026-11-05 10:07
宋芝萦
中金认为,在混元系列与顶尖闭源模型仍有差距的前提下,腾讯生态侧的横向整合提供了下限,Buddy One将入口升级为账户体系,使上下文开始正向累积,两者叠加的优势或相对模型能力更具确定性。
2026-11-05 09:42
宋芝萦
中金认为,布鲁可已进入海外成长提速期,短期海外及积木车放量的增长势能值得看好,中长期伴随“三全战略”推进,有望进一步打开成长空间。
2026-11-05 09:08
宋芝萦
百胜中国第三季经调整经营利润同比升6%,较市场预期高3%,受惠于精简营运及商品成本有利带动利润率扩张。
2026-11-04 16:39
陈宇锋
富卫集团第三季新业务价值达2.76亿美元,按实际汇率同比增长14%,高于该行预期的增长11%。
2026-11-04 16:20
陈宇锋
同时录得环比及同比正增长的为理想(环比升33%、同比升9%)及零跑(环比升36%、同比升42%)。
2026-11-04 15:50
陈宇锋
美银证券指出,周大福截至9月底的第二财季主要营运指标均有所转弱,中国同店销售同比增速由第一财季的20%放缓至2.2%。
2026-11-04 15:41
宋芝萦
中国新能源车市场第43周总订单按周增加48%至20.7万辆,十大追踪品牌中有八个录得按周增长。
2026-11-04 15:35
陈宇锋
摩根大通认为,中国AI模型市场需求的下一轮增长拐点较原先预期更迟出现,但市场反应过度悲观,仍看好板块,并将智谱列为首选。
2026-11-04 15:19
宋芝萦
预计2027年服务器DRAM和企业级固态硬盘需求分别同比增长53%和52%,存储需求仍超过新增供应量。
2026-11-04 15:12
陈宇锋
摩根大通认为,AI业务收入增长未必能同步转化为利润,因此更重视增量毛利、付费用户增长及成本纪律。
2026-11-04 14:58
宋芝萦
截至2026年6月30日,公司海外仓库占比已达32%,90%以上订单在发货后10个工作日内完成配送。
2026-11-04 14:40
陈宇锋
花旗认为,腾讯发布的Hy4正式版本标志着其在缩小与前沿模型差距方面迈出重要一步,并有助于强化企业AI定位及办公生产力领域的竞争优势。
2026-11-05 13:45
宋芝萦
按2025年GMV计,鸣鸣很忙与万辰集团市占率分别约为43%及34%,两者均具备规模、采购、物流及数字化优势。
2026-11-05 13:43
陈宇锋
晨星维持百胜中国每股公允价值预测600港元,认为当前股价较公允价值折让40%,并对公司未来市场份额提升及利润率改善保持信心
2026-11-05 13:33
宋芝萦
中金预计,福莱特玻璃2026年净亏损为8.3亿元人民币,2027年净利润为4.3亿元人民币。
2026-11-05 11:29
宋芝萦
中金将招商银行2026年收入及股东应占利润预测分别上调1.4%及1.7%,2027年预测分别上调1.4%及3.5%,以反映第三季度净息差略胜预期并按季改善。
2026-11-05 11:11
宋芝萦
海通国际将长飞光纤光缆2026至2028财年归母净利润预测分别上调至91亿元、131亿元及112亿元人民币,仍预计2027财年为业绩高峰。
2026-11-05 10:58
宋芝萦
花旗认为,药明生物可能于第四季度上调整体指引,与费森尤斯达成的生物相似药开发协议亦可能促使公司上调CMO收入的长期目标。
2026-11-05 10:37
宋芝萦
高盛对中国航空业的看法转趋保守,主要受航空燃油价格预测上调及机队老化导致维护成本上升影响,认为春秋航空最有能力应对相关行业逆风。
2026-11-05 10:27
宋芝萦
交银国际大幅上调荣昌生物2026年对外许可收入预测,带动整体利润预期显著改善,管理层对实现全年基础业务损益平衡的目标有信心。
2026-11-05 10:07
宋芝萦
中金认为,在混元系列与顶尖闭源模型仍有差距的前提下,腾讯生态侧的横向整合提供了下限,Buddy One将入口升级为账户体系,使上下文开始正向累积,两者叠加的优势或相对模型能力更具确定性。
2026-11-05 09:42
宋芝萦
中金认为,布鲁可已进入海外成长提速期,短期海外及积木车放量的增长势能值得看好,中长期伴随“三全战略”推进,有望进一步打开成长空间。
2026-11-05 09:08
宋芝萦
百胜中国第三季经调整经营利润同比升6%,较市场预期高3%,受惠于精简营运及商品成本有利带动利润率扩张。
2026-11-04 16:39
陈宇锋
富卫集团第三季新业务价值达2.76亿美元,按实际汇率同比增长14%,高于该行预期的增长11%。
2026-11-04 16:20
陈宇锋
同时录得环比及同比正增长的为理想(环比升33%、同比升9%)及零跑(环比升36%、同比升42%)。
2026-11-04 15:50
陈宇锋
美银证券指出,周大福截至9月底的第二财季主要营运指标均有所转弱,中国同店销售同比增速由第一财季的20%放缓至2.2%。
2026-11-04 15:41
宋芝萦
中国新能源车市场第43周总订单按周增加48%至20.7万辆,十大追踪品牌中有八个录得按周增长。
2026-11-04 15:35
陈宇锋
摩根大通认为,中国AI模型市场需求的下一轮增长拐点较原先预期更迟出现,但市场反应过度悲观,仍看好板块,并将智谱列为首选。
2026-11-04 15:19
宋芝萦
预计2027年服务器DRAM和企业级固态硬盘需求分别同比增长53%和52%,存储需求仍超过新增供应量。
2026-11-04 15:12
陈宇锋
摩根大通认为,AI业务收入增长未必能同步转化为利润,因此更重视增量毛利、付费用户增长及成本纪律。
2026-11-04 14:58
宋芝萦
截至2026年6月30日,公司海外仓库占比已达32%,90%以上订单在发货后10个工作日内完成配送。
2026-11-04 14:40
陈宇锋
花旗认为,腾讯发布的Hy4正式版本标志着其在缩小与前沿模型差距方面迈出重要一步,并有助于强化企业AI定位及办公生产力领域的竞争优势。
2026-11-05 13:45
宋芝萦
按2025年GMV计,鸣鸣很忙与万辰集团市占率分别约为43%及34%,两者均具备规模、采购、物流及数字化优势。
2026-11-05 13:43
陈宇锋
晨星维持百胜中国每股公允价值预测600港元,认为当前股价较公允价值折让40%,并对公司未来市场份额提升及利润率改善保持信心
2026-11-05 13:33
宋芝萦
中金预计,福莱特玻璃2026年净亏损为8.3亿元人民币,2027年净利润为4.3亿元人民币。
2026-11-05 11:29
宋芝萦
中金将招商银行2026年收入及股东应占利润预测分别上调1.4%及1.7%,2027年预测分别上调1.4%及3.5%,以反映第三季度净息差略胜预期并按季改善。
2026-11-05 11:11
宋芝萦
海通国际将长飞光纤光缆2026至2028财年归母净利润预测分别上调至91亿元、131亿元及112亿元人民币,仍预计2027财年为业绩高峰。
2026-11-05 10:58
宋芝萦
花旗认为,药明生物可能于第四季度上调整体指引,与费森尤斯达成的生物相似药开发协议亦可能促使公司上调CMO收入的长期目标。
2026-11-05 10:37
宋芝萦
高盛对中国航空业的看法转趋保守,主要受航空燃油价格预测上调及机队老化导致维护成本上升影响,认为春秋航空最有能力应对相关行业逆风。
2026-11-05 10:27
宋芝萦
交银国际大幅上调荣昌生物2026年对外许可收入预测,带动整体利润预期显著改善,管理层对实现全年基础业务损益平衡的目标有信心。
2026-11-05 10:07
宋芝萦
中金认为,在混元系列与顶尖闭源模型仍有差距的前提下,腾讯生态侧的横向整合提供了下限,Buddy One将入口升级为账户体系,使上下文开始正向累积,两者叠加的优势或相对模型能力更具确定性。
2026-11-05 09:42
宋芝萦
中金认为,布鲁可已进入海外成长提速期,短期海外及积木车放量的增长势能值得看好,中长期伴随“三全战略”推进,有望进一步打开成长空间。
2026-11-05 09:08
宋芝萦
百胜中国第三季经调整经营利润同比升6%,较市场预期高3%,受惠于精简营运及商品成本有利带动利润率扩张。
2026-11-04 16:39
陈宇锋
富卫集团第三季新业务价值达2.76亿美元,按实际汇率同比增长14%,高于该行预期的增长11%。
2026-11-04 16:20
陈宇锋
同时录得环比及同比正增长的为理想(环比升33%、同比升9%)及零跑(环比升36%、同比升42%)。
2026-11-04 15:50
陈宇锋
美银证券指出,周大福截至9月底的第二财季主要营运指标均有所转弱,中国同店销售同比增速由第一财季的20%放缓至2.2%。
2026-11-04 15:41
宋芝萦
中国新能源车市场第43周总订单按周增加48%至20.7万辆,十大追踪品牌中有八个录得按周增长。
2026-11-04 15:35
陈宇锋
摩根大通认为,中国AI模型市场需求的下一轮增长拐点较原先预期更迟出现,但市场反应过度悲观,仍看好板块,并将智谱列为首选。
2026-11-04 15:19
宋芝萦
预计2027年服务器DRAM和企业级固态硬盘需求分别同比增长53%和52%,存储需求仍超过新增供应量。
2026-11-04 15:12
陈宇锋
摩根大通认为,AI业务收入增长未必能同步转化为利润,因此更重视增量毛利、付费用户增长及成本纪律。
2026-11-04 14:58
宋芝萦
截至2026年6月30日,公司海外仓库占比已达32%,90%以上订单在发货后10个工作日内完成配送。
2026-11-04 14:40
陈宇锋
花旗认为,腾讯发布的Hy4正式版本标志着其在缩小与前沿模型差距方面迈出重要一步,并有助于强化企业AI定位及办公生产力领域的竞争优势。
2026-11-05 13:45
宋芝萦
按2025年GMV计,鸣鸣很忙与万辰集团市占率分别约为43%及34%,两者均具备规模、采购、物流及数字化优势。
2026-11-05 13:43
陈宇锋
晨星维持百胜中国每股公允价值预测600港元,认为当前股价较公允价值折让40%,并对公司未来市场份额提升及利润率改善保持信心
2026-11-05 13:33
宋芝萦
中金预计,福莱特玻璃2026年净亏损为8.3亿元人民币,2027年净利润为4.3亿元人民币。
2026-11-05 11:29
宋芝萦
中金将招商银行2026年收入及股东应占利润预测分别上调1.4%及1.7%,2027年预测分别上调1.4%及3.5%,以反映第三季度净息差略胜预期并按季改善。
2026-11-05 11:11
宋芝萦
海通国际将长飞光纤光缆2026至2028财年归母净利润预测分别上调至91亿元、131亿元及112亿元人民币,仍预计2027财年为业绩高峰。
2026-11-05 10:58
宋芝萦
花旗认为,药明生物可能于第四季度上调整体指引,与费森尤斯达成的生物相似药开发协议亦可能促使公司上调CMO收入的长期目标。
2026-11-05 10:37
宋芝萦
高盛对中国航空业的看法转趋保守,主要受航空燃油价格预测上调及机队老化导致维护成本上升影响,认为春秋航空最有能力应对相关行业逆风。
2026-11-05 10:27
宋芝萦
交银国际大幅上调荣昌生物2026年对外许可收入预测,带动整体利润预期显著改善,管理层对实现全年基础业务损益平衡的目标有信心。
2026-11-05 10:07
宋芝萦
中金认为,在混元系列与顶尖闭源模型仍有差距的前提下,腾讯生态侧的横向整合提供了下限,Buddy One将入口升级为账户体系,使上下文开始正向累积,两者叠加的优势或相对模型能力更具确定性。
2026-11-05 09:42
宋芝萦
中金认为,布鲁可已进入海外成长提速期,短期海外及积木车放量的增长势能值得看好,中长期伴随“三全战略”推进,有望进一步打开成长空间。
2026-11-05 09:08
宋芝萦
百胜中国第三季经调整经营利润同比升6%,较市场预期高3%,受惠于精简营运及商品成本有利带动利润率扩张。
2026-11-04 16:39
陈宇锋
富卫集团第三季新业务价值达2.76亿美元,按实际汇率同比增长14%,高于该行预期的增长11%。
2026-11-04 16:20
陈宇锋
同时录得环比及同比正增长的为理想(环比升33%、同比升9%)及零跑(环比升36%、同比升42%)。
2026-11-04 15:50
陈宇锋
美银证券指出,周大福截至9月底的第二财季主要营运指标均有所转弱,中国同店销售同比增速由第一财季的20%放缓至2.2%。
2026-11-04 15:41
宋芝萦
中国新能源车市场第43周总订单按周增加48%至20.7万辆,十大追踪品牌中有八个录得按周增长。
2026-11-04 15:35
陈宇锋
摩根大通认为,中国AI模型市场需求的下一轮增长拐点较原先预期更迟出现,但市场反应过度悲观,仍看好板块,并将智谱列为首选。
2026-11-04 15:19
宋芝萦
预计2027年服务器DRAM和企业级固态硬盘需求分别同比增长53%和52%,存储需求仍超过新增供应量。
2026-11-04 15:12
陈宇锋
摩根大通认为,AI业务收入增长未必能同步转化为利润,因此更重视增量毛利、付费用户增长及成本纪律。
2026-11-04 14:58
宋芝萦
截至2026年6月30日,公司海外仓库占比已达32%,90%以上订单在发货后10个工作日内完成配送。
2026-11-04 14:40
陈宇锋
花旗认为,腾讯发布的Hy4正式版本标志着其在缩小与前沿模型差距方面迈出重要一步,并有助于强化企业AI定位及办公生产力领域的竞争优势。
2026-11-05 13:45
宋芝萦
按2025年GMV计,鸣鸣很忙与万辰集团市占率分别约为43%及34%,两者均具备规模、采购、物流及数字化优势。
2026-11-05 13:43
陈宇锋
晨星维持百胜中国每股公允价值预测600港元,认为当前股价较公允价值折让40%,并对公司未来市场份额提升及利润率改善保持信心
2026-11-05 13:33
宋芝萦
中金预计,福莱特玻璃2026年净亏损为8.3亿元人民币,2027年净利润为4.3亿元人民币。
2026-11-05 11:29
宋芝萦
中金将招商银行2026年收入及股东应占利润预测分别上调1.4%及1.7%,2027年预测分别上调1.4%及3.5%,以反映第三季度净息差略胜预期并按季改善。
2026-11-05 11:11
宋芝萦
海通国际将长飞光纤光缆2026至2028财年归母净利润预测分别上调至91亿元、131亿元及112亿元人民币,仍预计2027财年为业绩高峰。
2026-11-05 10:58
宋芝萦
花旗认为,药明生物可能于第四季度上调整体指引,与费森尤斯达成的生物相似药开发协议亦可能促使公司上调CMO收入的长期目标。
2026-11-05 10:37
宋芝萦
高盛对中国航空业的看法转趋保守,主要受航空燃油价格预测上调及机队老化导致维护成本上升影响,认为春秋航空最有能力应对相关行业逆风。
2026-11-05 10:27
宋芝萦
交银国际大幅上调荣昌生物2026年对外许可收入预测,带动整体利润预期显著改善,管理层对实现全年基础业务损益平衡的目标有信心。
2026-11-05 10:07
宋芝萦
中金认为,在混元系列与顶尖闭源模型仍有差距的前提下,腾讯生态侧的横向整合提供了下限,Buddy One将入口升级为账户体系,使上下文开始正向累积,两者叠加的优势或相对模型能力更具确定性。
2026-11-05 09:42
宋芝萦
中金认为,布鲁可已进入海外成长提速期,短期海外及积木车放量的增长势能值得看好,中长期伴随“三全战略”推进,有望进一步打开成长空间。
2026-11-05 09:08
宋芝萦
百胜中国第三季经调整经营利润同比升6%,较市场预期高3%,受惠于精简营运及商品成本有利带动利润率扩张。
2026-11-04 16:39
陈宇锋
富卫集团第三季新业务价值达2.76亿美元,按实际汇率同比增长14%,高于该行预期的增长11%。
2026-11-04 16:20
陈宇锋
同时录得环比及同比正增长的为理想(环比升33%、同比升9%)及零跑(环比升36%、同比升42%)。
2026-11-04 15:50
陈宇锋
美银证券指出,周大福截至9月底的第二财季主要营运指标均有所转弱,中国同店销售同比增速由第一财季的20%放缓至2.2%。
2026-11-04 15:41
宋芝萦
中国新能源车市场第43周总订单按周增加48%至20.7万辆,十大追踪品牌中有八个录得按周增长。
2026-11-04 15:35
陈宇锋
摩根大通认为,中国AI模型市场需求的下一轮增长拐点较原先预期更迟出现,但市场反应过度悲观,仍看好板块,并将智谱列为首选。
2026-11-04 15:19
宋芝萦
预计2027年服务器DRAM和企业级固态硬盘需求分别同比增长53%和52%,存储需求仍超过新增供应量。
2026-11-04 15:12
陈宇锋
摩根大通认为,AI业务收入增长未必能同步转化为利润,因此更重视增量毛利、付费用户增长及成本纪律。
2026-11-04 14:58
宋芝萦
截至2026年6月30日,公司海外仓库占比已达32%,90%以上订单在发货后10个工作日内完成配送。
2026-11-04 14:40
陈宇锋
花旗认为,腾讯发布的Hy4正式版本标志着其在缩小与前沿模型差距方面迈出重要一步,并有助于强化企业AI定位及办公生产力领域的竞争优势。
2026-11-05 13:45
宋芝萦
按2025年GMV计,鸣鸣很忙与万辰集团市占率分别约为43%及34%,两者均具备规模、采购、物流及数字化优势。
2026-11-05 13:43
陈宇锋
晨星维持百胜中国每股公允价值预测600港元,认为当前股价较公允价值折让40%,并对公司未来市场份额提升及利润率改善保持信心
2026-11-05 13:33
宋芝萦
中金预计,福莱特玻璃2026年净亏损为8.3亿元人民币,2027年净利润为4.3亿元人民币。
2026-11-05 11:29
宋芝萦
中金将招商银行2026年收入及股东应占利润预测分别上调1.4%及1.7%,2027年预测分别上调1.4%及3.5%,以反映第三季度净息差略胜预期并按季改善。
2026-11-05 11:11
宋芝萦
海通国际将长飞光纤光缆2026至2028财年归母净利润预测分别上调至91亿元、131亿元及112亿元人民币,仍预计2027财年为业绩高峰。
2026-11-05 10:58
宋芝萦
花旗认为,药明生物可能于第四季度上调整体指引,与费森尤斯达成的生物相似药开发协议亦可能促使公司上调CMO收入的长期目标。
2026-11-05 10:37
宋芝萦
高盛对中国航空业的看法转趋保守,主要受航空燃油价格预测上调及机队老化导致维护成本上升影响,认为春秋航空最有能力应对相关行业逆风。
2026-11-05 10:27
宋芝萦
交银国际大幅上调荣昌生物2026年对外许可收入预测,带动整体利润预期显著改善,管理层对实现全年基础业务损益平衡的目标有信心。
2026-11-05 10:07
宋芝萦
中金认为,在混元系列与顶尖闭源模型仍有差距的前提下,腾讯生态侧的横向整合提供了下限,Buddy One将入口升级为账户体系,使上下文开始正向累积,两者叠加的优势或相对模型能力更具确定性。
2026-11-05 09:42
宋芝萦
中金认为,布鲁可已进入海外成长提速期,短期海外及积木车放量的增长势能值得看好,中长期伴随“三全战略”推进,有望进一步打开成长空间。
2026-11-05 09:08
宋芝萦
百胜中国第三季经调整经营利润同比升6%,较市场预期高3%,受惠于精简营运及商品成本有利带动利润率扩张。
2026-11-04 16:39
陈宇锋
富卫集团第三季新业务价值达2.76亿美元,按实际汇率同比增长14%,高于该行预期的增长11%。
2026-11-04 16:20
陈宇锋
同时录得环比及同比正增长的为理想(环比升33%、同比升9%)及零跑(环比升36%、同比升42%)。
2026-11-04 15:50
陈宇锋
美银证券指出,周大福截至9月底的第二财季主要营运指标均有所转弱,中国同店销售同比增速由第一财季的20%放缓至2.2%。
2026-11-04 15:41
宋芝萦
中国新能源车市场第43周总订单按周增加48%至20.7万辆,十大追踪品牌中有八个录得按周增长。
2026-11-04 15:35
陈宇锋
摩根大通认为,中国AI模型市场需求的下一轮增长拐点较原先预期更迟出现,但市场反应过度悲观,仍看好板块,并将智谱列为首选。
2026-11-04 15:19
宋芝萦
预计2027年服务器DRAM和企业级固态硬盘需求分别同比增长53%和52%,存储需求仍超过新增供应量。
2026-11-04 15:12
陈宇锋
摩根大通认为,AI业务收入增长未必能同步转化为利润,因此更重视增量毛利、付费用户增长及成本纪律。
2026-11-04 14:58
宋芝萦
截至2026年6月30日,公司海外仓库占比已达32%,90%以上订单在发货后10个工作日内完成配送。
2026-11-04 14:40
陈宇锋
花旗认为,腾讯发布的Hy4正式版本标志着其在缩小与前沿模型差距方面迈出重要一步,并有助于强化企业AI定位及办公生产力领域的竞争优势。
2026-11-05 13:45
宋芝萦
按2025年GMV计,鸣鸣很忙与万辰集团市占率分别约为43%及34%,两者均具备规模、采购、物流及数字化优势。
2026-11-05 13:43
陈宇锋
晨星维持百胜中国每股公允价值预测600港元,认为当前股价较公允价值折让40%,并对公司未来市场份额提升及利润率改善保持信心
2026-11-05 13:33
宋芝萦
中金预计,福莱特玻璃2026年净亏损为8.3亿元人民币,2027年净利润为4.3亿元人民币。
2026-11-05 11:29
宋芝萦
中金将招商银行2026年收入及股东应占利润预测分别上调1.4%及1.7%,2027年预测分别上调1.4%及3.5%,以反映第三季度净息差略胜预期并按季改善。
2026-11-05 11:11
宋芝萦
海通国际将长飞光纤光缆2026至2028财年归母净利润预测分别上调至91亿元、131亿元及112亿元人民币,仍预计2027财年为业绩高峰。
2026-11-05 10:58
宋芝萦
花旗认为,药明生物可能于第四季度上调整体指引,与费森尤斯达成的生物相似药开发协议亦可能促使公司上调CMO收入的长期目标。
2026-11-05 10:37
宋芝萦
高盛对中国航空业的看法转趋保守,主要受航空燃油价格预测上调及机队老化导致维护成本上升影响,认为春秋航空最有能力应对相关行业逆风。
2026-11-05 10:27
宋芝萦
交银国际大幅上调荣昌生物2026年对外许可收入预测,带动整体利润预期显著改善,管理层对实现全年基础业务损益平衡的目标有信心。
2026-11-05 10:07
宋芝萦
中金认为,在混元系列与顶尖闭源模型仍有差距的前提下,腾讯生态侧的横向整合提供了下限,Buddy One将入口升级为账户体系,使上下文开始正向累积,两者叠加的优势或相对模型能力更具确定性。
2026-11-05 09:42
宋芝萦
中金认为,布鲁可已进入海外成长提速期,短期海外及积木车放量的增长势能值得看好,中长期伴随“三全战略”推进,有望进一步打开成长空间。
2026-11-05 09:08
宋芝萦
百胜中国第三季经调整经营利润同比升6%,较市场预期高3%,受惠于精简营运及商品成本有利带动利润率扩张。
2026-11-04 16:39
陈宇锋
富卫集团第三季新业务价值达2.76亿美元,按实际汇率同比增长14%,高于该行预期的增长11%。
2026-11-04 16:20
陈宇锋
同时录得环比及同比正增长的为理想(环比升33%、同比升9%)及零跑(环比升36%、同比升42%)。
2026-11-04 15:50
陈宇锋
美银证券指出,周大福截至9月底的第二财季主要营运指标均有所转弱,中国同店销售同比增速由第一财季的20%放缓至2.2%。
2026-11-04 15:41
宋芝萦
中国新能源车市场第43周总订单按周增加48%至20.7万辆,十大追踪品牌中有八个录得按周增长。
2026-11-04 15:35
陈宇锋
摩根大通认为,中国AI模型市场需求的下一轮增长拐点较原先预期更迟出现,但市场反应过度悲观,仍看好板块,并将智谱列为首选。
2026-11-04 15:19
宋芝萦
预计2027年服务器DRAM和企业级固态硬盘需求分别同比增长53%和52%,存储需求仍超过新增供应量。
2026-11-04 15:12
陈宇锋
摩根大通认为,AI业务收入增长未必能同步转化为利润,因此更重视增量毛利、付费用户增长及成本纪律。
2026-11-04 14:58
宋芝萦
截至2026年6月30日,公司海外仓库占比已达32%,90%以上订单在发货后10个工作日内完成配送。
2026-11-04 14:40
陈宇锋
花旗认为,腾讯发布的Hy4正式版本标志着其在缩小与前沿模型差距方面迈出重要一步,并有助于强化企业AI定位及办公生产力领域的竞争优势。
2026-11-05 13:45
宋芝萦
按2025年GMV计,鸣鸣很忙与万辰集团市占率分别约为43%及34%,两者均具备规模、采购、物流及数字化优势。
2026-11-05 13:43
陈宇锋
晨星维持百胜中国每股公允价值预测600港元,认为当前股价较公允价值折让40%,并对公司未来市场份额提升及利润率改善保持信心
2026-11-05 13:33
宋芝萦
中金预计,福莱特玻璃2026年净亏损为8.3亿元人民币,2027年净利润为4.3亿元人民币。
2026-11-05 11:29
宋芝萦
中金将招商银行2026年收入及股东应占利润预测分别上调1.4%及1.7%,2027年预测分别上调1.4%及3.5%,以反映第三季度净息差略胜预期并按季改善。
2026-11-05 11:11
宋芝萦
海通国际将长飞光纤光缆2026至2028财年归母净利润预测分别上调至91亿元、131亿元及112亿元人民币,仍预计2027财年为业绩高峰。
2026-11-05 10:58
宋芝萦
花旗认为,药明生物可能于第四季度上调整体指引,与费森尤斯达成的生物相似药开发协议亦可能促使公司上调CMO收入的长期目标。
2026-11-05 10:37
宋芝萦
高盛对中国航空业的看法转趋保守,主要受航空燃油价格预测上调及机队老化导致维护成本上升影响,认为春秋航空最有能力应对相关行业逆风。
2026-11-05 10:27
宋芝萦
交银国际大幅上调荣昌生物2026年对外许可收入预测,带动整体利润预期显著改善,管理层对实现全年基础业务损益平衡的目标有信心。
2026-11-05 10:07
宋芝萦
中金认为,在混元系列与顶尖闭源模型仍有差距的前提下,腾讯生态侧的横向整合提供了下限,Buddy One将入口升级为账户体系,使上下文开始正向累积,两者叠加的优势或相对模型能力更具确定性。
2026-11-05 09:42
宋芝萦
中金认为,布鲁可已进入海外成长提速期,短期海外及积木车放量的增长势能值得看好,中长期伴随“三全战略”推进,有望进一步打开成长空间。
2026-11-05 09:08
宋芝萦
百胜中国第三季经调整经营利润同比升6%,较市场预期高3%,受惠于精简营运及商品成本有利带动利润率扩张。
2026-11-04 16:39
陈宇锋
富卫集团第三季新业务价值达2.76亿美元,按实际汇率同比增长14%,高于该行预期的增长11%。
2026-11-04 16:20
陈宇锋
同时录得环比及同比正增长的为理想(环比升33%、同比升9%)及零跑(环比升36%、同比升42%)。
2026-11-04 15:50
陈宇锋
美银证券指出,周大福截至9月底的第二财季主要营运指标均有所转弱,中国同店销售同比增速由第一财季的20%放缓至2.2%。
2026-11-04 15:41
宋芝萦
中国新能源车市场第43周总订单按周增加48%至20.7万辆,十大追踪品牌中有八个录得按周增长。
2026-11-04 15:35
陈宇锋
摩根大通认为,中国AI模型市场需求的下一轮增长拐点较原先预期更迟出现,但市场反应过度悲观,仍看好板块,并将智谱列为首选。
2026-11-04 15:19
宋芝萦
预计2027年服务器DRAM和企业级固态硬盘需求分别同比增长53%和52%,存储需求仍超过新增供应量。
2026-11-04 15:12
陈宇锋
摩根大通认为,AI业务收入增长未必能同步转化为利润,因此更重视增量毛利、付费用户增长及成本纪律。
2026-11-04 14:58
宋芝萦
截至2026年6月30日,公司海外仓库占比已达32%,90%以上订单在发货后10个工作日内完成配送。
2026-11-04 14:40
陈宇锋
花旗认为,腾讯发布的Hy4正式版本标志着其在缩小与前沿模型差距方面迈出重要一步,并有助于强化企业AI定位及办公生产力领域的竞争优势。
2026-11-05 13:45
宋芝萦
按2025年GMV计,鸣鸣很忙与万辰集团市占率分别约为43%及34%,两者均具备规模、采购、物流及数字化优势。
2026-11-05 13:43
陈宇锋
晨星维持百胜中国每股公允价值预测600港元,认为当前股价较公允价值折让40%,并对公司未来市场份额提升及利润率改善保持信心
2026-11-05 13:33
宋芝萦
中金预计,福莱特玻璃2026年净亏损为8.3亿元人民币,2027年净利润为4.3亿元人民币。
2026-11-05 11:29
宋芝萦
中金将招商银行2026年收入及股东应占利润预测分别上调1.4%及1.7%,2027年预测分别上调1.4%及3.5%,以反映第三季度净息差略胜预期并按季改善。
2026-11-05 11:11
宋芝萦
海通国际将长飞光纤光缆2026至2028财年归母净利润预测分别上调至91亿元、131亿元及112亿元人民币,仍预计2027财年为业绩高峰。
2026-11-05 10:58
宋芝萦
花旗认为,药明生物可能于第四季度上调整体指引,与费森尤斯达成的生物相似药开发协议亦可能促使公司上调CMO收入的长期目标。
2026-11-05 10:37
宋芝萦
高盛对中国航空业的看法转趋保守,主要受航空燃油价格预测上调及机队老化导致维护成本上升影响,认为春秋航空最有能力应对相关行业逆风。
2026-11-05 10:27
宋芝萦
交银国际大幅上调荣昌生物2026年对外许可收入预测,带动整体利润预期显著改善,管理层对实现全年基础业务损益平衡的目标有信心。
2026-11-05 10:07
宋芝萦
中金认为,在混元系列与顶尖闭源模型仍有差距的前提下,腾讯生态侧的横向整合提供了下限,Buddy One将入口升级为账户体系,使上下文开始正向累积,两者叠加的优势或相对模型能力更具确定性。
2026-11-05 09:42
宋芝萦
中金认为,布鲁可已进入海外成长提速期,短期海外及积木车放量的增长势能值得看好,中长期伴随“三全战略”推进,有望进一步打开成长空间。
2026-11-05 09:08
宋芝萦
百胜中国第三季经调整经营利润同比升6%,较市场预期高3%,受惠于精简营运及商品成本有利带动利润率扩张。
2026-11-04 16:39
陈宇锋
富卫集团第三季新业务价值达2.76亿美元,按实际汇率同比增长14%,高于该行预期的增长11%。
2026-11-04 16:20
陈宇锋
同时录得环比及同比正增长的为理想(环比升33%、同比升9%)及零跑(环比升36%、同比升42%)。
2026-11-04 15:50
陈宇锋
美银证券指出,周大福截至9月底的第二财季主要营运指标均有所转弱,中国同店销售同比增速由第一财季的20%放缓至2.2%。
2026-11-04 15:41
宋芝萦
中国新能源车市场第43周总订单按周增加48%至20.7万辆,十大追踪品牌中有八个录得按周增长。
2026-11-04 15:35
陈宇锋
摩根大通认为,中国AI模型市场需求的下一轮增长拐点较原先预期更迟出现,但市场反应过度悲观,仍看好板块,并将智谱列为首选。
2026-11-04 15:19
宋芝萦
预计2027年服务器DRAM和企业级固态硬盘需求分别同比增长53%和52%,存储需求仍超过新增供应量。
2026-11-04 15:12
陈宇锋
摩根大通认为,AI业务收入增长未必能同步转化为利润,因此更重视增量毛利、付费用户增长及成本纪律。
2026-11-04 14:58
宋芝萦
截至2026年6月30日,公司海外仓库占比已达32%,90%以上订单在发货后10个工作日内完成配送。
2026-11-04 14:40
陈宇锋
花旗认为,腾讯发布的Hy4正式版本标志着其在缩小与前沿模型差距方面迈出重要一步,并有助于强化企业AI定位及办公生产力领域的竞争优势。
2026-11-05 13:45
宋芝萦
按2025年GMV计,鸣鸣很忙与万辰集团市占率分别约为43%及34%,两者均具备规模、采购、物流及数字化优势。
2026-11-05 13:43
陈宇锋
晨星维持百胜中国每股公允价值预测600港元,认为当前股价较公允价值折让40%,并对公司未来市场份额提升及利润率改善保持信心
2026-11-05 13:33
宋芝萦
中金预计,福莱特玻璃2026年净亏损为8.3亿元人民币,2027年净利润为4.3亿元人民币。
2026-11-05 11:29
宋芝萦
中金将招商银行2026年收入及股东应占利润预测分别上调1.4%及1.7%,2027年预测分别上调1.4%及3.5%,以反映第三季度净息差略胜预期并按季改善。
2026-11-05 11:11
宋芝萦
海通国际将长飞光纤光缆2026至2028财年归母净利润预测分别上调至91亿元、131亿元及112亿元人民币,仍预计2027财年为业绩高峰。
2026-11-05 10:58
宋芝萦
花旗认为,药明生物可能于第四季度上调整体指引,与费森尤斯达成的生物相似药开发协议亦可能促使公司上调CMO收入的长期目标。
2026-11-05 10:37
宋芝萦
高盛对中国航空业的看法转趋保守,主要受航空燃油价格预测上调及机队老化导致维护成本上升影响,认为春秋航空最有能力应对相关行业逆风。
2026-11-05 10:27
宋芝萦
交银国际大幅上调荣昌生物2026年对外许可收入预测,带动整体利润预期显著改善,管理层对实现全年基础业务损益平衡的目标有信心。
2026-11-05 10:07
宋芝萦
中金认为,在混元系列与顶尖闭源模型仍有差距的前提下,腾讯生态侧的横向整合提供了下限,Buddy One将入口升级为账户体系,使上下文开始正向累积,两者叠加的优势或相对模型能力更具确定性。
2026-11-05 09:42
宋芝萦
中金认为,布鲁可已进入海外成长提速期,短期海外及积木车放量的增长势能值得看好,中长期伴随“三全战略”推进,有望进一步打开成长空间。
2026-11-05 09:08
宋芝萦
百胜中国第三季经调整经营利润同比升6%,较市场预期高3%,受惠于精简营运及商品成本有利带动利润率扩张。
2026-11-04 16:39
陈宇锋
富卫集团第三季新业务价值达2.76亿美元,按实际汇率同比增长14%,高于该行预期的增长11%。
2026-11-04 16:20
陈宇锋
同时录得环比及同比正增长的为理想(环比升33%、同比升9%)及零跑(环比升36%、同比升42%)。
2026-11-04 15:50
陈宇锋
美银证券指出,周大福截至9月底的第二财季主要营运指标均有所转弱,中国同店销售同比增速由第一财季的20%放缓至2.2%。
2026-11-04 15:41
宋芝萦
中国新能源车市场第43周总订单按周增加48%至20.7万辆,十大追踪品牌中有八个录得按周增长。
2026-11-04 15:35
陈宇锋
摩根大通认为,中国AI模型市场需求的下一轮增长拐点较原先预期更迟出现,但市场反应过度悲观,仍看好板块,并将智谱列为首选。
2026-11-04 15:19
宋芝萦
预计2027年服务器DRAM和企业级固态硬盘需求分别同比增长53%和52%,存储需求仍超过新增供应量。
2026-11-04 15:12
陈宇锋
摩根大通认为,AI业务收入增长未必能同步转化为利润,因此更重视增量毛利、付费用户增长及成本纪律。
2026-11-04 14:58
宋芝萦
截至2026年6月30日,公司海外仓库占比已达32%,90%以上订单在发货后10个工作日内完成配送。
2026-11-04 14:40
陈宇锋
花旗认为,腾讯发布的Hy4正式版本标志着其在缩小与前沿模型差距方面迈出重要一步,并有助于强化企业AI定位及办公生产力领域的竞争优势。
2026-11-05 13:45
宋芝萦
按2025年GMV计,鸣鸣很忙与万辰集团市占率分别约为43%及34%,两者均具备规模、采购、物流及数字化优势。
2026-11-05 13:43
陈宇锋
晨星维持百胜中国每股公允价值预测600港元,认为当前股价较公允价值折让40%,并对公司未来市场份额提升及利润率改善保持信心
2026-11-05 13:33
宋芝萦
中金预计,福莱特玻璃2026年净亏损为8.3亿元人民币,2027年净利润为4.3亿元人民币。
2026-11-05 11:29
宋芝萦
中金将招商银行2026年收入及股东应占利润预测分别上调1.4%及1.7%,2027年预测分别上调1.4%及3.5%,以反映第三季度净息差略胜预期并按季改善。
2026-11-05 11:11
宋芝萦
海通国际将长飞光纤光缆2026至2028财年归母净利润预测分别上调至91亿元、131亿元及112亿元人民币,仍预计2027财年为业绩高峰。
2026-11-05 10:58
宋芝萦
花旗认为,药明生物可能于第四季度上调整体指引,与费森尤斯达成的生物相似药开发协议亦可能促使公司上调CMO收入的长期目标。
2026-11-05 10:37
宋芝萦
高盛对中国航空业的看法转趋保守,主要受航空燃油价格预测上调及机队老化导致维护成本上升影响,认为春秋航空最有能力应对相关行业逆风。
2026-11-05 10:27
宋芝萦
交银国际大幅上调荣昌生物2026年对外许可收入预测,带动整体利润预期显著改善,管理层对实现全年基础业务损益平衡的目标有信心。
2026-11-05 10:07
宋芝萦
中金认为,在混元系列与顶尖闭源模型仍有差距的前提下,腾讯生态侧的横向整合提供了下限,Buddy One将入口升级为账户体系,使上下文开始正向累积,两者叠加的优势或相对模型能力更具确定性。
2026-11-05 09:42
宋芝萦
中金认为,布鲁可已进入海外成长提速期,短期海外及积木车放量的增长势能值得看好,中长期伴随“三全战略”推进,有望进一步打开成长空间。
2026-11-05 09:08
宋芝萦
百胜中国第三季经调整经营利润同比升6%,较市场预期高3%,受惠于精简营运及商品成本有利带动利润率扩张。
2026-11-04 16:39
陈宇锋
富卫集团第三季新业务价值达2.76亿美元,按实际汇率同比增长14%,高于该行预期的增长11%。
2026-11-04 16:20
陈宇锋
同时录得环比及同比正增长的为理想(环比升33%、同比升9%)及零跑(环比升36%、同比升42%)。
2026-11-04 15:50
陈宇锋
美银证券指出,周大福截至9月底的第二财季主要营运指标均有所转弱,中国同店销售同比增速由第一财季的20%放缓至2.2%。
2026-11-04 15:41
宋芝萦
中国新能源车市场第43周总订单按周增加48%至20.7万辆,十大追踪品牌中有八个录得按周增长。
2026-11-04 15:35
陈宇锋
摩根大通认为,中国AI模型市场需求的下一轮增长拐点较原先预期更迟出现,但市场反应过度悲观,仍看好板块,并将智谱列为首选。
2026-11-04 15:19
宋芝萦
预计2027年服务器DRAM和企业级固态硬盘需求分别同比增长53%和52%,存储需求仍超过新增供应量。
2026-11-04 15:12
陈宇锋
摩根大通认为,AI业务收入增长未必能同步转化为利润,因此更重视增量毛利、付费用户增长及成本纪律。
2026-11-04 14:58
宋芝萦
截至2026年6月30日,公司海外仓库占比已达32%,90%以上订单在发货后10个工作日内完成配送。
2026-11-04 14:40
陈宇锋
花旗认为,腾讯发布的Hy4正式版本标志着其在缩小与前沿模型差距方面迈出重要一步,并有助于强化企业AI定位及办公生产力领域的竞争优势。
2026-11-05 13:45
宋芝萦
按2025年GMV计,鸣鸣很忙与万辰集团市占率分别约为43%及34%,两者均具备规模、采购、物流及数字化优势。
2026-11-05 13:43
陈宇锋
晨星维持百胜中国每股公允价值预测600港元,认为当前股价较公允价值折让40%,并对公司未来市场份额提升及利润率改善保持信心
2026-11-05 13:33
宋芝萦
中金预计,福莱特玻璃2026年净亏损为8.3亿元人民币,2027年净利润为4.3亿元人民币。
2026-11-05 11:29
宋芝萦
中金将招商银行2026年收入及股东应占利润预测分别上调1.4%及1.7%,2027年预测分别上调1.4%及3.5%,以反映第三季度净息差略胜预期并按季改善。
2026-11-05 11:11
宋芝萦
海通国际将长飞光纤光缆2026至2028财年归母净利润预测分别上调至91亿元、131亿元及112亿元人民币,仍预计2027财年为业绩高峰。
2026-11-05 10:58
宋芝萦
花旗认为,药明生物可能于第四季度上调整体指引,与费森尤斯达成的生物相似药开发协议亦可能促使公司上调CMO收入的长期目标。
2026-11-05 10:37
宋芝萦
高盛对中国航空业的看法转趋保守,主要受航空燃油价格预测上调及机队老化导致维护成本上升影响,认为春秋航空最有能力应对相关行业逆风。
2026-11-05 10:27
宋芝萦
交银国际大幅上调荣昌生物2026年对外许可收入预测,带动整体利润预期显著改善,管理层对实现全年基础业务损益平衡的目标有信心。
2026-11-05 10:07
宋芝萦
中金认为,在混元系列与顶尖闭源模型仍有差距的前提下,腾讯生态侧的横向整合提供了下限,Buddy One将入口升级为账户体系,使上下文开始正向累积,两者叠加的优势或相对模型能力更具确定性。
2026-11-05 09:42
宋芝萦
中金认为,布鲁可已进入海外成长提速期,短期海外及积木车放量的增长势能值得看好,中长期伴随“三全战略”推进,有望进一步打开成长空间。
2026-11-05 09:08
宋芝萦
百胜中国第三季经调整经营利润同比升6%,较市场预期高3%,受惠于精简营运及商品成本有利带动利润率扩张。
2026-11-04 16:39
陈宇锋
富卫集团第三季新业务价值达2.76亿美元,按实际汇率同比增长14%,高于该行预期的增长11%。
2026-11-04 16:20
陈宇锋
同时录得环比及同比正增长的为理想(环比升33%、同比升9%)及零跑(环比升36%、同比升42%)。
2026-11-04 15:50
陈宇锋
美银证券指出,周大福截至9月底的第二财季主要营运指标均有所转弱,中国同店销售同比增速由第一财季的20%放缓至2.2%。
2026-11-04 15:41
宋芝萦
中国新能源车市场第43周总订单按周增加48%至20.7万辆,十大追踪品牌中有八个录得按周增长。
2026-11-04 15:35
陈宇锋
摩根大通认为,中国AI模型市场需求的下一轮增长拐点较原先预期更迟出现,但市场反应过度悲观,仍看好板块,并将智谱列为首选。
2026-11-04 15:19
宋芝萦
预计2027年服务器DRAM和企业级固态硬盘需求分别同比增长53%和52%,存储需求仍超过新增供应量。
2026-11-04 15:12
陈宇锋
摩根大通认为,AI业务收入增长未必能同步转化为利润,因此更重视增量毛利、付费用户增长及成本纪律。
2026-11-04 14:58
宋芝萦
截至2026年6月30日,公司海外仓库占比已达32%,90%以上订单在发货后10个工作日内完成配送。
2026-11-04 14:40
陈宇锋
花旗认为,腾讯发布的Hy4正式版本标志着其在缩小与前沿模型差距方面迈出重要一步,并有助于强化企业AI定位及办公生产力领域的竞争优势。
2026-11-05 13:45
宋芝萦
按2025年GMV计,鸣鸣很忙与万辰集团市占率分别约为43%及34%,两者均具备规模、采购、物流及数字化优势。
2026-11-05 13:43
陈宇锋
晨星维持百胜中国每股公允价值预测600港元,认为当前股价较公允价值折让40%,并对公司未来市场份额提升及利润率改善保持信心
2026-11-05 13:33
宋芝萦
中金预计,福莱特玻璃2026年净亏损为8.3亿元人民币,2027年净利润为4.3亿元人民币。
2026-11-05 11:29
宋芝萦
中金将招商银行2026年收入及股东应占利润预测分别上调1.4%及1.7%,2027年预测分别上调1.4%及3.5%,以反映第三季度净息差略胜预期并按季改善。
2026-11-05 11:11
宋芝萦
海通国际将长飞光纤光缆2026至2028财年归母净利润预测分别上调至91亿元、131亿元及112亿元人民币,仍预计2027财年为业绩高峰。
2026-11-05 10:58
宋芝萦
花旗认为,药明生物可能于第四季度上调整体指引,与费森尤斯达成的生物相似药开发协议亦可能促使公司上调CMO收入的长期目标。
2026-11-05 10:37
宋芝萦
高盛对中国航空业的看法转趋保守,主要受航空燃油价格预测上调及机队老化导致维护成本上升影响,认为春秋航空最有能力应对相关行业逆风。
2026-11-05 10:27
宋芝萦
交银国际大幅上调荣昌生物2026年对外许可收入预测,带动整体利润预期显著改善,管理层对实现全年基础业务损益平衡的目标有信心。
2026-11-05 10:07
宋芝萦
中金认为,在混元系列与顶尖闭源模型仍有差距的前提下,腾讯生态侧的横向整合提供了下限,Buddy One将入口升级为账户体系,使上下文开始正向累积,两者叠加的优势或相对模型能力更具确定性。
2026-11-05 09:42
宋芝萦
中金认为,布鲁可已进入海外成长提速期,短期海外及积木车放量的增长势能值得看好,中长期伴随“三全战略”推进,有望进一步打开成长空间。
2026-11-05 09:08
宋芝萦
百胜中国第三季经调整经营利润同比升6%,较市场预期高3%,受惠于精简营运及商品成本有利带动利润率扩张。
2026-11-04 16:39
陈宇锋
富卫集团第三季新业务价值达2.76亿美元,按实际汇率同比增长14%,高于该行预期的增长11%。
2026-11-04 16:20
陈宇锋
同时录得环比及同比正增长的为理想(环比升33%、同比升9%)及零跑(环比升36%、同比升42%)。
2026-11-04 15:50
陈宇锋
美银证券指出,周大福截至9月底的第二财季主要营运指标均有所转弱,中国同店销售同比增速由第一财季的20%放缓至2.2%。
2026-11-04 15:41
宋芝萦
中国新能源车市场第43周总订单按周增加48%至20.7万辆,十大追踪品牌中有八个录得按周增长。
2026-11-04 15:35
陈宇锋
摩根大通认为,中国AI模型市场需求的下一轮增长拐点较原先预期更迟出现,但市场反应过度悲观,仍看好板块,并将智谱列为首选。
2026-11-04 15:19
宋芝萦
预计2027年服务器DRAM和企业级固态硬盘需求分别同比增长53%和52%,存储需求仍超过新增供应量。
2026-11-04 15:12
陈宇锋
摩根大通认为,AI业务收入增长未必能同步转化为利润,因此更重视增量毛利、付费用户增长及成本纪律。
2026-11-04 14:58
宋芝萦
截至2026年6月30日,公司海外仓库占比已达32%,90%以上订单在发货后10个工作日内完成配送。
2026-11-04 14:40
陈宇锋


 扫码下载智通APP