

9月A股市场展望:以小为美,趋势无忧
9月A股市场展望:风险偏好回温,市场波动增加但风险可控,关注调整带来配置机会。内外流动性环境温和,政策预期下风险偏好回温,市场波动增加但风险可控,关注调整带来的加仓机会。
1)盈利方面,8月经济环比或出现一定程度改善,但当前国内经济内在动能依旧偏弱,对冲政策发力下内需尚无大的下行风险。
2)流动性方面,联储未现鹰派表态,内外流动性环境仍将以稳为主。
3)风险偏好方面,对冲政策预期下风险偏好或温和修复。
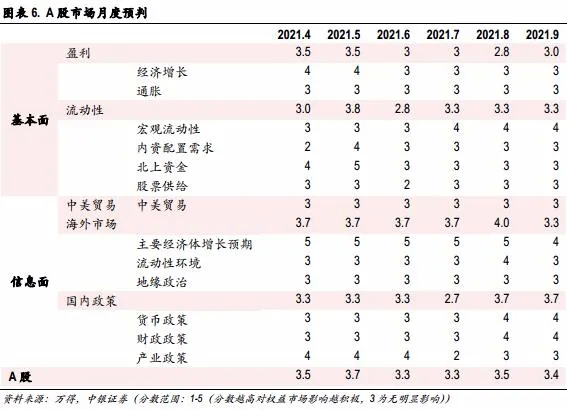
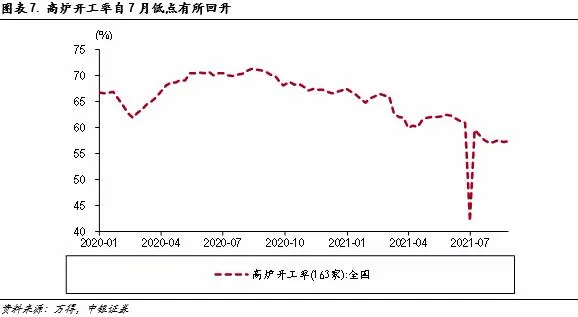
9月盈利预判:内需动能弱势震荡,环比有望迎来改善。7月国内经济出现全面回落,究其原因,短期来看,洪涝灾害、局部疫情爆发等短期因素对于工业生产、消费都造成了一定程度的冲击;中期来看,强监管下地产周期转弱而基建投资迟迟未发力也使得市场预期下半年内需动能转弱。展望8月,极端天气以及疫情因素制约都将得到缓解,高炉开工率等高频指标也已经从7月低点回升,韩国出口数据反弹预示8月国内出口和制造业投资也会得到一定反弹支撑。总体来看,8月国内经济相较7月环比会出现改善,但地产周期转弱和基建发力滞后影响下,下半年国内经济内在动能依旧偏弱,但对冲政策的逐步发力下国内经济不存在大幅下行担忧。
9月流动性预判:
联储未现鹰派表态,流动性环境以稳为主。JacksonHole会议上联储主席鲍威尔并未传递出超预期鹰派的表态,这也使得海外市场紧缩预期进一步缓和,但他也明确指出“今年开始降低资产购买速度可能是合适的”,这也进一步确认了TAPER进程大概率在年内开启。相较7月FOMC发言,本次会议并未传递出更多偏鹰信息,此前市场也已经对年内TAPER预期计价充分。短期来看,联储仍处于向市场温和沟通的阶段内,由于就业关键指标修复依旧落后,预计短期仍难有超预期紧缩可能。国内来看,7月以来央行一直维持着合理充裕甚至相对宽松的流动性环境,政治局会议的定调再次向市场传达了定心丸,预计9月国内流动性环境仍将维持当前的合理充裕水平。一方面短期国内经济动能趋弱压力下,货币政策不会出现超预期紧缩,二来联储尚未进入实质性紧缩也为国内货币政策带来一定空间。不仅如此,我们看到当前国内经济压力依然严峻,结合滞后指标来看,下半年降准仍为大概率事件。
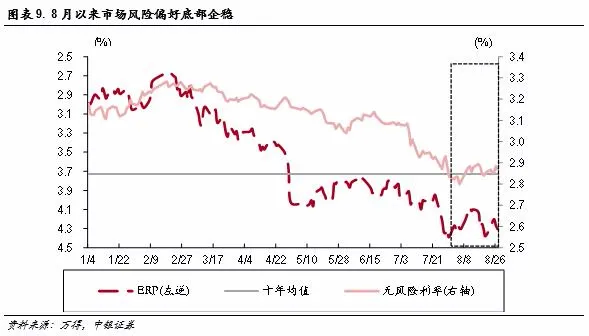
9月风险偏好预判:
对冲政策预期下风险偏好或温和修复。我们看到8月以来,市场风险偏好水平在7月末的低点基础上出现了阶段性的反弹与修复,但整体来看,市场情绪依旧处于年内低点,这一方面源于当前市场对于后续经济动能趋弱的担忧,另一方面来源于产业结构转型背景下部分前期盈利能力较强行业监管趋严引发的泡沫破灭担忧。我们认为9月市场风险偏好将会得到进一步修复:首先,由于国内经济短期下滑较为明显,在这样的环境下市场对于宏观对冲政策的预期正在逐步加强,年内进一步降准与财政滞后发力都将为实体经济形成一定支撑;另外随着行业监管政策的逐步落地,其对于市场风险偏好的边际冲击效应也在逐步钝化。从这点出发,9月市场风险偏好仍将温和修复,但需要警惕的是一旦海外TAPER预期出现变化或将对于市场形成一定冲击。
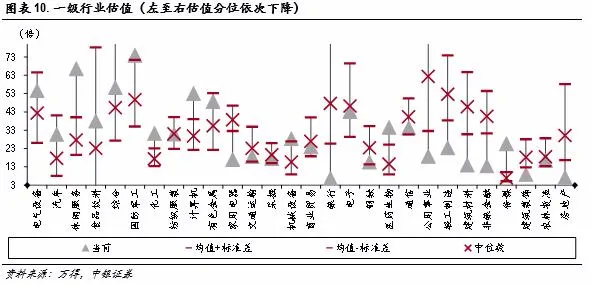
9月市场配置建议:
波动增加趋势无忧,配置结构均衡化。经济复苏动能趋弱,但环比波动增加,内外流动性环境维持合理充裕,市场虽难有趋势性行情但也无大的下行风险,配置结构上需要注重均衡化:
一方面,建议逐步从高估值向低估值板块进行倾斜。全球紧缩步伐渐进,内外需求增速放缓,市场估值中枢难有大幅上行的背景下,市场结构的极致分化或将迎来收敛,而行业监管政策的加速落地成为这一进程的催化剂。而低估值周期板块长期滞涨,稳需求+供给短期冲击下业绩预期边际转暖,当前具备较高性价比优势。
另一方面,新能源车为代表的前期高景气主导产业趋势犹在,但需关注行业内部轮动行情。中周期视角下主导产业估值上行方兴未艾,临近四季度,高增速预期板块往往会带来更大幅度的年度估值差下行,因此年内视角下主导产业行情趋势并未终结。
短期来看,海外流动性担忧下行业整体或存在一定程度波动,更多体现为行业内轮动一线到二、三线,大市值向中小市值的轮动行情。中期视角下,关注新一轮产业政策的调整带来的产业结构调整与迁移,“专精特新”定位下新一轮主导产业将成为未来一个中周期内市场的主要配置方向。
本文来源于“太平桥策略随笔”微信公众账号,为中银A股策略报告的内容节选,完整内容请参阅原报告;智通财经编辑:文文。


 扫码下载智通APP