

“远水”解“近渴”?同仁堂国药(03613)的基本面韧性与近20%的保通缺口
随着港股通标的动态调整窗口渐近,同仁堂国药(03613)的“保通”前景似乎正蒙上一层日趋浓重的阴影。智通财经APP“港股通冲退榜”的最新测算已将公司纳入下一期潜在调出名单,预计适用的调出门槛将下修至58.54亿港元。
笔者计算,截至11月19日,同仁堂国药(总股本8.37亿股)年内日均市值为59.09亿港元,尚以约0.55亿港元的微弱余量勉强居于红线之上,构成安全垫。然而这一缓冲的厚度已与当前股价形成显著背离。按剩余交易日反向测算,若要全年日均市值稳守门槛,股价需持续运行于6.44港元上方,而11月19日收盘价仅为5.425港元,二者逾1港元的缺口意味着现有安全垫极易被进一步的价格回撤所击穿。
由此推断,若公司在剩余考核窗口内无法实现股价的有效修复,当前“提前达标”的脆弱格局将犹如“大厦倾颓”。
0.55港元安全垫?
从11月初至19日,从盘面来看,区间总量1421.1万股,其中阴量高达1073.9万股(占比超75%),阳量仅为347.2万股,卖盘呈现压倒性优势。此外,区间换手率仅为1.697%*在总股本8.37亿股的盘子里,日均成交量仅百万股级别。这种极低的流动性意味着盘口极轻,主力想要向上做市值,需要耗费巨大的资金去扫货;而一旦有机构因“保通”预期落空而抛出,哪怕只是百万级别的抛单,也会直接砸穿“安全垫”。
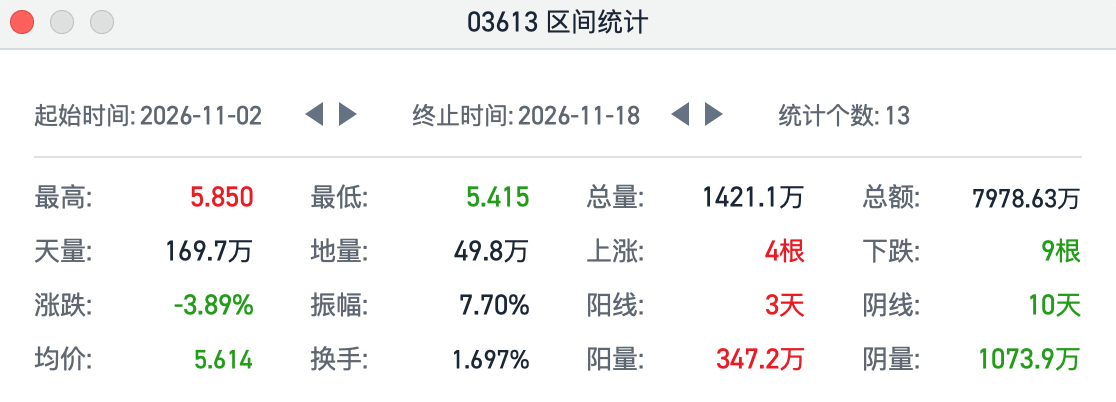
具体来看,11月2日至11月11日,成交量维持在49.8万至158.6万之间。股价死守在5.625 - 5.775元之间窄幅震荡。这是典型的主力低成本维稳策略。主力深知若要将市值拉升至门槛线(需股价在6.44港元上方),所需资金量极为庞大。因此,主力选择在5.6元上方通过极少的筹码对倒或被动接盘,维持一个“不跌”的假象,试图拖延时间,博弈政策窗口期的松动。但“阳量”极低,说明多头毫无进攻意愿,根本不想主动拉高市值。
11月12日,爆出区间天量169.7万股,股价直接跌破前期平台,大跌至5.485元。当日跌幅和量能是整个11月的转折点。在极低换手率的市况下,突然爆出超150万股的抛单,绝非仅仅是散户行为。
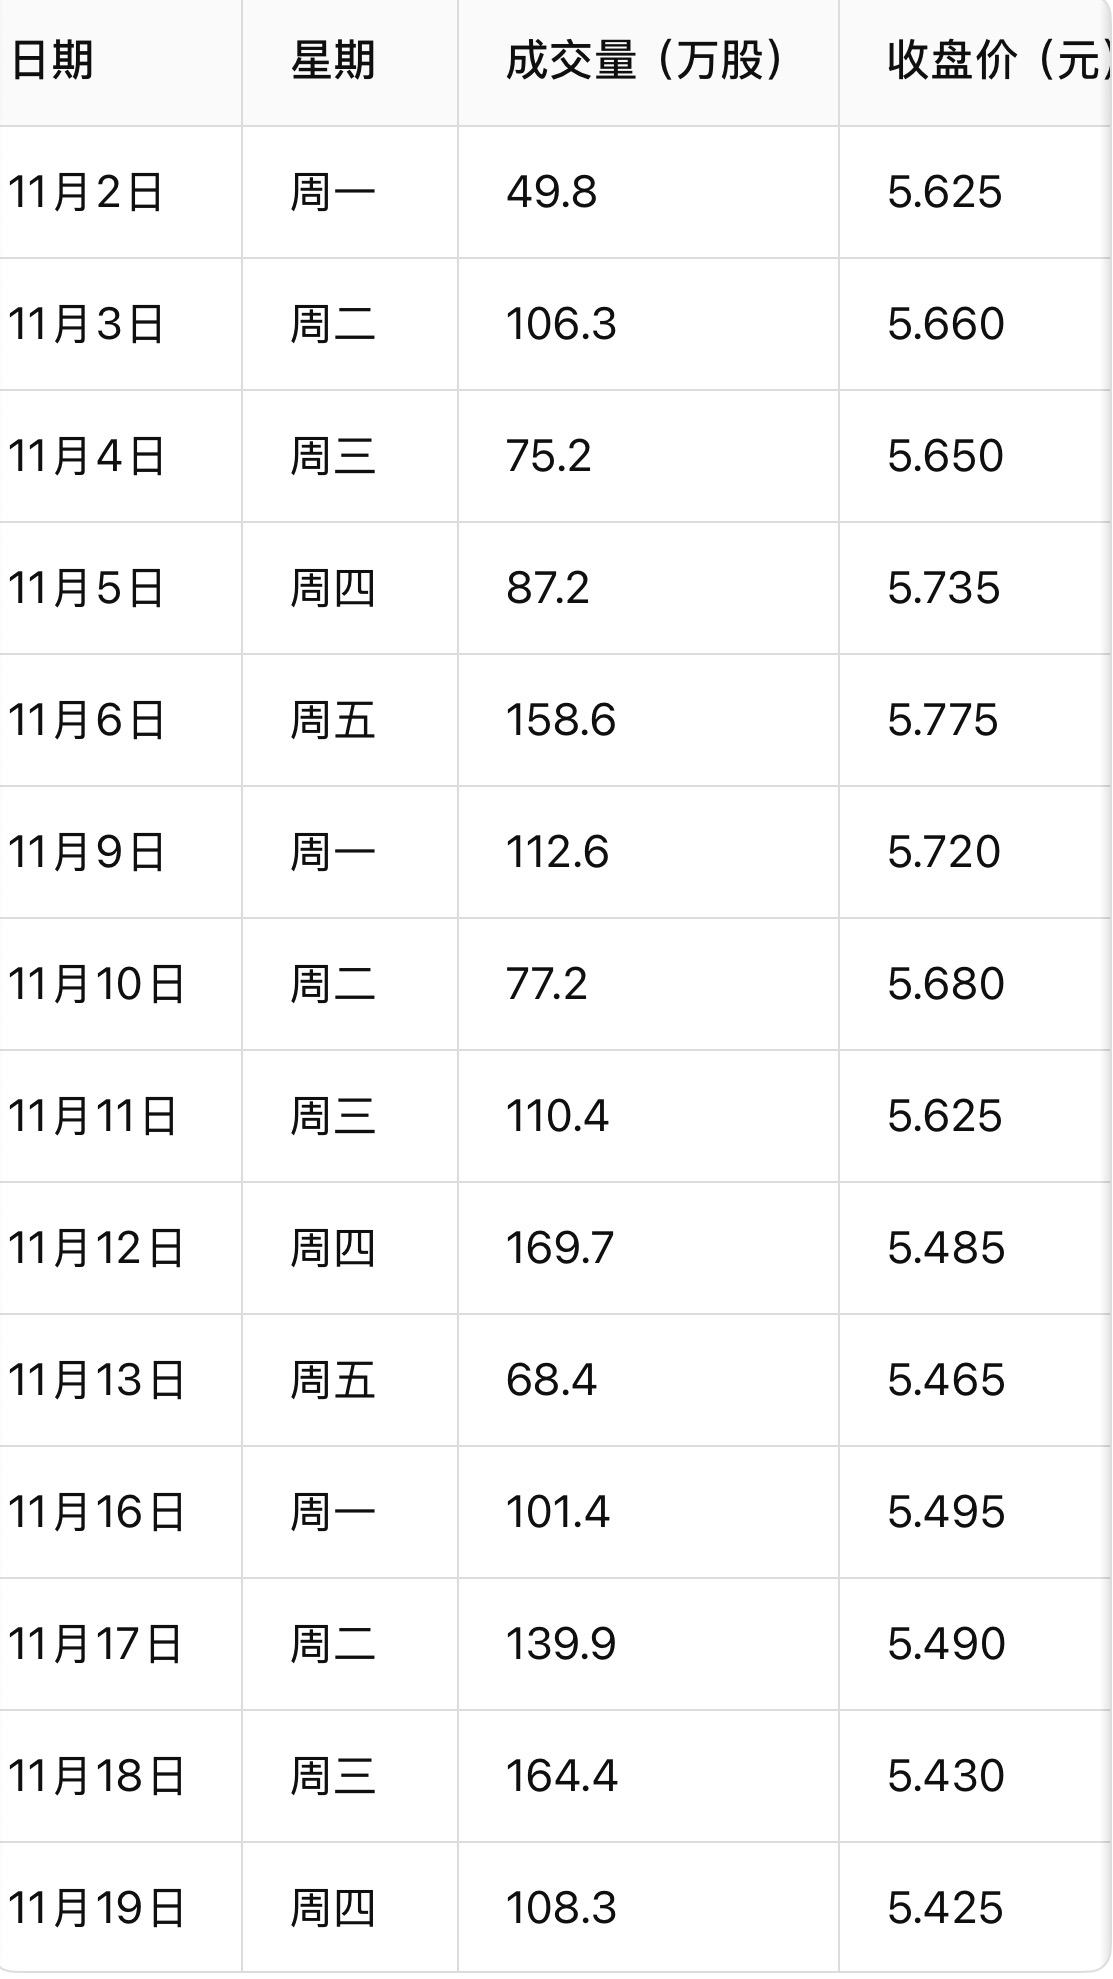
11月13日至11月19日,股价一路且行且跌。11月17日(139.9万股,收5.490)和11月18日(164.4万股,收5.430)再现放量下跌,11月19日继续探底至5.425元,创下区间新低。连续放量阴线说明筹码正在加速松动。主力资金可能已经彻底放弃“保通”,不仅没有护盘,反而可能在利用港股通调整前的窗口期进行顺势洗盘或最后的派发。
由此推断,0.55亿港元的安全垫似乎已经名存实亡,因为每天几百万股的抛压,在这个流动性枯竭的标的上,犹如推倒多米诺骨牌。
基本面解不了保通的“渴”?
尽管同仁堂国药长期护城河深厚,但短期增利不增收的业绩瑕疵较为显著。这也解释了同仁堂国药缘何在5港元附近无法充当保通的“助推器”。
财报显示,2026年中期,公司实现收入约6.02亿港元,同比减少21%;公司拥有人应占利润约1.98亿港元,同比减少15.6%。公告称,毛利率从去年同期60.8%上升至本期内 63.9%,同比增长3.1%,同时,利润跌幅小于收入跌幅,表明公司在成本费用管控与产品结构优化方面的努力持续见效。
作为绝对核心基本盘的销售产品板块录得5.786亿港元,同比骤降21.79%,是拖累整体营收的绝对主力。这一数据精准印证了此前市场对其削减批发出货、挤压渠道库存的推测。在极低换手率的背景下,公司主动叫停高毛利大单品在香港及内地的粗放式批发,旨在打击跨区窜货、修复终端价格体系。这种做法虽然导致营收账面的剧烈缩水,但结合前期毛利率逆势攀升至63.9%的数据,说明这种缩表是高质量的,即剥离了低效或扰乱价格的分销部分,保住了核心产品的盈利厚度。
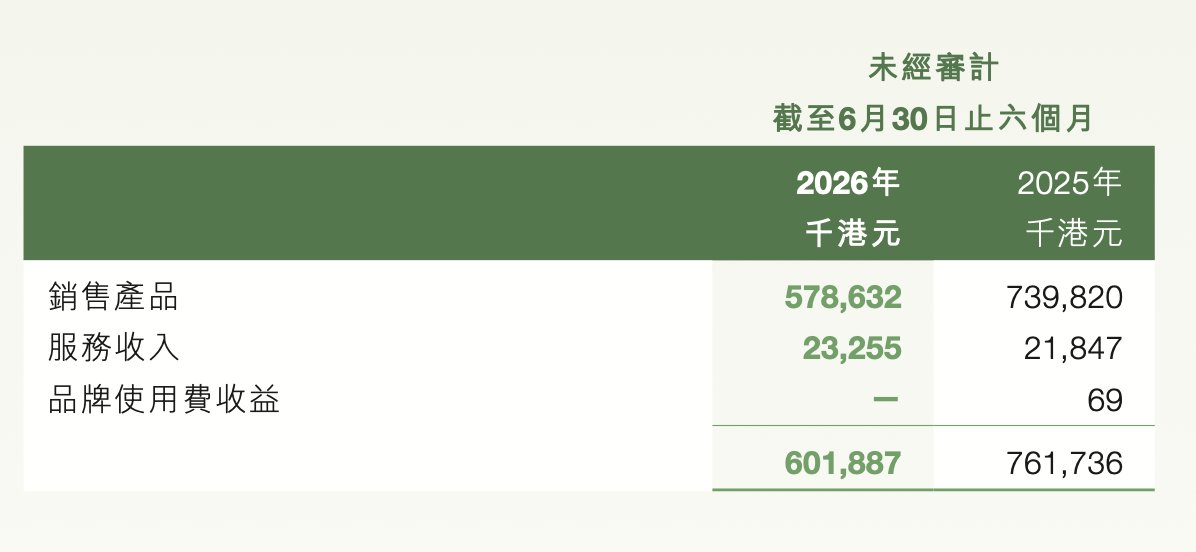
与产品端的断崖式下跌形成强烈对比的是,服务收入录得2325.5万港元,逆势微增6.44%。在总盘子重挫逾两成的逆风局中,服务板块展现了极强的业绩防守力。这部分收入主要来源于其自营终端及中医诊所,具备高客户粘性和即期现金流属性。它的正增长表明,公司在收缩批发网络的同时,由批转零与强化终端体验的战略微调正在兑现,服务板块在此刻充当了宝贵的业绩缓冲垫。至于品牌使用费收益从上年同期的6.9万港元直接清零。
短期业绩受阻,但从长期来看,同仁堂国药商业逻辑依然坚挺——安宫牛黄丸(双天然)的准垄断地位。全国仅5家企业获批使用天然麝香生产安宫牛黄丸,同仁堂体系占据绝对主导,该产品贡献了自有产品销售的一半以上,且具备极强的提价权历史。这是公司毛利率长期维持在60%以上的结构性根基,也是任何短期业绩波动都无法侵蚀的护城河。
然而,单一垄断品种的增长天花板正在逼近。安宫牛黄丸的核心消费场景(中风急救与心脑血管养护)对应的是一个成熟且渗透率已较高的存量市场,其增量空间高度依赖于提价而非放量。在原材料(天然麝香、牛黄)成本持续上行的背景下,提价的部分效果被成本侵蚀,这正是毛利率从66%级别滑落至61%级别的深层原因。
第二增长曲线破壁灵芝孢子粉胶囊被寄予厚望,但竞争格局远不如安宫牛黄丸稳固。该产品由国药独家生产,在内地市场确有增长(2025年中国内地收入增长18.3%,主要由灵芝孢子粉销售驱动),但其面对的竞争环境与安宫的“5家获批”垄断格局不可同日而语。
真正具备远期想象空间的是中医药国际化。作为同仁堂集团海外唯一平台,公司截至2025年底在全球拥有76家零售终端(海外48家),安宫牛黄丸已取得柬埔寨传统药品注册许可证,鹿产品落地新西兰,深圳全球购运营中心亦已签约落地。
但这一增长逻辑的兑现节奏,是理解保通困局的关键。
综上,保通所需的硬约束是在剩余考核交易日内,股价持续运行于6.44港元上方,以将全年日均市值拉回58.54亿港元的门槛之上。而11月19日收盘价为5.425港元,缺口超过1港元,对应涨幅需求接近19%。更关键的是,当前的基本面状态本身就不支持短期强力催化。


 扫码下载智通APP