

Anthropic上市首日冲高回落!“大空头”伯里加码做空纳指、半导体 逆势增持京东、腾讯、比亚迪
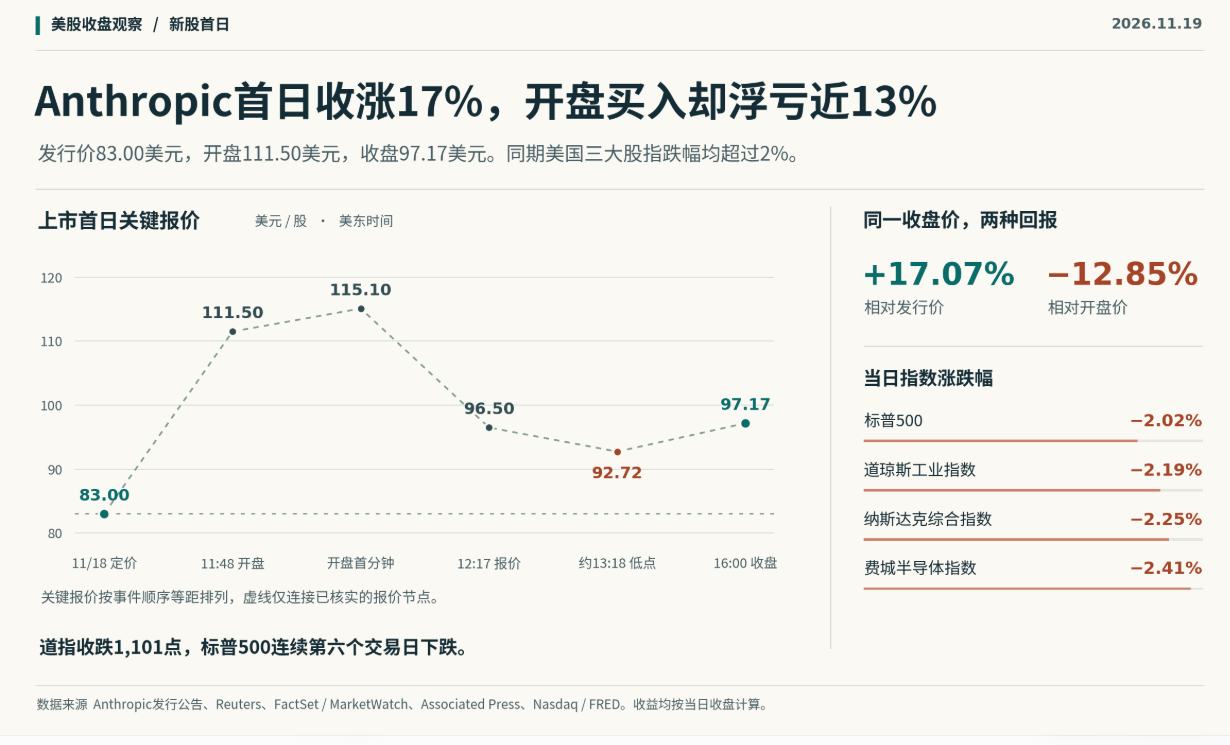
智通财经APP获悉,截至美东时间11月19日市场收盘,AI应用领头羊Anthropic(ANT.US)的股票市场首秀以每股83美元发行,周四以111.50美元在美股开盘,最终收97.17美元。首日较发行价上涨17.07%,但开盘买入的投资者当日亏损12.85%。即便Anthropic首日股价大涨,“大空头”迈克尔·伯里对于美股AI交易主题仍倾向看空立场,他最新发布的一系列Substack订阅文章显示,他放弃认购Anthropic且趁反弹加码做空纳斯达克100指数以及半导体ETF看跌期权,同时逆势加仓京东与腾讯这两大热门港股标的。
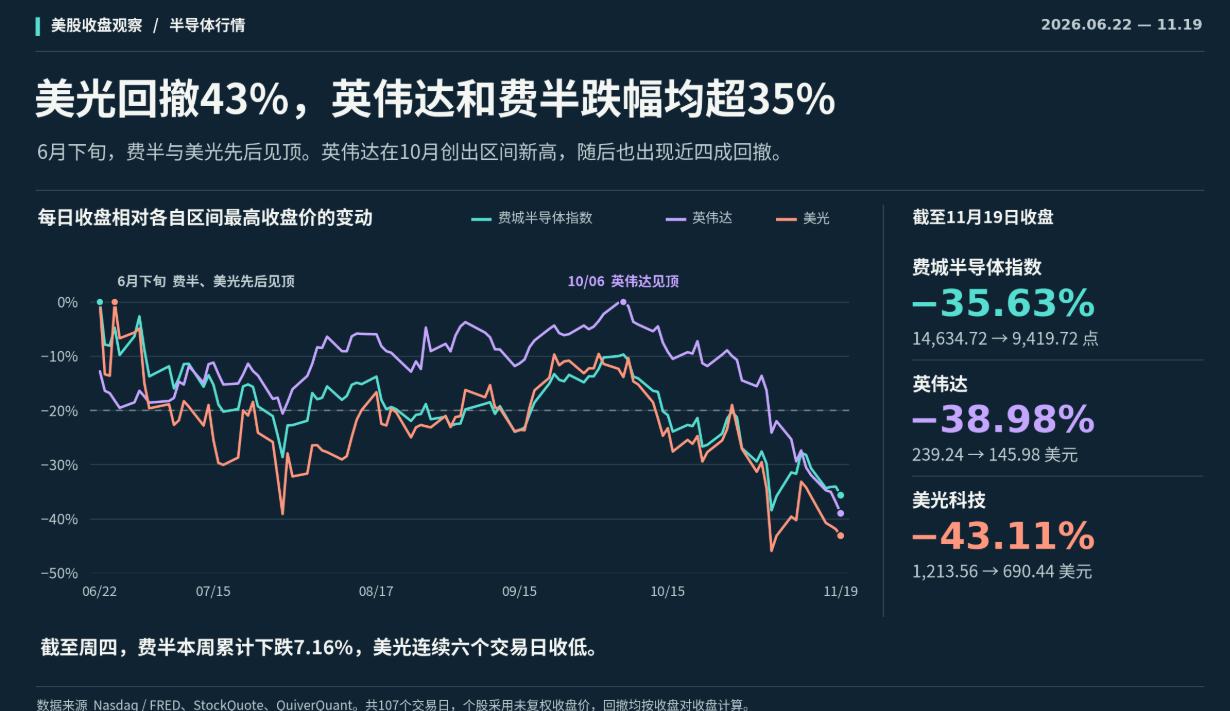
围绕AI大模型领军企业Anthropic的这场史无前例股市IPO规模,未能扭转芯片股跌势,费城半导体指数当日再跌2.41%,较历史收盘高点已回撤35.63%。自Anthropic造势路演开始便宣布放弃认购Anthropic的“大空头”迈克尔·伯里,近期在Substack披露了一系列方向鲜明的交易。在上周美股交易中,他趁市场反弹将纳斯达克100指数看跌期权仓位加倍,买回此前减持的部分VanEck半导体ETF看跌期权,并在英伟达财报前持有2027年2月到期、行权价140美元的英伟达看跌期权。
从伯里Substack订阅文章观点来看,伯里看空美股AI算力交易的核心判断是,即使企业持续扩大AI应用,本地小模型也可能分流原本需要付费调用云端大模型的推理任务,进而压低高端GPU集群的利用率与扩建回报。 与此同时,他在11月19日披露的七笔买入中,逆势加仓了京东、腾讯和比亚迪三家在港上市的中国企业:京东的现金储备与盈利能力、腾讯财报后回落的估值,以及比亚迪颇具性价比的股价点位和其具备的长期先进制造优势,构成了这三笔重要看涨交易各自的投资依据。
“大空头”最新发布的Substack文章显示,他近期愈发质疑的是,全球企业采用AI技术的速度与进程,能否转化为足以支撑高端算力持续扩建的付费需求。 如果企业将高频、标准化任务交给本地小模型,云端付费调用的增长就可能赶不上多年算力采购承诺,进而压低GPU续租价格,削弱数据中心运营商的偿债能力和追加芯片订单的意愿。也是在这轮抛售中,伯里披露了七笔买入,其中包括京东、腾讯和比亚迪。
Anthropic上市首日,美股全线下挫!“大空头”近期在押注什么?
美东时间11月19日,Anthropic以每股111.50美元开盘,收于97.17美元,较83美元发行价上涨17.07%,较开盘价回落12.85%。同日,道指下跌1,101点,跌幅2.19%,标普500跌2.02%,连续第六个交易日收低,纳斯达克综合指数跌2.25%。
半导体板块的调整已持续数月。费城半导体指数周四跌2.41%,较6月22日历史收盘高点回撤35.63%,深陷技术性熊市。总部位于美国的存储芯片超级巨头美光科技连续第六个交易日下跌,较6月25日历史最高收盘价回撤43.11%。就在这轮抛售中,迈克尔·伯里维持对英伟达和半导体板块的看跌仓位,同时披露增持京东、腾讯和比亚迪。
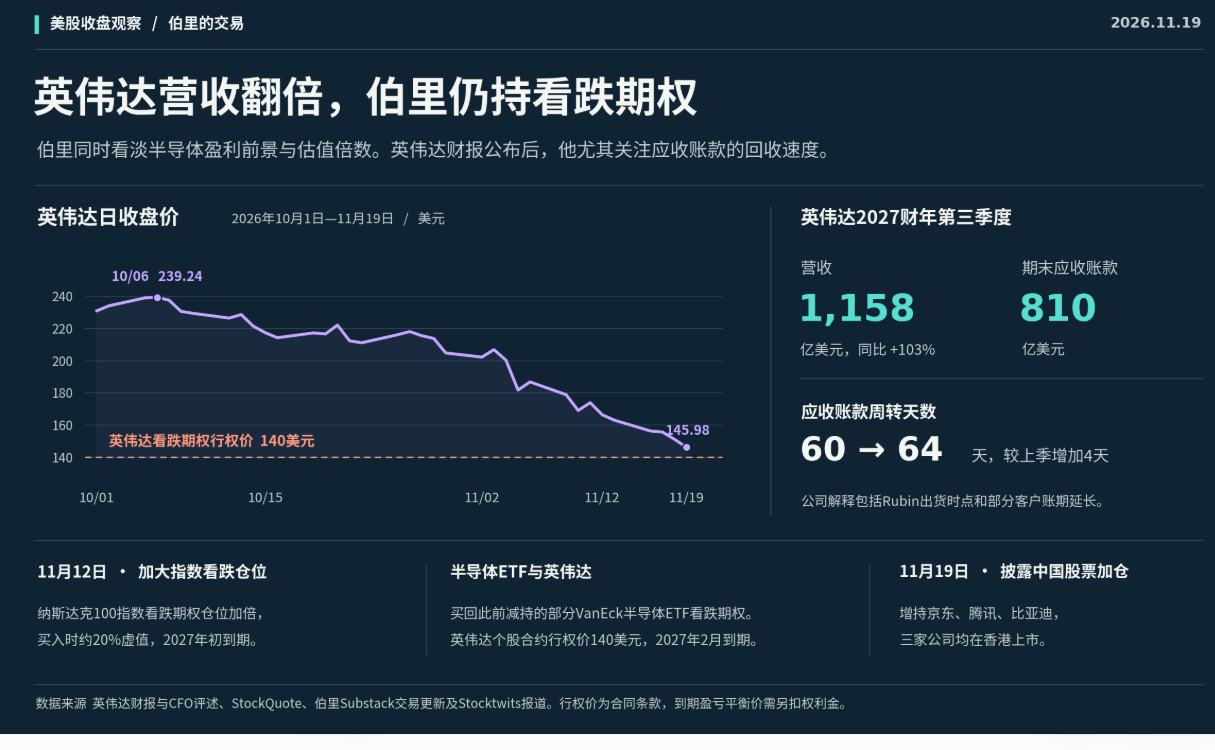
Substack文章显示,伯里对半导体的判断包含两重下修:芯片企业未来数年的盈利可能下降,投资者愿意给予这些盈利的估值倍数也可能收缩。11月12日,他趁纳斯达克100指数从27,000点附近反弹,将2027年初到期、买入时约20%虚值的指数看跌期权仓位加倍,并买回此前减持的部分VanEck半导体ETF看跌期权。英伟达财报前,他还持有2027年2月到期、行权价140美元的个股看跌期权。
英伟达当季营收同比增长103%至1,158亿美元,伯里关注的却是回款速度:期末应收账款达810亿美元,周转天数由上季60天升至64天。公司将其归因于Rubin芯片出货时点,以及部分投资级客户的大额跨季度合同获得更长账期。对伯里的判断而言,后续最有辨识度的信号,是这些客户能否按期付款,并按原计划下达下一批芯片订单。英伟达管理层解释,变化源于Rubin芯片出货时点,以及给予部分投资级客户更长的付款期限,但是伯里近日愈发担心的是,一旦客户融资趋紧,账期延长之后还可能出现订单推迟。
伯里这一系列空头交易最值得检验的假设,是企业会把多少付费推理留在云端。 以律所为例,企业可以先从内部档案检索相关条款,再让本地模型完成提取和比对,只把需要复杂推理的案件交给云端前沿模型。英伟达自己已通过结构化压缩和约2比特量化,使一款总参数740亿的混合专家模型能在24GB内存的本地设备上运行。
因此对于Anthropic而言,敏感变量是高频任务被分流后,剩余调用量与单价能否覆盖长期算力支出。其招股书披露,采购及租赁承诺约9,009亿美元,几乎全部涉及算力和基础设施,其中707亿美元在2026年9月底后的12个月内到期,而收入主要按实际用量产生。对英伟达,本地设备同样可以采用其芯片,真正影响估值的是高端GPU集群利用率和下一轮采购规模。若租价与利用率同步下降,以GPU租金偿债的数据中心运营商及其私募信贷出资人,会比芯片销售额更早感到现金流压力。
伯里加仓三家中国科技企业,似乎各有独立的估值依据。 京东是较大的一笔。按他的估算,每份美国存托股对应近20美元现金及有价证券,每股盈利有望达到3美元。腾讯则体现了价格如何改变投资判断。11月18日的问答中,他仍因腾讯季度自由现金流为负691亿元而暂缓增持。19日披露的交易显示,他已在财报后回调中加仓腾讯,看重其市场地位和难以复制的业务资产。
腾讯财报数据也说明了包括谷歌母公司Alphabet、亚马逊在内的当前云计算领军者们盈利趋势与现金支出的重大差异曲线:剔除新AI产品后,非国际财务报告准则经营利润同比增长8%至833亿元,而算力采购预付款集中支付,使当季自由现金流由剔除该项后的正169亿元降至负691亿元。对于比亚迪,伯里在股价低位时增持,依据是其相对其他车企的长期竞争优势。这组交易表明,即使对AI资本开支周期持谨慎判断,他仍愿意在价格充分回落后持有能够凭现有业务估值的企业,包括仍在扩大AI投入的腾讯。
从律所的小模型到数据中心的债权人,迈克尔·伯里看到了华尔街可能忽视的严重问题?
华尔街刚刚举办了股市史上最盛大的一场上市庆典。据美国媒体报道,Anthropic于11月18日将首次公开募股发行价定为每股83美元,高于原定区间,初始发行规模超过810亿美元创历史最大规模,随后以“ANT”为股票代码登陆纳斯达克。对瞄准包括AI算力主题在内的AI交易超级多头势力来说,这似乎再次证明,这轮AI算力基建繁荣仍有充足的后劲。
迈克尔·伯里不买账。很明显。传奇投资者伯里对此并不认同。这位对冲基金经理曾在2008年至2009年金融危机期间,通过做空美国房地产市场,为投资者赚取数十亿美元。
据Stocktwits报道,这位因好莱坞《大空头》而闻名的投资者此前已经告诉其Substack读者,他既不打算参与认购,也不会在上市后买入,并表示这笔交易“眼下正显著推高股指期货”。在这场庆祝活动背后,他还有更深一层的担忧,而这与英伟达的关系丝毫不亚于与Anthropic之间的关系。与此同时,他在11月19日披露的七笔买入中,逆势增持了京东和腾讯这两家在港上市的中国科技龙头。
伯里表示,他会寻找做空AI股反弹的机会,但并不急于出手。他指出,无论在20世纪30年代还是21世纪头十年,熊市中的反弹幅度平均都在22%左右。这番话暗示,他可能会等价格再涨一阵,才加大看空押注。
他已经开始布局。伯里在上周末的Substack订阅文章中披露,他已将纳斯达克100指数看跌期权仓位加倍。这批合约于2027年初到期,行权价比他买入时的指数点位低约20%。若持有至到期,指数需要大幅下跌,这笔交易才有望获利。
伯里把最近的反弹视为诱多。他将纳斯达克100指数10月6日的高点,比作2000年3月互联网泡沫破裂前夕的峰值。据TheStreet报道,他近日还重新买入了11月5日大幅减持的那部分VanEck半导体ETF看跌期权。他预计,芯片股和科技股将在2027年年中之前经历显著回调。
这种耐心与他近期谈论英伟达的方式一致。在11月10日的一篇文章中,伯里表示,“从当前价位来看,我没有长期持有的意愿”,但他猜测市场很快会把这只股票视为“一笔相当有吸引力的短线交易”。换言之,即使对支撑股价的长期逻辑持怀疑态度,他仍能看到反弹机会。
小型或者微型AI模型为何令伯里担忧
在伯里最近一次读者问答中,一位律所经营者提出的问题,触及了争论最尖锐之处。伯里同意,能够审阅多年申报文件的AI工具即将出现。但他认为,企业可以用自己的设备运行较小的模型,处理自己的档案,而模型压缩技术还能让这些模型在更小的设备上运行。
这种转变直接挑战了当今AI巨头的盈利模式。据Stocktwits报道,伯里写道:“这对Anthropic和英伟达的商业模式都不利。”他补充说,靠堆砌资源、以蛮力推进,并非未来的发展方向。他还指出,中国推理成本上升,预示着在美国运行AI也可能变得十分昂贵。
对Anthropic来说,事关重大。此次发行给予公司约1.5万亿美元估值,支撑这一定价的前提,是企业会持续付费使用其大模型。如果企业在内部运行紧凑型模型便能取得足够好的效果,这条增长路径就更难令人信服。
英伟达面临相似考验。在11月12日宣布黄仁勋辞任首席执行官后的首份财报中,公司季度营收同比增长逾一倍,达到1,158亿美元。这些收入高度依赖大型数据中心,而伯里认为,小型本地模型最终可能蚕食的,恰恰是这类支出。
本地推理要影响算力股估值,必然经过两层传导。 第一层是云端收入。模型量化可以减少权重占用的内存,使部分文档提取、分类和比对任务转至企业自有设备。英伟达已通过结构化压缩和约2比特量化,让一款总参数740亿的混合专家模型在24GB内存的本地设备上运行。企业由此可以减少部分付费云端调用,同时继续使用英伟达端侧或者适度部署高性能数据中心GPU级别硬件。只有当新增AI推理相关算力需求不足以全然抵消这部分分流,高端集群的利用率、续约租价和扩建订单才会承压。
第二层是合同现金流。Anthropic披露的采购及租赁承诺约为9,009亿美元,几乎全部涉及算力和基础设施,其中707亿美元在2026年9月底后的12个月内到期。其收入主要随客户用量变化,部分算力合同却设有最低采购额。需求若低于预期,已锁定容量的成本首先由Anthropic承担。对依赖按需出租或即将续约的运营商,租价下跌则会直接压缩偿债现金流,并削弱以GPU作抵押的再融资能力。这正是伯里把模型效率、芯片订单与私募信贷放在一起考察的原因。
抄底私募信贷的人可能来早了
伯里在近日一系列订阅文章中还谈到今年市场承压较重的领域之一——私募信贷。他表示,已听说有资金流入价格低迷的私募信贷资产。但他警告,这一趋势可能演变为一种自我实现的预期,而今天进场的人可能买早了。
这一市场的压力已经积累数月。4月,由于担心AI对软件企业造成冲击,投资者申请从蓝鸮资本旗下两只规模最大的私募信贷基金赎回约54亿美元。随后,蓝鸮对这两只基金的赎回额度设限。
在伯里看来,真正的考验可能还在前面。他曾表示,自己在AI融资体系中看到的杠杆最高可达76倍,新的投资可能趋于谨慎,已经投入的资金甚至可能最终被核销。他认为,如果数据中心层面的下行足够剧烈,如今进场抄底私募信贷的买家,也可能招架不住。
重磅披露七笔逆势买入! “大空头”伯里趁跌布局腾讯、京东、比亚迪、Sprouts等标的
迈克尔·伯里周四在Substack文章中披露了七笔买入交易。他利用近期市场普跌的机会,在多只股票大幅回落后逆势加仓。
伯里增持了生鲜食品连锁零售商Sprouts Farmers Market(SFM.US)于2028年1月到期的看涨期权,行权价显著高于买入时的股价,属于深度虚值合约。
他承认,通胀正挤压这家连锁超市顾客的购买力,并表示较为保守的投资者或许愿意等待股价进一步调整。较低的权利金使他可以用较少资金增加对该股的看涨敞口。
京东集团是伯里此次加仓幅度较大的标的之一。财报引发股价回调后,他大幅增持了京东。按他在订阅文章中的估算,京东每份美国存托股对应近20美元现金及有价证券,每股盈利有望达到3美元。
伯里还在腾讯财报后股价下跌之际增持。他表示,自己此前一直耐心等待买点,如今认为其估值已经低得不合理。他提到腾讯在中国市场的主导地位,以及竞争对手难以复制的一系列资产。AI支出已使腾讯自由现金流转负。即便如此,他仍信任管理层,继续看好这家公司。
伯里此前因AI支出使腾讯季度自由现金流降至负691亿元人民币而暂缓加仓。股价进一步回落后,他认为腾讯估值已颇具吸引力,尤其看重腾讯在中国市场的地位、竞争者难以复制的业务资产,以及管理层配置资本的能力。
伯里买入的另一家中国科技企业是比亚迪。股价跌至相对低位后,他坚定选择买入,认为大部分跌幅已经发生。他指出,比亚迪没有采用可变利益实体(VIE)结构,股东直接持有公司股份。在他看来,比亚迪相较于几乎所有其他汽车制造商都具备难以企及的长期竞争优势。
伯里在每股20美元出头的价位增持了Ero Copper(ERO.US)。这家矿业公司的业务位于巴西。他认为,投资这家公司的理由远不止数据中心建设带来的铜需求。近期与AI相关的抛售反而提供了机会。伯里表示,以Ero目前的规模,投资者仍可以逐个项目估值,而公司也有自身的长期发展路径。
此外,连续数日的急跌将Adobe(ADBE.US)股价压至220美元出头,伯里趁机增持。他承认,股价还可能跌至100多美元,但认为眼下的估值已经足够吸引人,非常值得加仓。伯里还增持了澳大利亚在线家具及家居用品零售商Temple & Webster Group(TPW.AX,TPLWF.US)。据他所说,这是他最大的持仓之一。他称该股便宜得令人吃惊,并透露自己正在撰写一篇详细的投资分析。



 扫码下载智通APP