

伯恩斯坦点评AI新云三巨头业绩:AI算力需求维持高景气,但交付落地、融资模式成核心变量
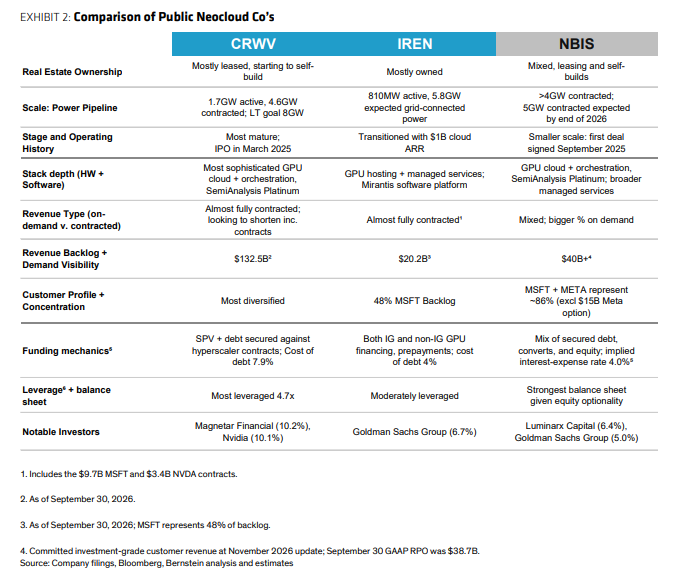
智通财经APP获悉,伯恩斯坦发布题为《Neocloud in the Quarter 3Q26:Assembly required》的行业研报,分析了 CoreWeave(CRWV.US)、IREN(IREN.US)、Nebius(NBIS.US)三家头部 AI 算力新云厂商三季度经营表现。该行指出,当前 AI 算力需求依旧火热,算力报价持续上行,客户签订更长周期合同、预付现金规模提升,但各家在产能交付节奏出现明显分化,资本市场环境变化倒逼行业转向客户预付款驱动的融资模式;同时英伟达(NVDA.US)逐步收缩对新云厂商的兜底支持,行业竞争格局正在发生微妙变化。
算力价格普涨,老一代 GPU 实现涨价续约
伯恩斯坦在报告中指出,三季度 AI 算力供需偏紧,不仅全新硬件报价走高,Ampere、Hopper 等上一代 GPU 算力价格也实现环比 30%-50% 的上涨,短周期现货合同的经济效益显著优于长期锁定合约。
CoreWeave 继 7 月全品类涨价约 25% 后,本季度再度上调 10% 的价格。公司数据显示,短期合约的单位兆瓦年化收入可超 4000 万美元,而 4‑5 年期长期合约仅维持 2000‑2500 万美元 / 兆瓦。
IREN 新签署的五年期长期合同单位兆瓦年化收入约 2200 万美元,短期合同则突破 4000 万美元 / 兆瓦,存量 H100 老款 GPU 经过重新续约,合同价格达到原先的两倍。
未纳入正式覆盖、仅作为对比样本的 Nebius,三季度签约项目报价超过 2500 万美元 / 兆瓦,二季度该数值为 2000‑2500 万美元 / 兆瓦。客户普遍愿意接受更长合约周期,同时支付大额预付款锁定稀缺算力。但该行表示,随着全行业新增算力供给逐步投产,当前高价格能否持续,是市场最大的分歧点。
签约产能≠实际收入,三家公司交付进度显著分化
虽然三家企业手握巨额待执行订单,但从拿到电力指标、建成建筑、完成集群调试到最终产生收入,中间存在多重环节,三家企业的落地节奏拉开差距。
CoreWeave 三季度末已经实现 1.7 吉瓦的在用算力功率,维持年末 1.85 吉瓦以上的目标,上调年末年化经常性收入(ARR)指引至 200‑210 亿美元。公司待执行订单(Backlog)规模达到 1325 亿美元,同比增长 138%,环比提升 27%;超过半数订单计划在年底前启动交付。
该公司已签约总电力规模扩张至 4.6 吉瓦,其中 1.3 吉瓦分布在美国以外,本季度新进入印度、印尼市场,同时拓展丹麦、西班牙业务。本季度营收 36.6 亿美元,同比大增 168%,环比上涨 42%;调整后 EBITDA 来到 22.6 亿美元,利润率扩张至 62%,调整后营业利润 3.79 亿美元,首次实现两位数利润率,较计划提前一个季度达成目标。
值得注意的是,2027‑2028 年将有大量 GPU 设备现有合同到期:2027 年有 13 万颗 GPU 合约到期,2028 年新增 17 万颗;按照当下价格测算,这批存量设备重新签约,2027 年可带来近 40 亿美元年化收入,叠加 2028 年批次合计接近 100 亿美元。但该行同时指出,该部分属于潜在商业机会,并未计入已确认的在手订单,高度依赖未来市场定价环境。
IREN 将 40 亿美元的运营年化收入目标,由 2026 年底推迟至 2027 年初 1‑2 月,推迟源于客户提出的网络改造需求以及硬件供应链交付时间扰动。截至三季度,IREN 云业务年化运营收入突破 10 亿美元,整体在手订单 202 亿美元,三分之二订单来自投资级客户,其中微软(MSFT.US)订单 96 亿美元、英伟达(NVDA.US)订单 34 亿美元,剩余 72 亿美元面向 AI 研发企业、前沿 AI 实验室与渠道合作方。
该公司手握 5.8 吉瓦已完成电网接入的储备电力资源,全部长期管线规模达到 35 吉瓦,分布在北美、欧洲、亚太。按照分阶段建设规划:第一阶段 0.3 吉瓦算力计划 2027 年 2 月落地;2027 全年目标新增 0.5 吉瓦;2028 年之后继续释放西班牙、俄克拉荷马、澳大利亚等站点资源。
Nebius 同样将 70 亿美元以上年化收入目标推迟至 2027 年 2 月,延迟来自第三方托管机房建设不及预期。公司将 2026 全年营收指引收窄至 30‑32 亿美元;2027 年预期营收 120‑130 亿美元,资本开支 400‑450 亿美元,计划新增 1 吉瓦算力,自有站点项目进度符合预期。三季度 Nebius 录得 9.81 亿美元营收,其中 3.25 亿美元属于合作伙伴出资模式带来的非经常性收益。
资本市场环境收紧,行业转向客户预付款作为核心资金来源
高企的资本开支依旧是新云行业最大特征,但外部公开市场融资条件转差,三家企业均把客户预付款、资产层面的抵押融资放在首位,审慎控制新增母公司层面无担保债务。
CoreWeave 上调 2026 全年资本开支指引下限至 370‑390 亿美元,单三季度资本开支 145 亿美元,部分设备交付从四季度提前至本季度。公司预计未来三个月可以拿到 90 亿美元客户预付款及保证金,其中超过 30 亿美元来自存量已折旧完毕基础设施的续约,不需要新增资本投入。
截至季末,该公司现金、受限现金及有价证券合计 65 亿美元,未动用的递延提取贷款额度接近 50 亿美元;加权平均债务成本下降至 7.9%。管理层判断到 2027 年末,母公司层面新增资本需求低于 50 亿美元,现有合同现金流可以覆盖债务本息。但风险同样突出:三季度利息支出 8.46 亿美元,超过调整后营业利润(3.79 亿美元)两倍。伯恩斯坦质疑,一旦行业供给释放,高溢价合同、高额预付款环境不复存在,公司向自我造血模式转型将面临巨大压力。
IREN 将 2027 财年剩余三个季度资本开支下调至 150 亿美元,全财年资本开支由此前指引的 250‑300 亿美元下调至 200 亿美元。90 亿美元资金已经由账面现金和已承诺授信覆盖,剩余 60 亿美元计划依靠 GPU 专项融资、客户预付款、以 60 亿美元无抵押数据中心资产为抵押的贷款完成筹措。
近期签署合同 GPU 资本开支平均预付款比例达到 50%,部分合同客户预付比例高达 90%,Mackenzie 项目 GPU 相关资本开支已经被预付款 + 专项融资全额覆盖。公司 0.3 吉瓦对应 40 亿美元年化收入的第一期产能资金已经落实,未来增量的 0.5 吉瓦算力大部分尚未签约,后续融资能力取决于客户结构。
Nebius 三季度签署合同 90% 以上附带预付款条件,预付款可以 100% 覆盖对应项目资本开支,二季度该比例仅为 50‑60%。管理层明确表示,资本市场融资环境会直接影响合同策略:融资环境恶劣时,会更多倾斜长周期、高预付款订单;融资成本低廉时,可以保留更多算力做高溢价短期现货业务。
英伟达收缩兜底承诺,现有头部厂商有望迎来相对利好
伯恩斯坦还专门分析英伟达对于新云行业支持力度发生的重大转向。过去英伟达通过股权投资、订单兜底等方式扶持整个新云生态,对外承诺的兜底交易规模最高达到 1180 亿美元。但伴随管理层人事更迭,公司正在收紧该类兜底承诺:新云板块的或有承诺规模单季度减少 40 亿美元,从 360 亿美元降至 320 亿美元;同时设置明确上限,如果约定前提条件无法达成,相关承诺可以削减甚至直接取消。
对于行业格局而言,该变化具备两面性。一方面,新入局的企业很难再拿到英伟达的资金背书;另一方面,已经完成规模建设的 CoreWeave、IREN 反而会受益。以 CoreWeave 为例,其数据中心租赁业务已经不再依靠英伟达兜底,债务抵押凭据来自微软、OpenAI、Meta(META.US)的商业合同,优先完成向客户信用驱动模式切换。
不过风险客观存在:英伟达持有 CoreWeave 约 10.1% 股份,若公司财务策略进一步收紧,潜在股票供给增加会带来股价压力。综合判断,英伟达退居幕后,对 CoreWeave 与 IREN 两家存量头部企业,短期构成股价催化因素。
伯恩斯坦在报告中维持 CoreWeave “跑输大盘”评级,目标价为 54 美元。该行表示,虽然认可公司本季度执行能力改善、融资方案更加清晰,但核心顾虑并未消除:行业大量新增产能上线之后,高定价、优厚预付款、老 GPU 续约的高收益能否持续。估值采用远期企业价值 / 调整后 EBIT 倍数,取值 22.5 倍。主要上行风险来自超大规模云厂商自建产能延期、自身软件平台构筑壁垒、电力供给持续紧缺。
对 IREN 维持“跑赢大盘”评级,目标价为 55 美元。看好垂直一体化新云商业模式,客户结构分散覆盖超大规模云厂商、企业、AI 实验室;手握 5.8 吉瓦已经接入电网的电力储备,在电力资源日益稀缺的市场环境中具备选择权,可以跟随 Blackwell、Vera Rubin 新一代芯片迭代持续扩张。风险点集中在资本开支强度高、融资环境变化、土地设备交付不及预期、需要持续获取多类型客户订单。
Nebius 并未纳入正式评级覆盖,仅作为同业对比标的。



 扫码下载智通APP