

AI“避风港”船票越来越贵!苹果(AAPL.US)市盈率达37倍,创2007年以来最高水平
智通财经APP注意到,对于大型科技股而言,这是疯狂的几周——中期选举,加上黄仁勋令人震惊地遭英伟达(NVDA.US)罢免,持续震荡华尔街。但有一只股票在动荡中稳如磐石:苹果(AAPL.US)。
当投资者纷纷抛售一切与人工智能相关的股票——从芯片制造商到超大规模云服务商,再到“新云”供应商——苹果却持续稳步上行。
该股今年以来上涨29%,使这家公司成为“七巨头”科技股中迄今表现最好的一只,也是对标普500指数贡献点数最多的股票,贡献了该基准指数7.2%涨幅中的28%。在此过程中,它还以5.1万亿美元的市值成为全球最大公司。
原因相当简单。当众多超大市值同行都在大力投入、追逐AI时,苹果基本上置身局外——它销售iPhone和Mac,并准备在AI技术完全成熟后,让人们在其设备上使用这项新兴技术。
然而,买入这只“AI避风港”的成本正变得越来越高。苹果股票当前的市盈率为未来12个月预期盈利的37倍,这是自2007年以来从未见过的估值倍数,使该股跻身标普500指数中估值最高的25只股票之列。换句话说,其估值正逼近可能让投资者在买入前三思的水平。
YieldMax ETFs策略师迈克·库表示,“关注苹果的人应该意识到,现在正是它的‘黄金岁月’,”“这只股票的波动率很低,但从此只能向上,而考虑到其估值从历史角度看已被过度拉伸,这个倍数也很难再合理地抬升了。当你把所有这些放在一起,就必须意识到溢价被挤出一些的可能性。”
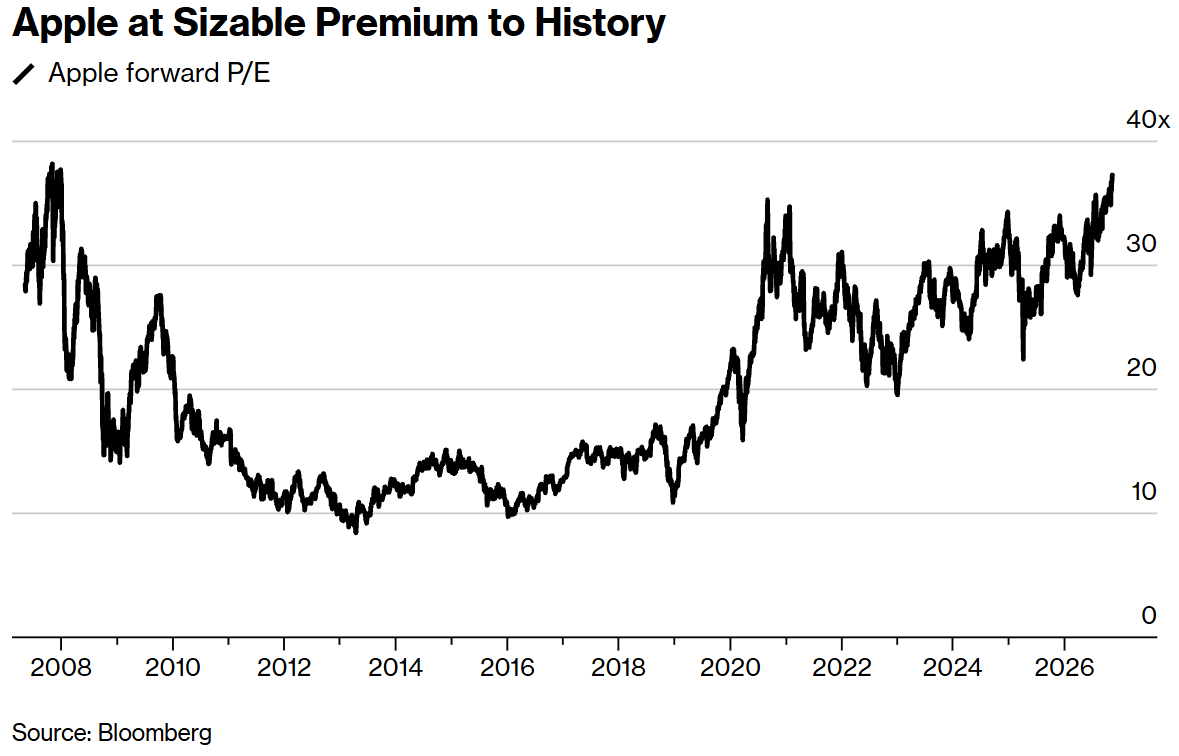
苹果估值远高于历史水平
投资者押注苹果的稳定性将继续。追踪市场对该股未来波动率估计的CBOE Apple VIX本月已下跌近10%,而纳斯达克100指数的波动率指标则跃升25%。
苹果今年推出了多款新产品,包括一款折叠屏iPhone——尽管起售价接近2000美元,仍在消费者中引发狂热。但该股的强势,与其说在于公司正在做什么,不如说在于它没做什么——即没有在AI上大手笔投入。正是这类投入,推高了许多其他超大盘科技公司的资本开支,并耗尽了它们的现金流。
伯恩斯坦分析师马克·纽曼表示,避开这场竞赛,使苹果“对困扰上游股票的AI数据中心资本开支下滑风险具有免疫力(如半导体、存储和其他零部件),也对超大规模云服务商当前正在经历的自由现金流崩塌具有免疫力。”
他补充称,考虑到公司的“客户忠诚度、盈利持久性、增长、自由现金流创造能力与股东回报”,该股的估值倍数并不算离谱。
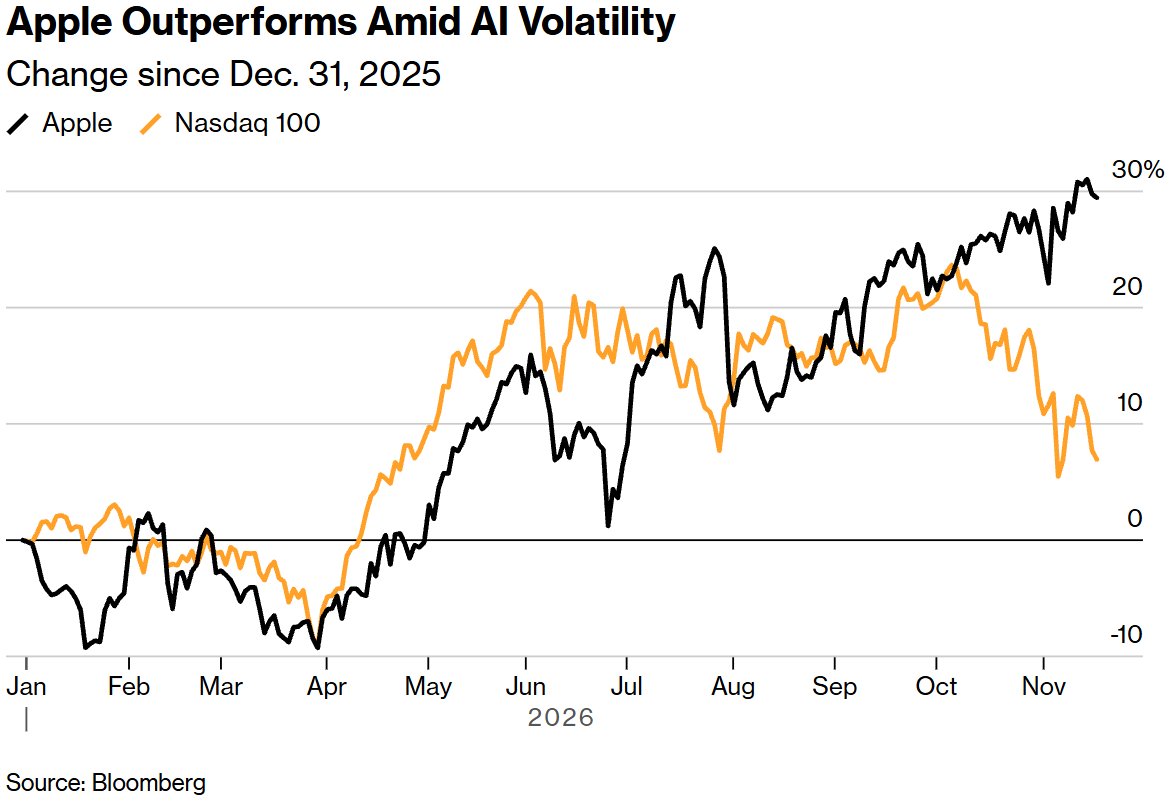
苹果在AI市场波动中表现优异
当然,这并不意味着一切都一帆风顺。
苹果本月早些时候给出的利润率展望令人失望,原因是其正面临供应限制,尤其是存储芯片。而且其增长正在放缓。截至9月的2027财年,营收预计增长10%,而2026财年的增速为15%。预计未来两个财年,这一增速将进一步放缓。
苹果的PEG比率(一种用市盈率除以盈利增速来衡量股票价值的指标)目前为5.3,为2005年有数据以来的历史最高。PEG高于1通常意味着股票被高估。相比之下,英伟达的PEG不到0.15,为历史最低,因为其利润预计在当前财年翻倍,而估值则大幅下挫。
苹果的估值似乎正让华尔街却步。在59位覆盖该股的分析师中,仅有36位给出买入建议,这一比例在超大盘股中偏低。
该股目前交易于分析师平均目标价之上,意味着未来12个月预计将下跌。苹果是“七巨头”中唯一一只隐含回报为负的股票。
尽管如此,据Niles Investment Management创始人兼投资组合经理丹·奈尔斯表示,苹果作为科技行业主导性消费品牌的独特地位,仍是持有其股票的理由。他将该股列为今年五大首选之一。他说,如果AI发展持续,苹果最终将因用户通过其智能手机和笔记本电脑使用该技术而受益;而如果AI周期逆转,该股也应能继续充当对冲。
“它今年碾压了其他科技股这一事实,正说明了它为何如此珍贵,”他说。“它在风险偏好期表现稳健,而在避险期则比同行抗跌得多。它经受住了严酷的考验,没有理由认为这些动能明年不会延续。除了我不太喜欢的估值之外,它是适合当前环境的一只优秀股票。”



 扫码下载智通APP