

拥挤美债空头撞上避险买盘 美银警告“痛苦交易”风险升温
智通财经APP获悉,债券交易员在重新建立美债空头仓位后,正面临潜在的逼空风险:围绕人工智能(AI)的担忧再度升温,叠加连番出现的技术系统故障,避险资金重新涌向美债,拥挤的空头仓位由此暴露在快速反转的风险之下。
过去一周,美联储政策前景转向鹰派,一度压制了刚刚萌芽的避险买盘——本月初,10年期美债收益率曾因避险需求降至4.81%的低位,而此轮转向令长期存在的美债空头头寸基本完好无损。美国银行(BAC.US)的策略师警告称,这一格局正迅速演变为市场的“痛苦交易”(pain trade)。
美银策略师在周一发布的报告中写道:“在上周的抛售之后,随着市场动能重新向空头倾斜,空头们得到了喘息之机。”报告同时指出,部分依赖动能交易的账户近期已重新进入空头头寸,不过规模“相对较小”。
策略师们表示,空头头寸在避险情绪高涨的情况下容易迅速反转。“如果利率上涨,空头头寸仍然是最集中的头寸,也可能是最痛苦的交易,但鉴于近期的价格走势,触发门槛已经抬高。”他们说道。
上述风险在周二已经有所显现。当天,美国10月零售销售数据好于预期,本应压制美债走势;但随后有报道称,美国国家安全局用于内部通信的一个高度机密网络出现宕机,美债迅速收复失地。这是自上周以来一系列影响微软(MSFT.US)及多家银行系统的故障中最新一起,市场对大范围系统瘫痪的担忧由此升温。现券市场应声走高,各期限收益率纷纷触及日内低点,期货成交量则飙升至当日最高水平。
在上述波动之前,市场对冲需求已经明显升温。此前公布的美国10月通胀数据高于预期,加上美联储理事克里斯托弗·沃勒的言论令大幅加息的可能性进入视野,交易员纷纷加码对冲12月9日议息会议上加息50个基点这一尾部风险。
交易员们纷纷利用期权进行交易,押注下个月美联储利率决议公布后担保隔夜融资利率(SOFR)的走势。12月SOFR期权已成为热门的对冲工具,其到期日恰好在美联储年内最后一次会议结束后两天。
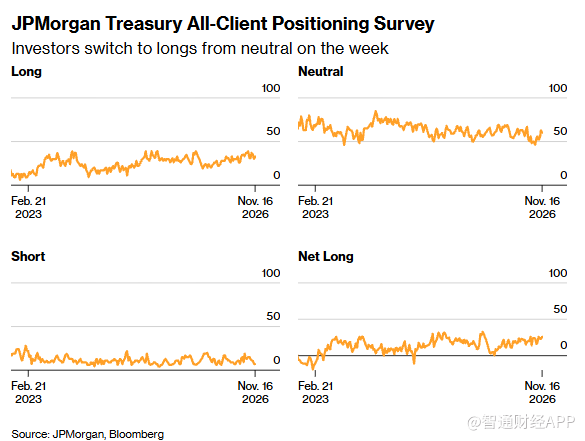
现货市场方面,有迹象表明,拥挤的空头仓位可能已开始松动。截至11月16日当周,摩根大通的美债客户调查显示,净空头头寸维持在约三个月来的最低水平,同时投资者由中性仓位转向多头,净多头仓位有所上升。
以下是过去一周利率市场其他持仓指标的变化:
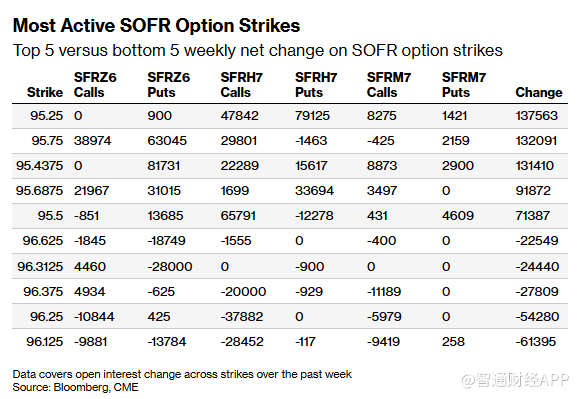
SOFR期权仓位
在SOFR 12月26日、3月27日和6月27日到期的期权中,由于过去一周SFRH7 95.25/95.50/96.00看涨期权价差组合的大量新增仓位,3月27日到期的看涨期权风险显著增加。这些看涨期权价差组合是通过SFRH7 96.00/96.25看涨期权价差组合买入的。同样期限的SFRH7 95.50/95.75/96.00看涨期权价差组合在近期也颇受欢迎。此外,SOFR 12月26日到期的95.75看跌期权近期也出现了直接买入,增加了该行权价的未平仓合约量。上周,该行权价的看跌期权以7.25的价格成交,而周一,买方继续以6.75的价格买入该行权价的看跌期权。
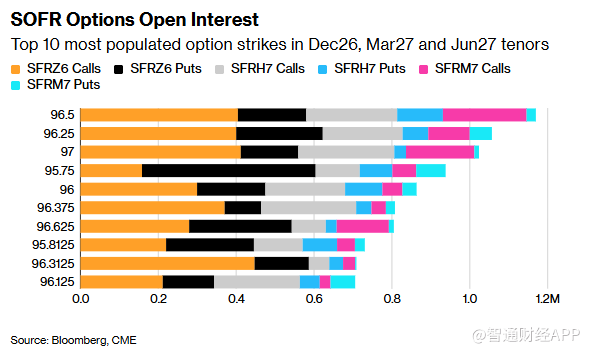
在12月26日、3月27日和6月27日到期的SOFR期权中,96.50行权价的持仓仍然最为拥挤。近期围绕该行权价的交易包括:买入SFRM7 96.50/97.25 2x3看涨价差、同时卖出2027年3月96.25/97.00 2x3看涨价差的组合;此外,近期围绕该行权价的交易主要集中在6月27日到期的96.50/97.00/97.50/98.00看涨期权秃鹰式期权组合上。
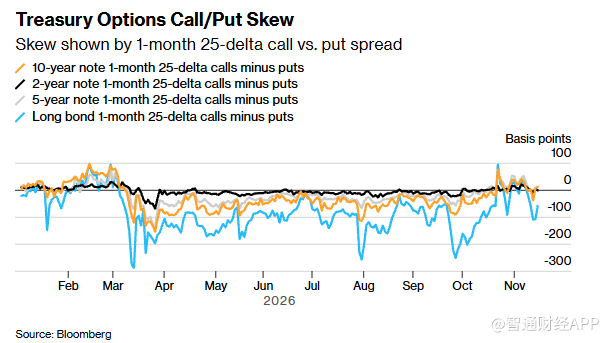
美债期权偏斜度
尽管近几个交易日以来,对冲美债期权的溢价已趋于中性,但期货合约长端的看跌期权溢价仍然偏高。随着10年期美债收益率重新站上5%,围绕12月期限的美债期权交易动向不一。值得关注的交易包括12月105.00/105.50的1x2看跌期权价差组合,以及12月106.00/107.00的看涨期权价差组合,这些交易均旨在对冲美债收益率。
摩根大通美债客户调查
截至11月16日当周,投资者由中性仓位转向多头,空头持仓保持不变。净多头占比上升3个百分点,中性仓位下降相同幅度。该调查持续显示,净空头仓位处于8月17日以来的最低水平。



 扫码下载智通APP