

消费韧性托起美股反弹? 美国零售数据超预期,带领市场硬刚20年来最猛烈科技股削减狂潮
智通财经APP获悉,最新公布美国10月零售销售额为AI投资热潮驱动的美国经济增长韧性提供了强劲支撑,却没有显著缓解或者一定程度上解除包括AI算力与半导体在内的广泛科技股面临的愈发升级美联储利率重压。这也是为何美国消费者们强大韧性,能够为连续调整后的美股科技股提供基本面支撑,但是难以推动AI算力与半导体权重主导的科技股迈向新一轮估值扩张。
美国消费数据以及广义上的宏观经济增长韧性,正在与科技股的剧烈配置调整形成拉锯:美银调查显示,科技股净超配比例从37%降至12%,创2006年以来最大单月降幅,但仅3%的受访者预计经济衰退,说明资金主要在重新评估AI资本开支与投资回报。消费稳健提高了盈利企稳的可能性,却没有同步降低科技股的折现率;零售公布后美债收益率上行、纳指ETF回吐部分盘前涨幅,也显示利率仍是反弹的重要约束。
消费韧性能够为美股科技板块修复创造宏观经济层面的乐观助推条件,而持续反弹轨迹则更需要企业用利润和现金流兑现增长——能够承接消费需求、长期保持稳健利润率的企业,以及订单交付与资金保障更扎实的AI供应商,才更有基础将市场反弹趋势转化为基本面重估。
11月17日公布的零售及餐饮销售额达到7482亿美元,同比增长6.8%、环比增长0.2%。总额增速虽然低于9月的0.8%,但剔除汽车后的表现更强,控制组销售及前值上修尤其有利于第四季度消费增长预期。
美国10月零售及餐饮销售额环比超预期增长0.2%,略高于机构调查汇编的0.1%这一经济学家们预期中值;此前公布的9月零售销售额环比增幅维持在0.8%,未作修订。虽然总额增速有所放缓,但剔除部分波动较大的项目后,消费表现更具韧性。
具体来看,剔除汽车及零部件后的零售销售环比增长0.6%,高于预期的0.4%,此前公布的9月同类型环比增幅则由0.9%上修至1.1%。同时剔除汽车和汽油后的销售增长0.5%,高于不同机构调查所显示的约0.3%—0.4%的预期;9月同类型环比增幅也由0.2%上修至0.5%,显示此前的基础需求比初值反映的更强。
0.2%掩盖消费韧性:真正的惊喜在控制组与前值修订
更值得投资者们关注的是,为GDP商品消费估算提供重要依据的零售“控制组”销售环比增长0.6%,超过预期的0.4%,且9月增幅由0.1%大幅上修至0.5%。这一指标剔除餐饮服务、汽车经销商、建材及加油站销售。当月表现强于预期与前月数据上修共同表明,不能仅凭零售总额增速放缓就判断美国消费明显转弱。
美国商品消费进入第四季度时的基础较此前市场乐观预期而言更加稳固,彰显出依赖消费扩张的美国经济增长强大韧性并且强化美联储官员们心心念念的美国经济“软着陆”预期。
官方数据与媒体调查显示,主要超预期来自核心分项。控制组的意义,则在于它为GDP中的商品消费估算提供重要输入。这一指标剔除汽车、汽油、建材和餐饮,10月增长0.6%,叠加9月增幅从0.1%上修至0.5%,意味着消费进入第四季度时的基础比此前估计更稳固。汽车销售下滑可以解释总额降速的一部分,但不足以支持“美国消费者全面收缩”的判断。零售数据属于未经通胀调整的销售金额,其韧性最终还需通过相应价格指标转换为实际消费增长。
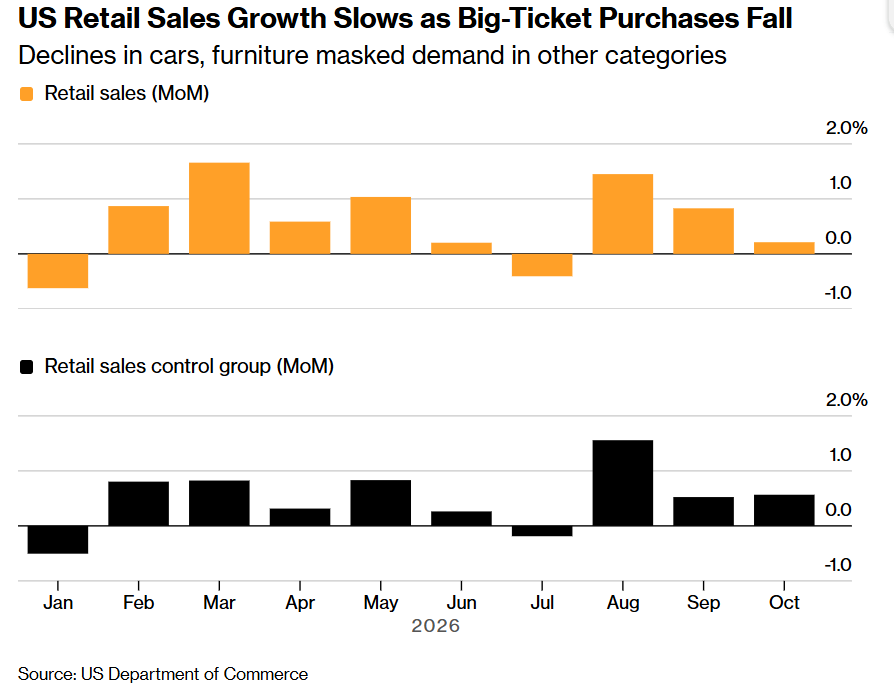
分项呈现明显分化:13个行业中,7个增长、5个下降、1个持平。其他零售商增长4.7%,健康及个人护理、加油站均增长1.5%,非店铺零售增长1.2%,建材增长0.5%,餐饮增长0.2%,综合商品商店增长0.1%;家具下降2.3%,汽车及零部件下降1.6%,服装和体育娱乐用品均下降0.7%,食品饮料商店下降0.2%,电子产品与家电持平。大额、利率敏感型消费偏弱,线上渠道和部分日常支出更稳健。
家庭购买力也存在分层。PNC Financial经济分析负责人Brian LeBlanc指出,活跃信用卡账户余额同比增速超过9%,年轻家庭的储蓄缓冲更薄、信用依赖更高。这意味着零售韧性能够支撑收入预期,但零售商能否保住利润,还取决于促销强度、客户结构和成本转嫁能力。
美国宏观经济增长获得托底,股票市场估值仍受利率约束
数据公布后的即时交易,体现出利率压力暂时压过增长利好。截至美东11月17日8时44分,北京时间22时左右,两年期美债收益率由数据公布前约4.82%升至4.849%,十年期由5.12%升至5.14%;标普500ETF(SPY.US)盘前跌幅从0.1%扩大至0.2%,跟踪纳斯达克100指数的美股ETF(QQQ.US)涨幅从0.3%收窄至0.2%。纳指相关资产仍在尝试修复,但零售公布后的边际反应是收益率上行、股票回吐部分表现。
这种反应有明确的宏观基础:10月CPI与核心CPI环比分别上涨0.4%、0.3%,消费韧性使美联储缺乏因需求迅速走弱而转向宽松的理由。零售公布前,市场已计入12月加息25个基点约95.4%的概率;美元指数在亚洲时段已升破103.50。对股票市场而言,收入预期得到支撑,但远期利润折现率与融资成本仍处高位,尤其约束现金流兑现较晚、依赖持续融资的AI基础设施企业。
这轮修复面对的调整幅度仍然很大。费城半导体指数从11月5日至11日反弹约17.2%,随后截至16日又回落约9.0%;周一单日下跌5.28%,纳斯达克100下跌2.67%。费半较6月高位累计回撤约34%,仍深处技术性熊市。亚洲也未摆脱压力:中国台湾加权指数与韩国KOSPI周一分别重挫约6%、3.6%,周二再跌2.31%、2.59%。领导层交接、出口限制与AI投资回报疑虑共同作用,不能把这轮下跌简单归结为AI基建狂潮终结或者是经济衰退悲观预期。
消费没有失速,AI主题仍处于重估轨迹:资金开始区分经济韧性与实际AI算力回报
美银调查恰好揭示了这一区别:基金经理减配科技,却没有普遍押注经济衰退。11月6日至12日调查显示,科技股净超配比例从37%降至12%,下降25个百分点,为2006年以来最大单月降幅;这里衡量的是超配与低配受访者比例之差。
消费韧性能够支撑企业收入,却未能同步缓解高估值股票的利率约束:数据公布后,两年期和十年期美债收益率上行,纳斯达克100ETF回吐部分盘前涨幅,反映市场仍在权衡增长支撑与融资成本。与此同时,美银调查显示,科技股净超配比例从37%降至12%,创2006年以来最大单月降幅,但投资者仍未表现出足够的恐慌。
美国消费的韧性与AI算力相关联的热门股票的市场重新定价可谓正在同时发生:前者降低总需求迅速失速的担忧,后者仍取决于算力采购、项目交付与客户回款能否支撑远期利润。美股修复能否延续,关键在于企业盈利的改善能否覆盖利率压力,以及AI增长预期能否获得持续现金流的验证。
美银调查显示,仅3%预计未来一年出现衰退,现金比例降至3.6%;净38%认为企业过度投资,52%预计未来半年有AI超大规模云厂商宣布削减资本开支。华尔街资深策略师Hartnett领导的美银策略师团队因此仍认为,仓位降温尚未达到足以支持逆向买入的恐慌程度。强消费与科技股减配可以同时成立,因为资金正在重估AI投资的回报,而非全面否定美国经济。
英伟达的目标价调整进一步体现了这种重新定价。高盛、花旗和瑞银分别将目标价从300美元降至220美元、285美元降至225美元、300美元降至240美元,均保留买入评级。高盛更强调领导层不确定性对估值倍数的影响;瑞银则同时下修2028年收入预测,反映出口政策等因素对业务规模的潜在约束。长期看好与降低愿意支付的价格并不矛盾,消费数据也无法直接消除这些公司层面的折价。
知名半导体产业链调研机构SemiAnalysiss将2028年AI加速器资本开支预测下修28%至7580亿美元,2030年下修40%至9230亿美元,并将2026—2030年累计逻辑硅片出货面积预测下调17%。这属于对原先增长路径的修正,新模型仍预计2030年支出显著高于2026年。
SemiAnalysiss最新预测报告显示出的最新AI产业链投资逻辑在于——AI应用端收入曲线必须覆盖算力成本,融资必须支持机房建设,而电力接入和系统交付决定芯片订单何时转化为收入。SemiAnalysiss强调,最新预测模型调整涉及收入增长、融资与部署约束,并非单由黄仁勋离任触发。
SemiAnalysis将2028年全球AI加速器支出预测下调28%至7,580亿美元,2030年下调40%至9,230亿美元;但新模型仍预计支出由2026年的3,920亿美元持续增长。需注意的是,这里被下修的是此前预期的扩张路径,且口径集中于加速器,不能扩大为全部数据中心资本开支。
该机构还预计,原定2027年下半年至2028年上半年投产的美国数据中心容量中,有5.8吉瓦将延期,但强调收入增长与融资环境才是更重要的调整原因。该机构分析师们表示,与预测模型基本一致的是,投资者们正在要求未来采购规模与付费需求、可融资能力及实际交付进度重新匹配。
零售数据改善的是企业收入的宏观基础,AI股票持续反弹还需要利润与融资条件的验证。当前更值得重视的,是能将消费韧性转化为现金流的零售与支付企业,以及拥有明确交付安排、回款能力和资金保障的AI供应商。若通胀逐步缓和、融资成本下降,消费韧性才更容易转化为盈利与估值共同改善;最新月份零售与历史修正数据出炉之后的美股市场表现尤其是科技股动态,则仍属于科技股尝试修复、估值层面利率约束尚未松动的阶段。



 扫码下载智通APP