

科技股遭遇20年来最猛减配! 美银调查揭示“AI交易”现状:仓位大降温,抄底所需恐慌仍不足
智通财经APP获悉,华尔街金融巨头美国银行面向全球最顶级基金经理们的最新调查报告显示,当前全球科技股票最核心主体——即AI算力主题股票以及广泛半导体板块的强劲反弹态势,尚未转化为持续扩张的全球科技股风险偏好乐观修复。美银调查显示出,机构投资者们近年来对全球人工智能投资热潮的乐观情绪正在大幅消退,基金经理们削减科技股敞口的幅度达到近二十年来最大。本次美银调查共有169名参与者,合计管理资产4,610亿美元。
美银最新基金经理调查显示出,围绕AI的股票市场交易狂潮正经历显著的配置降温,但支撑逆向买入的全面悲观尚未形成。11月6日至12日,超配科技股的基金经理净比例由37%降至12%,单月下降25个百分点,创2006年6月以来最大降幅;与此同时,认为企业投资过度的净比例达到创纪录的38%,52%的受访者预计未来半年将有AI超大规模云厂商宣布削减资本开支,表明市场开始重新审视算力扩张与终端收入、融资能力及投资回报之间的匹配关系。
然而,美银调查同时也显示出,全球范围内基金经理们对于科技股仍处于净超配状态,基金平均现金占比反而降至3.6%,仅约3%的受访者预计经济衰退,足以说明资金更多是在行业与地区之间重新配置,尚未普遍退守现金资产。这正是有着“华尔街最准策略师”称号的美银首席策略师迈克尔·哈特内特特主张未来数月继续保持防御立场的重要依据——科技股拥挤程度下降,并不自动意味着民主党中期选举胜选之后数据中心建设延期风险驱动的盈利预期下修风险与估值坍塌压力已经充分计价。
与摩根士丹利、高盛看好中期股票回报的判断相比,美银更关注当前仓位能否承受新的预期落差;对于科技股行情至关重要的全球范围AI产业链,下一阶段的投资分化,将更加取决于未来谁能在AI数据中心建设相关联基建类硬件采购增速放缓、融资约束加强的环境下,仍将订单转化为可持续利润与现金流。
AI狂热退潮,基金经理重新分配风险敞口!投资者们削减科技敞口幅度创2006年以来最大
整体而言,美国银行这项面向全球基金经理们的调查报告显示,机构投资者对全球人工智能热潮的乐观情绪正在消退,基金经理削减科技股敞口的幅度达到近二十年来最大。这项于11月6日至12日进行的调查发现,超配科技股的基金经理净比例从10月份的37%降至12%,降幅为2006年6月以来最大。
迈克尔·哈特内特在报告中写道,投资者还发出了一个“强烈”信号:企业应暂停人工智能支出。认为企业投资过度的受访者净比例达到创纪录的38%,另有52%的受访者预计,未来六个月将有一家AI超大规模云厂商宣布削减资本开支。
哈特内特最新关于AI交易主题的评论写道:“围绕经济繁荣狂欢和AI的狂热似乎已经结束。”
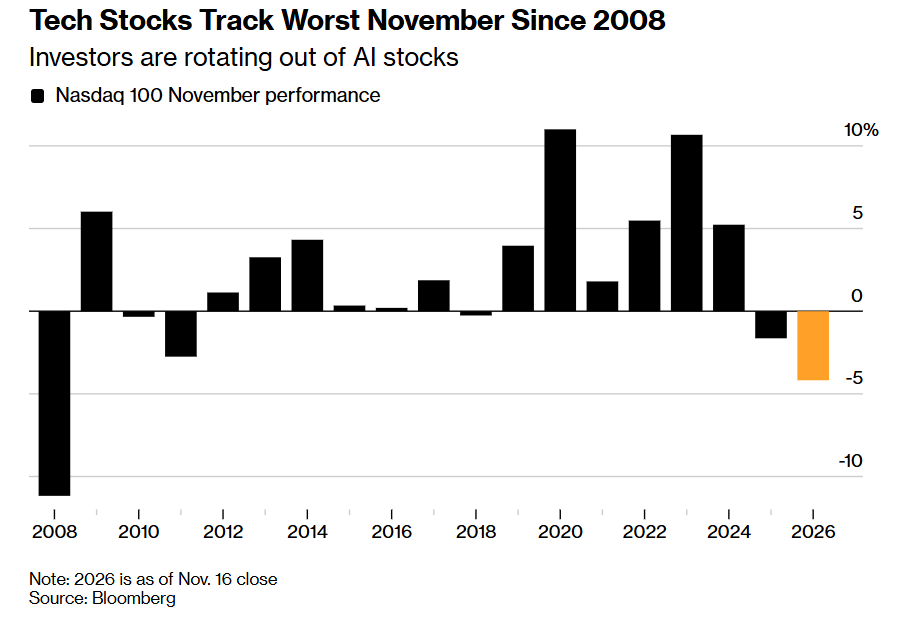
如上图所示的那样,科技股正走向2008年以来表现最差的11月——投资者正在从AI相关联热门股票中撤出资金。注:2026年数据截至11月16日收盘。
市场对巨额AI支出回报的新一轮担忧,已经冲击全球金融市场。科技股权重较高的纳斯达克100指数本月已下跌超过4%,按当前走势,可能录得2008年以来最差的11月表现。一项半导体相关股票指数自10月初以来已下跌27%。
美银的哈特内特建议,未来数月继续保持规避风险的立场,因为调查“尚未显示出足以支持买入的投资者‘恐惧’”。他表示,从这项调查的历史经验看,最佳入场时点往往出现在基金经理进一步削减科技股敞口、转为低配之后。
不过,投资者对风险向更广泛经济领域蔓延的担忧较小。仅约3%的调查参与者预计未来一年会出现经济衰退,而现金持仓占总资产的比例降至3.6%,为8月以来最低。
其他市场策略师也看好股票。本周,摩根士丹利团队表示,AI支出热潮将使2027年成为“拥抱风险的一年”;高盛的预测团队则预计,标普500指数未来12个月将上涨17%,达到8,700点。
在美银调查中,约36%的基金经理预计,国际股票将成为2027年表现最好的资产,其次是美国股票和黄金,选择比例分别为24%和17%。美银调研附注显示,本次调查共有169名参与者,合计管理资产4,610亿美元。
反弹再遭抛售,市场开始同时下修AI增长预期与估值溢价
AI算力股的强劲反弹,尚未转化为持续的风险偏好修复。11月9日至13日,费城半导体指数和纳斯达克100指数分别累计上涨约8.05%、3.53%;但11月16日,两者再度下跌5.28%、2.67%。费半收于9,610.65点,较6月22日14,634.72点的最高收盘位回撤约34.3%,仍深处技术性熊市区间。
这些最新行情数据凸显出,阶段性反攻可以发生在较深的调整过程中,反弹本身尚不足以证明远期盈利预期已经稳定。
英伟达11月12日宣布黄仁勋辞任,由首席财务官Colette Kress出任临时首席执行官,进一步提高了市场对战略执行与客户关系延续性的关注。围绕这轮不确定性,高盛将目标价从300美元降至220美元,花旗从285美元降至225美元,瑞银从300美元降至240美元,降幅分别约26.7%、21.1%、20%,但均保留“买入”评级。
高盛认为,积压订单对未来12—18个月经营表现仍有支撑,不确定性对估值倍数的影响更大;瑞银则因潜在出口限制与数据中心延期,下调2028年营收及每股收益预测约10%。但是需要注意的是,这轮市场重新定价已经同时涉及远期盈利和投资者愿意支付的估值,不能简单理解为近端订单全面消失。
亚洲市场将这种压力进一步放大。11月16日,中国台湾加权指数、韩国KOSPI和日经225分别收跌6.03%、3.59%、2.42%;17日,台湾与韩国再跌2.31%、2.59%,两日累计跌幅分别约8.20%、6.09%。产业链层面,GPU采购预期变化会影响先进制程、封装、HBM及高速连接需求,因此持有不同地区、不同细分行业的股票,仍可能共同暴露于同一轮AI资本开支周期。领导层交接、融资约束和项目部署预期共同作用,能够使表面分散的组合在压力期出现同步回撤。
减科技却未退守现金,美银警告“拥挤缓解”距离“买点形成”仍有差距
美银调查最值得关注的,是投资者对AI的态度转谨慎,但整体基金经理仓位指标尚未表现出充分的防御性质投资立场。
11月6日至12日,超配科技股的基金经理净比例从37%降至12%,下降25个百分点,创2006年6月以来最大降幅;这是受访者配置立场的变化,并非科技股占组合资产的比例下降25个百分点。
与此同时,认为企业投资过度的净比例达到创纪录的38%,52%的受访者预计未来半年将有AI超大规模云厂商宣布削减资本开支;据悉,《金融时报》补充披露,后一比例上月仅为30%,意味着资本开支持续扩张的信心发生了明显变化。
然而,基金经理平均现金占比反而降至3.6%,仅约3%的受访者预计未来一年出现衰退,说明调整更接近行业与地区之间的风险再分配。美银11月12日《The Flow Show》已提出:若现金比例跌破3.7%,市场仍缺乏足够恐惧;同份报告跟踪的基金流量数据显示,当周全球股票基金仍净流入983亿美元,科技基金净流入89亿美元。虽然基金流量与调查仓位属于不同样本,两者共同说明,市场谨慎言论/基调尚未全面转化为撤资或低配。
哈特内特指出,如果基金经理调查报告显示机构投资者们对明年经济“繁荣(Boom)”的预期依然高企,且基金经理人的平均现金配置比例降至 3.7% 以下,这意味着市场的恐慌情绪尚不充分,资金仍在场内拥挤配置,美股乃至全球科技股调整尚未结束。美银策略师哈特内特领导的团队等待的正是市场风险承担意愿进一步收缩至重大抄底机会到来,而非仅凭科技股跌幅较大就确认买入窗口。
知名半导体产业链调研机构SemiAnalysis的最新测算模型调整,为美银调查中的资本开支疑虑提供了产业层面的解释:前沿模型企业新增年化收入增长放缓,叠加债务与股权融资趋紧,削弱部分项目提前锁定土地、电力和机房的能力。
SemiAnalysis将2028年全球AI加速器支出预测下调28%至7,580亿美元,2030年下调40%至9,230亿美元;但新模型仍预计支出由2026年的3,920亿美元持续增长。需注意的是,这里被下修的是此前预期的扩张路径,且口径集中于加速器,不能扩大为全部数据中心资本开支。
该机构还预计,原定2027年下半年至2028年上半年投产的美国数据中心容量中,有5.8吉瓦将延期,但强调收入增长与融资环境才是更重要的调整原因。该机构分析师们表示,与预测模型基本一致的是,投资者们正在要求未来采购规模与付费需求、可融资能力及实际交付进度重新匹配。
从硬件经济性看,采购金额由交付量与平均售价共同决定,而实际计算产出还取决于性能、软件效率、利用率和供电条件。SemiAnalysis下调五年累计逻辑硅片出货面积预测17%、2028年HBM需求约三成,并降低HBM价格及部分GPU售价假设,显示调整同时涉及需求规模与供应商定价。
SemiAnalysis表示,英伟达占行业硅片面积预测削减量的66%,反映其对高价GPU和融资承压的新云客户的较大敞口;相比之下,博通ASIC业务五年累计收入预测下调11%,亚马逊Trainium的2027—2028年出货预测未变。由此看,竞争重点正在扩展至单位有效算力成本、能效、客户资金实力与机房可交付性:资本开支增长放缓会压低部分硬件供应商的收入预期,而计算成本下降,也可能改善云平台及应用企业的回报。这正是美银调查所揭示的资金配置分化需要进一步辨认的方向。
美银调查中,52%的受访者预期云巨头削减资本开支;SemiAnalysis的预测下修,则进一步揭示了这种担忧可能如何传导至产业链:采购扩张放缓与硬件价格下降,将压低部分芯片供应商的收入预期,同时为算力使用方降低成本创造条件。美银策略师团队表示,投资者AI配置策略因此需要进一步区分,哪些供应商能够守住份额与利润率,哪些云平台和应用企业能够将成本下降转化为实际经营收益。



 扫码下载智通APP