

“双十一”连传捷报,毛戈平(01318)迎来品牌价值兑现关键时点
第18个“双十一”落下帷幕。星图数据显示,全网电商销售总额达17764亿元,同比增长4.8%,综合电商平台个护美妆销售额占比为8.2%,行业整体已从拼流量、拼折扣的粗放阶段转入拼效率、拼品牌力的提质周期。
在大盘增速放缓的背景下,香水彩妆这条被国际大牌长期把持的赛道,却传递出一个值得市场重新审视的信号:中国高端美妆品牌毛戈平(01318)交出了一份极具含金量的逆势增长成绩单,其中三大“主战场”悉数跻身品类前列,“全渠道开花”的成绩不仅印证了公司线上运营能力的均衡与纵深,也在行业整体“以价换量”的消耗战中,验证了高端定位与品牌溢价的稀缺价值。
大促逆势加速,高端品牌力与经营质地持续兑现
在流量红利见顶、平台集体收紧战线、折扣回归理性的宏观环境下,美妆赛道内部明显分化,而毛戈平成为其中少数逆势加速的选手。第三方数据显示,本次双十一大促期间,公司线上全渠道GMV录得高双位数增长,其中天猫端增速超30%,抖音渠道GMV增速超60%,各大平台排名稳中有进,尤其在抖音渠道,毛戈平力压圣罗兰(YSL)夺得彩妆品类第一。
事实上,这份含金量十足的“品类第一”来之不易——在高端美妆赛道,国际品牌长期占据主导,毛戈平作为本土高端代表,受益于文化认同与文化自信的抬升。双十一等关键节点的表现,正是验证其品牌势能的重要窗口。
青眼数据显示,今年双11线上主流渠道化妆品总交易额849.29亿元,日均交易额同比微降0.54%,其中抖音彩妆香水GMV为73.26亿元,同比下滑13.29%。大盘收缩的背景下,TOP20品牌里多数录得下滑,但毛戈平在抖音渠道拿下该品类第一,成为榜单上少数逆势正增长的品牌。
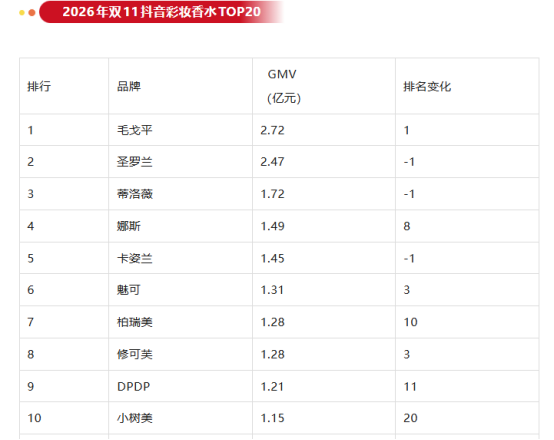
图源:青眼情报
更加值得注意的是,这届双11彩妆榜呈现“两端增长”结构:一端是毛戈平、圣罗兰、NARS这类强品牌力、强专业心智的高端品牌,另一端是靠低客单、低决策成本跑量的平价新锐,中间地带的品牌被两头挤压。毛戈平在前者那一端,这意味着它的增长不是靠降价换来的,而是真正靠品牌价值撑起来的——在行业价格战最凶的时刻,这种增长的含金量明显高于GMV数字本身。
经过智通财经APP与公司管理层的沟通交流,本轮大促期间,公司主推的核心大单品价格锚定保持稳定,折扣程度与赠品力度均被约束在既定框架之内,价盘整体坚挺。同时,公司在费用投放上延续了一贯的克制风格,确认费用控制良好。
据了解,抖音彩妆TOP20品牌的GMV多数来自品牌自营,占比普遍在40%以上,毛戈平正是自营驱动的代表,即不过度依赖达人流量,费效比提升、用户资产沉淀在自己手里,大促的确定性也更强。而价盘稳定叠加投放可控,最终将在利润端有所体现。
换言之,此次双十一的规模扩张并非以价换量的成交,而是能够沉淀为实际盈利的高质量增长,这也是毛戈平作为高端品牌在利润空间上区别于其他品牌的关键分野。
分渠道维度的亮眼表现进一步勾勒出毛戈平多平台均衡发力的格局:天猫端全店彩妆位列TOP3、国货排名第一,达播全周期稳居行业TOP2;抖音渠道表现最为突出,全店彩妆TOP1、达播TOP1、自播TOP2,在整个大促周期持续登顶抖音彩妆榜单;京东渠道实现排位稳步上移,美妆行业排名TOP22,同比提升4名,彩妆香水行业排名TOP5,同比提升3名;唯品渠道同样收获位次改善,美妆行业排名TOP16,同比提升2名,彩妆行业排名TOP2,同比提升2名。
对于毛戈平而言,此次大促的爆发非一日之功,而是其长期积累的品牌资产与经营质地的集中释放。一直以来,毛戈平作为国货高端美妆龙头,成功构建了属于自己的“定价权内核”。在产品端,公司十年磨一剑,打造了难以逾越的产品力标杆。一方面,其产品矩阵日益完善,上半年SKU总数增至493个,大单品矩阵持续放量:粉饼、鱼子气垫、新妆前乳零售额分别超3亿、2亿、1亿元,鱼子面膜年零售额超10亿元,黑霜零售额约2.9亿元,下半年发布完整护肤产品线“御能芍妍金曜系列”,新品打造与爆款接力的能力得到反复验证。
另一方面,从中长期来看,公司根植于独有的东方光影美学体系,将审美表达贯穿于产品配方内料、外观工艺、色彩配色的全链条。这种深度的美学设计能力,不仅构筑了极高的品牌壁垒,更为公司带来了强大的议价能力。本次大促期间,毛戈平依然坚持价格锚定,主推强复购常青品,品牌力与产品力依然“扛打”。
支撑毛戈平逆势增长逻辑的,还有一套线上、线下高度协同的渠道体系。公司通过线上精细化运营与线下高端场景打造,形成“线上拓规模、线下树品牌”的协同格局,渠道价值迎来深度释放。用户资产层面,截至6月末线上线下会员合计达2608万人、同比增长37.3%,综合复购率27.2%,客户群的持续扩容与忠诚度的强化,为其长期可持续增长奠定了最扎实的基础。
长期成长空间充足,或迎稀缺价值重估
理解了基本面的成色,再看资本市场给出的定价,毛戈平当前的投资价值便愈发清晰。
从行业视角看,毛戈平正处于一个结构性利好的位置。根据弗若斯特沙利文数据,2025年毛戈平在中国高端彩妆市场的份额为9.56%,排名第二,是前十名中唯一的中国品牌。本次双十一正是这一份额优势的映射:在抖音这一增长最快的彩妆场域,毛戈平超越YSL登顶品类第一,意味着公司已在国际品牌长期垄断的高端价格带实现正面反超。
国金证券的研究亦指出,大众价格带竞争日趋红海,国货高端化必须依托文化认同与品牌叙事拓宽客群边界,而毛戈平正是这一路径迄今最成功的样本。2026年上半年限额以上单位化妆品类零售额同比增长6.3%,行业仍在扩容,但增长明显向具备品牌力和功效背书的高端品牌集中,毛戈平前三季度收入增速以及双十一的线上GMV增速,均大幅跑赢行业大盘,份额提升的逻辑清晰可见。
中信证券在双十一数据跟踪中测算,维持该公司26E/27E盈利预测14.6/17.6亿元,对应当前约228亿元市值的市盈率仅15.6/13.0倍,估值处于公司上市以来10%的分位点,且2026年新增年中分红、预计全年分红率持续提升,当前股价对应股息率约3.4%,因而重申“坚定推荐”。广发证券研报显示,公司品牌资产深厚,核心大单品心智稳固,看好旺季增长延续,维持毛戈平“买入”评级及合理价值73.68港元/股。
高盛亦于近期发布报告指出,双十一表现超预期,公司坚持价格纪律保障利润率,彩妆与护肤双轮驱动,海外扩张有序。管理层启动回购彰显信心,长期增长逻辑稳固,维持“买入”评级。
多家头部机构不约而同地在行业普遍承压的背景下给予毛戈平“买入/增持”的正面评级,其核心逻辑指向同一个事实——这是一支基本面稀缺、且估值已充分回落的成长标的。
综合来看,毛戈平的投资价值正体现在一个清晰的反差之中:一端是持续20%以上的收入增长、行业顶级的盈利能力、双十一大促中领跑彩妆的稀缺品牌势能,另一端却是上市以来10%分位的历史低估值与不断走高的股东回报。在高端美妆这一长期由国际品牌主导、国货渗透率仍低的赛道上,毛戈平凭借专业化妆师基因、多元产品矩阵与全渠道协同,正稳步兑现其“稀缺高端国货”的定位。当双十一这一年度大考再次印证其品牌韧性之后,市场对这支标的的重新定价,或许才刚刚开始。



 扫码下载智通APP