

费城半导体指数反弹“夭折”:技术面岌岌可危,英伟达(NVDA.US)财报或成最后一根稻草?
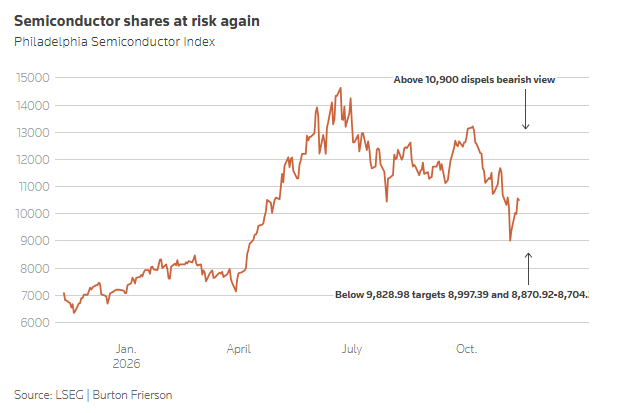
智通财经APP获悉,根据最新的技术面信号,自6月22日触及历史收盘高点以来,以费城半导体指数(PHLX Semiconductor Index,下称SOX)衡量的半导体板块便陷入了漫长的挣扎。上周,SOX一度上演了一波凌厉的反攻——在截至周三的一周内累计反弹超过19%,一度逼近10787.06点。然而,这场被寄予厚望的复苏,最终还是像此前的数次尝试一样,在关键时刻戛然而止。指数在上周尾盘掉头向下,周五收于10146.32点,再度回吐了大部分涨幅。
对紧盯图表的交易者而言,上周的失败并非偶然。10787.06点这个位置,恰好卡在两道关键阻力构成的"天花板"之下:一条是200日移动均线——这个被市场广泛追踪的中长期趋势指标;另一条则是3月至6月那波上涨行情所对应的50%斐波那契回撤位。当阻力与支撑以这种方式"叠加",图表分析者会格外警觉。在他们眼中,市场面对如此密集的阻力群而"踟蹰不前",本身就是方向即将生变的信号。
要理解半导体板块当前处境的脆弱性,必须回到技术分析的基本语言。
所谓支撑与阻力,本质上是一组相互转化的价格坐标。阻力如同天花板,阻挡价格的进一步上行;支撑则如地板,为下跌的价格提供潜在的缓冲。这些坐标的来源多种多样:移动均线(通过平滑价格极端值揭示潜在趋势)、斐波那契回撤位(基于百分比计算的、市场在涨跌后常会回踩的水平)、历史高低点,以及价格跳空缺口(当价格剧烈变动、在图表上留下无成交的空白区域时形成)。当这些不同的技术指标指向相近的价格区间时,其参考意义便会被显著放大。
而当下,SOX面临的正是这样一幅支撑"层层设防、却也在层层告破"的图景。
图表分析指出,SOX在周五收于10146.32点后,正在逼近9976点附近的支撑——这是3月至6月上涨行情的61.8%斐波那契回撤位,也是技术分析中意义最为深远的"黄金分割"水平。一旦指数跌破周五盘中低点9828.98点,市场将把目光投向更下方的两处关键坐标:11月5日的低点8997.39点,以及76.4%与78.6%的斐波那契水平所构成的8870.92点至8704.36点区间。
这一区间之下,有效的支撑将变得愈发稀疏。直到2月末的高点8498点之前,指数几乎处于"技术真空"地带。而4月8日留下的大型向上跳空缺口——该缺口需跌至8006点方能完全回补——则可能成为一个向下的"引力点"。极端情形下,若指数一路退至3月30日的低点7084点,那将意味着SOX自历史收盘高点累计回撤约52%,几近腰斩。
当然,技术分析从不承诺单边行情。若SOX能够站上10900点——即50%斐波那契回撤位与200日移动均线所处区间的上沿——此前的部分看空情绪将随之消散。但就目前而言,这一阻力位与上周10787点的反弹高点之间,存在着一段清晰可见、却始终未能跨越的距离。
远比技术面沉重的基本面冲击
如果仅仅是技术面的疲弱,半导体板块的叙事尚可被框定为"一次常规的回调"。但更加关键的变量,在于图表之外正在发生的一系列深刻变化——这些变化让"技术性调整"与"趋势性转折"之间的界限,变得前所未有地模糊。
这场震荡的直接导火索,是11月5日美国中期选举所掀起的"蓝色浪潮"。民主党一举拿下参众两院的控制权,并在多个关键州长选举中获胜。市场的第一反应是恐慌性的:投资者担忧,新一届立法机构与地方政府将对AI数据中心建设施加更严格的审批——涉及用电、用水与土地资源——从而拖慢整个AI算力扩张的节奏。当日,SOX单日暴跌12.25%,创下2020年3月以来最大单日跌幅。
但这还只是"政策面"的第一记重锤。紧接着,宏观经济数据从另一侧施压:上周,美国劳工部公布的数据显示,10月CPI环比上涨0.4%,高于市场预期的0.3%,核心CPI环比上涨0.3%,同样高出市场预期;10月PPI同比涨幅达6.5%,为2022年11月以来最高。美联储理事沃勒(Christopher Waller)直言,即便通胀降温,央行也应在12月加息,若形势恶化甚至应考虑加息50个基点。这导致10年期美债收益率一度攀升至5.17%。对于估值高度依赖远期现金流的半导体板块而言,无风险利率的抬升,是对估值中枢最直接的挤压。
黄仁勋:从"关键人物"到"关键缺口"
然而,若论对半导体板块信心最具摧毁力的变量,则非英伟达(NVDA.US)莫属——而这一次,问题恰恰出在这家AI龙头最核心的资产——创始人黄仁勋本人身上。
事件的演变速度超出了多数人的预期。随着媒体接连披露黄仁勋多段婚外情丑闻,11月8日,英伟达董事会启动独立调查,并迅速在11月12日宣布黄仁勋将辞去首席执行官、总裁及董事职务,即刻生效。同日,董事会任命长期担任CFO的科莱特·克雷斯(Colette Kress)为临时CEO,并任命自1993年起担任董事的哈维·琼斯(Harvey Jones)为首任董事长。
对一家由创始人执掌了整整三十三年、市值一度逼近4万亿美元的芯片帝国而言,这一消息的冲击力不言而喻。英伟达股价在11月12日盘初一度暴跌逾13%,当日收跌4.34%。此前两日,公司市值已蒸发超过4200亿美元——这一数字甚至超过了甲骨文(ORCL.US)的整体市值。
华尔街的机构反应呈现出一种罕见的"割裂"。美银在11月10日将英伟达、美光(MU.US)与泛林集团(LRCX.US)移出其"US1"首选名单,但三者评级均维持"买入"。Stifel已将英伟达目标价从315美元大幅下调至205美元,Baird则将其目标价从500美元砍至200美元并降级至"中性"。而另一边,Evercore ISI却将英伟达列入明年值得买入的AI股票名单,理由是"若领导层保持稳定,当前的疲软走势可能带来绝佳机会"。
这种分歧的根源,在于一个技术分析无法回答、却足以决定板块走向的问题:当一家公司的护城河、叙事乃至定价逻辑,都与其创始人的个人权威深度绑定时,"关键人物风险"(Key Man Risk)该如何在估值中定价?
技术面与基本面的正面交锋
因此,在后天(美东时间11月17日美股盘后),这个悬而未决的问题将迎来第一个检验窗口。
英伟达将发布2027财年第三季度财报。这是黄仁勋辞职后的首份财报,也是英伟达上市以来第一次在没有黄仁勋的财报电话会上交卷。公司此前给出的指引是:营收约1080亿美元(上下浮动2%),GAAP与非GAAP毛利率均为74%(上下浮动50个基点)。市场一致预期则在1090亿美元附近,略高于指引中值——这意味着,一份仅仅"达标"的财报,也可能因为共识已被推高而难以令市场满意。
但真正值得关注的,或许并非本季度的数字本身,而是两个更具前瞻性的变量。其一,是下一季度的指引。市场对第四财季的营收共识已高达1247亿美元左右。若指引低于1200亿美元量级,被压抑的担忧或将集中释放。其二,是电话会上的发言者与措辞——在黄仁勋缺席的情况下,临时CEO克雷斯能否稳定军心,以及管理层对董事会调查、CEO遴选、中国市场(指引中已"假设不产生任何来自中国的数据中心计算收入")等敏感问题的回应,将在很大程度上决定市场情绪的走向。



 扫码下载智通APP