

群智咨询:第三季度全球平板面板出货量约为6780万片 同比下降10.9%
智通财经APP获悉,根据群智咨询(Sigmaintell)数据统计,2026年第三季度,全球平板面板出货量约为6,780万片,同比下降10.9%,环比下降10.1%。与上半年整体出货基本持平的表现不同,三季度市场下行压力开始在总量层面显现。2026年前三季度,全球平板面板累计出货约2.14亿片,同比下降3.9%。
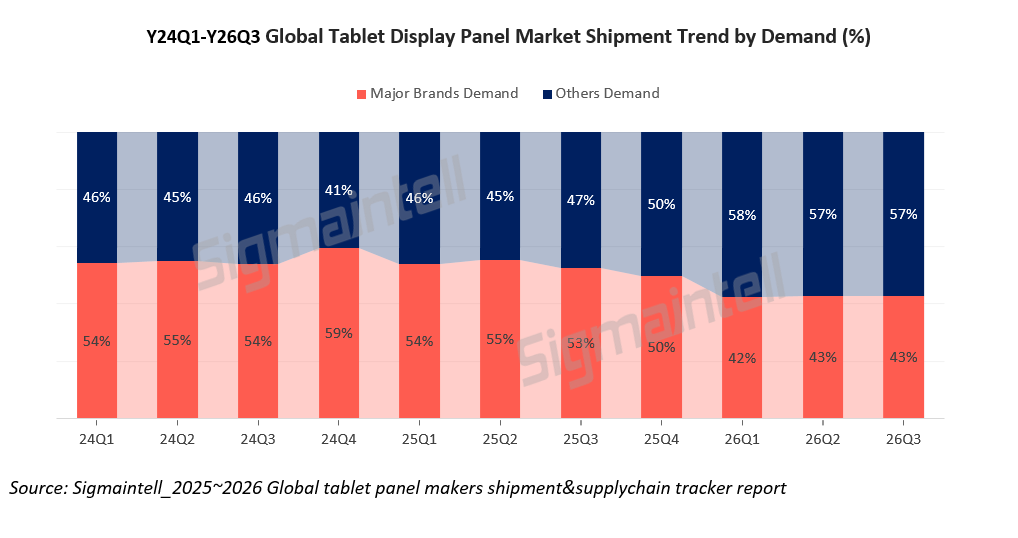
从市场结构来看,26Q3主要品牌平板面板出货约2,900万片,同比下降27.5%,环比下降10.1%,较去年同期减少约1,100万片;以华南类平板为主的Others市场出货约3,880万片,同比增长7.4%,同比增加约270万片,但环比下降10.1%,增长动能较上半年明显放缓。华南类平板市场的增量已不足以抵消品牌端的需求收缩,主要品牌面板需求占比也由去年同期的约53%下降至约43%。
累计来看,前三季度主要品牌平板面板出货约9,100万片,同比下降24.1%,减少约2,890万片;类平板面板出货约1.23亿片,同比增长19.7%,增加约2,010万片。
整体来看,存储成本上涨推动整机终端价格提升,抑制换机需求,主要品牌采购策略进一步趋于谨慎,面板需求收缩持续加剧。华南类平板市场则凭借成本控制能力及渠道优势维持同比增长,其中也受益于部分面板厂商在品牌需求放缓后积极拓展渠道市场。然而,当前渠道端库存水位相对较高,后续库存消化压力值得关注。随着成本压力逐步向下游传导,华南类平板市场的增长动能也开始减弱,三季度环比出货已出现明显回落。
面板技术结构分化:Oxide逆势增长,a-Si与LTPS持续承压,OLED短期探底
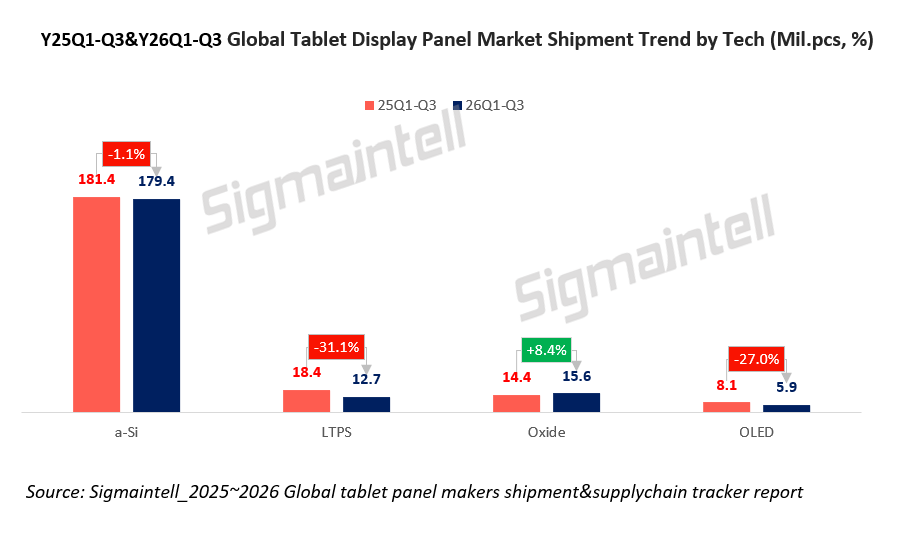
从技术结构来看,2026年前三季度全球平板面板市场的技术路线分化进一步加剧。除Oxide LCD外,其余主要技术路线累计出货同比均出现下滑,其中与品牌市场关联度较高的技术路线受需求收缩影响尤为明显。
a-Si:华南市场提供需求支撑,品牌端需求加速收缩
2026年前三季度,全球a-Si LCD累计出货约1.79亿片,同比下降1.1%;其中26Q3出货约5,660万片,同比下降9.4%,环比下降10.5%,降幅明显扩大。分市场来看,华南类平板市场a-Si需求仍保持同比增长,是a-Si LCD市场的主要需求支撑;三季度品牌平板市场a-Si需求同比下降约三成,是a-Si整体下滑的主要原因。品牌端a-Si需求下滑,一方面受到整机涨价影响,低端平板市场明显萎缩;另一方面,部分产品逐步由a-Si向Oxide LCD切换,进一步加剧了a-Si在品牌市场的需求收缩。
LTPS:需求调整持续,全年出货预计下降约31%
2026年前三季度,全球LTPS LCD累计出货约1,270万片,同比下降31.1%,仍是下滑幅度最大的LCD技术路线;其中26Q3出货约380万片,同比下降28.5%。受国补透支效应及旗舰平板整机涨价影响,中高端平板市场需求持续承压。同时,随着Oxide LCD的应用逐步扩大,以及OLED持续向高端市场渗透,LTPS LCD面临来自两种技术路线的双向挤压。#群智咨询(Sigmaintell)预计2026年全年LTPS LCD出货约1,650万片,同比下降约31%;2027年进一步降至约1,150万片,市场规模持续收缩。
Oxide:技术升级持续推动,成为唯一保持增长的技术路线
2026年前三季度,全球Oxide LCD累计出货约1,560万片,同比增长8.4%;其中26Q3出货约500万片,同比增长11.7%,环比下降15.7%。Oxide LCD的增长主要受益于面板厂商推动品牌产品的技术升级,部分原采用a-Si方案的平板产品逐步切换至Oxide LCD,推动其市场渗透率持续提升。尽管三季度受到整体需求走弱影响,环比出货有所回落,但同比仍保持增长。预计26Q4 Oxide LCD出货将同比增长约45%,2026年全年出货同比增长约18%。随着品牌产品技术升级持续推进,2027年Oxide LCD需求有望进一步提升。
OLED:短期需求处于低位,2027年有望重启新一轮增长
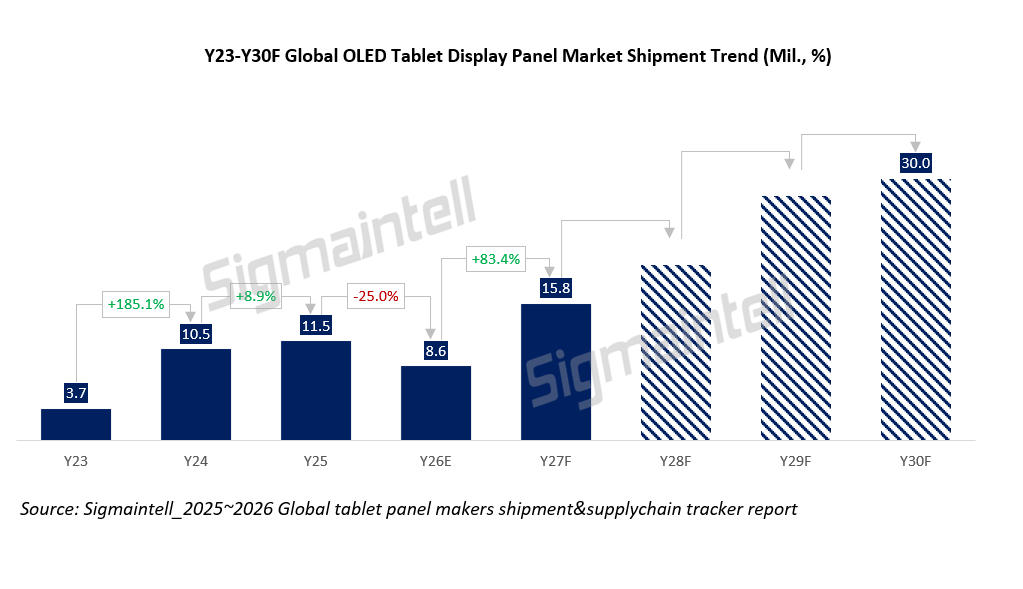
2026年前三季度,全球OLED平板面板累计出货约590万片,同比下降27.0%;其中26Q3出货约240万片,同比下降37.5%,环比增长30.1%。受整机终端价格上涨及高端平板需求疲软影响,OLED实际面板需求仍处于低位。不过,三季度新品带动下出货出现环比回升,短期需求有望逐步企稳。预计2026年全年OLED平板面板出货约860万片,同比下降约25%。
中长期来看,OLED平板市场仍处于成长初期,后续增长主要来自三个方面:一是Apple iPad Air OLED产品逐步放量,带动品牌OLED平板需求恢复;二是G8.6 OLED产线逐步释放,有望改善中尺寸OLED面板的成本竞争力;三是OLED持续向大尺寸生产力平板及旗舰小尺寸平板渗透,推动应用范围进一步扩大。随着新产品导入及供应链成本优化,预计2027年全球OLED平板面板出货将回升至约1,580万片,同比增长超过80%,市场有望进入新一轮增长周期。
总结与展望:品牌需求持续承压,华南渠道库存有待消化,2026年全球出货预计同比下降约4%
2026年第三季度,全球平板面板市场由上半年的总量相对稳定转为同比下滑,市场需求结构进一步分化。主要品牌平板面板需求降幅扩大至约28%,整机涨价及消费需求疲软持续抑制品牌采购;华南类平板市场虽然仍保持同比增长,但增速放缓、环比回落,且渠道库存水位相对较高,后续增长及库存消化情况仍需关注。
2026年全年,预计全球平板面板出货约2.85亿片,同比下降4.1%。其中,主要品牌需求约1.23亿片,同比下降21.8%;华南类平板需求约1.62亿片,同比增长15.7%。华南类平板市场的增长难以完全对冲品牌端的需求收缩,整体市场仍面临一定的需求压力。
展望2027年,存储成本压力预计仍将持续,华南类平板市场增长动能减弱,全球平板面板市场整体需求仍不乐观,群智咨询(Sigmaintell)预计全年出货进一步下降。但总量收缩并不意味着技术升级停止,Oxide LCD与OLED在品牌平板市场的渗透率有望进一步提升,推动面板市场由规模竞争逐步向技术与产品结构升级转变。行业总量增长红利虽在减弱,技术路线切换仍将为面板厂商带来新的产品与供应链机会。



 扫码下载智通APP