

崔东树:10月乘用车均价16.2万元 各类级别市场新能源渗透率均超50%
智通财经APP获悉,乘联分会秘书长崔东树发文称,2026年乘用车均价17.2万元,均价较同期上升0.5万元。由于特斯拉异常偏低,10月乘用车均价16.2万元,均价较同期下降0.1万元。10月各类级别市场的新能源渗透率均超50%。新能源车渗透率最高的是小车,10月的微型车新能源渗透率100%,A0级小型车新能源达到91%,C级车新能源渗透率73%,B级新能源渗透率69%,A级的新能源提升较好,10月渗透率达到50%。
2026年豪华车均价33万元,较2025年降0.3万元;2026年10月豪华车均价33万元,较同期升0.2万元。2026年合资品牌17.1万元,较2025年基本持平;2026年10月均价16.7万元较同期降0.2万元。2026年新势力23万元,较2025年降1万元;2026年10月均价21.6万元,较同期降1.6万元。2026年自主品牌均价12.8万元,较同期增0.6万元;2026年10月自主品牌均价12.5万元,较同期增0.5万元。
1、乘用车价格小幅拉升
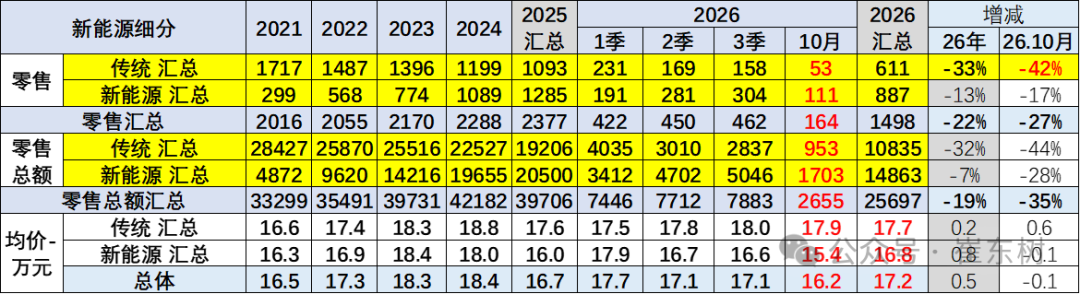
影响价格变化的主要是结构变化和销量变化,量价关系是相反,价升量跌、价低量增。销量增长慢则车市均价呈现持续上升的态势,2021年乘用车零售均价是16.5万元;一路上升到2024年均价是18.4万元;2025年乘用车均价是16.7万元,较2024年均价下降1.7万元;2026年乘用车均价17.2万元,均价较同期上升0.5万元。由于特斯拉异常偏低,10月乘用车均价16.2万元,均价较同期下降0.1万元。
常规燃油车价格持续上升,市场萎缩在中低端很明显,而高端萎缩慢,因此从2021年的16.6万元上升到2024年的18.8万元。2025年随着高端燃油车的较快萎缩,2025年的均价降低到17.6万元,常规燃油车2026年10月均价17.9万元,燃油车购买群体买车全面萎缩。
而新能源车的均价近期逐步下降,从2023年的均价18.4万元,下降到2024年的均价18.0万元,新能源车2025年的均价16.0万元,价格下降明显。2026年10月是15.4万元,较同期下降0.1万元,剔除特斯拉干扰,仍是量跌价升,体现新能源车消费的结构性变化。
2024-2025年受到报废更新和以旧换新补贴政策促进,中低端的销量提升明显,因此出现均价降低,市场回暖。由于中国私车普及相对落后,均价降低推动市场的全方位发展,有利于车市的普及和规模提升。
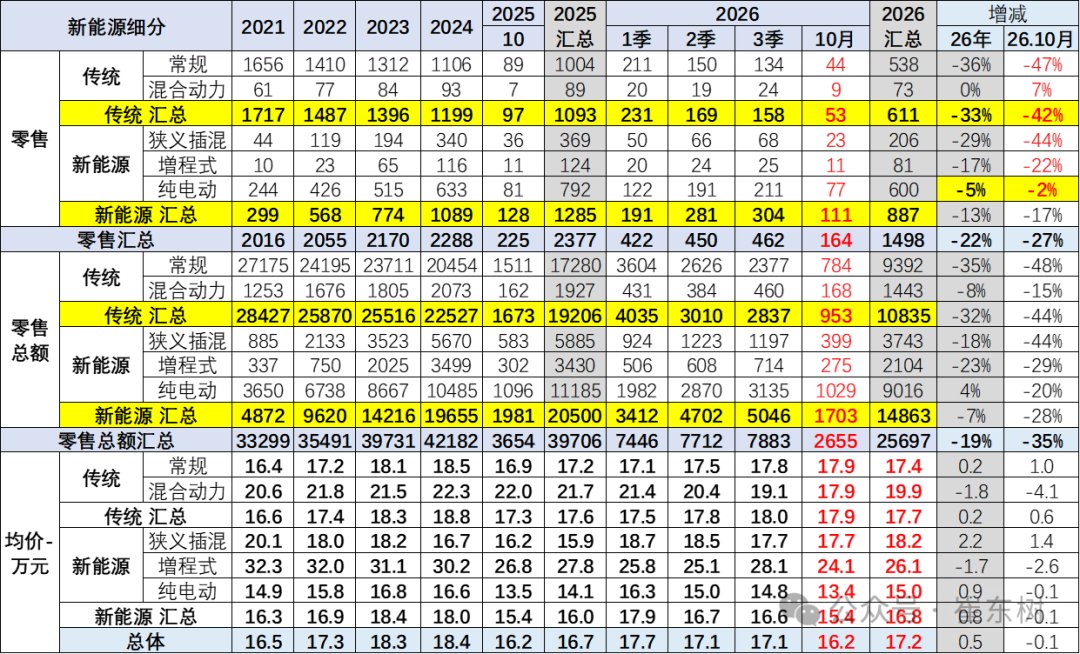
车市中均价最高的是增程和混合动力,最低的是纯电动车。近期均价下降的结构性原因是A0级纯电动的占比提升,价格较高的增程式及混合动力的占比下降,形成结构性拉动。2026年10月新能源增速下降,特斯拉零售季度初偏低,燃油车萎缩带来插混和纯电动的价格下滑巨大,导致10月总体均价16.2万元,相对下降0.1万元。
在中国车市普及较低的客观现实情况下,长期车市均价下降体现了中低端人群的购买增加,应该是有增量是好的事情。但2026年10月的零售下降,燃油车高端市场压力很大,市场全面低迷。
2、乘用车市场价格段销量结构的低端萎缩
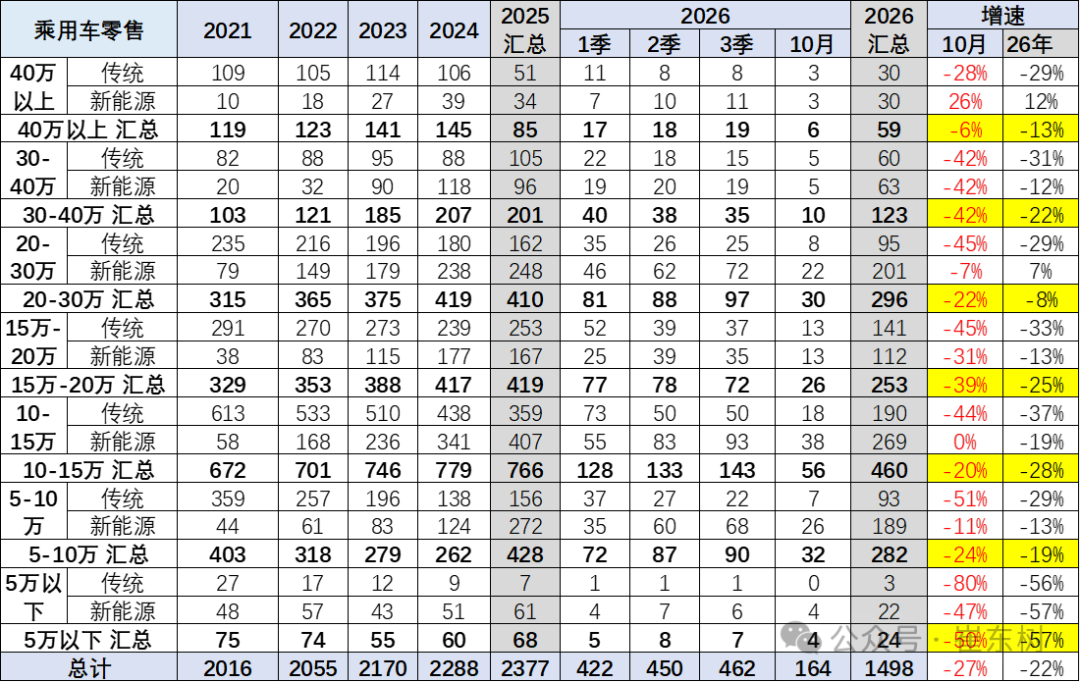
根据乘联数据,前几年全国零售市场的价格段结构走势是持续上行,高端新能源车型销售提升明显,中低价车型销量减少。2025年随着报废更新政策推动,车市的中低端市场回暖,中低价位消费回升。2026年随着政策高质量发展,A00剧烈下滑,其中5万以下下降50%,较剧烈,而传统主力车型销量下滑也是很剧烈,形成入门级的消费不旺压力,燃油车低迷、插混较差,共同抑制车市增长。
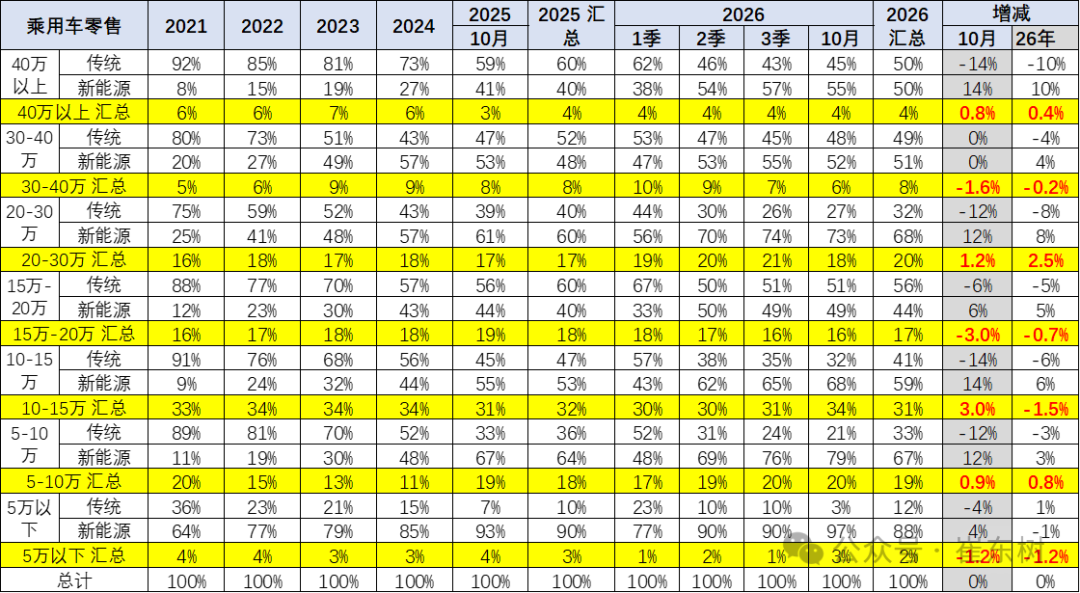
目前绝大部分价格段的新能源均突破50%,只有15-20万的燃油车仍有较强竞争力。
自主高端化突破体现乘用车新能源增长带来高端化发展趋势明显,但突破建立在低端稳定的基础上。目前入门级新能源下降的趋势较严峻。高端化体现的是普通消费不强,百姓消费是根本,虽然高端消费强,但实际体现了车市总体较弱。
3、乘用车级别市场销量结构
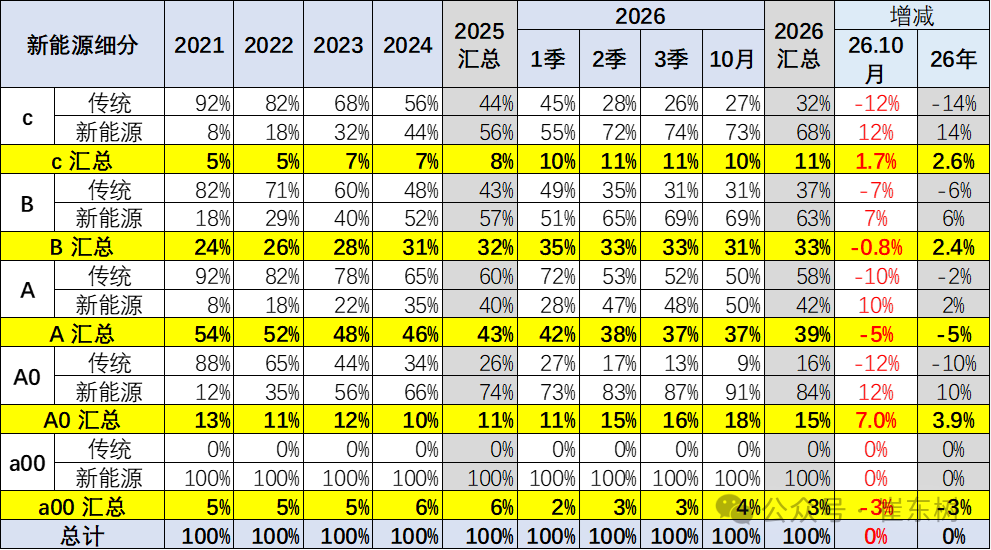
新能源渗透率是高低两端最高,A级最低。10月各类级别市场的新能源渗透率均超50%。近期新能源车渗透率最高的是小车,10月的微型车新能源渗透率100%,A0级小型车新能源达到91%,C级车新能源渗透率73%,B级新能源渗透率69%,A级的新能源提升较好,10月渗透率达到50%。
B级车新能源渗透率持续提升,增程式类车型表现改善。C级车的新能源渗透率大幅提升,体现高端电动化的优势明显。
4、乘用车的新能源线路结构
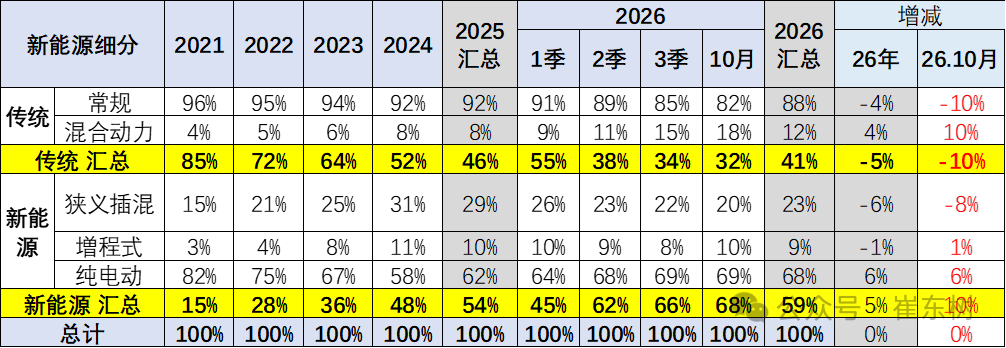
纯电动新能源车国内零售持续高增长,其中插混的表现前几年表现突出,但近期插混短续航少了,长续航插混的需求被纯电动取代明显。由于增程新品太多,今年10月增程持续小幅增长。传统乘用车的销量出现持续下行压力。
2026年的新能源车占比达到59%的较强比例,2026年10月的新能源车渗透率达到68%,高油价带动的新能源车贡献度提升较大。
5、2026年10月各价格段的内部动力的销量结构
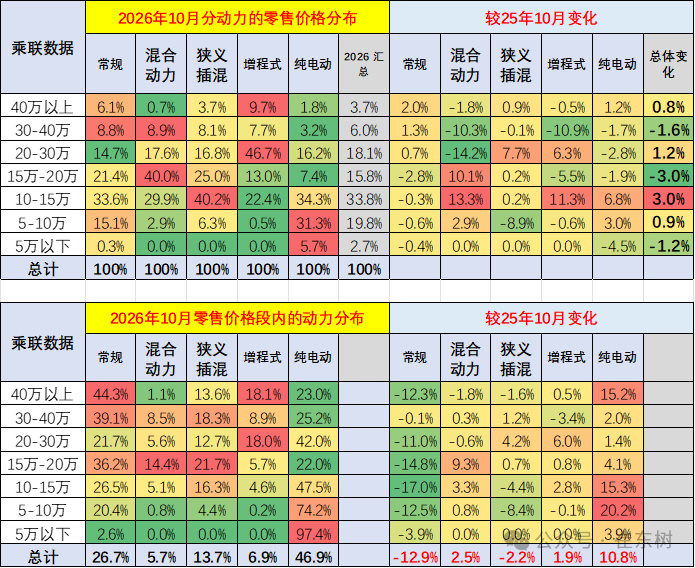
2026年10月零售数据显示,纯燃油车份额同比下滑 12.9%,纯电增长 10.8%,新能源持续挤压燃油市场。市场呈现明显价格分层:10万元以下由纯电主导;10‑15万元是燃油、插混、纯电的竞争红海;15‑20万元燃油大幅萎缩,混动与狭义插混快速抢占份额;20‑30万元纯电占比超40%成为主场;30万元以上燃油仍保有体量,插混、增程、纯电多方角逐。增程式开始向下渗透 10‑15万元区间,原有高端市场份额收缩,各动力品类价格带正在重构。
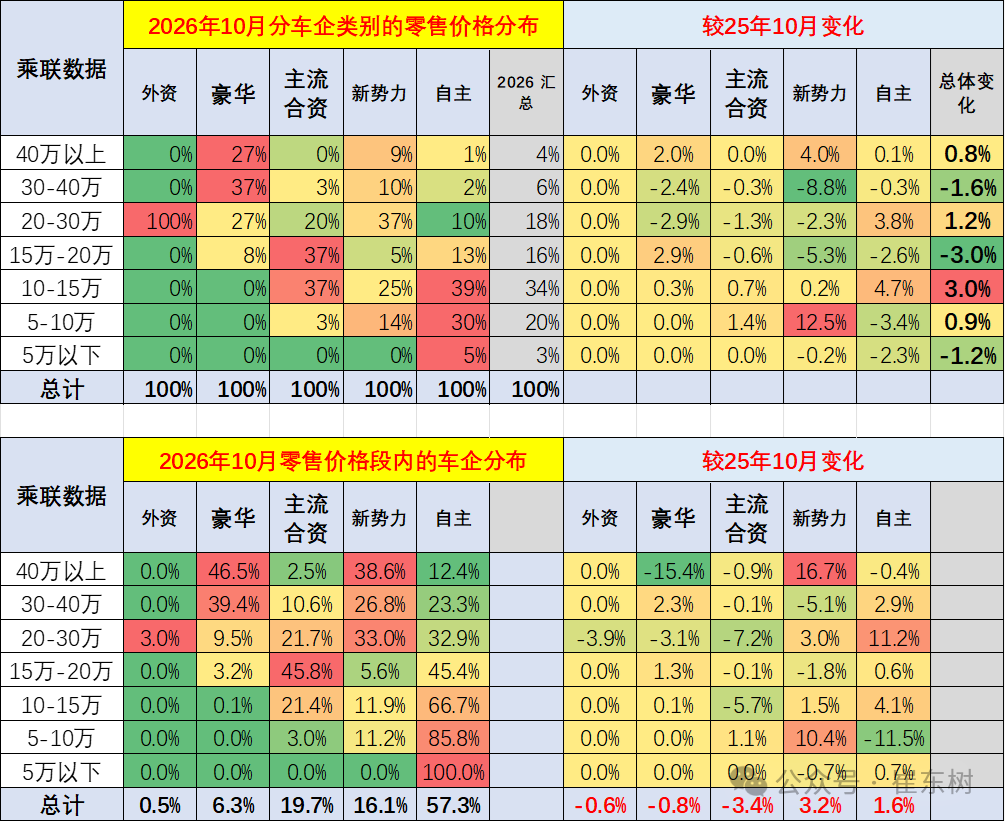
2026年10月零售数据显示,新势力整体份额大涨3.2%,主流合资下滑3.4%。市场价格分化显著:5‑10万元被低价新势力分流巨大、5万元以下几乎被自主品牌垄断;10‑15万元自主占绝对优势;15‑20万元是自主与主流合资的核心战场;20‑30万元新势力成为主力,向上抢占中高端;40万元以上豪华品牌份额承压,新势力、自主高端持续蚕食高端市场。新势力价格带持续下探,自主向上突破,合资、豪华面临双向挤压。
6、各类品牌市场均价变化
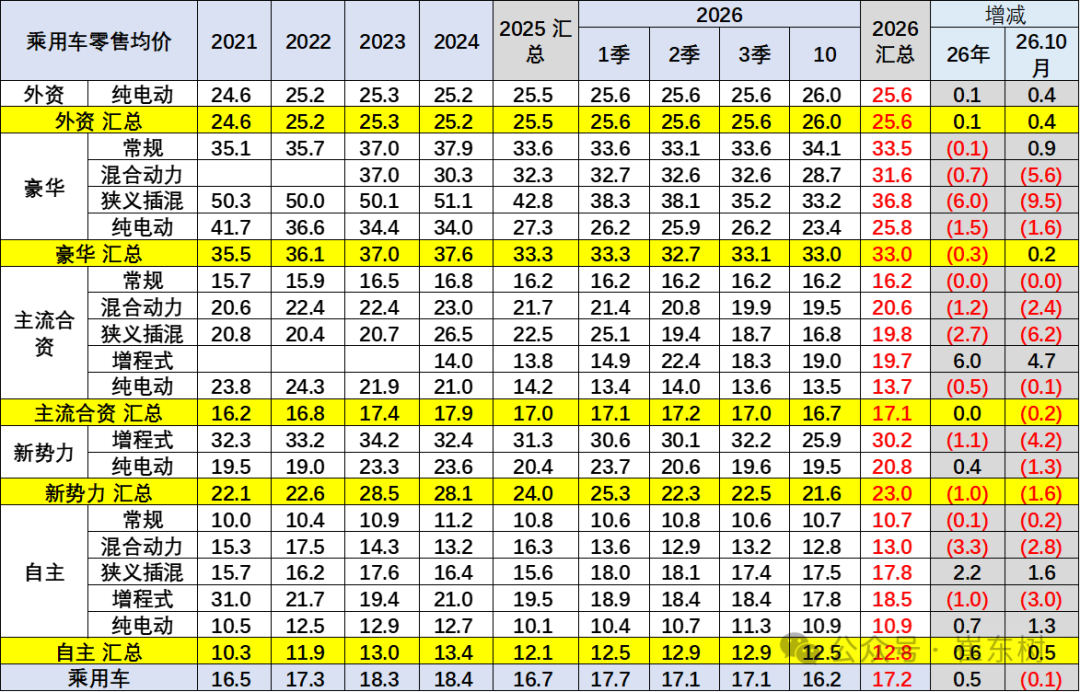
2026年豪华车均价33万元,较2025年降0.3万元;2026年10月豪华车均价33万元,较同期升0.2万元。2026年合资品牌17.1万元,较2025年基本持平;2026年10月均价16.7万元较同期降0.2万元。2026年新势力23万元,较2025年降1万元;2026年10月均价21.6万元,较同期降1.6万元。2026年自主品牌均价12.8万元,较同期增0.6万元;2026年10月自主品牌均价12.5万元,较同期增0.5万元。
自主品牌新能源全面发力,纯电动与狭义插混表现均压力较大,混合动力表现较强。总体看高端新能源价格竞争力提升,新势力的结构波动较大,纯电动的市场明显走弱。2026年10月自主燃油车均价10.7万元,价格与同期降0.2万元;10月自主纯电动车10.9万元,较同期提升1.3万元,购车门槛提升严重。



 扫码下载智通APP