

AI交易再遭考验!英伟达风波未平,Cerebras、应用材料财报又将登场 芯片需求冷暖线索成关键变量
智通财经APP获悉,在新云厂商CoreWeave(CRWV.US)强劲的第三季度业绩提振投资者对人工智能(AI)交易的热情、推动美股科技股于周三反攻之后,有关英伟达(NVDA.US)首席执行官(CEO)黄仁勋被曝出第二段婚外情的报道、以及其可能被董事会罢免的猜测重新令AI交易及科技股承压。但与此同时,投资者也正密切关注Cerebras(CBRS.US)和应用材料(AMAT.US)即将于周四美股盘后公布的最新业绩,以寻找可能令AI交易回暖的芯片需求最新线索。
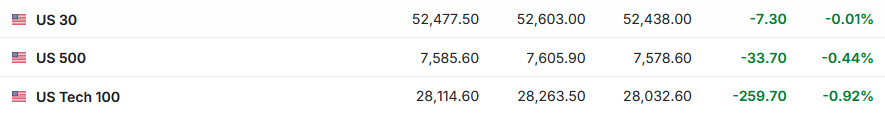
截至发稿,标普500指数期货跌0.44%,以科技股为主的纳斯达克100指数期货则跌0.92%。英伟达夜盘跌近7%。其他芯片股则涨跌不一。
英伟达风波持续发酵!黄仁勋或遭罢免
在11月8日发文承认婚外情的三天后,黄仁勋就被曝出第二段婚外关系,女方是直接向自己汇报工作的英伟达副总裁。与此同时,据媒体援引知情人士消息报道,英伟达董事会正紧锣密鼓地准备罢免黄仁勋,最快于11月12日召开董事会决定其去留,并已与外部猎头机构合作物色继任者,考虑先任命一位临时CEO过渡。
三天前,黄仁勋刚在声明中承认“对妻子不忠”并道歉。彼时英伟达董事会还强调“对他及其领导团队充满信心”,只请了一家华尔街律所做独立调查。而在短短72小时后,调查就升级成了继任计划。
有评论人士认为,英伟达或许能够渡过这场风波,但过程将异常艰难,黄仁勋被罢免首席执行官职务的可能性相当高。预测市场Polymarket的数据显示,市场对黄仁勋离职或被罢免的押注概率飙升。目前,黄仁勋在2026年11月30日前离职的概率已升至86%,在2026年12月31日前升至91%,在2027年3月31日前进一步升至92%,在2027年12月31日前则达到93%。
在英伟达即将于下周公布第三财季财报之际,“关键人物风险”令投资者担忧。嘉盛集团资深分析师Fiona Cincotta表示,在董事会调查结果公布之前,相关不确定性可能持续对英伟达股价形成压制,尤其是在英伟达本月晚些时候即将公布财报的背景下。
投资者转向关注Cerebras、应用材料最新业绩 以求芯片需求最新线索
尽管英伟达这场公司治理风波持续牵动市场神经以及对AI交易的情绪,但投资者仍在密切关注AI产业链上关键企业的财报表现,包括被视为英伟达新兴竞争对手的Cerebras、以及芯片制造设备生产商应用材料。这两家公司都将于周四美股盘后公布业绩。而受英伟达这场风波的影响,这两只股票夜盘均走低。
投资者希望从Cerebras和应用材料两家公司的最新业绩中寻找芯片行业需求状况的最新线索。根据Koyfin的数据,分析师预计,Cerebras第三季度营收将同比增长28%至2.749亿美元,调整后每股亏损为0.23美元;预计应用材料第四财季销售额将同比增长51%至103亿美元,调整后每股收益将同比增长87%至4.05美元。
在Stocktwits平台上,散户投资者对Cerebras的情绪评级从“极度看空”转为“看空”,对应用材料的情绪评级则从“看多”升至“极度看多”。有用户开玩笑称:“Cerebras只需要在财报电话会议开场时说一句‘我们的CEO没有婚外情’,股价就会重新回到200美元以上。”另一位用户则表示:“英伟达的风波对Cerebras来说是利好。随着英伟达遭受重创,我预计市场将更加依赖Cerebras的软件和芯片。”
对于Cerebras的第三季度财报,投资者关注的重点不仅是第三季度营收能否达到预期,更在于公司能否将庞大的AI算力订单转化为实际收入、以及此前承诺的利润率改善能否如期兑现。
Cerebras此前给出的第三季度核心营收指引为2.14亿至2.16亿美元,核心毛利率指引为38%至40%,核心营业利润率预计为负25%至负23%。其中,毛利率尤其值得关注。Cerebras第二季度核心毛利率已从第一季度的46.5%降至40.6%,主要受到租赁系统运营成本较高的影响。管理层此前预计,第三季度将成为毛利率低点,随着成本较低、由公司自有的算力系统陆续投入运营,第四季度毛利率有望改善,长期目标则是达到60%以上。
因此,投资者将重点观察第三季度毛利率是否处于公司指引区间内,以及管理层能否给出可信的第四季度改善路径。如果毛利率低于预期,或管理层无法确认第四季度的回升趋势,市场可能重新审视公司快速扩张背后的成本压力。
订单和产能同样是财报电话会议的核心议题。Cerebras第二季度末剩余履约义务(RPO)达到254亿美元,管理层此前表示,市场需求已经超过公司当前可提供的算力供应,数据中心空间和基础设施部署速度是制约收入增长的重要因素。公司还称,2026年制造产能有望扩大至此前的10倍,并拥有超过600兆瓦已投入运营或签约的算力容量。
对于投资者而言,庞大的订单储备固然意味着需求旺盛,但更重要的是公司能否及时完成芯片生产、数据中心部署及客户交付,从而将订单转化为收入和现金流。若产能扩张或数据中心建设进度不及预期,即使订单规模保持强劲,收入确认仍可能受到影响。
更重要的是,管理层此前预计公司2027年核心营收将超过2026年的三倍。这一增长目标是支撑其长期估值的重要依据。考虑到公司当前仍处于高投入扩张阶段,投资者将密切关注管理层是否重申这一目标,以及是否提供更清晰的产能扩张、订单交付和盈利改善时间表。
相比之下,应用材料的第四财季财报将为投资者提供更广泛的芯片资本开支景气度线索。作为全球领先的半导体制造设备供应商之一,该公司业务覆盖薄膜沉积、化学机械平坦化及检测等晶圆制造关键环节,其订单和业绩表现能够反映芯片制造商在先进制程、存储芯片和先进封装领域的投资意愿。
应用材料此前预计,第四财季营收约为102.5亿美元,上下浮动5亿美元;非GAAP每股收益预计为4.02美元,上下浮动0.20美元。由于公司此前已经给出较为强劲的业绩指引,市场关注点可能不会仅仅停留在第四财季是否达到预期,而是转向下一季度业绩指引以及管理层对2027年半导体设备市场的展望。
在具体业务领域,DRAM及高带宽内存(HBM)相关设备需求将成为投资者重点观察的指标,先进封装及先进制程逻辑芯片设备需求同样是财报中的重要看点。
利润率和现金流也将影响市场对应用材料业绩的评价。随着高附加值先进制程、DRAM和先进封装设备在业务中的占比提升,投资者希望看到公司维持毛利率扩张的能力。应用材料此前已连续13个季度实现同比毛利率增长,并预计先进封装及其他高增长业务将继续改善产品结构。若公司不仅实现营收和利润增长,同时维持稳健的毛利率和现金流表现,将有助于强化市场对其AI设备业务长期增长前景的信心。
值得注意的是,应用材料此前即使给出了高于市场预期的第四财季业绩指引,股价仍曾在盘后下跌超过5%,反映出投资者对半导体设备行业的预期已经相当高。因此,本次财报即使实现营收和每股收益超预期,也未必足以推动股价上涨。下一财季业绩指引、2027年晶圆制造设备市场展望,可能比单季度业绩数字更能决定市场反应。
总体而言,Cerebras和应用材料的两份财报将从两个不同维度检验AI产业链的增长逻辑。Cerebras需要证明其AI芯片和推理服务能够在英伟达之外建立可持续的商业模式,并将庞大的订单储备转化为收入和利润;应用材料则需要证明AI驱动的先进逻辑、存储芯片和先进封装投资仍在持续,为半导体设备行业带来更长周期的增长机会。
在英伟达公司治理风波加剧市场不确定性的背景下,如果Cerebras能够给出强劲的订单兑现和利润率改善信号、同时应用材料对AI相关设备需求及2027年资本开支前景保持乐观,可能有助于缓解投资者对AI产业链增长前景的担忧。反之,如果Cerebras的产能交付和盈利改善不及预期,或应用材料释放出客户资本开支放缓、订单增长承压的信号,市场对AI投资回报和行业估值的质疑可能进一步升温,并在英伟达风波发酵的情况下拖累AI板块和科技股下跌。



 扫码下载智通APP