

津上中国(01651)精益管理提质增效、中报业绩再创新高,结构亮点突出贡献增量
核心财务数据全线刷新历史新高,这是津上机床中国(01651)最新披露的2027财年中期报告释放出的最强烈的价值信号。
根据津上中国的财报,2027财年上半财年公司实现营收30.2亿元,同比增加20.9%;毛利同比增加26.6%至10.9亿元,对应毛利率36.2%,同比增加1.6个百分点;净利润同比增加32.2%至6.6亿元,对应净利率22.0%,同比增加1.9个百分点,不论是业务规模还是各项盈利指标均为历史最佳表现。
智通财经注意到,在津上中国业绩强势兑现的同时,资本市场层面公司亦有积极进展。9月7日,津上中国正式获纳入恒生综合指数并进入港股通标的范围。对于津上中国这家兼具增长弹性与成长持续性的制造业隐形冠军而言,这份财报再次印证了其增长的高可见度、高弹性;而纳入港股通则意味着投资者范围的有效扩大,公司的价值发现将更高效、更彻底。
另外在回报股东层面,津上中国则延续了积极回馈股东的传统。根据中报,津上中国拟派发中期股息每股0.90港元,而上年同期的股息为每股0.6港元,可见伴随盈利持续创新高,津上中国也在同步加大分红力度。不仅如此,津上中国还通过积极的回购注销来提升股东权益。据统计,自公司上市以来,已累计回购注销1275.6万股,以“分红+回购”的组合拳夯实股东回报、增强广大股东的获得感。
盈利能力再上台阶,结构亮点突出驱动高质量增长
今年以来,尽管全球宏观经济形势仍延续复杂格局,但国内制造业仍在转型升级与大规模设备更新政策持续落地的共同作用下,取得了稳中有进的表现。以机床行业为例,一方面伴随企业盈利与库存周期的修复,通用设备等传统需求保持平稳;另一方面,AI 算力基础设施建设推动液冷系统及高速光通讯需求增长,以AI液冷为代表的新兴应用正加速“接棒”,成为确定性极高的新兴增量。
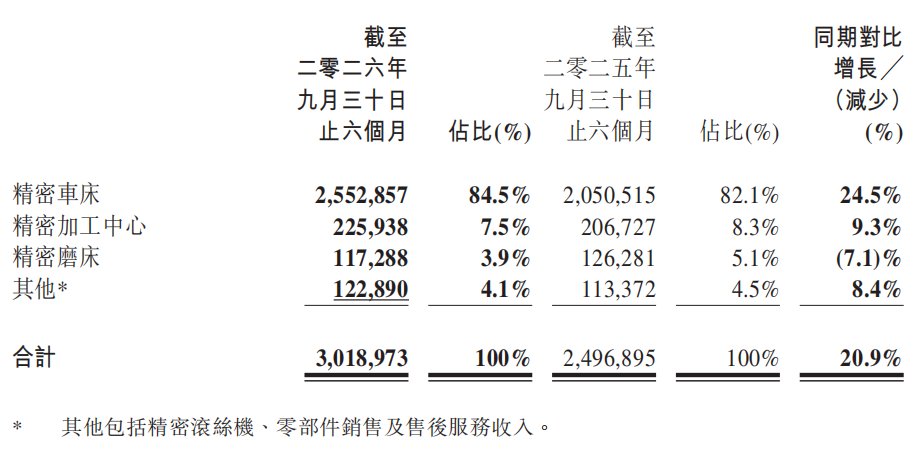
津上中国核心财务数据全面向上突破,与其精准把握住行业结构性机遇有着直接的关联。报告期内,津上中国的精密车床、精密加工中心贡献收入分别提升了24.5%、9.3%至25.5亿元、2.3亿元,对应收入占比分别为84.5%、7.5%;包括精密滚丝机、零部件销售及售后服务在内的其他业务亦延续增长态势,收入同比增加了8.4%,达到1.2亿元。与此同时,由于上一财年下半年开始,精密磨床订单占比过半的汽车业进入调整周期,需求下滑导致订单量和出货量均有所波动,期内精密磨床的收入为1.2亿元,占比3.9%。
整个上半财年,津上机床国内与海外销售呈现全面开花态势,其中国内销售额达到27.7亿元,同比增加18.2%、环比增加12.1%,国内收入规模续创历史新高。与此同时,得益于海外需求持续恢复,期内公司海外收入升至2.5亿元,同环比口径分别大增62.3%、15.3%。
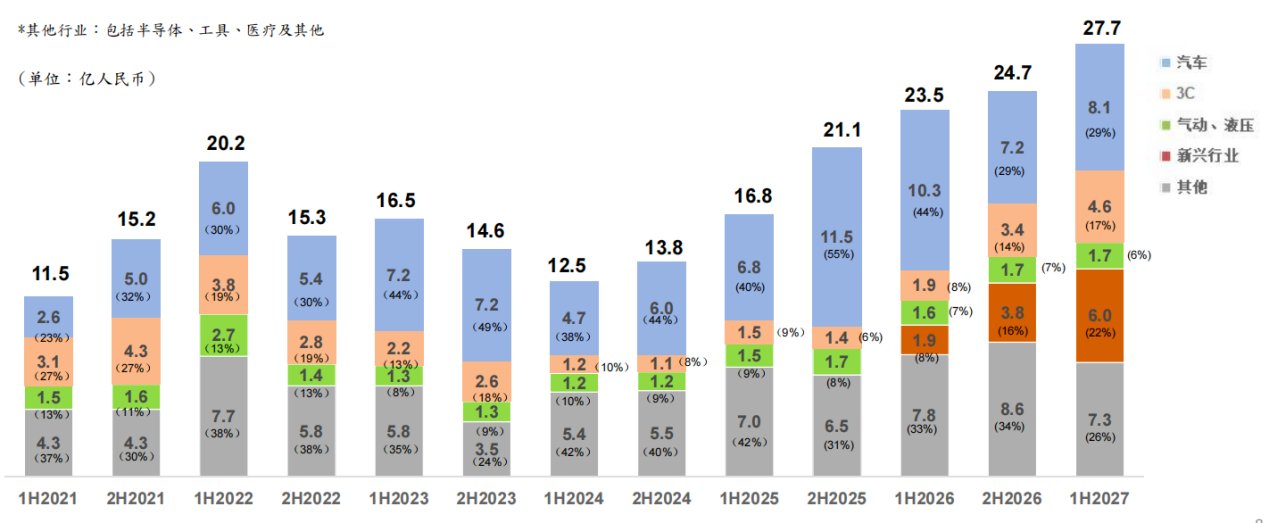
若拆分下游客户的行业分布看,则可以更清晰地感知到津上中国究竟是如何抓住结构性机遇并使其转化为自身的增长势能。数据显示,期内公司来源于新兴行业的收入达到6亿元,不仅同比实现212%的跨越式增长,环比亦在高基数背景下劲增55%。现阶段,津上中国在AI液冷等新兴场景中,已凭借工艺壁垒与交付经验形成先发优势,后续随着AI液冷、光模块、人形机器人等细分行业实现规模化发展,新兴行业对公司的收入贡献预计将进一步攀升,并成为驱动业绩增长的重要引擎。
景气度显著跃升的还有3C行业,上半财年受益于头部消费电子厂商重启强势新品周期,设备招标节奏明显加快。置身其中,期内津上中国来自于3C行业的营收达到4.6亿元,同比大增143%,环比增幅亦达到了34%。
报告期内,虽然汽车行业受到资本开支周期影响总量承压,但津上中国环比仍实现了约13%的增长。后续随着汽车零部件领域的发展逻辑从总量扩张切换为结构升级,围绕电驱、底盘一体化压铸后加工等场景的精密机器加工需求将接力传统产线需求,而津上中国预计可以凭借自身的技术储备与客户基础进一步巩固竞争优势。同期,津上中国来源于气动与液压行业的收入同比增长约12%、环比基本持平,整体延续了稳健发展态势。
业务规模有序扩张的基础上,津上中国的盈利潜力更是得到了充分释放,公司的盈利弹性显著优于收入弹性。上半财年,公司毛利率提升至36.2%,净利率达到22%,盈利能力在2026财年高基数上进一步强化。这背后,一方面得益于营收规模的持续扩张有效摊薄了折旧、管理及研发等固定成本,为高盈利打下基础;另一方面,在精益管理与运营体系的保障下,津上中国正将规模扩张带来的成本优势切实转化为利润。
精益管理提质增效,产能扩张打开成长空间
就眼下的宏观经济运行状态而言,毋庸讳言外部关税与地缘扰动等不确定性因素还将反复,但置于中国制造业转型升级的历史性机遇之下,设备更新改造的刚性需求仍将长期增长,精密加工设备的发展基本盘十分稳固。在此大背景下,作为精密机床龙头的津上中国将继续深度受益。
津上中国的高增长可见度,其底层支撑来自贯穿公司研发与制造全流程的精益管理体系。据了解,津上中国以“高精度、高速度、高刚性”为核心质量目标,将精益思想融入日常运营,通过全员参与的改善提案机制持续消除浪费、提升效率——员工可直接提交改善提案并参与公司运营,这种高参与度的机制使降本增效的成果得以最大化。
眼下,津上机床的产品优势,在新行业开拓的过程里正转化为实实在在的订单增量。目前,公司的AI液冷及光模块已进入批量采购阶段,下游需求旺盛,成为业绩增长的主要驱动力;同时伴随人形机器人出货量增长,精密结构件加工对高精密机床的需求亦在快速放量。2027财年,津上中国已率先向海外市场投放了型号为BW389ZJ的精密自动车床,该产品主要应用于液压、汽车等行业。
为了更好承接下游行业快速增长的增量需求,津上中国同样正加紧推进平湖新工厂建设。根据公司方面介绍,目前平湖新工厂新建厂房已完成基础回填,正推进脚手架搭建与柱体结构施工,预计2028年初投产,届时新增设备组装年产能将达到约3000台。与此同时,为扩充加工品类、保障交付能力,津上中国也正积极导入机加工设备,以提升零部件加工产能。
置于投资视角审视,出色的最新财报可以说是再一次为津上中国的基本面成色提供了最有力的证明;而获纳入港股通所带来的投资者结构变化,预计将为其长期价值发现打开更高效的通道。闻歌知意,当基本面的高可见度与投资者基础的扩容形成共振,津上中国作为兼具高成长与稳定股东回报机制的制造业隐形冠军,其长期配置价值有望获得市场更充分的认知与定价。



 扫码下载智通APP