

智驾方案“上车”、股价反弹逾3成,驭势科技(01511)望迎价值重估?
全球自动驾驶行业,正步入由技术验证转向大规模商业化的关键阶段,主打L4无人化方案的自动驾驶供应商驭势科技(01511),正在经历一轮市场重新定价。
智通财经APP注意到,驭势科技股价自6月高点以来,一度于10月13日下探至31.4港元。近期,随着市场交易情绪逐步修复,公司股价至11月11日盘中上行至41.5港元,自前期低点算起区间涨幅超过32%。这一轮价格修复,发生在行业普遍下调远期预期的环境里,背后是资金评估标准的转变,脱离单纯赛道叙事,转向对照公司经营成色来重新评估标的价值。
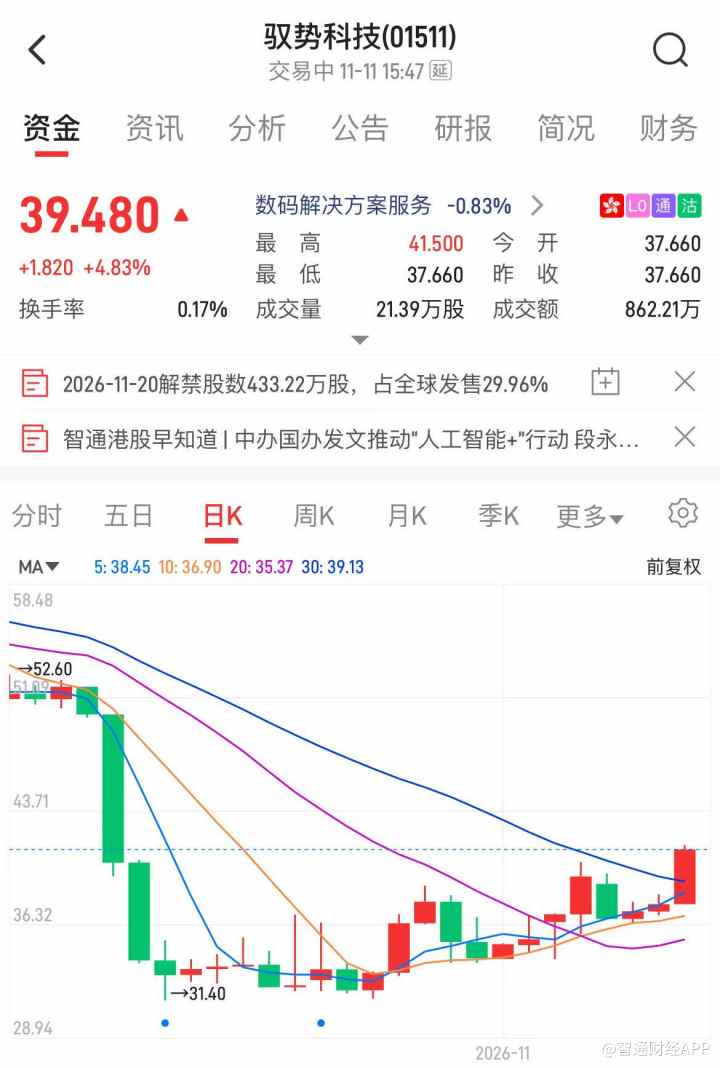
行情来源:智通财经APP
L4赛道预期消化,定价锚点转向经营成色
近年来,资本市场对自动驾驶行业的评判标准发生了快速转变。在行业发展早期,市场更看重企业的技术迭代能力、算法储备与试点项目数量,愿意为远期成长空间支付高溢价。随着行业进入商业化兑现期,可复制的落地场景、稳定的订单、标准化交付能力,成为市场评估企业投资价值的标尺,纯技术叙事带来的估值溢价持续收缩。
驭势科技于2026年5月登陆港交所,背靠高景气的封闭场景自动驾驶赛道,上市初期获得了市场较高的溢价。国元国际证券5月发布的研报指出,驭势科技凭借智能驾驶赛道的高关注度,最终确定60.3港元/股的发行价,该价格对应公司2025年26倍市销率(PS),在行业中处于相对偏高水平。偏高的发行估值,本质是市场对封闭场景L4自动驾驶赛道长期增长空间的提前定价。
据弗若斯特沙利文测算,全球封闭场景商用车L4自动驾驶市场规模,已从2021年的20亿元增长至2025年的103亿元;预计2026年达197亿元,2030年将攀升至1101亿元,2026-2030年复合增速高达53.8%。聚焦大中华区,赛道增速更为突出,市场规模从2021年9亿元扩容至2025年58亿元,2026至2030年复合增长率维持52.1%,2030年预计达到535亿元。
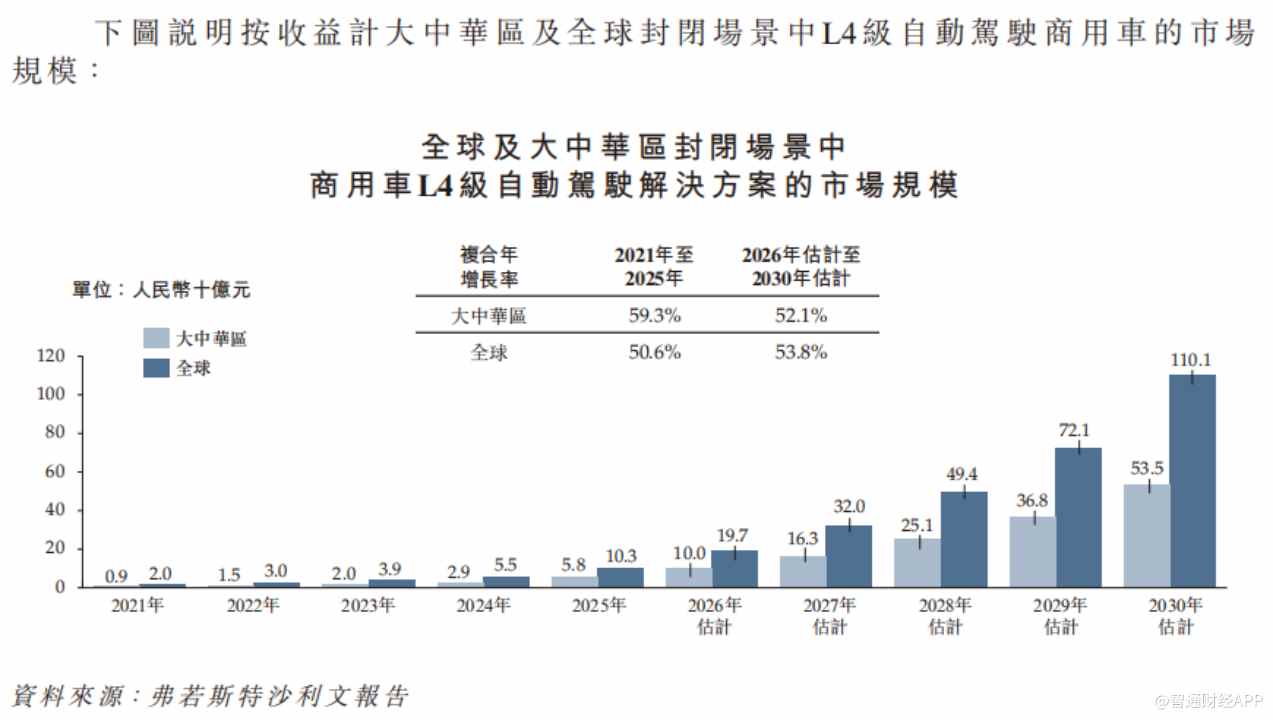
高景气的行业预期支撑了公司上市初期的估值水平,随着交易推进,上市阶段包含的远期溢价逐步消化。盘面后续的修复行情说明,在溢价充分交换之后,一部分资金开始重新审视这家公司的业务兑现潜力,估值重心逐步落到业务落地与营收兑现能力之上
差异化场景布局,商业化能力突出
驭势科技作为大中华区专注L4级无人化技术的自动驾驶解决方案服务商,业务重心放在机场、工业厂区、港口矿区等封闭、半封闭商用车场景,同时搭建覆盖L2至L4全等级的通用自动驾驶技术体系,方案可适配物流、营运、民用车辆多类场景。
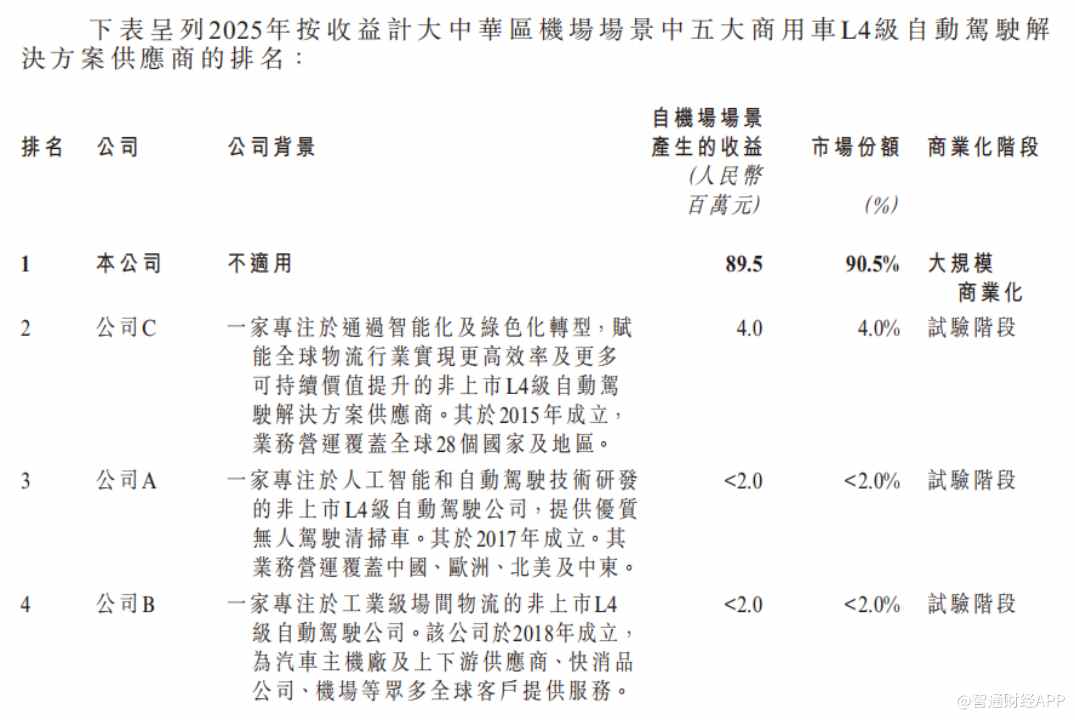
弗若斯特沙利文数据显示,按2025年的收入计算,驭势科技于大中华区机场场景以及厂区场景中商用车L4级自动驾驶解决方案提供商中稳居首位,市场份额分别为90.5%、31.7%,其中机场场景优势显著,这为其奠定了极具防御性的业务底座。
驭势科技招股书显示,截至2026年5月3日,公司已与17个中国机场及3个海外机场展开合作,并一直在探索与中国及全球4个机场的合作机会。截至上半年,公司已为中国内地机场客户实现超过100辆车辆的无人化营运,并于新加坡樟宜机场正式开展无人化营运。
公司在2026年中期业绩公告中指出,下半年,预期将受惠于香港国际机场及中国内地多个机场的强劲项目储备。此外,公司将积极参与相关民航标准的认证,推动现有车型升级,并探索融资租赁及AI司机订购服务等新业务模式,以进一步提升市场渗透率。
订单落地节奏已经反映在项目进展上。2026年7月,公司中标新疆机场集团无人车采购订单,随着新订单落地,乌鲁木齐天山国际机场运营的无人车总量突破70台,为内地最大规模机坪无人驾驶运营车队,该车队已完成100万公里商业化运营里程。公司指出,此次中标,公司将持续夯实智慧民航赛道行业龙头地位,全面打开全球民航市场的增长空间。
驭势科技订单量稳步增长,印证封闭场景路线的独特优势:对比开放道路自动驾驶面临的各类约束,封闭场景边界清晰,作业规则稳定,客户以大型机构为主,付费意愿与订单稳定性更强,更易形成从客户真实需求到常态化运营,再到持续复购的商业闭环。
技术复用叠加业绩兑现,打开长期价值修复空间
值得注意的是,驭势科技的技术特点,在于搭建了可跨场景、跨车型、跨动力形式复用的全栈自动驾驶平台。这套在封闭场景长期迭代的技术体系,还可以向乘用车高阶智驾领域延伸,探索多元化业务增长曲线。
2026年10月,公司迎来量产进展,为别克全新君越、凯迪拉克全新XT5的燃油版及PHEV智混版本提供智能辅助驾驶软件方案,覆盖城市通勤、高速长途主流用车场景。能够进入主流合资车企供应链,依托公司完善的合规与质量体系,目前公司已取得ISO 26262 ASIL-D功能安全认证、Automotive SPICE (ASPICE) Capability Level 3评估认证,满足全球主流车企的量产准入标准。
本次量产交付验证了公司技术的复用价值,同一套技术平台可适配轿车、SUV不同车型,兼容燃油、插混两类动力系统,既降低了车企的车型适配成本,也让驭势的研发投入可以分摊至多业务线,提升技术投入效率。
技术落地成果同步体现在财报端。2026年上半年,公司实现营业收入1.63亿元,同比增长64.9%,营收延续增长趋势。业务结构持续优化,自动驾驶车辆解决方案实现营收0.75亿元,同比增长30%;自动驾驶套件解决方案业务营收达到0.25亿元,占营收比重提升15.1个百分点至15.4%;自动驾驶软件解决方案业务营收达到0.62亿元,同比增长56%。
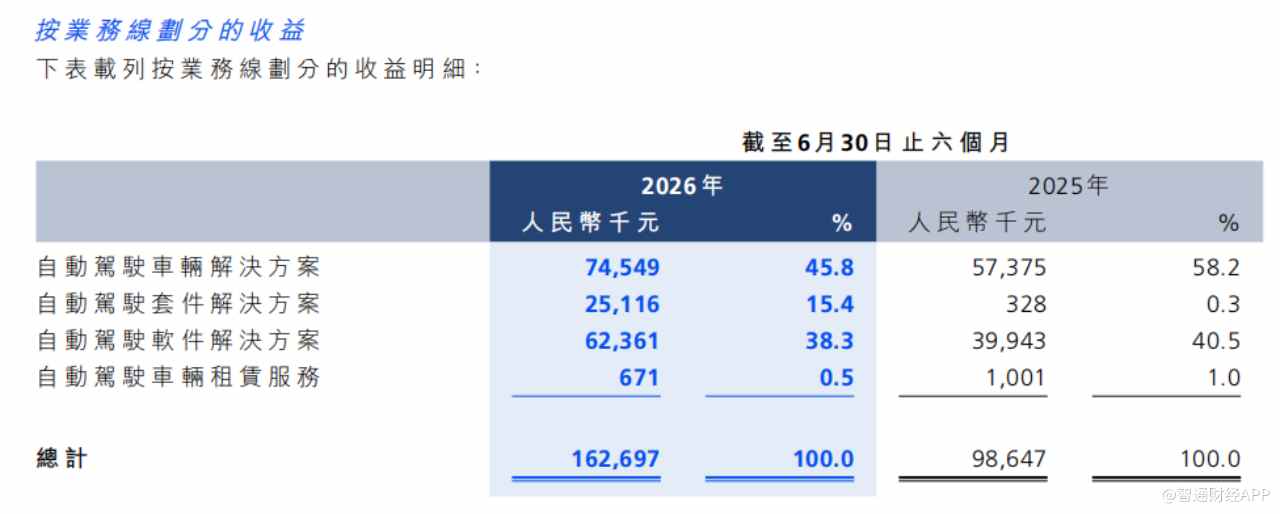
盈利能力层面,公司上半年整体毛利率维持在52.9%,在尚未盈利的自动驾驶科技企业中处于较高水平,体现出B端方案的定价空间与技术溢价。得益于2026年5月的港股IPO募资,公司现金储备大幅增厚,流动资金可支撑技术迭代、海内外场景拓展、新项目推进,为后续业务扩张提供稳定保障。
纵观行业当前发展格局,自动驾驶赛道对纯概念标的的估值持续收敛,市场资金倾向落地可验证、收入可量化、模式可复制的标的。驭势科技凭借封闭场景稳固的商业化底盘,乘用车智驾带来的新增量空间,可复用的全栈技术体系,完成了从技术验证到规模交付的跨越。
随着后续海内外场景订单持续落地,合资车企量产项目稳步推进,公司经营成色有望进一步夯实。这一轮自低点启动的盘面修复,正是市场对其商业化潜力重新定价的体现。后续市场给出的定价,也将持续跟随业务落地节奏动态调整。



 扫码下载智通APP