

小竹无人车跑通了这座县级市 也刷新了无人物流的全新梯队
天色未明,河南济源的街巷和农贸市集里,已有小竹无人车穿梭其间,开启了当日的配送作业。
“每天凌晨5:00,无人车就已经在总仓就位装货,6:00准时发车,将蔬果、肉类等生鲜送到门店,保证周边居民的采购需求。门店货品需求动态变化大,同一辆车可能每天送的路线都不一样,而且会有临时的补货订单,T5 Pro很好地满足了我们的需求,不仅更省钱、效率也更高。”这是济源某大型农产品产业园负责人的真实评价,也是小竹无人车的运营日常。
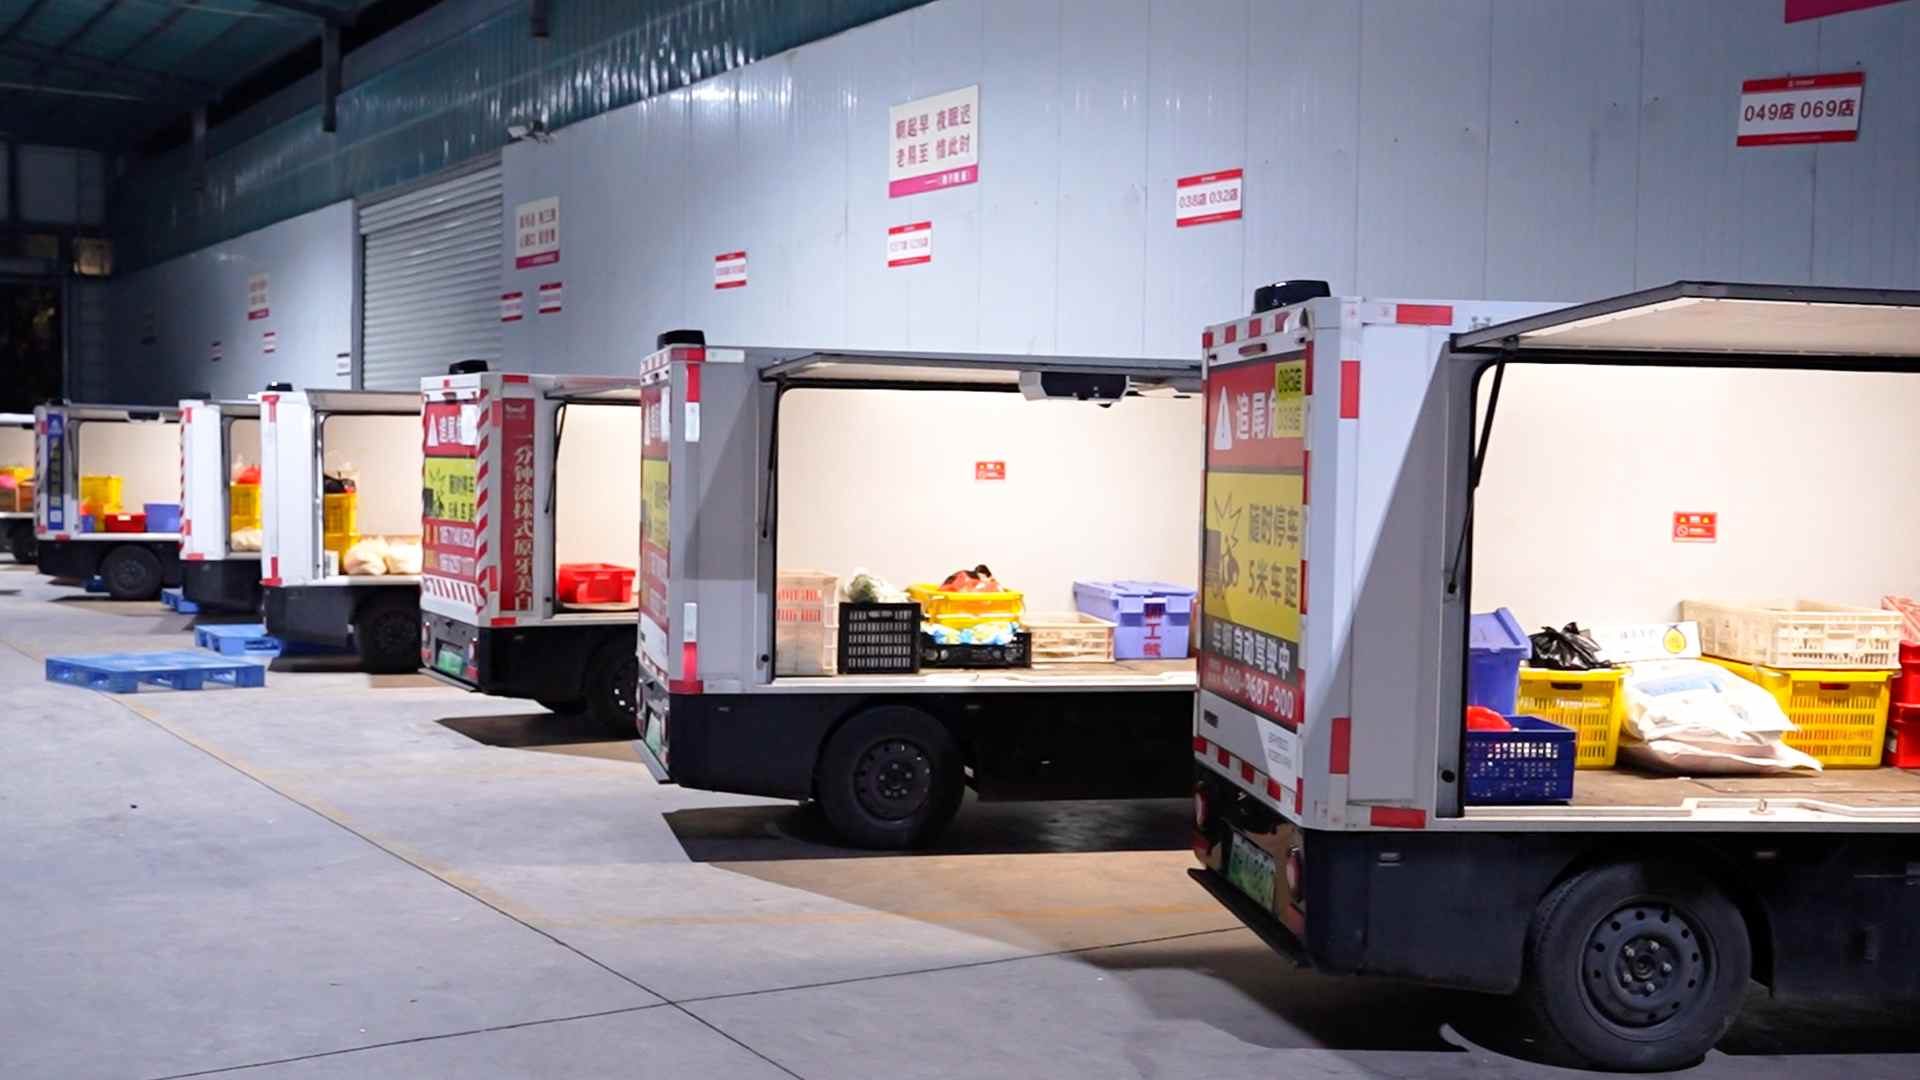
10月28日,佑驾创新(02431)在河南济源的小竹T5 Pro车队,迎来了媒体的集中探访。据悉,此次开放日不同于行业场景常见的封闭演示,媒体沿生鲜、粮油的真实配送动线,见证了无人车从夜间配送、穿行复杂集市,到非标准化卸货点停靠,完成农产保供、便民物资串点补给的全流程。作为国内首款“真无图”L4级无人车在县域市场的成熟样本,济源的常态化运营,不仅是小竹无人车的单城商业化答卷,更是观察行业技术落地与竞争坐标的重要切口。
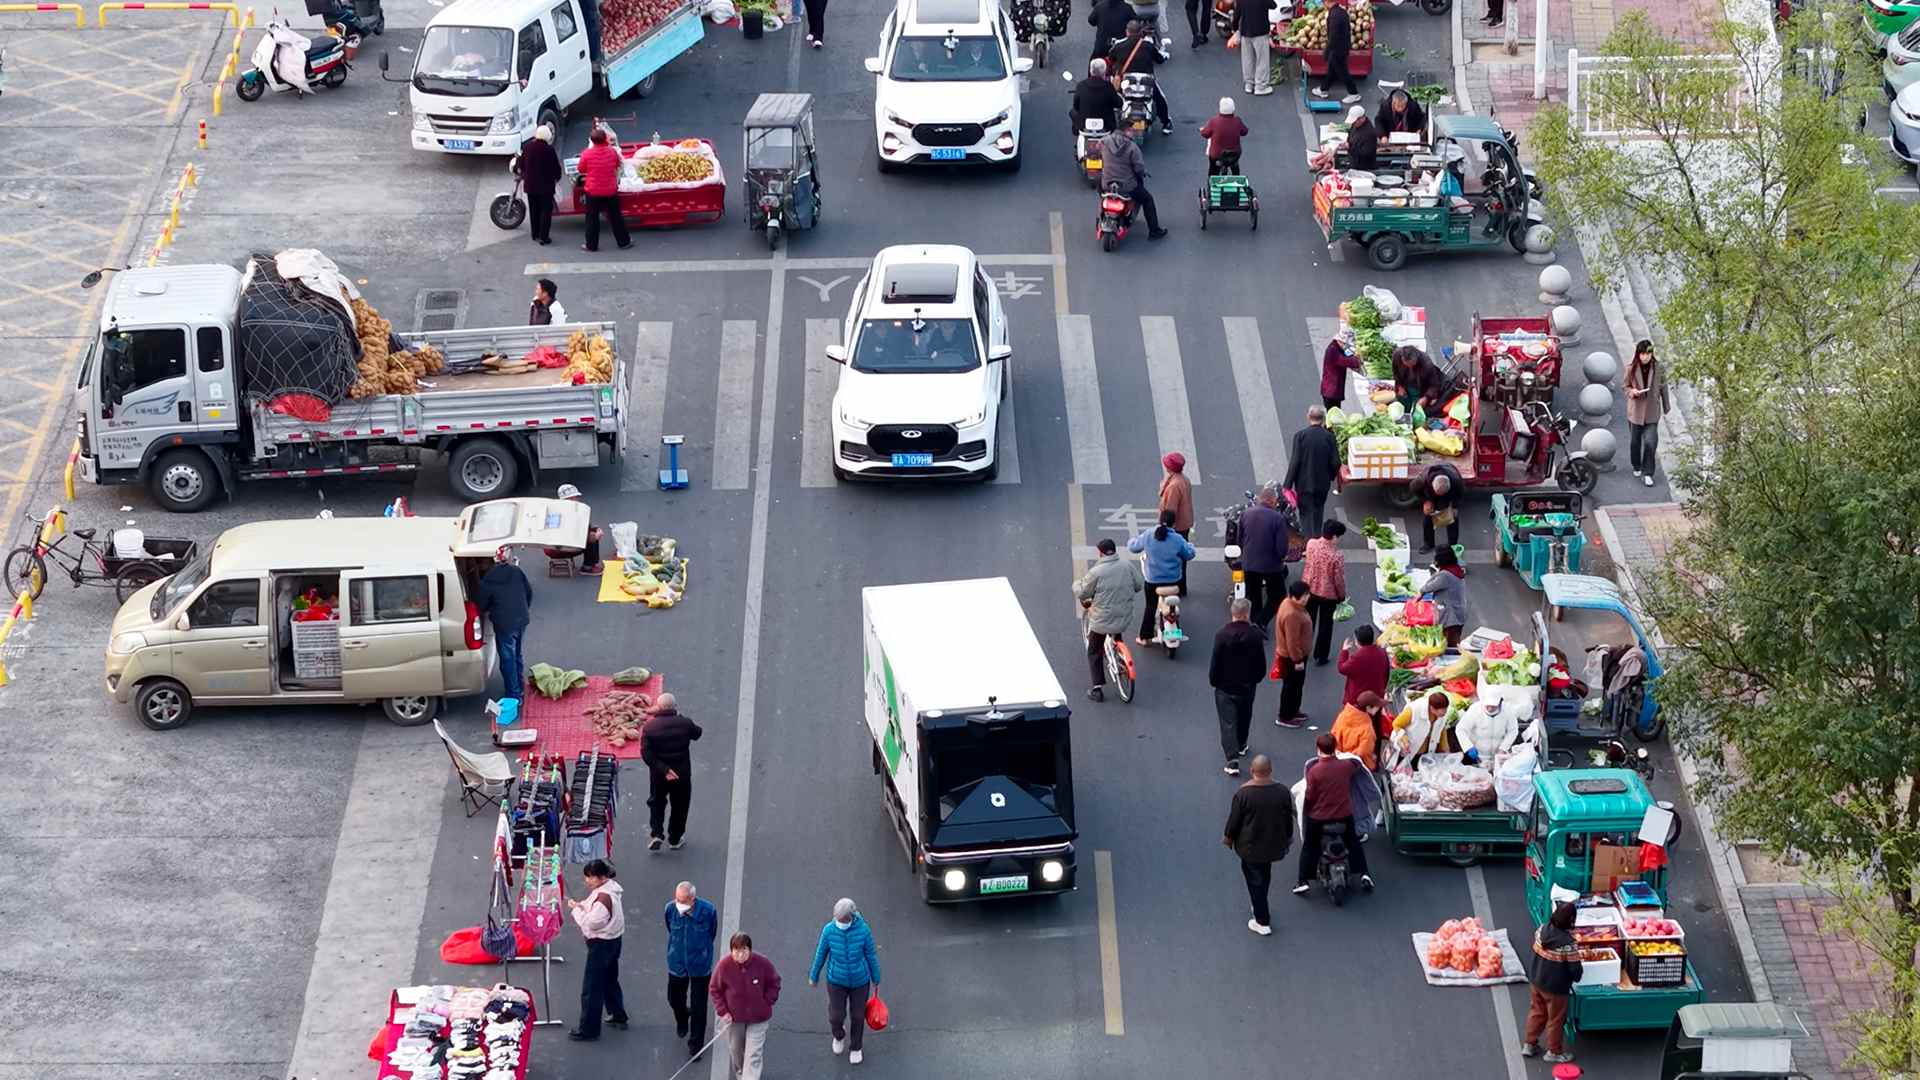
2026年,无人车赛道刮起无图风,从原生无人车企业到跨界入局的智驾玩家,去图几乎成了全行业的共同叙事,技术路线快速收敛。但口号之下,落地成色却千差万别。据相关人士透露,业内各家对“无图”的定义不一,部分企业是在原先有图或轻图的基础上作升级渗透,本质仍保留先验地图或记忆路线,也有企业还停留在发布会阶段。真正完全脱离高精地图、可下沉到县域市场、跑通规模化闭环的成熟样本,依旧稀缺。
也正因如此,小竹在济源的运营成绩单才有了特殊意义,像一块投石,在看似稳固的行业格局里,激起格局重构的涟漪。
技术路线转向,小竹跑通真无图
今年,随着无人配送规模化起量,客户经过数月乃至更长周期的运营验证后,真正感知到无人车的“降本增效”不是空头支票,市场认知完成从“尝鲜”到“实用”的深层转变。但行业发展前半程,始终被困在高精地图的桎梏里。
传统高精地图路线下的无人车,本质是定制化的重资产逻辑,每到一个地方都需要提前走完测绘、制图、车辆适配调试等一系列流程,不仅耗费时间长,单公里采图成本高达数千元,后续若道路或项目变动还需持续投入更新成本。这种模式下,车辆的落地速度几乎等同于采图产能的扩张速度,场景边界也被限制在预设路线上,无法承接临时补货、动态调度的碎片化需求。
从产业大盘看,无人车主要替代的是传统城配市场的微面、轻卡等小型货车与三轮车。当前传统货运已进入存量博弈阶段,用无人车补充运力,替代部分恶劣、高强度、低时效场景的人工运输是行业大势。而下沉市场恰恰是城配运力需求最分散、最旺盛的板块,却天然不适配高精地图的重投入模式。县域城市路网不规则、场景零散、订单密度有限,高精地图的投入产出比极低,并且传统无人车难以招架高密度的人车混行路况,以及临时需要避让、改道的复杂场景。
行业发展初期,以新石器、九识智能为代表的玩家,采取了以价换量、换规模的策略,通过大范围拓城、绑定头部客户积累了客观的运营规模与场景资源。但随着业务扩张,有图方案边际成本递增,“烧钱换吆喝”的模式注定走不长远,于是两大巨头也逐步向轻图、去图转型。
作为跨界入局的后来者,小竹无人车却在无图这条路上走得更坚决、也更迅速。今年4月,小竹率先发布“真无图”无人车T5 Pro,不同于行业多数厂商 “精简高精地图、保留先验信息做安全冗余” 的轻图改良路径,小竹从系统算法层面进行重构,仅依托导航地图即可运行,彻底砍掉高精地图的全链条成本,将车辆部署周期压缩至小时级,不论是技术灵活性,还是场景泛化性的天花板都更高。这种技术代际优势带来的远不止“省下地图成本”,而是整个落地模式的范式跃迁,即让无人车从定制化产品,变成了可标准化复制的通用运力工具。只有做到了真无图,真正的规模效应才有可能成立。
技术优势直接转化为市场拓展的加速度,产品发布后接连斩获多个千台级合作订单,此次开放日小竹济源客户也向记者表示:此前有使用过其他厂商的无人车,最少需要一个月才可以落地,现在小竹T5 Pro一天以内就可以投入运营,体验大幅提升,而之前的无人车目前仅做备用。
据悉,小竹已在济源落地近90台无人车,车队规模以每月近10%的速度持续爬坡;车辆在线率超50%,单车日均运营140公里,车队日均运营里程超1万公里。无图赋予的路线自由度,也进一步重构了运力的使用方式,一台车凌晨可承担生鲜的定点配送,闲暇时段可满足米面粮油、桶装水、一次性餐具等同城补货需求,通过错峰复用把闲置时间转化为有效运力。
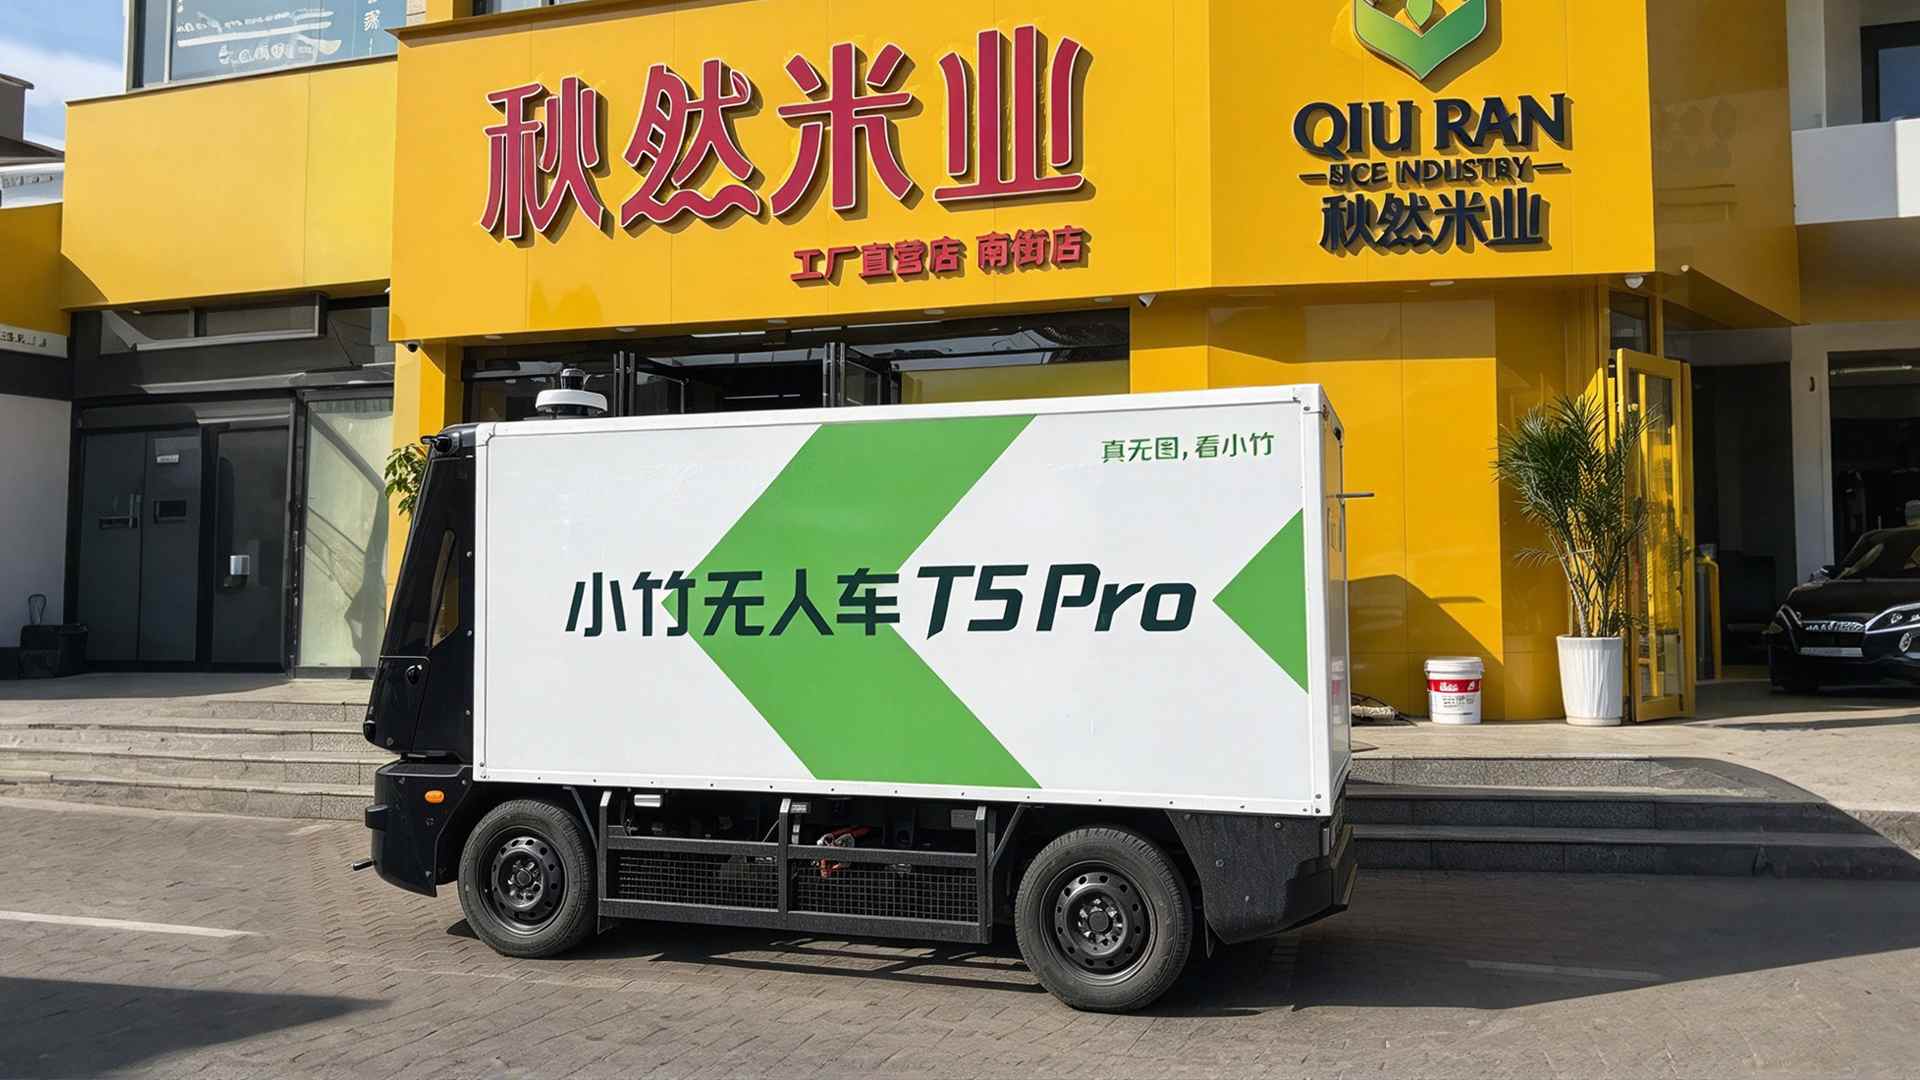
当前,不少企业都标榜自家无人车能做到7 x 24小时运行,但单车性能的纸面实力,不等于实际运营。车辆的常态化运营率、有效载货配送时长,这都跟企业在当地的业务资源、经营能力息息相关。据当地客户介绍,小竹在济源已覆盖冷链、汽配、母婴用品、中草药转运等近30个细分场景,配送准点率稳定在95%以上,帮助客户节省超50%的综合运营成本。充足的订单密度与丰富的场景覆盖,意味着小竹已在当地搭建起一张足以支撑 RaaS模式的调度网络与客户体系。
群雄争霸,无人配送重排座次
近日,余恩源在接受采访时表示,无人配送行业进入了春秋时代,百花齐放、百家争鸣。正如乘用车三年前盛行的“地大华魔”已不太符合当前的城市NOA格局,无人配送行业也在经历一场评价体系的迭代。
当前,赛道玩家变多,竞争也更加激烈,即使新石器、九识已占据较高的市场份额,但市场版图、行业格局仍未完全圈定。过去行业排位简单以车辆保有量、覆盖城市数为标尺,而随着合规门槛抬升、市场认知成熟、越来越多车辆在真实场景长期运转,企业需要经受的考验也越多,技术、订单、制造、运营能力都至关重要。“唯数量论英雄”粗放的排名方式,已不匹配行业发展节奏。
九识智能与新石器作为原生无人车企业的代表,凭借先发优势打天下,目前两家均已迈入“三万台俱乐部”,在订单资源、场景运营上积累丰富经验,占据第一梯队核心席位。真正的变量,在于智驾公司的跨界入场。
自2025年9月起,佑驾创新、德赛西威、轻舟智航、卓驭、Momenta等一众智驾玩家纷纷切入无人物流赛道。市场一度猜测,携算法与工程能力而来的新势力,能否撼动“双寡头”的格局。但一年多过去,跨界阵营并未出现集体突围,反而呈现出极其明显的分化态势,商业化落地进度的差距远超行业预期。
佑驾的推进节奏最快。在一代产品发布仅半年后,便推出彻底摆脱高精地图依赖的小竹T5 Pro,战略合作、批量订单、规模交付消息接连落地,更与neueHCT 成立合资公司曜行动力,从组织架构层面将无人车业务独立化运作,战略决心与执行效率可见一斑。
2026年3月,轻舟智航相关负责人公开表示,年内物流小车目标冲击 1 万辆量级;官方也曾披露与浙江金邮签下百台订单,与奇瑞商用车联合开发的 L4 物流车已在苏州、金华等城市上路,并提出 2027 年向10万台部署级别迈进的长期规划。但除此之外,公开渠道鲜有其规模化运营的信息披露。7月底,卓驭公开表示其无人车已在部分城市试运行。几乎同一时间,Momenta也官宣旗下无人货运车落地苏州相城。
综上来看,小竹无人车在一众新生军中,其部署进展、商业化兑现上均领先同行数个身位,并跻身头部阵营。支撑这一判断的,是小竹遥遥领先的发展速度。
技术方面,小竹依托前装积累的算法、工程底座,小竹在产品化、量产化上天然具备优势,可快速将技术方案转化为可大规模交付的成熟产品,跳过了创业公司必经的漫长产品打磨期。而L2+L4跨场景的数据飞轮,更让其得以快速切换至真无图路线,从底层架构上适配物流场景对成本与效率的极致要求,形成了代际性先发优势。
商业化方面,小竹无人车已落地全国50余座城市,并凭借无图能力加固竞争壁垒,稳步兑现“近万台合作规模”的订单储备。据佑驾创新2026年中期业绩报告,其无人车与运营服务收入同比增长423.4%,收入占比从2.9%提升至11.7%,已成为增速领跑全业务线的核心增长引擎。
时至今日,行业长期稳固的双寡头格局已出现松动,小竹凭借真无图技术优势、亮眼的商业化实绩突围,“新九竹”三足鼎立的格局正加速成型。值得说明的是,尽管新头部阵营初具雏形,但座次并未敲定。一方面,当前无人配送整体渗透率仍然极低,快递、生鲜、商超、医药等城配场景远未被充分开发,存量替代的市场空间十分广阔;另一方面,行业出清整合是必然趋势,随着合规门槛抬升、规模效应显现,优质订单与场景资源会加速向头部集中,第二、三梯队玩家的生存空间将持续收窄。
无人配送的竞赛,才刚刚进入真刀真枪的白热化阶段。小竹在济源的规模运营,是观察行业走向的微观切口,当无图从技术共识走向落地实效,能沉下心打磨产品、深耕运营、为客户创造长期价值的玩家,才能在这场比拼中站稳脚跟。



 扫码下载智通APP