

大摩维持Unity(U.US)“增持”评级:Q3业绩夯实牛市逻辑,250亿收购传闻成“看涨期权”
智通财经APP获悉,摩根士丹利发表研报,维持实时3D游戏引擎公司Unity Software(U.US)“增持”评级,目标价62美元。该行认为,Unity第三季度业绩进一步强化了其独立基本面牛市逻辑,Vector广告平台加速增长使该行95美元的牛市情景估值具备现实基础;与此同时,银湖资本(Silver Lake)与沙特公共投资基金(PIF)据报曾就收购Unity进行接触,使潜在并购价值成为一项“有价值的看涨期权”和下行保护来源。
据早些时候的报道称,Unity近期与包括银湖资本和沙特PIF在内的财团进行了收购讨论。该财团在Unity发布第三季度业绩前几周接触公司,并讨论了约250亿美元的估值。Unity据称正与投资银行合作评估选项。公司拒绝置评,任何交易仍存在不确定性。银湖资本目前已持有Unity约8%的股份,且银湖资本与PIF此前均参与了艺电(EA)价值550亿美元的私有化交易,该交易已于8月完成。
摩根士丹利据此测算,250亿美元的企业价值对应Unity每股约49.60美元,约为该行2028年EBITDA预测的16倍,较报告采用52美元参照股价折价约5%。
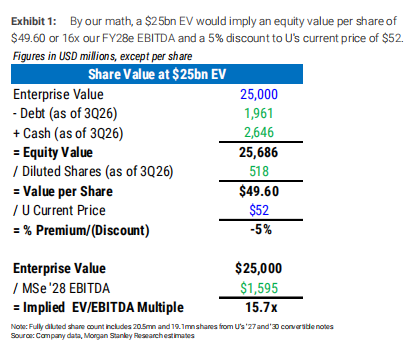
该行认为,在报道传出前,Unity股价并未反映较高的并购投机溢价。Unity历史上曾出现并购头条:2022年AppLovin(APP.US)曾公开提出收购Unity但未成功,同期Unity完成了对ironSource的收购;2023年底长期CEO离职后,市场也曾猜测Unity可能吸引战略兴趣,当时股价已大幅回撤。
不过,摩根士丹利对移动广告网络与移动游戏公司之间的协同持谨慎态度。PIF拥有Scopely和Niantic等主要移动游戏工作室,但Unity与这些传统手游资产之间是否存在显著协同并不明确。Unity的游戏引擎业务可能受益于其中立性;垂直整合工作室与广告网络理论上存在协同,但现实案例记录好坏参半。AppLovin和Zynga都曾尝试将工作室与广告网络结合,但两家公司在几年后均将相关资产分拆。
Vector增长与基本面牛市逻辑
另外,摩根士丹利认为,第三季度业绩使其对Unity独立基本面牛市情景更加乐观,并认为通往95美元牛市估值的路径不止一条。年初至今约80%的增量EBITDA利润率显示,Vector进一步增长可能推动未来盈利预测显著上修。因此,尽管该行对Unity的战略价值有信心,但其认为基本面故事本身已具吸引力,并购价值主要应被视为看涨期权和下行保护。
该行列出未来12个月的关键催化剂。第四季度,Unity需要维持Vector在假日广告季的动能。Unity的AI驱动广告平台第三季度环比增长40%,高于管理层20%的指引,第四季度展望中又嵌入了21%至23%的环比增长。广告主回报持续改善、新产品采用以及近期新接入广告主的支出提升,将是验证增长持续性的重要证据。
2027年,运行时数据采用和模型改进是关键。超过90%的新项目选择加入运行时数据共享,但Vector前1000大支出者中仅30%目前共享数据。摩根士丹利认为,扩大采用范围并改进这些信号的使用方式存在显著机会。Unity可利用这些数据持续改善广告定向模型,从而在2027年维持盈利预测上修。
2027年另一催化剂是计划推出的Unity Spark。该产品是浏览器端创作平台,旨在让用户无需编程经验即可构建游戏,今年计划封闭测试,2027年全面推出。Unity与谷歌的合作可能扩大分发范围和创作者基础。报告认为,直接变现和更大规模游戏供应带来的广告与发现需求均存在潜在上行,但采用情况和收入贡献仍不确定。
风险因素
报告详细列出多项关键风险。新AI工具可能颠覆Unity Create业务或加剧游戏开发竞争,市场担忧传统引擎依赖减少或更简单、更便宜的替代方案扩散;Unity必须在整合新AI技术的同时保留其在开发者工作流中的地位。牛市论点依赖Vector广告表现持续改善,若模型改进回报递减或竞争对手创新更快,可能放缓广告主预算增长并限制盈利上修。Vector的差异化数据机会依赖引擎客户合作,开发者可能因数据使用担忧限制共享或要求更大经济利益,从而限制Unity同时运营引擎和广告网络的优势。
此外,主要游戏投资者持股可能复杂化Unity作为中立技术伙伴的地位。若Unity与EA、Scopely等主要游戏发行商处于同一母公司之下,竞争发行商可能不再愿意共享敏感数据。报告称目前没有行为改变的证据,但数据隔离的信心至关重要。Create业务更大力度变现也需平衡开发者信任,更高价格、最低承诺和消费收费可能阻碍采用或削弱支撑Create与Grow的客户关系。
Unity还依赖其无法控制的移动平台,苹果(AAPL.US)和谷歌(GOOGL.US)在iOS/Android上的政策变化可能损害定向与测量,或影响直接支付产品的经济性和采用。Unity在中国开发者和广告主关系中存在显著敞口,对本地需求、监管、地缘政治及技术或数据流动限制敏感。Unity与AppLovin围绕Ad Quality SDK及相关数据访问的纠纷仍在持续,AppLovin指控不当收集和使用其广告数据,Unity否认相关指控;不利结果可能带来财务处罚和/或产品调整,对Vector的影响不确定。
行业同行影响与股价表现
若收购交易得到确认,摩根士丹利认为对行业同行也有潜在启示。
对AppLovin而言,这凸显移动广告技术的战略价值以及这些广告网络在规模化后的盈利潜力;在一个转化率仍低的市场中,一家公司的成功未必以另一家为代价,Unity和AppLovin均可提升盈利和广告主回报。关键问题在于Unity未来的投资优先级或商业方式是否会改变。
对Roblox(RBLX.US)而言,核心业务影响有限,但Unity Spark的持续投资与AI赋能创作和发现的竞争格局相关,需关注Unity与谷歌能否将更易用的游戏创作转化为持续消费者参与和规模化分发。
对Take-Two(TTWO.US)及游戏发行商而言,影响有限,但可能强化投资者对更广泛游戏生态的兴趣;Unity的开发软件、运行时数据和广告组合与发行商的IP组合存在根本差异。



 扫码下载智通APP