

收入还在磨底,前三季度利润已超全年:中国中免(01880)估值修复只欠东风
2026年Q3,中国中免(01880)交出了一份“反常识”的季报——收入还在收缩,利润却明显加速。
据财报显示,2026年第三季度,公司营业收入111.66亿元,同比下滑4.66%,依然没有转正;但归母净利润5.64亿元,同比增长24.64%,扣非归母净利润5.65亿元,同比增长28.19%,扣非增速比归母增速还高出近4个百分点。
但资本市场尚未同步回应这份“利润先行”的季报。2026年以来,中国中免港股整体呈震荡下行、间歇修复的筑底走势,三季报恰落在低位附近——截至11月9日收盘,年初至今跌幅约42%,股价报于45.26港元。其背后,是市场仍在消化营收压力,并等待盈利改善与第二增长曲线兑现。
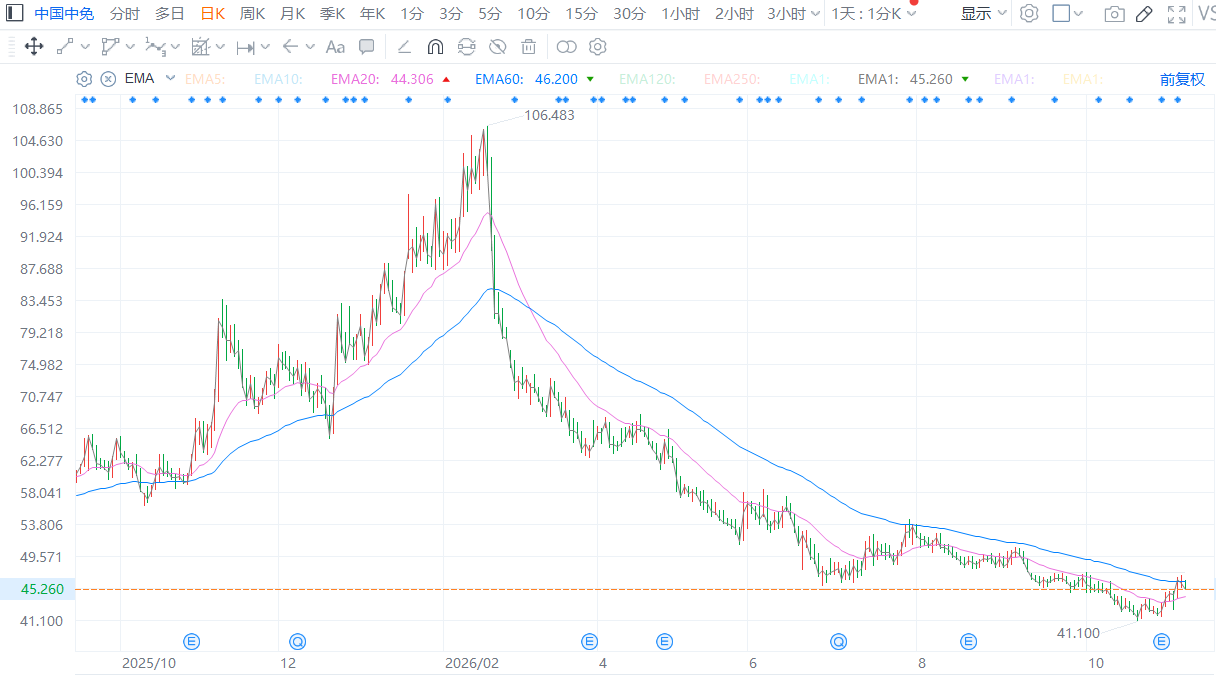
(行情来源:富途)
那么,对于中免而言,此次Q3利润先行的表现会是一次估值修复的讯号吗?
利润先超、收入后至:中免拐点从2025Q4开始
把时间轴拉长,叙事的起点在2025年Q4,而不是2026年Q3。
2025全年,中免营收536.94亿元、归母净利润35.86亿元,表观看似平淡,收入端同比仍在下降。但拆到单季,2025年Q4归母净利润5.34亿元,同比增长53.59%,扣非增速更是高达87.17%;Q4毛利率33.34%,同比抬升近5个百分点,是2021年以来Q4的最高水平。
进入2026年,中免的利润增速仍在加速兑现。Q1营收169.06亿元、同比增长0.96%,归母净利润23.48亿元、同比增长21.18%,毛利率33.63%、同比提升0.65pct,连续两个季度环比抬升。Q2在收入仍有压力的情况下,利润端继续守住正增长。到了Q3,扣非增速进一步抬升至28.19%,三个季度的利润增速走出了一条逐季加速的阶梯。
于是,一个容易被忽略的对照浮现出来——2026年前三季度归母净利润36.70亿元,已经超过了2025年全年的35.86亿元。收入尚未回到上一轮周期的水平,利润已经率先完成了对上一轮周期的超越。
当然,利润连续三个季度跑在收入前面,如果只归结为“折扣收窄”或“汇率友好”,就把问题看浅了。拆开看,利润的来源分布在三个不同层次上,其中至少两个具有结构性含义。
第一层,海南:份额在涨,比行业在涨更重要。
封关满一年,海南离岛免税大盘确实在恢复。据海口海关统计,2025年11月至2026年10月,离岛免税购物金额334.5亿元,同比+13.8%,购物人数同比+8.6%。但中免在海南离岛免税市场的份额同期同比提升逾2个百分点,这意味着Q3的利润增量里,有相当一部分不是靠行业β“随大流”分到的,而是靠份额α从竞争对手手里拿过来的。在一个总量温和扩张的市场里,份额领先者的利润弹性天然高于行业增速本身——因为采购议价、品牌首发、口岸资源这些固定优势,在份额扩张时会被放大,而不是被摊薄。
第二层,国际化:DFS不只是并表贡献,它在改变利润的质地。
2026年前三季度国际业务同比增长71%,表面看是DFS大中华区收购完成后的数量并入。但更值得盯住的不是增速数字,而是这笔交易的结构:中免以不超过3.95亿美元收购DFS港澳门店及大中华区无形资产,LVMH集团和Miller家族同时认购中免H股新股,三方绑定的是品牌、IP和渠道的长期关系,而不是一次性的资产交割。港澳门店带来的是高净值客流和高端消费场景,LVMH的入股带来的是供给端的话语权。71%的增速会随基数抬升而回落,但国际化对毛利率中枢的抬升效应,才是利润表里更持久的那一层。
第三层,品类与场景:毛利率的驱动因子正在换锚。
Q3毛利率33.99%、同比+1.98pcts,不少券商将其归因于品类结构优化、高端奢侈占比提升和汇率正向带动。但往更深一层看,浦东机场全国单机场规模最大的免税品国潮专区、三亚免税城引入流量IP和“免税+有税”互补业态,指向的是同一个方向:中免正在从“品牌免税品的渠道商”向“消费场景的运营商”迁移。场景运营能力一旦沉淀下来,毛利率的驱动就不再完全绑定于折扣力度和汇率波动这类周期性变量,而是部分切换为品类组合和体验溢价这类结构性变量。
不难看出,2025年四季度利润拐点出现,到2026年逐季加速增长,中免已经走出了单纯依赖行业回暖的β行情。对内巩固海南市场份额,对外打通高端国际供应链,再叠加业态转型抬升毛利率,多重结构性变量共振,将持续推升企业盈利天花板。
一手封关红利,一手强者恒强:迎来“双击”时刻
企业修炼内功固然重要,但若能乘上行业发展的东风,往往能事半功倍。而中国中免正站在两大历史性机遇的交汇点上。
一方面是政策红利,从“开关”到“扩容”,封关效应正在加速释放。
智通财经观察到,海南自由贸易港封关运作已满十个月,其影响正在从“制度突破”走向“消费扩容”。封关的核心是“制度型开放”,旨在通过零关税、低税率、简税制等政策,打造一个更加开放、自由、便利的消费环境。
对于免税消费而言,这无疑是巨大利好。封关后,免税购物体验将更加便捷(如离境退税“即买即退”的异地通办),商品品类也将持续扩容,这将有效吸引海外消费回流。中国中免作为海南免税市场的绝对龙头和全牌照拥有者,无疑是这场消费回流盛宴中最直接、最大的受益者。其先发优势、规模效应和渠道掌控力,在政策红利的催化下,将被进一步放大。据中免发布的《2025-2026中免消费白皮书》披露,封关首月离岛免税消费金额同比增长46.8%,新政实施首月同比增长27.1%。
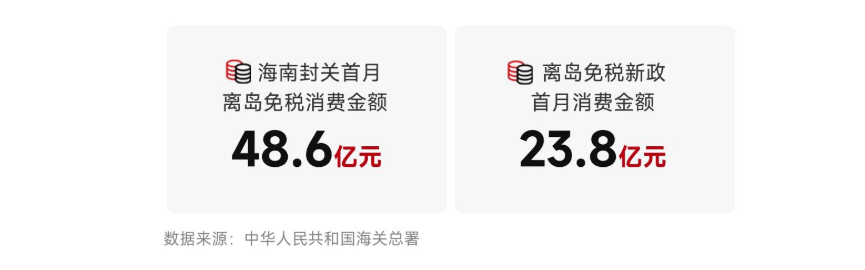
(图片来源:《2025-2026中免消费白皮书》)
另一方面是,随着行业集中度提升,中免作为国内名副其实的免税龙头,市场资源持续向龙头集中,形成强者恒强的格局。
中国免税零售市场正在经历一场深刻的整合与集中。据浙商证券研报预测,到2026年,中国免税零售市场规模有望达到4500亿元。在这其中,中国中免凭借国内最全的免税经营牌照,覆盖离岛、口岸、市内、海外全赛道,构建起无可替代的牌照壁垒、供应链壁垒与规模壁垒。在行业规范化发展、竞争加剧的背景下,中小玩家难以抗衡龙头的货源优势、成本优势与运营优势,行业集中度持续提升,公司龙头地位不断巩固。
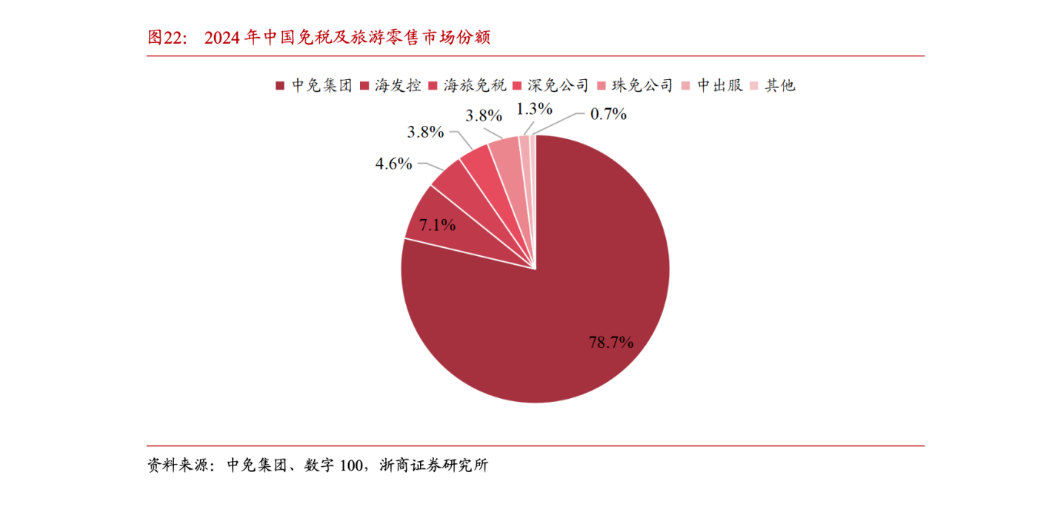
(图片来源:浙商证券)
可以看到,随着政策红利与行业集中的双重东风已然吹至,中国中免手握稀缺牌照与全渠道布局,恰是这股合力中最大的承接者。可以预见,随着封关效应的持续释放与市场资源的加速汇聚,龙头的价值将不断被重估。
小结
尽管资本市场对消费复苏的节奏存在担忧,但中国中免这份扎实的三季报,用实实在在的利润增长和明确的战略进展,有力回应了市场的疑虑。多家主流券商在财报后维持了“买入”评级,并基于公司清晰的盈利增长路径,给出了积极的估值判断。其中,申万宏源证券表示,利润延续增长,海南市场份额提升与国际化扩容并进,维持“买入”评级。
市场或许会为短期的波动定价,但最终必将为确定的成长和持续的回报支付溢价。中国中免的股价,正在等待一个重新校准其价值锚点的契机。这份三季报,正是那个契机——它用数据证明了公司的盈利韧性和长期价值,有望推动股价向其真实价值回归,甚至迎来“戴维斯双击”。



 扫码下载智通APP