

美股盈利预测被高估!Yardeni警告:“钱、选票与电”三重约束压顶,市场漏算了AI“减速带”
智通财经APP获悉,Yardeni Research 在 11 月 9 日的报告中指出,标普 500 的盈利预测存在过度乐观:市场共识尚未反映该机构预期的三类约束——财务、政治与物理层面——对人工智能投资热潮的拖累。
缺口集中在 2028 年:市场对当年经营性每股盈利(EPS)的共识为 495 美元,Yardeni 自己的预测是 450 美元,相差 45 美元;2027 年双方几乎无分歧,共识 426 美元、该机构 425 美元。换句话说,华尔街与 Yardeni 对眼前两年的盈利判断基本一致,分歧全部压在 2028 年——分歧点不是“AI 现在好不好”,而是“AI 资本开支减速会落在哪一年”。
“我们怀疑盈利预测里存在一些非理性繁荣,因为它们连减速带都没有反映。”报告写道。该机构同时表示,分析师并未预期 AI 基础设施建设会完全停摆——共识盈利预测仍在持续上修,恰恰说明市场假设的是“一路顺畅”。
另有两个数字值得留意:半导体约占标普 500 前瞻盈利的 20%;Yardeni 认为 EPS 要到 2030 年才可能触及 500 美元,比共识晚了两年。
三重约束:钱、选票与电,AI投资或放缓
报告把 AI 投资热潮面临的约束拆成三类,每一类都在收紧。
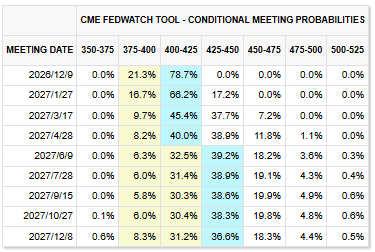
财务约束——随着投资者要求超大规模云厂商的投入给出更清晰的回报,融资会变得更贵。这一点在当下的利率环境里尤其刺眼:11 月 6 日公布的 10 月非农就业增加 16.5 万人,是市场预期 6.2 万人的两倍多,失业率降至 4.1%,交易员对美联储 12 月加息的押注升至约 79%,十年期美债收益率升至 4.86%。融资成本上行,正是压在数据中心回报测算上最直接的一块石头。
政治约束——数据中心开发商可能被要求出资升级电网、保护当地水资源、提供更多社区补偿。这不是抽象风险:得克萨斯州当选州长吉娜·希诺霍萨(Gina Hinojosa)在选举周接受 采访时明确表示,在拿出保护得州居民的措施之前,该州需要“停止现在正在做的事情”——指的就是数据中心。得州是这一轮 AI 基建最集中的落脚点之一,而审批权在州与电网运营商手上。
物理约束——电力短缺、电网接入排队、设备供应瓶颈,都可能推迟项目、拉长自由现金流转正的等待时间。这类约束最难用政策对冲:并网排队动辄数年,变压器、燃气轮机与储能设备的交期同样以年计。
市场已经定价,但只定价了一半
值得注意的是,股票投资者似乎已经在为这些约束定价。标普 500 的前瞻市盈率已降至 17.6 倍,低于“解放日”(2025 年 4 月关税冲击)时的 18.1 倍——Yardeni 用这个参照系说明,估值端的修正幅度已经不小。
上周的行情给了这条判断一个注脚:截至 11 月 6 日的一周,标普 500 下跌 2.7%,信息技术板块跌 6.9%,费城半导体指数周四单日重挫 12%,纳斯达克综指一周跌 3.4%、收在 10 月纪录高点之下近 12%,正式进入技术性回调;标普 500 上周还录得 2025 年 4 月以来最大单日跌幅。Yardeni 把周四的暴跌直接归因于中期选举后市场对数据中心政治阻力的担忧——这正是它列出的“政治约束”在盘面上的第一次定价。
上周五则出现反弹:标普 500 收 7,376.86 点、涨 0.32%,纳斯达克涨 1.1%,费城半导体指数反弹 4.2%,英伟达涨 2.8%、AMD 涨 11%。但一周下来,主要指数仍全线收跌。
于是本周市场要回答的问题被摆到了桌面上:这是“修正”,还是“崩盘”的开始?三个变量决定答案——数据中心建设的政治前景、投资者焦虑是否开始退潮、以及通胀数据是否给美联储留出不加息的空间。
为什么仍然看多:需求端没有减速的证据
与三类约束并列,报告的结论并非看空,而是“放缓而非终止”。支撑来自需求侧最硬的一组数据:Anthropic 在招股书中披露,截至 2026 年 9 月 30 日,年支出 10 万美元以上的客户超过 11,900 家,一年前约为 950 家;其中年支出 100 万美元以上的超过 1,900 家、1,000 万美元以上的约 250 家,净收入留存率约 900%。一年十二倍的付费客户扩张,是“算力需求仍在加速”最直白的证据。
报告还预期,自主性越来越强的 AI 智能体将承接复杂任务,释放下一波算力需求,同时带来生产率提升。这一点与算力供给侧的约束形成对照:需求曲线在陡峭上行,供给曲线被电网和审批拖住——结果不是需求消失,而是价格、选址与建设节奏被重新定价。
真正的不对称:估值先跌,盈利还没跌
在同一日的 QuickTakes 笔记里,Ed Yardeni 补充了另一组对照:半导体设备股一周下跌 14.5%,而分析师对 2026 年、2027 年该板块的盈利增速预测分别是 35.4% 和 51.5%。
这组数字把问题说得很清楚——投资者已经下调了 AI 基础设施供应商的估值,但盈利预测还没有下调。“盈利预测的小幅下调大概已经计入价格,大幅下调则没有。”Yardeni 写道。
这也解释了 45 美元缺口的性质:它不是对 2027 年的警告,而是对 2028 年的一个“条件判断”。如果三类约束只是让项目延后两个季度,450 与 495 之间的差距无关紧要;如果它们让 2028 年的资本开支出现一次真正的台阶式下降,那么现在这份共识就站在了错误的一侧。
另一侧的卖方:分歧不在“要不要AI”,在“哪一年算账”
Yardeni 不是唯一在调整姿势的机构,但方向并不一致。花旗 11 月 9 日把美股与全球科技股从超配下调至中性,同时把除英国外的欧洲股市上调至超配,理由是后者对 AI 动荡的敞口更低、还能更多受益于油价下跌;其策略主管贝娅塔·曼泰(Beata Manthey)警告,纳斯达克等关键指数上的持仓“可能进一步重置、进入净空头区域”。高盛同日补充了一组对照:AI 基础设施约占斯托克 600 指数的 15%、却贡献了标普 500 明年盈利增长的三分之二以上——集中度本身就是风险来源。
看多的一侧同样有声音。Truist Advisory Services 首席投资官 Keith Lerner 在标普上周五反弹后表示,“我们仍认为 AI 是本轮牛市的主导主题”;LPL Financial 首席跨资产策略师 Adam Turnquist 的说法更形象:“AI 在这个周期里已经受审多次,每次都无罪释放”,他把上周的抛售称为“一点膝跳反应”。
把这些放在一起,45 美元缺口的性质就更清楚了:它不是一个“看空/看多”的站队题,而是一个“哪一年算账”的时间题——共识认为 2028 年就能摸到 495 美元,Yardeni 说到 2030 年才见 500 美元,而花旗的做法是干脆先换到一个不用算这笔账的市场去。
三张图:政治、波动率、收益率,三条线索各盯一头
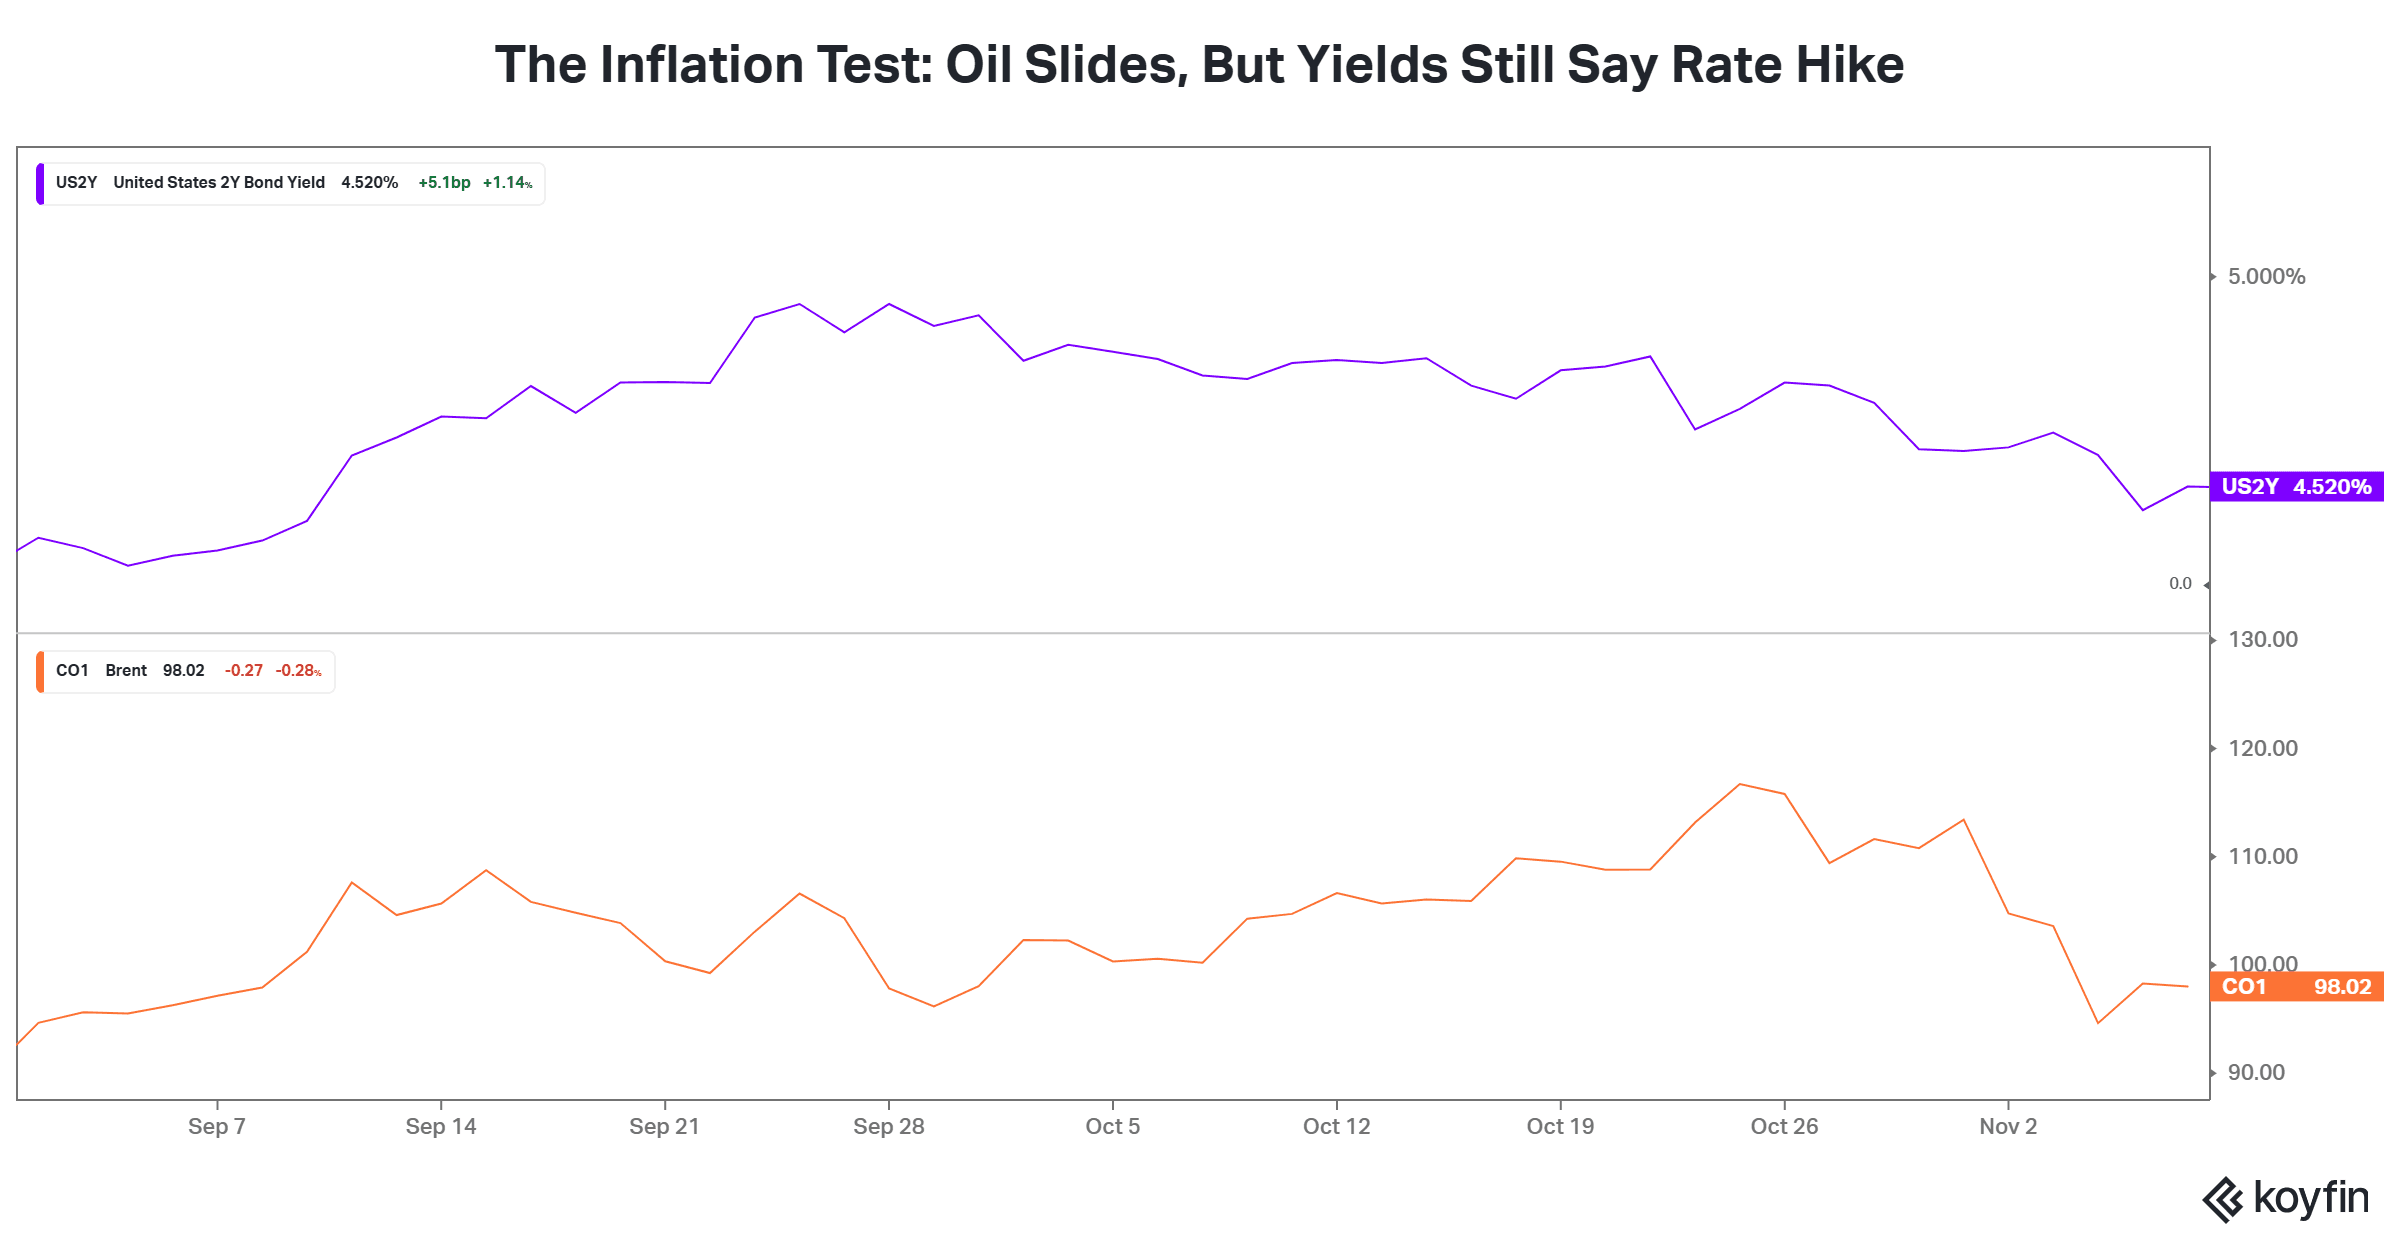
刻画VIX、美债收益率与数据中心股的三张图可以给出上周抛售是否正在失去动能的线索。
第一张图是“政治正在 AI 交易内部挑选赢家”。 该图跟踪半导体(SMH)、Vertiv(VRT)、Constellation Energy(CEG)、清洁能源(TAN)与标普 500 的月初至今涨跌(截至上周五)。结论是:民主党拿下国会后,建设与供电相关的公司承压,清洁能源反而获得资金——因为投资者预期民主党主导的国会会支持更多可再生能源开发。一个容易被忽略的逻辑是:AI 的扩张不只依赖芯片与算力,还需要电力、土地与审批,因此抛售会否恶化,很大程度上取决于地方与政治阻力是否让项目更难落地。
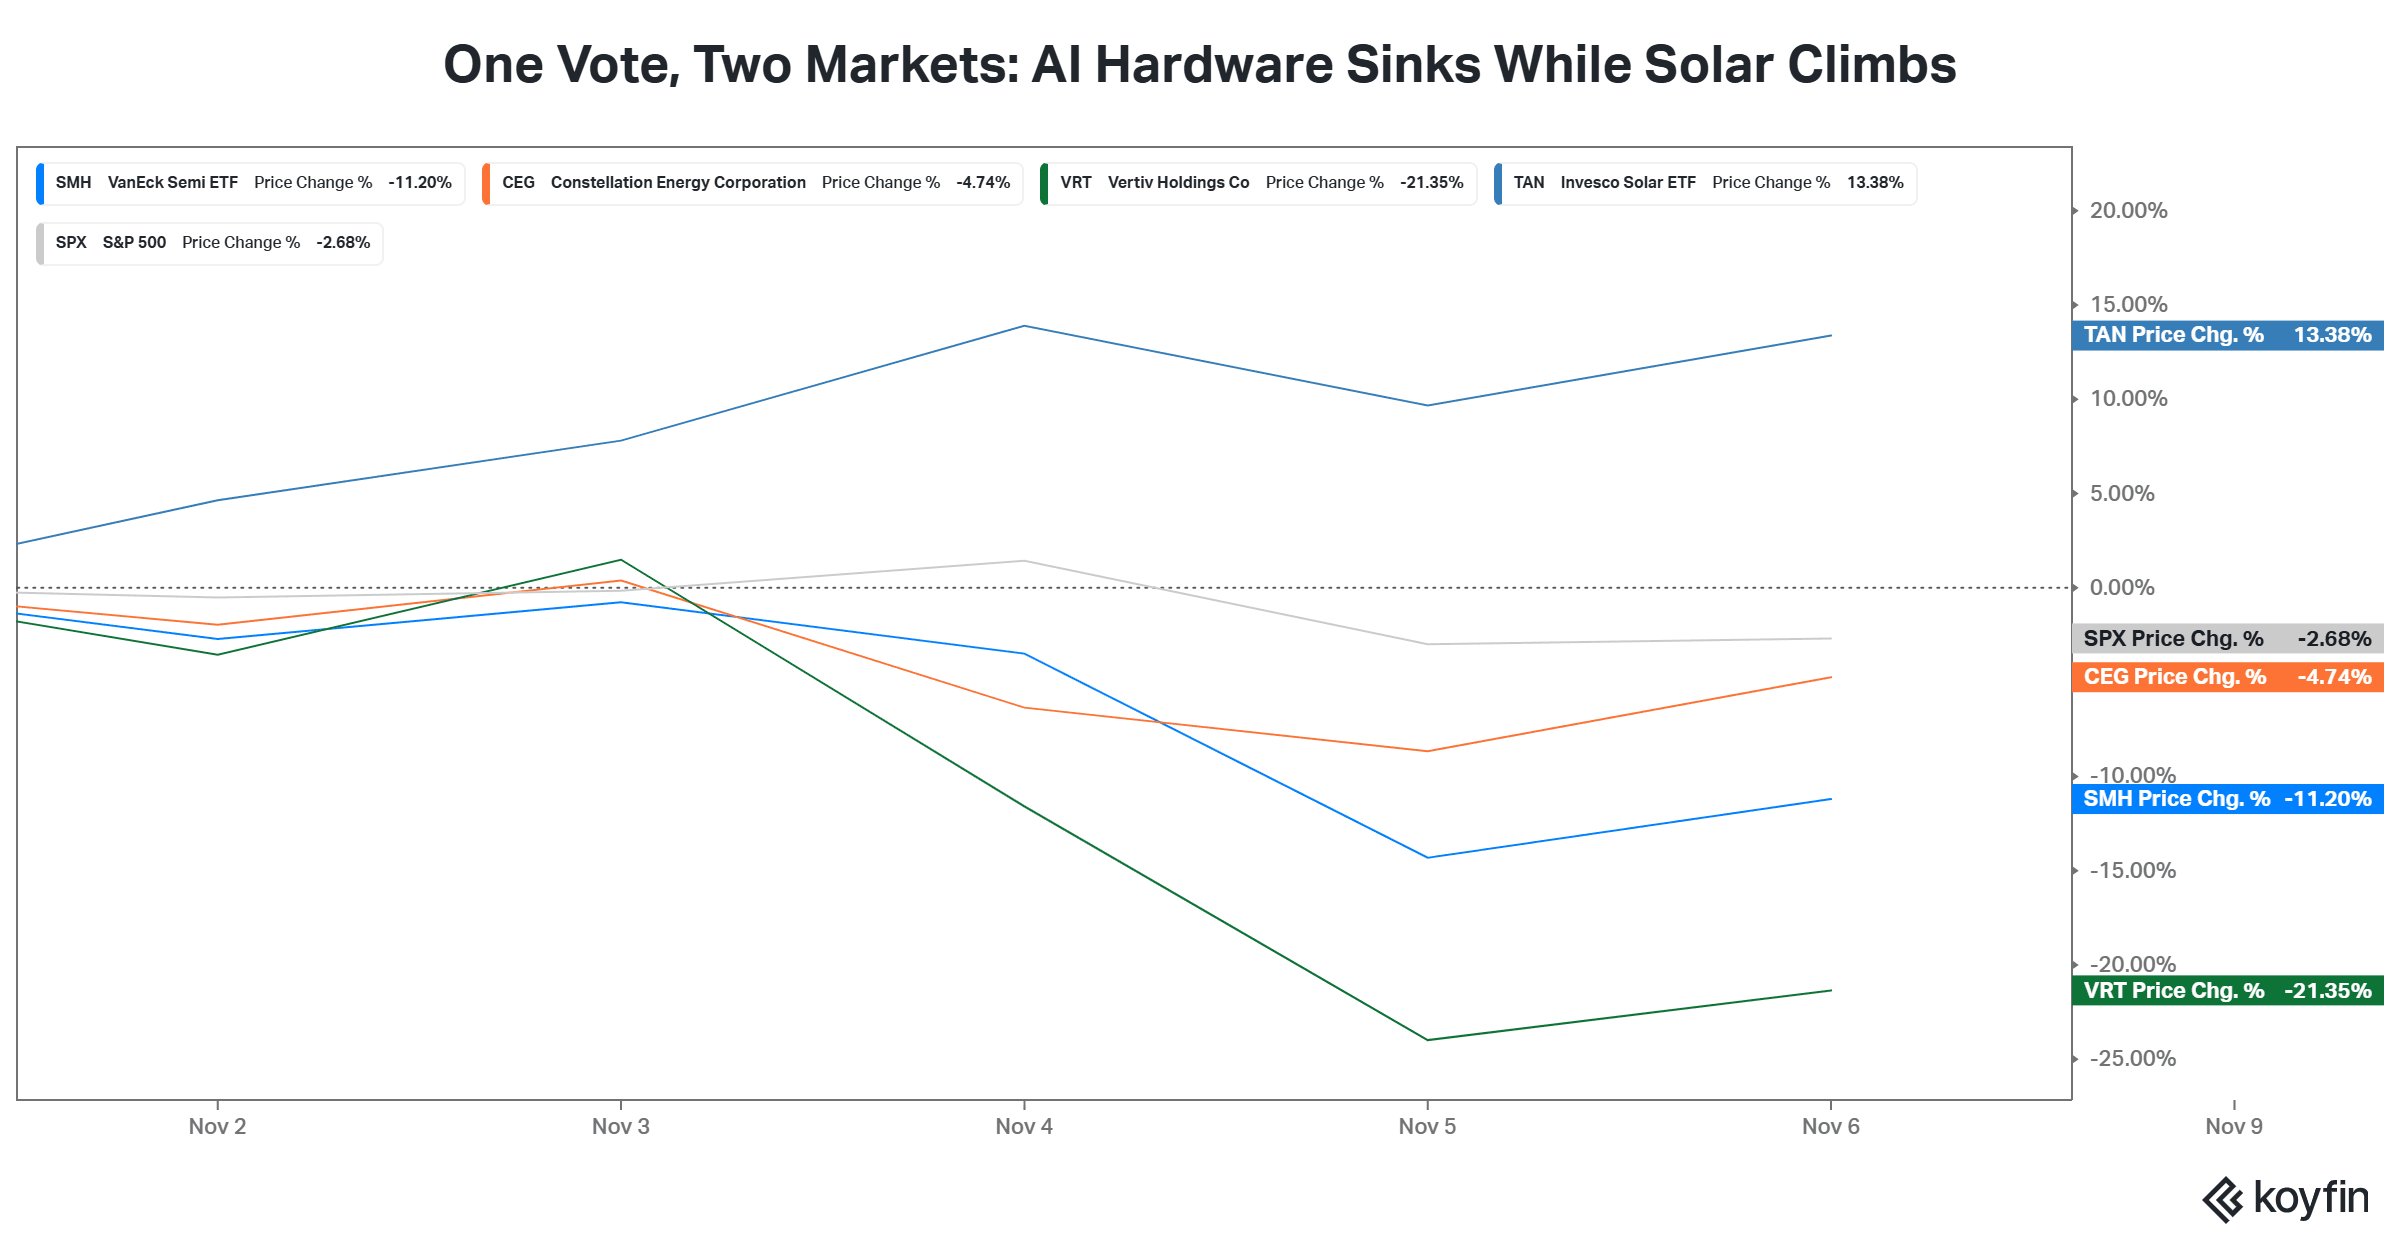
Vertiv(VRT.US)是这轮抛售的试纸。 这家数据中心设备商上个月刚交出强劲业绩并上调指引,上周却在没有任何公司层面消息的情况下下跌,同行伊顿(ETN.US)、nVent(NVT.US)同步走低。这正是区分“业务担忧”与“情绪转向”的关键样本——如果基本面没有变化而股价照跌,那跌的是估值,不是生意。
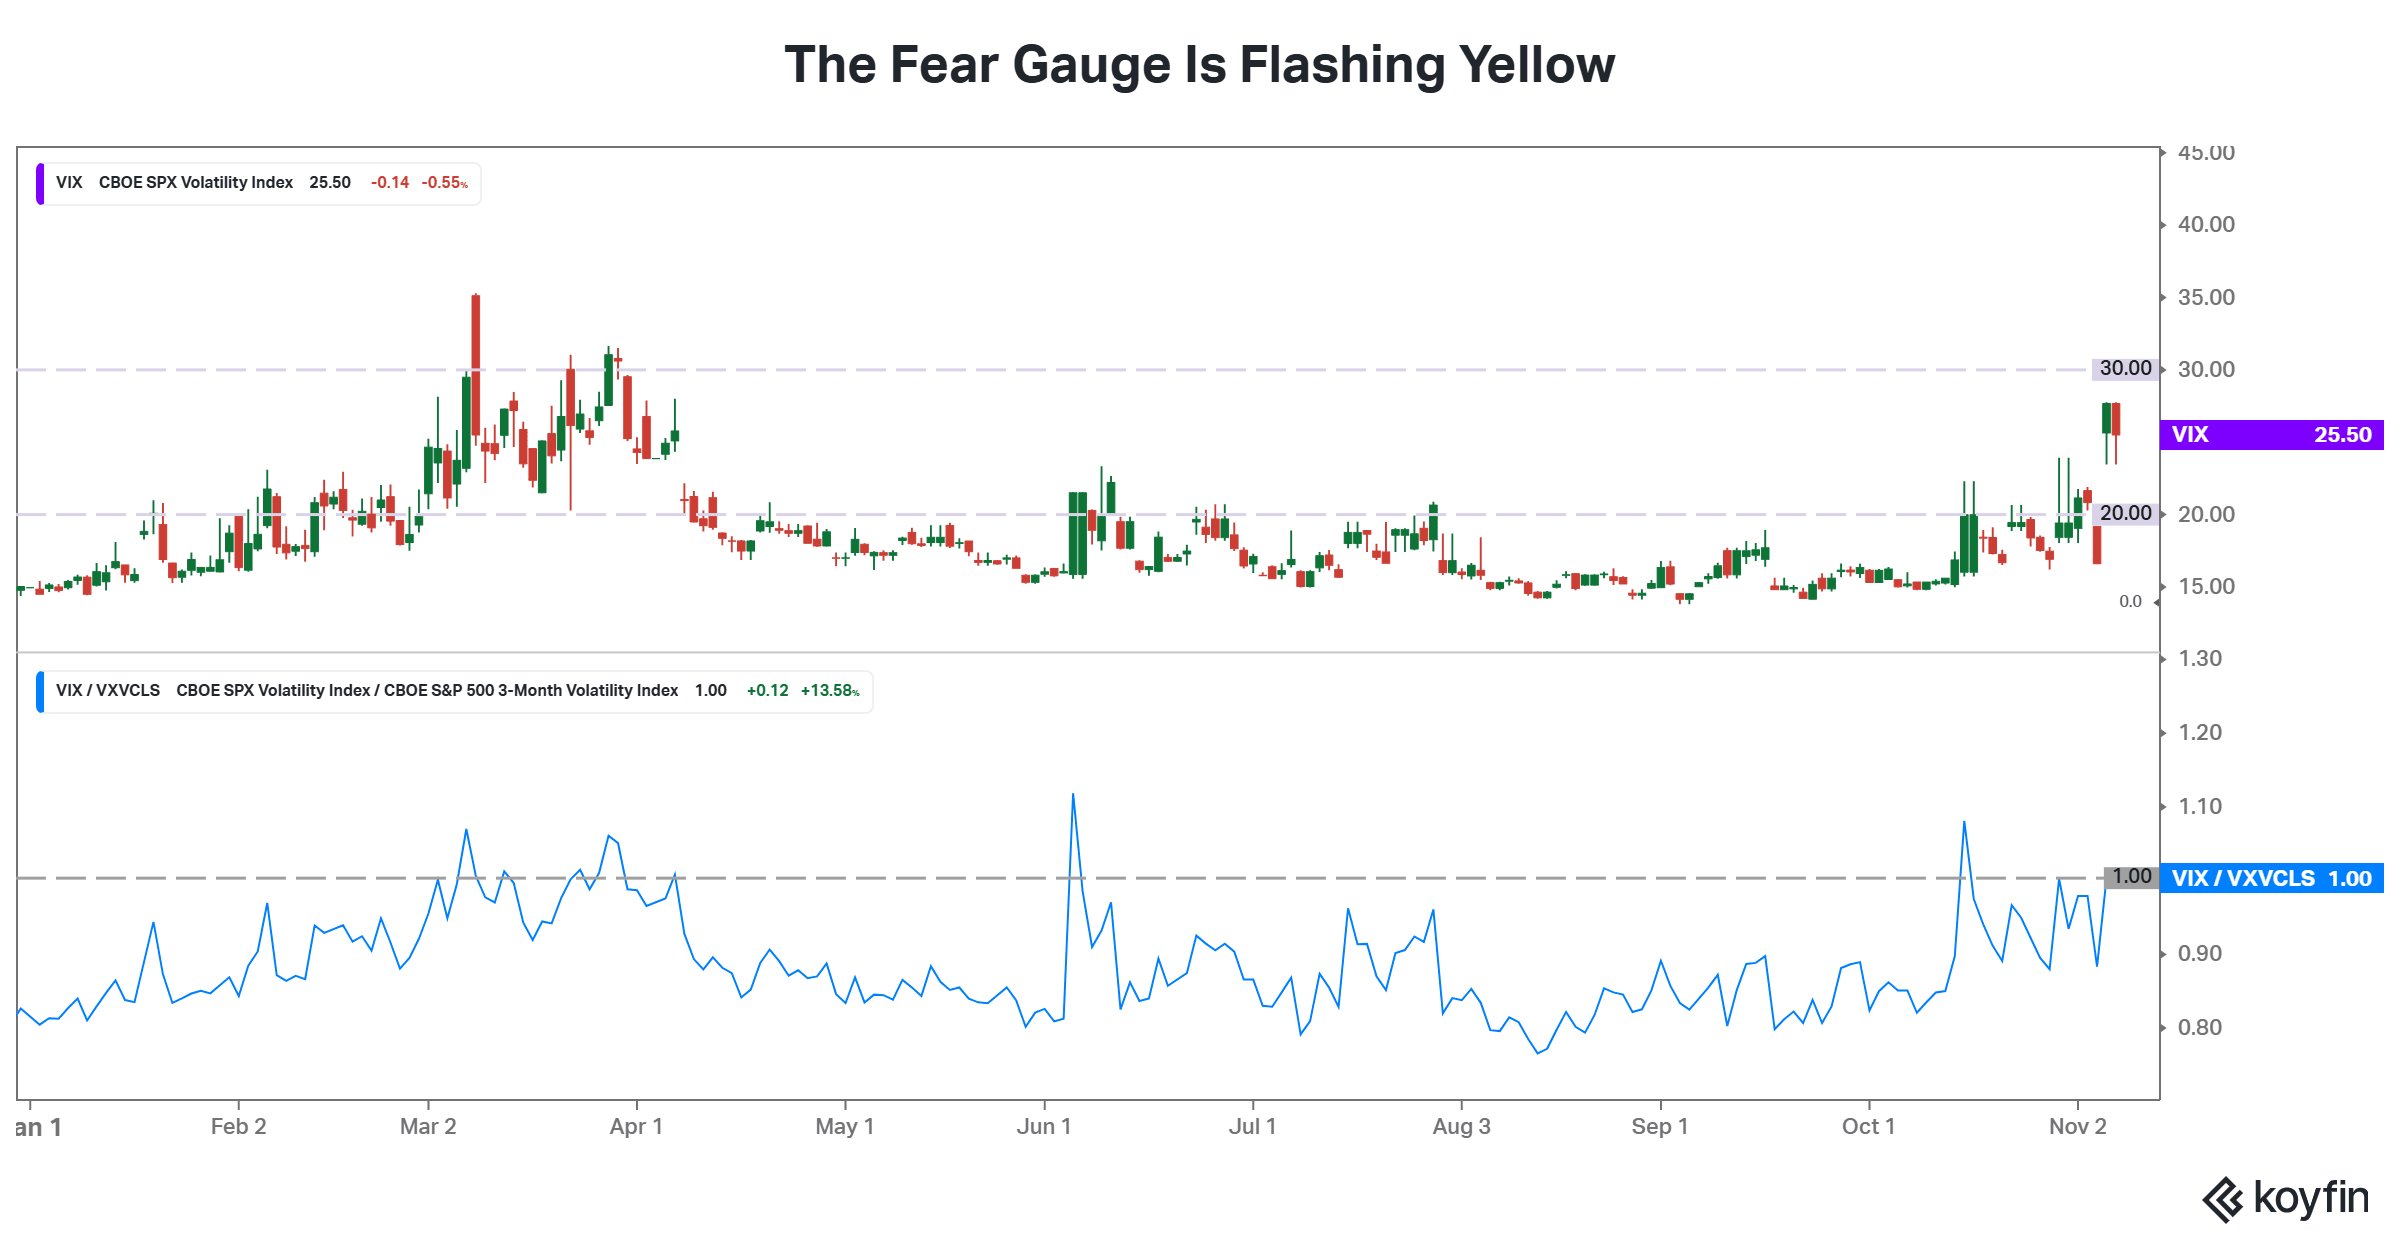
另外两张图盯的是波动率与利率。按该媒体副题给出的框架,VIX 决定恐慌是否见顶、美债收益率决定融资成本与估值分母。上周五 VIX 回落 9% 至 25.63,但全周仍上涨 32%,为 10 月中旬以来最大周涨幅;十年期美债收益率升至 4.86%。这两个数字恰好与 Yardeni 的“财务约束”咬合:收益率不下来,数据中心的融资成本就下不来;VIX 不下来,拥挤持仓就还得继续出清。
本周等待CPI与AI财报的验证
周一美股期货走高,投资者正在评估科技股能否从上周的急跌中恢复,同时等待关键的 CPI 通胀数据与 AI 相关公司的财报。道指期货涨约 400 点、0.76%,标普 500 期货涨 0.36%,纳斯达克 100 期货涨约 0.5%。盘前 ETF 的表现更能看出结构:SPY 涨 0.31%、QQQ 涨 1.4%,而 DIA 反而下跌约 0.40%——科技领涨、蓝筹走弱,与上周“AI 被抛、防守股抗跌”的格局正好对调。
在 Stocktwits 社区,散户对 SPY 的情绪已从“看空”改善至“中性”,对 QQQ 为“看空”,对 DIA 为“看多”——一个“大盘防守、科技谨慎”的组合,说明抄底意愿在回来,但还没有形成共识。
对这份报告而言,真正的检验点很近:CPI 决定融资成本那一端的假设是否成立,AI 相关公司的财报与指引决定 2028 年的盈利曲线是否还撑得住。更冷的通胀读数能给科技股喘息,但数据中心的建设与政治阻力不会因为一个 CPI 数字而消失。Yardeni 的判断是“减速带”而非“墙”,市场要回答的是——这条减速带,究竟有多长。



 扫码下载智通APP