

Omdia:企业AI支出持续增长 预测到2027年AI PC将占PC总出货量的60%
智通财经APP获悉,Omdia发文指出,随着AI厂商逐步转向基于Token的定价模式,企业AI支出持续增长,其预算预测也变得更加困难。对于PC原始设备制造商(OEM)、原始设计制造商(ODM)、芯片供应商、渠道合作伙伴和托管服务提供商(MSP)而言,关键问题在于:AI工作负载应该运行在哪里?PC又应发挥怎样的作用?Omdia预测,2027年AI PC将占PC总出货量的60%。随着设备更新换代,支持本地AI运行的设备基础正逐步形成。
大多数企业预计,明年AI支出将进一步增加。根据 Omdia《2026年AI市场成熟度调查》(AI Market Maturity Survey 2026),在设有AI预算的组织中,86%预计2027年AI支出将有所增长。随着领先AI厂商从按用户席位或按请求次数收费,逐步转向基于Token的定价模式,企业也越来越难以管理相关支出。在这种模式下,只有任务执行完成后,企业才能明确了解该任务的实际成本。智能体AI进一步加剧了这一问题,因为单个任务可能触发一连串按量计费的模型调用。尽管存在这些风险,企业在AI方面的支出和使用量并未因此放缓。
迄今为止,大多数企业AI工作负载仍运行在云端。随着成本不断上升,企业开始重新评估哪些工作负载应继续部署在云端。涵盖云端、本地服务器和端侧 AI 的混合式基础设施正逐渐成为一种解决方案。然而,要实现 AI 的大规模本地部署并不容易,许多企业也缺乏相应的技术能力。这一能力缺口为整个PC生态系统带来了机遇。从OEM、ODM 到渠道合作伙伴和MSP,各方都可以帮助企业明确哪些AI工作负载适合在设备端运行,以及如何实现端侧部署。
云端AI正在增加企业成本、风险及管理盲区
除了成本问题,随着越来越多的企业数据离开本地设备,云端AI也带来了合规性、安全性和数据主权方面的担忧。随着智能体AI解决方案逐步投入生产环境,这些风险可能进一步增加,而相关管理开销也难以准确追踪。
用户端同样存在可见性不足的问题。根据Omdia《PC Horizons消费者调查》,在使用PC进行工作的受访者中,78%每周至少使用AI数次,但该群体中仅有12%的AI用户使用由工作单位或学校提供的工具。这意味着,其中很大一部分AI使用可能通过个人账户进行,处于IT部门的监控范围之外,从而增加企业数据面临的风险。
端侧AI尚未充分获得企业买家的认可
公有云在企业AI应用的早期阶段占据主导地位,因为其易于采用、无需购买硬件,并且能够使用能力最强的前沿模型。
此后,多个发展使在公有云之外运行AI变得更具可行性。企业可以自行部署的开放权重模型与前沿模型之间的性能差距正在缩小,而量化技术则进一步压缩了模型规模,使其能够在PC内存中运行。因此,越来越多的常规AI工作负载可以在本地运行,同时以较低的增量投入,获得私有基础设施在合规性和数据主权方面的诸多优势。此外,神经网络处理单元(NPU)如今也已成为许多新款PC的标准配置。
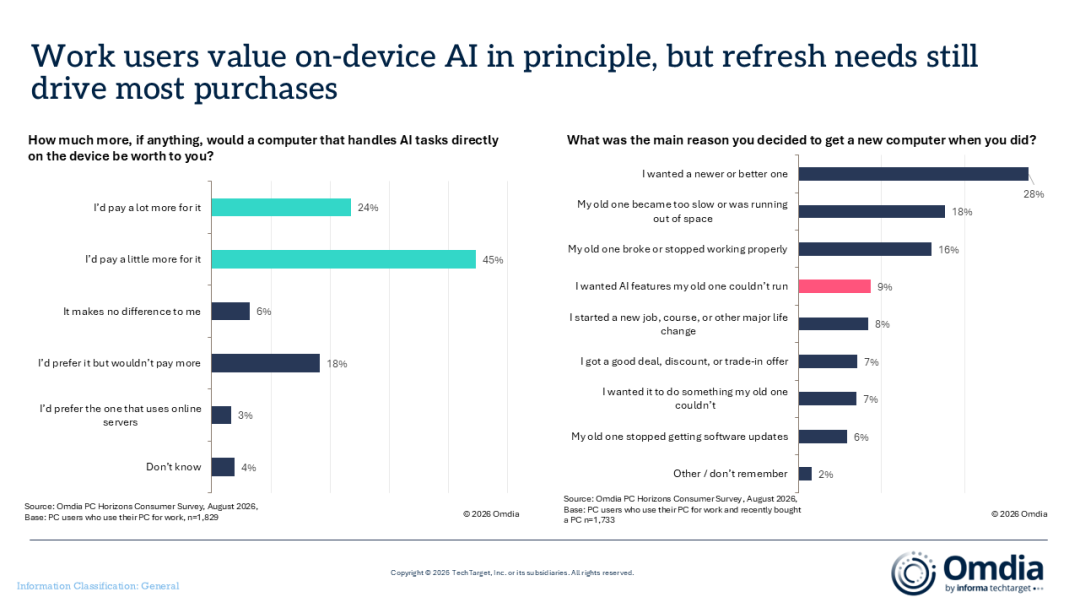
图1:购买上一台PC的主要原因——使用PC进行工作的用户
来源:Omdia《PC Horizons消费者调查》,2026年8月
尽管如此,AI PC的价值主张尚未在市场上得到充分认可。根据Omdia的调查,在使用PC进行工作的受访者中,69%表示愿意为能够直接在设备上处理AI任务的电脑支付更高价格。然而,62%的受访者更换上一台PC的原因是设备运行缓慢、出现故障,或希望换用更新、更好的设备,而仅有9%的受访者将AI功能列为更换PC的主要原因(图1)。
AI PC在混合式基础设施中的定位
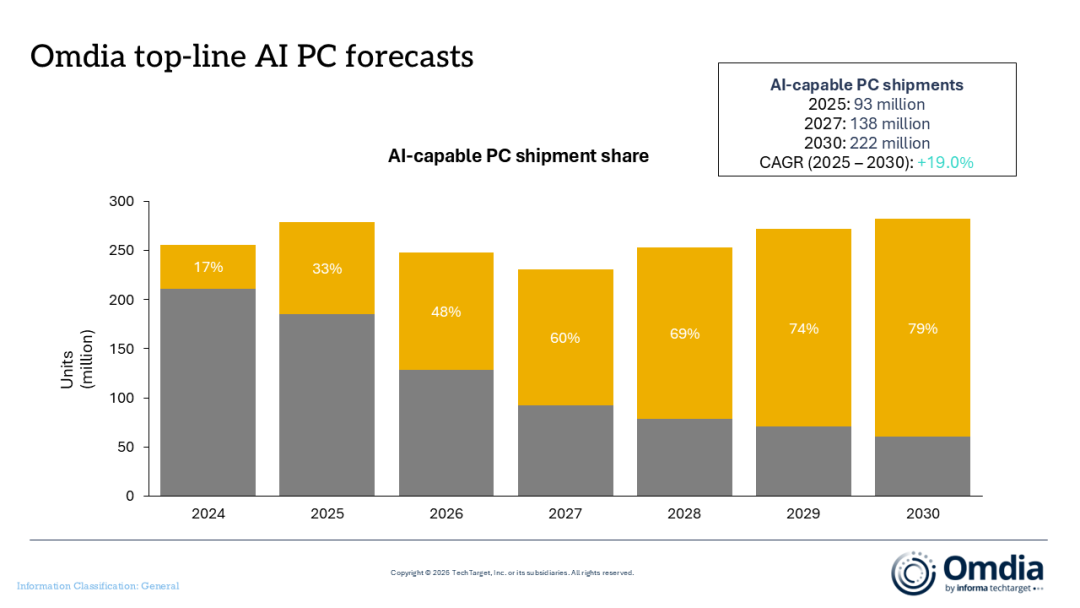
Omdia预计AI PC出货量占比将从2025年的33%上升至2027年的60%,并于2030年达到79%(图2)。这意味着,无论买家是否主动提出需求,随着PC更新换代周期的推进,支持本地AI运行的设备基础都将逐步形成。
图2:2024–2030年,AI PC出货量占比
来源:Omdia AI PC出货量预测,2026年8月
商业价值首先体现在成本方面。云端AI成本属于持续性支出,并会随着使用量增加而上升,而PC通常是一次性投入。合理的比较方式应是将更高配置PC所增加的成本,与其所替代的持续性云端支出进行比较,而不是将整台电脑的成本与云端账单相比较。员工使用配置更高的AI PC,只需支付升级配置所增加的成本,即可获得本地AI能力。
传统架构根据工作负载规模进行分配:最复杂的任务由云端处理,规模最大的工作负载和模型由本地部署的服务器处理,而PC则负责常规推理任务。量化技术正在改变这一分工,使越来越多的任务能够转移至PC处理,尤其是在采用更高内存配置的设备上。
智能体AI是本地推理应用的早期场景之一。本地智能体需要的内存容量和带宽远高于主流PC目前所能提供的水平。不过,主要OEM厂商目前已开始推出首批专为智能体AI设计的PC,价格也相对较高,因此现阶段主要面向开发者和高阶用户。随着开放权重模型和量化技术持续发展,这类应用场景有望进一步扩大。
内存是制约端侧AI进一步普及的主要风险因素。自2025年以来,内存成本占典型PC物料清单(BOM)成本的比例已从约15%上升至接近40%。这可能促使买家转向较低内存配置,而此时本地AI对内存的需求却在不断增加。这种成本压力可能同样波及服务器市场。此外,笔记本电脑对员工的价值并不局限于运行AI,因此,与服务器投资相比,AI PC增加的成本预计仍将相对有限,同时也有助于避免云端AI所面临的使用情况不透明问题。
PC生态系统需要将端侧AI能力转化为商业价值
尽管相关硬件正逐渐成为主流配置,但企业采用端侧AI仍处于早期阶段,因为企业仍在评估哪些场景能够通过本地推理实现成本效益。要缩小这一差距,需要整个生态系统共同参与。OEM厂商需要通过典型工作负载案例展示其经济效益,说明更高配置PC所增加的成本如何通过节省持续性云端支出来实现回报;与此同时,ODM厂商和芯片供应商则决定这些配置的成本是否能够被市场接受,其中内存成本尤为关键。
渠道合作伙伴和MSP需要将这一价值主张转化为企业可实际采取的行动。评估企业AI成熟度、决定工作负载的部署位置、部署模型以及制定相关策略,都需要专业能力,而许多企业目前尚不具备这些能力。此外,随着模型、云端定价和硬件持续变化,企业需要在下一轮PC更新换代之前,重新评估并调整相关决策。这为渠道合作伙伴和MSP带来了超越笔记本电脑销售本身的持续性服务机会。
企业AI支出预计将持续增长,企业也将面临越来越大的压力,需要明确各项工作负载的成本以及适合的运行位置。AI PC不会取代云端或本地部署的服务器,但如果整个生态系统能够充分协同,就有助于优化企业AI支出。



 扫码下载智通APP