

DraftKings(DKNG.US)遭预测市场“掏走”利润 单季亏损超预期5倍 高盛等华尔街机构齐砍目标价
智通财经APP获悉,美国本土体育博彩运营商DraftKings(DKNG.US)上周五股价暴跌的核心,可谓是预测市场扩张带来的客户价值尚待兑现,利润压力却已提前进入该公司财报。该公司10月股价上涨约10.1%,11月5日在科技股重挫之际仍上涨1.77%;但财报及电话会后,截至11月6日美股收盘股价下跌21.3%至18.51美元,同日纳斯达克100和费城半导体指数分别反弹1.35%、4.21%,显示卖压主要来自公司自身盈利预期重置。
财报数据显示,DraftKings第三季度收入增长16%,但Polymarket这类预测市场规模扩张与线上赌场业务加大促销投入,导致收入、利润及后续指引逊于预期。高盛11月8日研报仍看好核心业务的经营效率及预测市场的长期扩张空间,维持“买入”评级,却将12个月目标价由34美元下调至26美元,降幅23.5%;相较18.51美元收盘价,潜在上涨空间约40.5%,按现有股本静态测算,对应市值约129.6亿美元。这一最新的目标价下调也在体现出高盛的取舍——认可DraftKings长期增长机会,同时降低为盈利兑现不确定性支付的估值。
客户仍在增长,利润却被提前消耗:预测市场改写盈利释放节奏
高盛关注的第一个矛盾,是用户增长与当期利润明显脱节。第三季度收入13.29亿美元,低于研报列示的市场预期13.87亿美元;调整后息税折旧摊销前利润(Adjusted EBITDA)亏损约3.17亿美元,市场原本预计亏损约6000万美元。
不过,核心体育博彩业务净收入增长36%、投注额增长12%,并不支持“传统业务已被Polymarket这类预测市场全面侵蚀”的判断。线上赌场业务(iGaming)新增客户增长76%,净收入却仅增长约2%,说明获客促销正在压低当期收入转化。
业绩电话会上,管理层进一步解释,核心业务全年利润预期下调的缺口约六成来自有利于客户的体育赛果,其余主要来自iGaming获客投入。
第二个矛盾,是核心业务创造的利润,正在为新业务扩张提供资金。公司将2026年收入指引降至63.5亿—65.5亿美元,调整后EBITDA降至盈利1.75亿—2.75亿美元。按中值拆解,核心业务约9亿美元利润,扣除预测市场约6.75亿美元的EBITDA净拖累,剩下约2.25亿美元;这里的“投入”是盈利口径的净拖累,并非数据中心式资本开支。
2027年公司预计收入73.5亿—77.5亿美元、调整后EBITDA为8亿—10亿美元:中值相当于核心业务12亿美元,扣除预测市场3亿美元亏损。由此看,2027年利润恢复既依赖核心业务增利,也依赖预测市场业务亏损收窄,后者尚未进入全面盈利阶段。
高盛保留“买入”,却同时下修盈利与倍数:重估要靠客户回本兑现
高盛维持正面判断的关键,是预测市场已经出现值得跟踪的客户经济效益:年内参与客户超过160万,留存表现接近体育博彩,2026年获取的客户预计约20个月收回获客成本,优于两年目标。
不过,回收周期属于管理层测算,收入确认与利润兑现仍需要时间。电话会透露,2027年预测市场营销支出仍可能略增,亏损收窄主要依靠已有客户产生更多毛利,而非简单削减推广预算。
高盛据此保留长期增长判断,同时将第四季度调整后EBITDA预测下调60%至2.26亿美元,将2027、2028年预测分别下调21%、18%至9.06亿、13.06亿美元;其中2027年收入预测仅下调约1%,表明此次重估主要发生在增长需要付出多少成本、多久能够转化为利润这一层面。其自由现金流预测也体现同样节奏:2026年流出约1.81亿美元,2027、2028年分别转为流入约5.34亿、9.02亿美元。
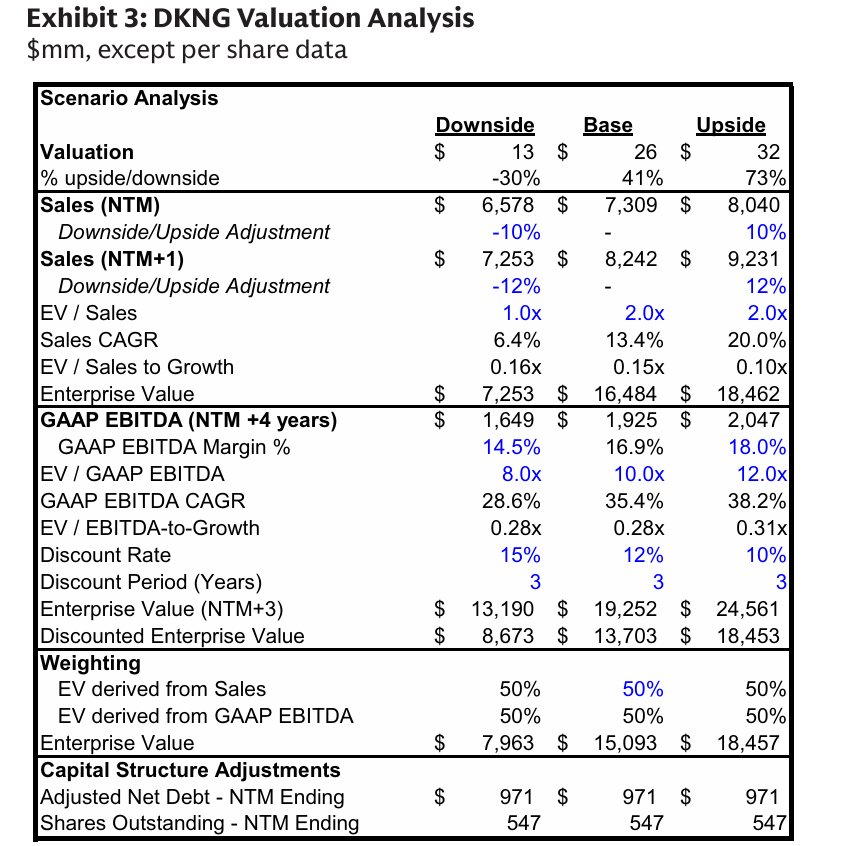
目标价调整进一步体现了这种谨慎。高盛采用收入估值与远期盈利折现各占50%的方法:收入端维持2倍企业价值/收入,盈利端则将远期企业价值/GAAP EBITDA倍数由13倍降至10倍,以12%的折现率折回三年。也就是说,26美元目标价同时包含盈利预测下调和估值倍数压缩;12%的折现率并未上调。
此外,高盛研报给出的下行、基准、上行情景分别为13、26、32美元,较18.51美元对应约−29.8%、+40.5%、+72.9%。决定估值向哪一端靠拢的,是促销退坡后的客户留存、核心业务成本效率,以及体育事件合约监管、新州合法化、博彩税和营销限制对获客回报的影响。
预测市场冲击有多大?争夺客户入口,先冲击利润释放
DraftKings的主营业务包括线上体育博彩(Online Sports Betting)、线上赌场、每日梦幻体育(Daily Fantasy Sports),以及彩票相关服务和加码布局正在扩张的预测市场。
体育博彩的经济模型由投注规模、赔率、赛果和产品组合共同决定:投注额扣除派彩形成博彩毛收入,再扣除客户促销形成净收入,之后还需承担博彩税、支付、数据和运营成本。因此,投注额增长并不自动等于利润同步增长;串关等产品组合、定价能力及促销强度,都会改变每一美元投注最终留下多少收益。公司披露的“体育消费者交易额”还包含预测市场交易,不能与传统Sportsbook投注额完全等同。
Polymarket这类预测市场通过可交易的事件合约组织需求,平台从经纪、交易所及相关做市业务获取收入,其竞争力取决于用户规模、合约丰富度、交易流动性和获客效率。对DraftKings的冲击,既包括潜在客户持续分流,也包括为保住客户入口而重新增加投入。
公司可以利用品牌、客户基础和跨产品销售扩大新业务,但这些优势需要通过客户留存与回本证明。现阶段,核心体育博彩仍保持增长,尚不能断言预测市场已严重破坏其主营业务;已经明确发生的是,公司原本逐步释放的利润,被重新投入新一轮客户争夺。高盛所押注的,是这批客户未来能持续贡献收入,使当前获客成本逐渐被摊薄,而非交易量越大就必然越盈利。
Kalshi与Polymarket这类预测市场(Prediction Markets),自2024年年末美国总统大选以来可谓火遍全球,当时几乎人人都热衷于在付费型预测市场平台Polymarket上用真金白银押注特朗普与哈里斯究竟谁能赢得美国总统大选,这也意味着“万物皆可赌”的大趋势开始席卷金融市场。伊朗战争相关押注更是把Polymarket地缘政治合约推上创纪录高位,凸显出预测市场呈现“万物皆可赌”趋势,但同时迅速触碰监管与伦理红线。
华尔街仍愿意看多,但愿意支付的交易价格明显下降
财报公布后,华尔街机构普遍保留对DraftKings的正面评级,但纷纷下调目标价,反映出长期增长机会仍获认可,近期利润兑现的不确定性却正在压低估值。以下潜在涨幅均以11月6日收盘价18.51美元为基准,目标价对应市值则按约4.983亿股现有A类普通股保持不变估算。
美国银行维持“买入”评级,将目标价从27美元下调至23美元,对应约24.3%的潜在上涨空间及约114.6亿美元市值。该行认为,公司2027年盈利预期的重置幅度超过预想,体育事件合约仍面临监管风险,而大规模促销投入加重了投资者对盈利能力的担忧,因此需要更严格的支出控制。BMO Capital则维持“跑赢大盘”评级,将目标价从50美元大幅下调至26美元,重点关注各业务收入不及预期,以及扩张投入对盈利的侵蚀;Truist同样聚焦季度亏损扩大与全年指引下修,但维持“买入”评级及26美元目标价。后两家机构的目标价均对应约40.5%的潜在涨幅及约129.6亿美元市值。
Jefferies与麦格理同样选择保留正面评级、降低目标价。Jefferies维持“买入”,将目标价从44美元下调至28美元;麦格理维持“跑赢大盘”,将目标价从34美元下调至28美元,均对应约51.3%的潜在涨幅及约139.5亿美元市值。Jefferies认为,指引调整幅度超出预期是股价承压的重要原因,预测市场的经济模式未来两年仍可能变化;但美国数字博彩需求尚未充分开发,DraftKings通过产品创新吸引客户、并实现盈利获客的能力,仍为长期增长提供支撑。
其他机构的调整也体现出类似取舍。Canaccord Genuity维持“买入”,将目标价从40美元降至30美元,对应约62.1%的潜在涨幅及约149.5亿美元市值;巴克莱维持“增持”,将目标价从34美元降至27美元,对应约45.9%的潜在涨幅及约134.5亿美元市值;Freedom Capital维持“买入”,将目标价从28.50美元降至25美元,对应约35.1%的潜在涨幅及约124.6亿美元市值。这些调整说明,机构仍认为股价存在修复空间,但对预测市场扩张能够贡献多少利润、何时兑现,已经采用更审慎的定价。



 扫码下载智通APP