

崔东树:车企 “多生孩子” 竞争加剧 前10月新品共129款
智通财经APP获悉,乘联分会秘书长崔东树发文称,近期乘用车市场的传统车市场推出新车型逐步放缓,新能源大幅增加新品投放。目前主力车企产品逐步进入多生孩子好竞争的局面,车企呈现剧烈的价格竞争和破圈趋势。今年1-10月的新品共129款,其中增程车型42款,较去年同期多26款;混合动力车型10款,较同期多10款;狭义插混车型31款,较同期少6款;纯电动车型68款,较同期多11款;常规燃油车9款,较同期少4款。这些新车有些是新车型,有些是改款改名字的新车型,更多的是新能源车型。近两年的汽油车的数量较前期明显减少,但今年很多混合动力新车推出,体现混合动力替代燃油车实现出口突破的新思路。
车型定级因素较复杂,主要是从车长、轴距、价格、企业内部自身车型梯度布局、竞品关系等综合考虑的。从车长轴距考虑的车型定级体现的是新车与现有市场的拟合度,但新车是引领市场变化的,因此还要从厂家定位和历史升级演变等角度论证,这也就是防止算出来的与行业主流观点形成偏差,同时也是让新车引领细分市场的产品变化。
从2024-2026年的数据来看,乘用车新车长度呈现出显著的“中大型化”趋势,市场重心正向5米区间集中。首先,SUV是绝对主力且疯狂膨胀。SUV新车数量远超轿车和MPV,是上新最密集的品类,其5-5.5米大型化趋势最为夸张,占比从2024年的17%飙升至2026年的56%;而4.5-5米的中型SUV新品占比则从72%暴跌至45%。这说明SUV市场已全面转向中大型“大六座/七座”的高利润混战,紧凑型红利已被吃尽。常规燃油车彻底放弃小型车,死守中大型。4.5米以下新车连续三年为零,主力全部集中在4.5-5.5米(占比超80%)。在新能源挤压下,燃油车企只能通过推大尺寸车型维持高溢价和利润。
新能源车呈现极端的“哑铃型”撕裂。一方面,4米以下微型车和4-4.5米小车新车数量断崖式下跌,受补贴退坡与成本压力影响,车企加速抛弃低端;另一方面,5米以上大车迎来井喷,占比从2024年的34%飙升至2026年的58%。5.1米至5.5米的全尺寸SUV/MPV新品密集扎堆,成为车企卷技术、保利润的核心战场。而处于中间的4.5-5米市场,份额从55%暴跌至40%,成为竞争最惨烈的坍陷区。
10月的新车基本都是4.8米以上大型车,未来国内车市普及潜力巨大,需求的是小型车。未来政策层面应该尽量鼓励经济型车发展,崔东树建议制定经济型车标准,鼓励微型电动车普及,尽量替代老头乐,这样才能实现国内的私车普及和新能源车出海发展。尤其是随着新的关税国际秩序,新能源车出口还是要考虑海外的农村包围城市,欠发达国家包围发达国家的线路,直接冲击发达国家市场的难度和风险较大。
一、上市车型为何这样多
1、车型颗粒度细口径+全部新车推出性质--最细分口径
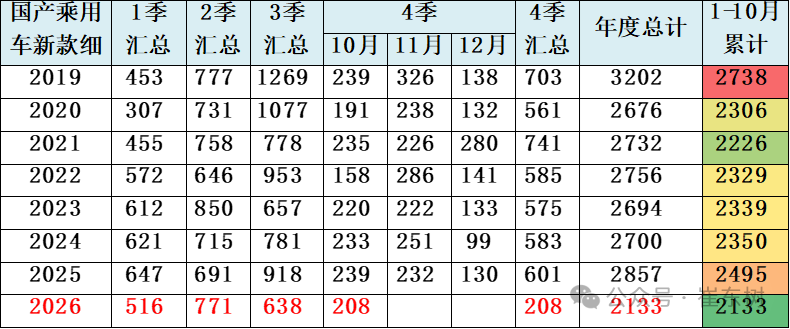
这是最广义的新款车型的推出数量,按照细分车型款式计算,每个车型每次推出数款细分车型,因此数量较多。2019年达到年度3202款车型,今年1-10月有2133款车型,相对历年1-10月较少。
2、车型颗粒度粗口径+全部新车推出性质—新车型口径
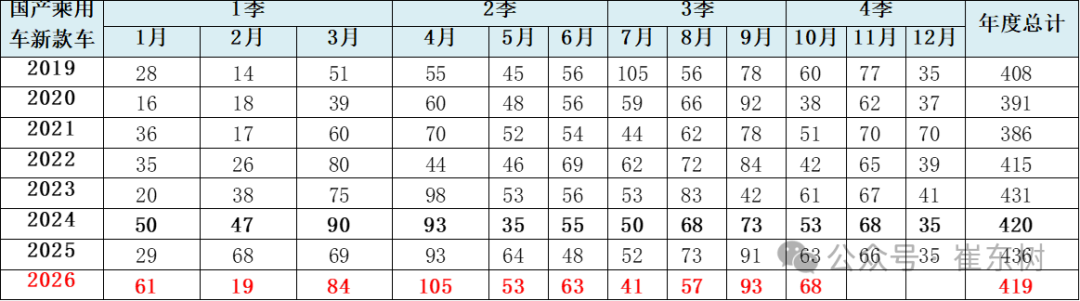
这是按照车型口径统计的厂家新推出车型的统计,每个车型包含不同动力类型和款式的最粗框车型的数量,这其中的月度数据和季度数据不一致,主要是非重复计算的结果。因此数据不是简单相加。
3、新车上市的种类很多
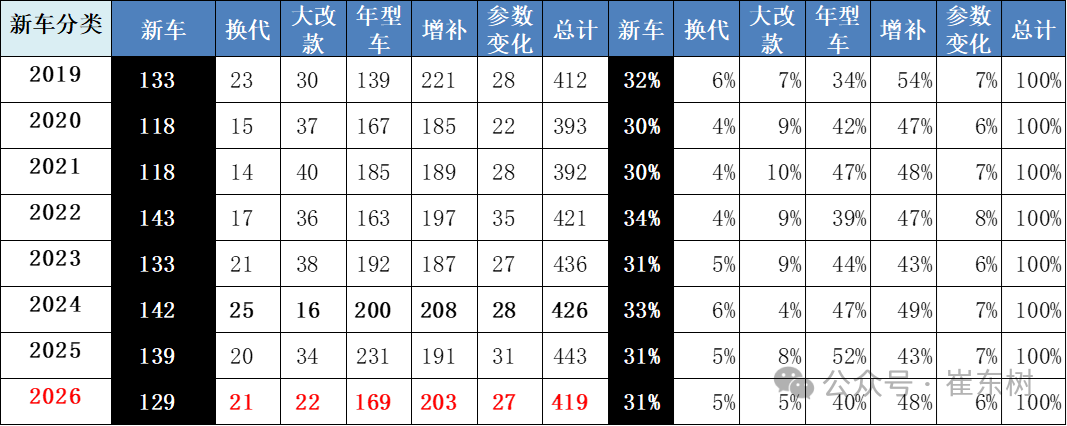
2026年1-10月真正的新车129款,相对各类上市车型总体419款的占比为31%。相对历年的新车占比在30%-34%区间,2026年的新车占比31%相对较少。
2026年相对较高的上市车型主要是参数变化和增补车型,这些车型的含金量不高,拉动消费效果较差。
4、统计新车的口径是区分动力的纯新车型-车型颗粒度中口径+纯新车
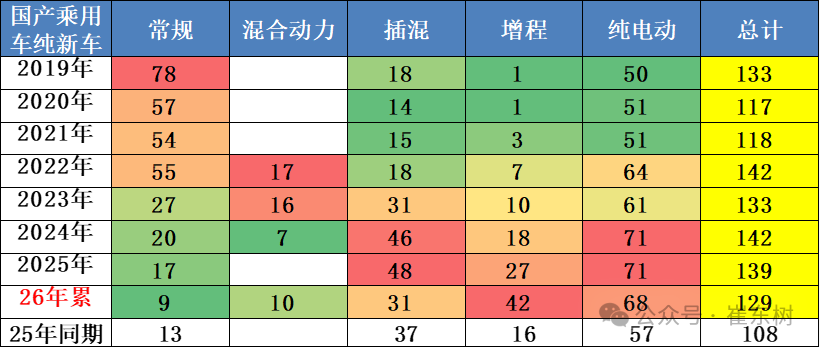
我们统计新车的口径是区分动力的纯新车型,也就是车型颗粒度中口径(车型+动力组合)的纯新车,不含换代、中期改款、年型车、参数变化等。
今年1-10月的新品共129款,其中增程车型42款,较去年同期多26款;混合动力车型10款,较同期多10款;狭义插混车型31款,较同期少6款;纯电动车型68款,较同期多11款;常规燃油车9款,较同期少4款。这些新车有些是新车型,有些是改款改名字的新车型,更多的是新能源车型。近两年的汽油车的数量较前期明显减少,但今年很多混合动力新车推出,体现混合动力替代燃油车实现出口突破的新思路。
新车型拆分动力主要是考虑动力形式是目前新能源转型的重要特征,部分企业推出新车的动力形式差异较大,推出节奏也不同,因此按新能源和燃油车的5大细分动力进行拆分,这样的新车统计比较规范,但数量因此偏多。
二、规范的新车统计分析
1、历年各月纯新车跟踪
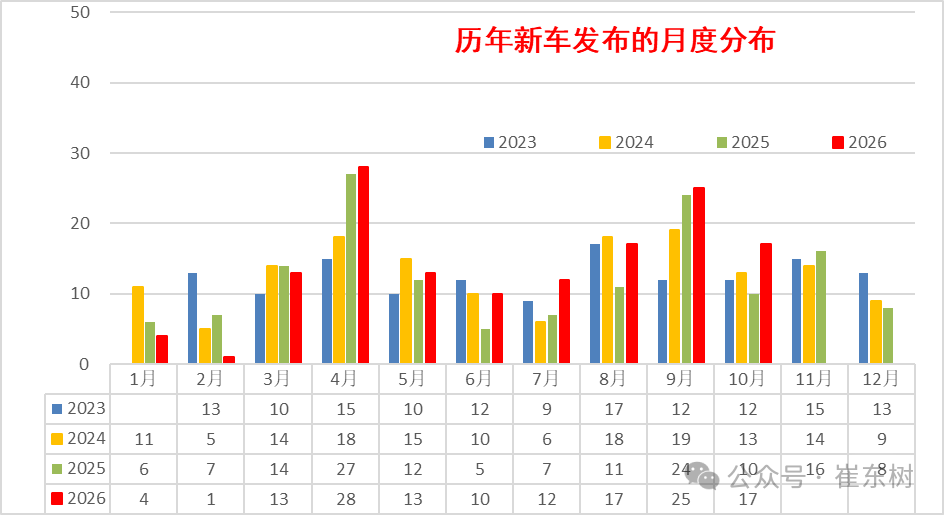
2026年1季度新车发布较少,2季度和3季度相对较多,2026年10月新车发布17款,新车数量相比同期大幅增加,保持历年较高水平。今年1-10月的新车发布为129款,去年1-10月新车发布108款,今年新车多于去年21款。
2、各类品牌新车跟踪
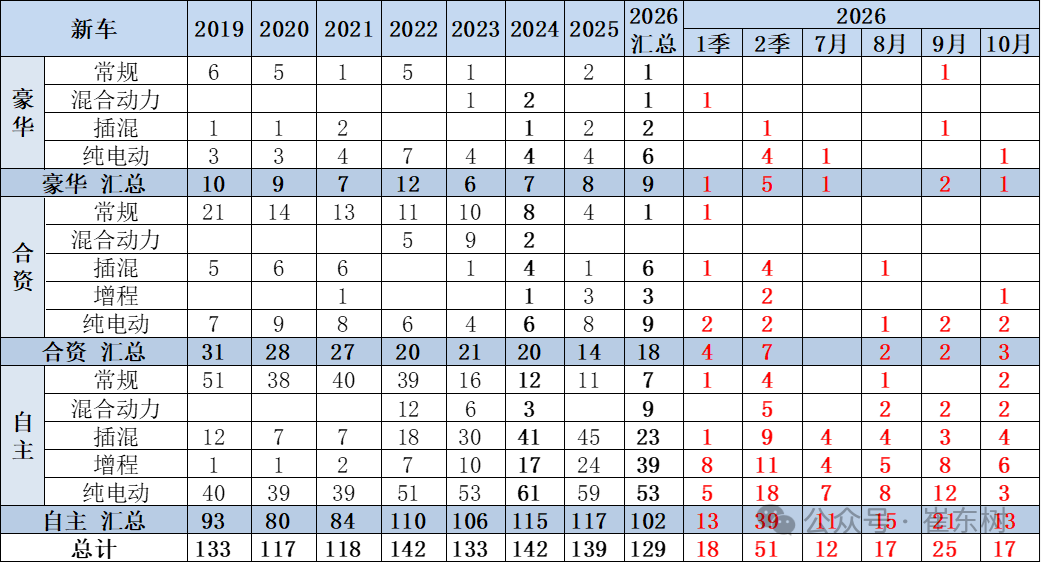
2026年的自主品牌新车102款的数量较去年少一些,但新能源仍是自主几乎包揽的局面。2026年的合资车企的新品推出18款,改善主要是插混和增程的新品全面推出。今年1-10月豪华车新品有9款,较同期多2款,基本都是新能源,这些新品值得观察。
3、乘用车推出的车长分析
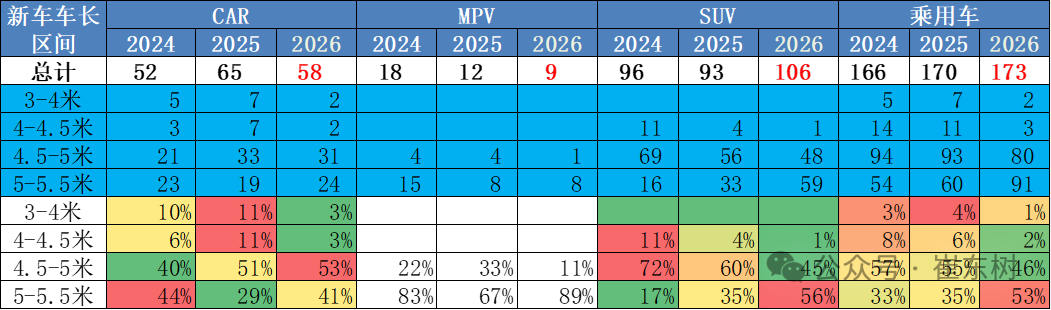
从2024-2026年的数据来看,乘用车新车长度呈现出显著的“中大型化”趋势,市场重心正向5米区间集中。首先,SUV是绝对主力且疯狂膨胀。SUV新车数量远超轿车和MPV,是上新最密集的品类,其5-5.5米大型化趋势最为夸张,占比从2024年的17%飙升至2026年的56%;而4.5-5米的中型SUV新品占比则从72%暴跌至45%,这说明SUV市场已全面转向中大型“大六座/七座”的高利润混战,紧凑型红利已被吃尽。
其次,轿车与MPV双双走向“大车专属”。轿车总量下滑,4.5米以下廉价轿车几近清盘(仅占3%),主力全部集中在4.5米以上(占比超90%)。MPV的新车总量萎缩至个位数,但5米以上车型占比高达89%,彻底放弃了中小型家用定位,成为纯高端商务/全尺寸的小众市场。
4、新能源车推出的车长分析
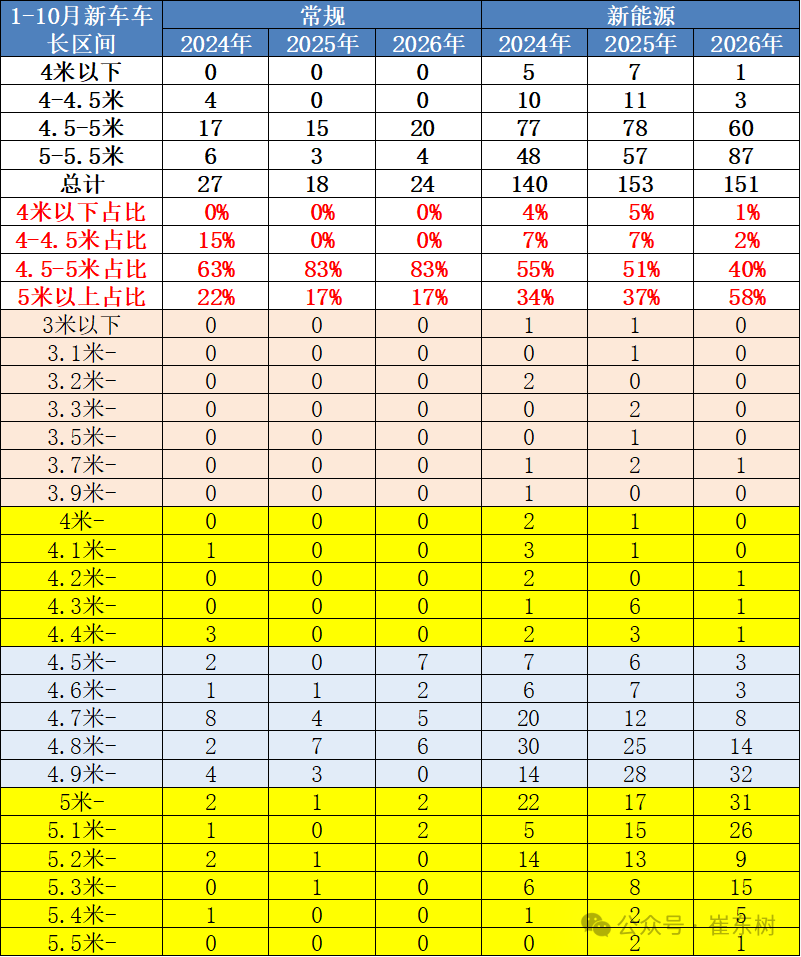
常规燃油车彻底放弃小型车,死守中大型。4.5米以下新车连续三年为零,主力全部集中在4.5-5.5米(占比超80%)。在新能源挤压下,燃油车企只能通过推大尺寸车型维持高溢价和利润。
新能源车呈现极端的“哑铃型”撕裂。一方面,4米以下微型车和4-4.5米小车新车数量断崖式下跌,受补贴退坡与成本压力影响,车企加速抛弃低端;另一方面,5米以上大车迎来井喷,占比从2024年的34%飙升至2026年的58%。5.1米至5.5米的全尺寸SUV/MPV新品密集扎堆,成为车企卷技术、保利润的核心战场。而处于中间的4.5-5米市场,份额从55%暴跌至40%,成为竞争最惨烈的坍陷区。
三、行业新车级别划分
1、行业标准车型现状
近几年的新能源车的新车数量较多,这些如何分级也是需要多重考虑的。分级测算选择的主要依据是车长和轴距对应的厢型,同时区分合资与自主的类别。价格因素和排量因素实在太复杂,因此暂作为争议车型的备考指标。
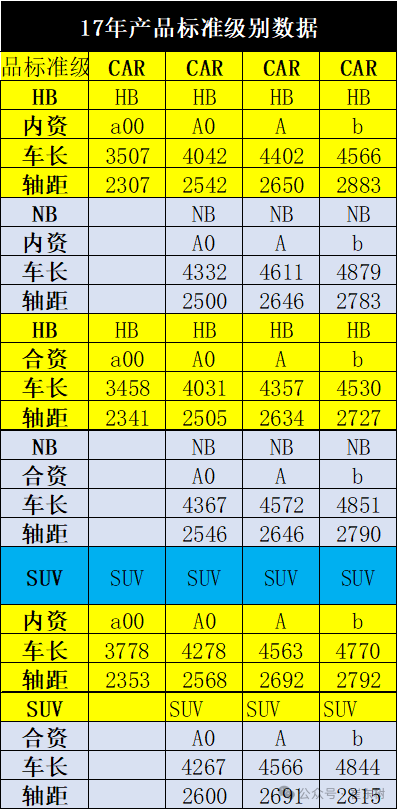
根据测算,行业现有销售车辆的每个车型的车长轴距和销量,进行加权汇总测算,得出每个级别的不同国别和厢型的平均长度和轴距,作为这个细分市场的标准车指标。
有了标准车指标,就有了各类车型间的车长和轴距的差距指标,就形成测算评级的基础。
2、10月新车型现状
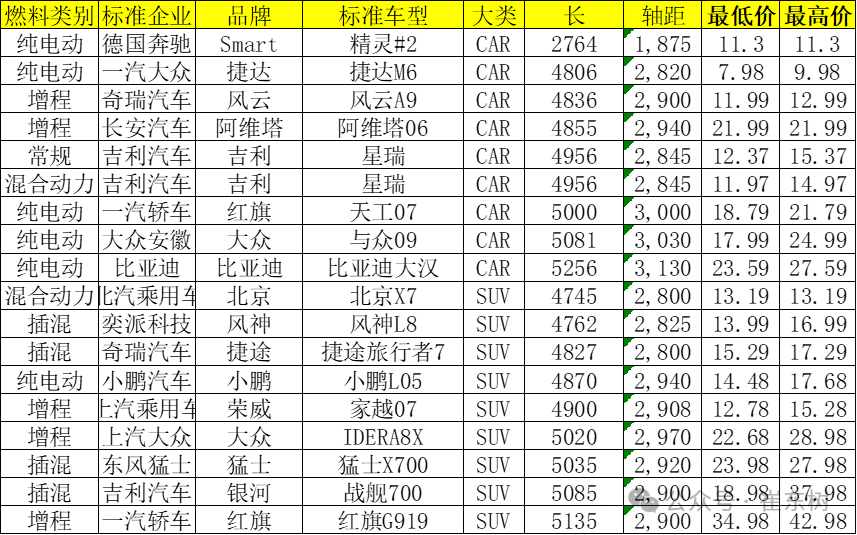
10月新品的重量级车型较多,其中自主与大众品牌的亮点较多,形成车型序列的延展。随着以旧换新的政策推动换购,新品向高端延伸明显。SUV的主流车型的改款新品较强。
合资品牌的新品有一定竞争力,满足多元化需求。但合资新品的技术自主性相对被动,与新势力新品正面对抗的挑战不小。
3、车型分解的测算-车长
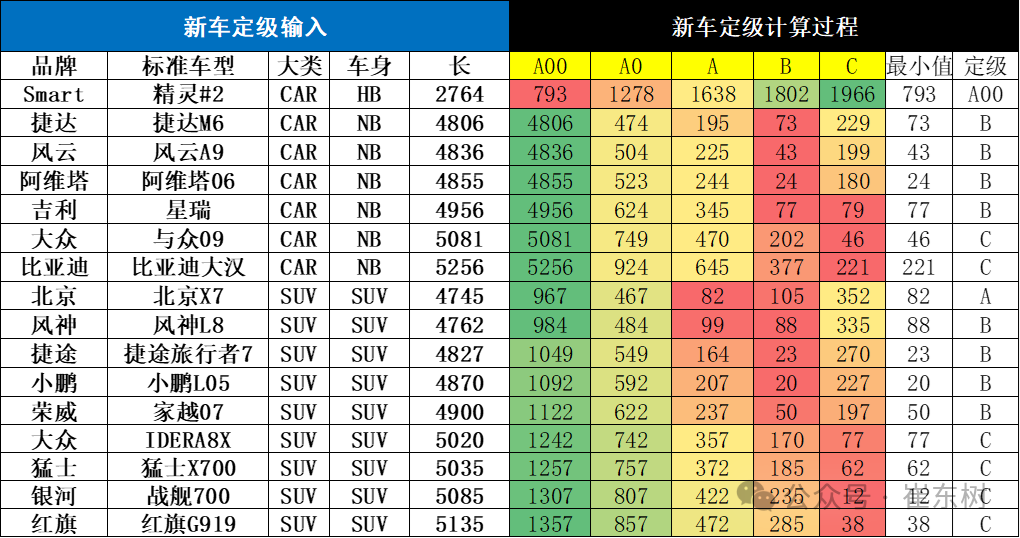
根据每个新车的车长的指标与各级别的标准指标对比,寻找车长差距最小的指标,根据车长的定级看,各车型有些定级参考,大部分测算分级基本符合直觉定位预期。
近期自主的中型SUV较多,而且偏大型化设计。由于设计车辆目标都是超越对手,因此车型跨界力度较大,产品对比的难度较大。有些产品升级的比较大型,但会对应调整到低一级的合理竞争定位。
4、新车定级-轴距
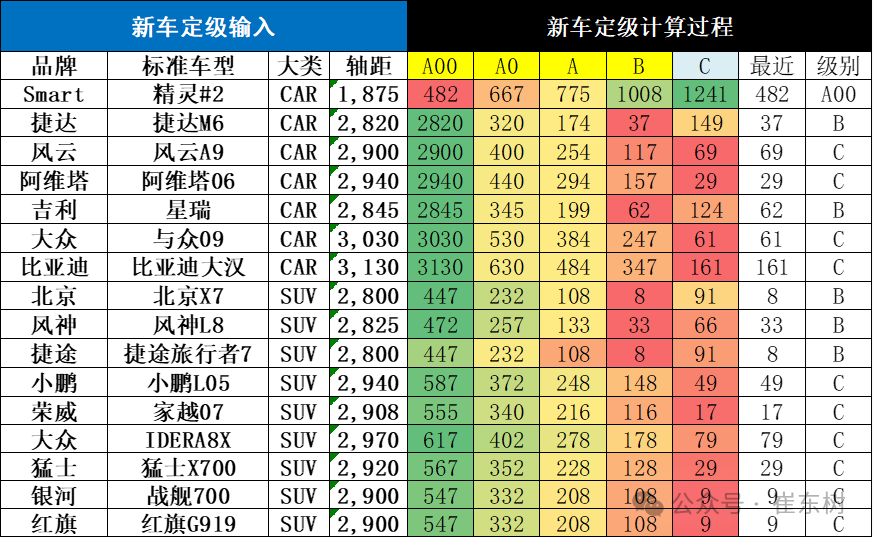
由于车身设计的差异,根据轴距测算车型的定位区间。计算基本也是有很多边缘车型。
本月的主力新品车型的产品轴距差异较大,电动车的产品特色明显,价格差异大,相对复杂。
5、车型分类的综合对比评定
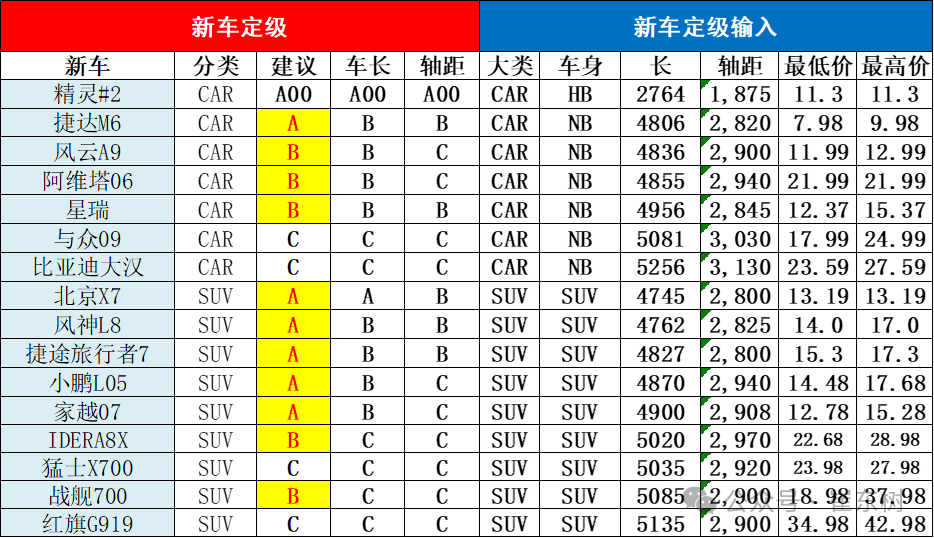
10月的新车有一半是有降级考虑的,主要是从车长、轴距、价格、企业内部自身车型梯度布局、竞品关系等综合考虑的。从车长轴距考虑的车型定级体现的是新车与现有市场的拟合度,但新车是引领市场变化的,因此还要从厂家定位和历史升级演变等角度论证,这也就是防止算出来的与行业主流观点形成偏差,同时也是让新车引领细分市场的产品变化。
本月新车定级比较纠结的车型较多,内资的电动车轴距较长,形成电动车的异常反差。部分车型的车身长,实际定位和价格较低,因此平衡到低一级别。考虑到弱势企业新车大型化和燃油车低迷的特征,定级也是需要共同探讨。
目前这个分级仍在讨论阶段,建议分类也欢迎大家提出意见建议,根据争议情况确定车型建议级别,共同研判产品趋势。



 扫码下载智通APP