

高油价“反噬”需求 全球油市重现供应过剩迹象
智通财经APP获悉,分析师和交易员表示,尽管伊朗战争尚未解决,自3月份以来一直扰乱中东的石油出口,但由于高油价导致需求下降,全球石油市场正显示出供应过剩的迹象。
2026年初,市场普遍预期油市将出现供应过剩。然而,2月底爆发的伊朗战争引发了国际能源署(IEA)所称的“史上最大规模供应中断”,导致中东出口锐减,彻底扭转了此前的过剩预期。
但由于油价高企等因素,华尔街银行和政府预测机构已下调2026年全球石油需求预期。随着供应逐步恢复,疲软的需求正帮助市场重新走向平衡。
摩根大通:油市已重返供应过剩
摩根大通在报告中表示,中东石油流量恢复、其他国家产量上升以及需求疲软,已再次推动全球供应超过消费。
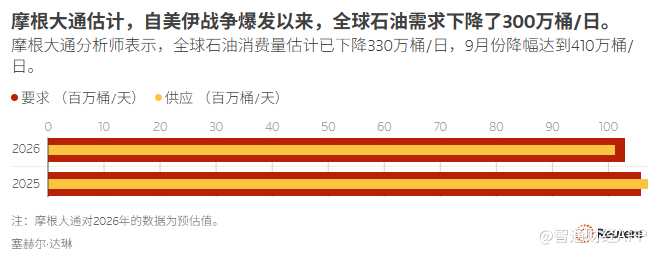
“我们估计,全球石油市场在9月份已重返每日110万桶的过剩状态,并在10月份扩大至每日140万桶,这几乎与去年每日130万桶的平均过剩量持平。”该行指出。报告还提到,10月份全球原油进口量高于2025年的平均水平,而需求却相对滞后。
摩根大通分析师估计,自美伊战争爆发以来,全球石油消费量已下降约每日330万桶,其中9月份的降幅达到了每日410万桶。
高盛:过去两月库存未降,市场大体平衡
伊朗战争曾促使国际能源署(IEA)组织工业化国家创纪录地释放战略石油储备,同时商业库存也被大幅消耗。然而,高盛估计,在战争爆发后的几个月内库存大幅下降后,9月至10月全球库存并未出现下降。
高盛认为,与今年3月的供应短缺相比,9至10月期间市场大体处于平衡状态。该行表示,去年的轻微过剩、海湾以外地区产量的上升以及需求的下降,共同帮助市场实现了平衡。
海湾原油出口大幅回升,成品油恢复迟缓
两家银行均指出,自战争初期以来,中东地区的石油流量已出现回升。该地区10月份的石油出货量较9月份略有下降,而9月份是自伊朗战争爆发以来的最高水平。两家船舶追踪公司表示,随着更多运输细节浮出水面,10月份的数据可能会被上修。
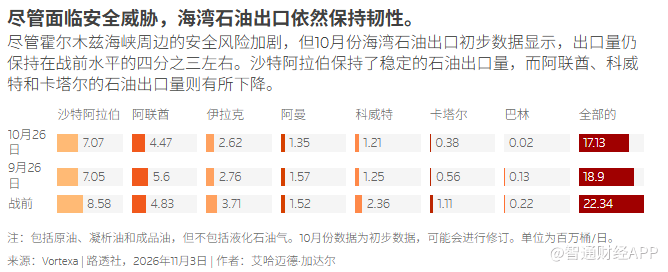
尽管霍尔木兹海峡周围的安全风险加剧,但海湾地区的石油出口仍保持韧性,约为战前水平的四分之三。其中,沙特阿拉伯维持了稳定的流量,而阿联酋、科威特和卡塔尔的出口则有所减弱。
船舶追踪公司Vortexa表示,10月份海湾地区的原油和凝析油出口平均为每日1400万桶,约为战前水平的86%;而成品油出口平均为每日310万桶,仅略高于正常水平的一半。
期现结构背离:现货过剩 vs 期货偏紧
实物市场短期供应过剩的一个迹象是,布伦特原油掉期(即差价合约)的价格曲线发生了变化。根据LSEG的数据,本周交割的合约价格低于下周交割的合约,且贴水幅度为7月份以来最大。第二和第三周合约的价格也低于下周。这种市场结构被称为正价差(Contango),通常反映市场认为即时交割的供应十分充足。
相比之下,从2027年1月交割开始的布伦特原油期货仍处于相反的结构,即逆价差(Backwardation),近期价格高于远期合约,这表明短期供应依然偏紧。
资深石油交易员和市场专家Adi Imsirovic表示,如果掉期市场保持正价差,布伦特期货也可能随之转入正价差结构,因为市场结构的这种变化通常始于现货市场。



 扫码下载智通APP