

AI服务器需求扛住质疑,鸿海10月营收同比增45.7%创历史新高,前10月累增40.4%
智通财经APP获悉,鸿海精密(又称富士康)10月营收再度大幅跃升,反映出全球人工智能(AI)基建浪潮中,英伟达(NVDA.US)服务器的需求依旧旺盛。
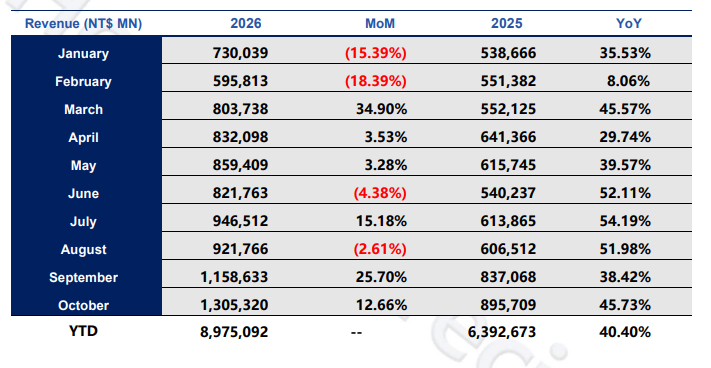
数据显示,该公司当月营收增至1.305万亿新台币(合397亿美元),同比增长45.73%、环比增长12.66%,创下公司历年单月营收新高。以美元计,10月营收同比增39.7%、环比增11.4%。此前历史次高单月营收为今年9月的1.16万亿新台币,去年同期(2025年10月)为8,957亿元新台币。
累计来看,2026年前10个月营收达8.975万亿元新台币,同比增长40.40%(美元口径增38.4%),同样创下历年同期最高纪录;去年同期前10个月为6.393万亿元新台币。
分产品类别看(环比),消费智能产品类别受拉货动能及出货价格上涨带动,呈强劲增长;电脑终端产品类别受益于新产品拉货动能,呈显著增长;组件及其他产品类别受核心零组件增加及其他收入带动,呈显著增长;云端网络产品类别虽AI相关需求维持强劲,但受代工模式转换、供应紧张及新机型量产初期爬坡影响,呈略下滑。
同比来看,云端网络产品类别受AI产品拉货动能带动呈强劲增长;消费智能产品类别、组件及其他产品类别、电脑终端产品类别均呈强劲增长,其中电脑终端受益于出货价格上涨与拉货动能。
过去两年间,全球数据中心建设热潮提振了鸿海的财务表现。投资者借助这家公司的销售数据来评估AI行业状况——但当前,该行业正日益受到产能过剩、债务上升和监管等方面担忧的拖累。
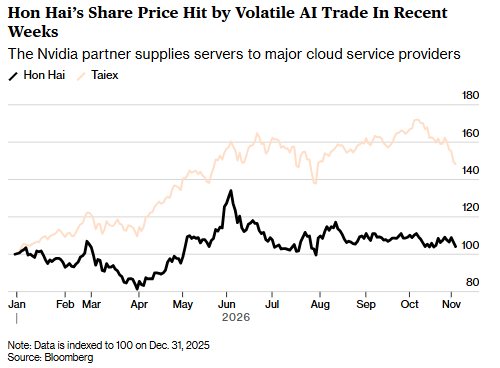
受近期科技股波动拖累,鸿海年内涨幅已大幅回吐,年初至今股价仅上涨2%。
就目前而言,鸿海仍有相当一部分营收来自苹果(AAPL.US)代工业务,而该业务利润率偏低。鸿海是iPhone主力组装厂商,在中国大陆与印度设有组装基地;与此同时,苹果正积极分散供应链,立讯精密等厂商也承接相关订单。
展望第四季度,鸿海预计AI相关运营将继续增长,叠加信息与通信技术(ICT)产品在下半年的传统旺季效应,有望支撑整体营运表现符合当前市场预期;不过公司提示,仍需持续关注全球政经环境波动带来的影响。
分析师Steven Tseng、Rebecca Wang表示,在9月营收同比增长38%至创纪录的新台币1.16万亿元、推动第三季度销售额增长47%至新台币3.03万亿元(超出市场普遍预期7%)之后,鸿海有望在第四季度保持强劲势头。云计算和网络业务再次凭借AI服务器的强劲表现领跑,计算和零部件业务也录得强劲增长。消费电子产品表现持平,尽管iPhone平均售价有所提升,这进一步印证了AI是关键增长引擎。鸿海的强劲表现将延续至第四季度,部分得益于Vera Rubin产品出货量的攀升以及有利的IT季节性因素。



 扫码下载智通APP