

美股新股前瞻|AM PM Group:营收净利双增逾两成 能否借IPO完成三大板块协同闭环?
递表近一年后突然“加码”,AM PMGroup的3400万美元IPO,在同期赴美中小中概股普遍缩量保价、甚至因募资门槛提高而放弃递表的背景下,显得格外突兀。
根据智通财经APP了解,AM PM Group向SEC递表的时间早在2025年8月18日,这家香港营销公司首次提交招股书时,计划仅发行150万股、募资700万美元,按中值计算对应市值约1.2亿美元。近一年后,方案陡变为750万股、募资约3400万美元,发行规模扩大四倍,估值反而微降。
放到香港营销行业的坐标里看,这个时机选的刚刚好。2025年香港广告开支总额339亿港元,同比下跌3%,但第四季度回升5%,市场在年底呈现企稳迹象。更关键的结构性变化发生在赛道内部:社交媒体广告开支逆势上升15%,IP主题活动被零售商视为线下突围的核心手段,“粉丝经济”向实体人流的转化正在成为营销服务的新附加值来源。传统项目制广告的盘子没有变大,但IP展览、内容制作和体验式营销正在切走增量。AM PM把“活动+内容+IP”打包进同一个叙事,瞄准的正是这条正在分化的行业缝隙。
业绩双增长背后
AM PM Group成立于2009年,公司的业务主要集中在三个方面:活动管理与布置、内容制作与设计,以及IP展览。
业绩表现来看,2025财年AM PM Group交出了一份稳健的双增答卷:实现营收1201.73万美元,同比增长36.5%;净利润95.11万美元,同比增长24.0%。
拆解收入结构来看。2025年的营收增量主要由活动管理和装饰板块强劲拉动,该板块收入从426.2万美元跃升至1005.3万美元,占总营收的比重提升至83.6%。与此同时,公司根据市场环境对业务组合进行了战略聚焦,将资源更加集中早线下活动执行,而内容制作和设计板块则保持了相对稳定的基本盘,微降3.7%至196.4万美元。
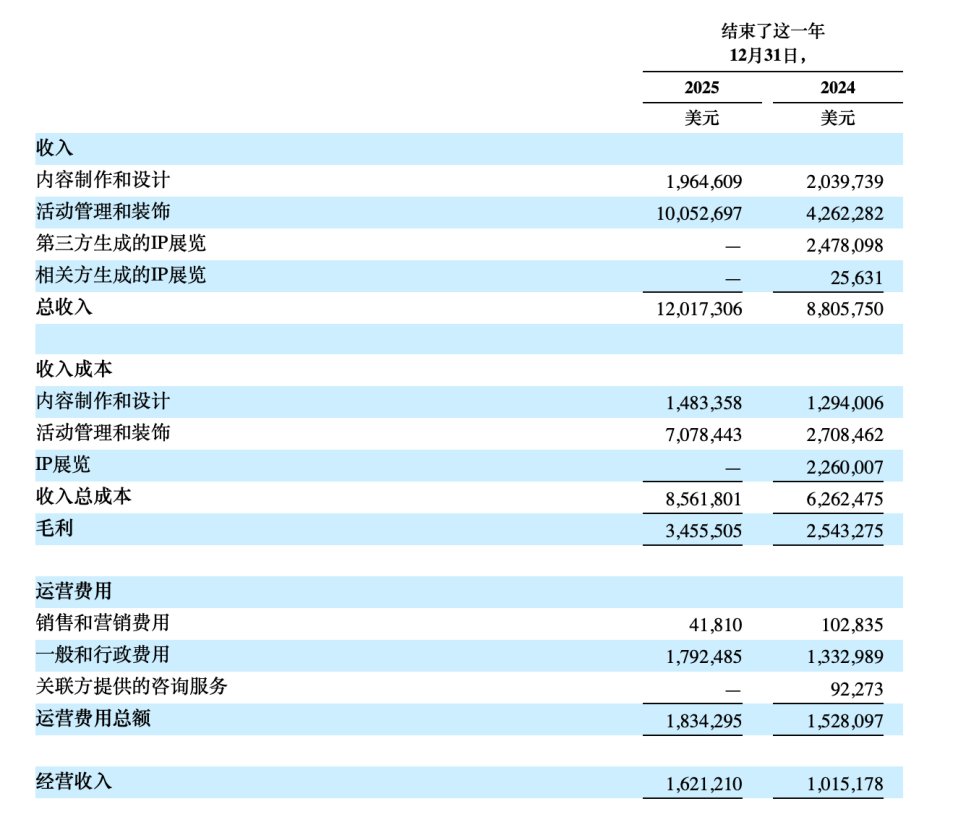
在规模快速扩张的过程中,公司整体毛利率维持在28.75%的稳健水平,与2024年的28.88%基本持平。具体到活动管理板块,虽然在规模扩张期,为了争取大型项目导致该板块毛利率从36.4%调整至29.6%,但这实质上是公司在面对大客户时,以适度让利换取市场份额和规模效应的战略选择;整体净利润依然实现了24%的稳健增长。
值得注意的是,公司在费用管控与运营效率方面展现出了极强的精细化管理能力。2025年公司经营收入达到162.1万美元,同比增长近60%。这主要得益于销售及营销费用的显著优化,从10.3万美元降至4.2万美元。
此外,从现金流量表来看,公司的经营性现金流正在持续改善。2025年经营活动净现金流为-32.41万美元,较2024年的-192.1万美元大幅收窄,现金流管理成效显著。这从侧面佐证了公司主业的真实造血能力正在快速修复。
聚焦核心场景 线下体验营销成突围“主力”
智通财经APP认为,AM PM Group招股书中最值得市场关注的,是其业务结构的变迁。
2024年曾贡献250.4万美元收入的IP展览业务,在2025年进行了阶段性收缩;作为基本盘的内容制作和设计则稳守阵地,保持在196.4万美元左右;而活动管理和装饰板块则迎来全面爆发,从426.2万美元狂飙至1005.2万美元,占总营收比重拉升至83.7%。
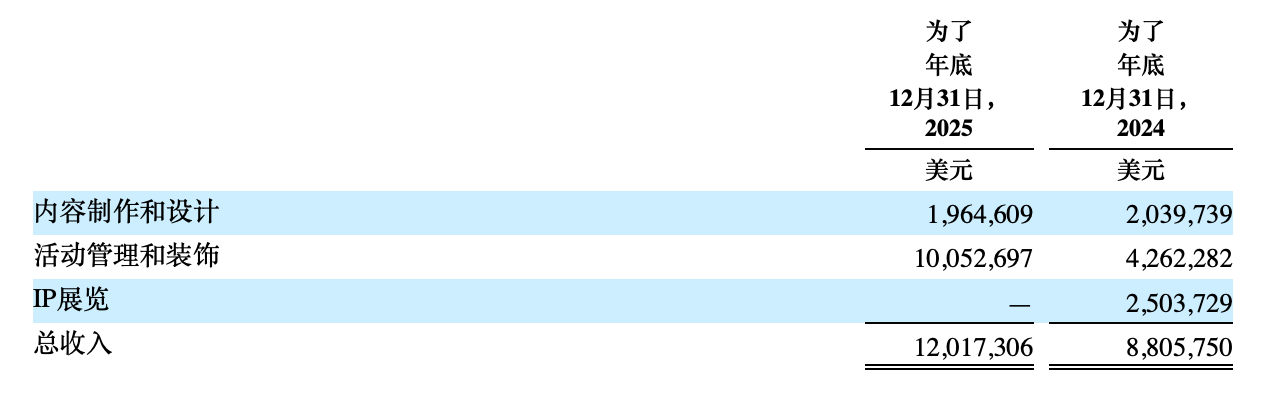
放眼当下香港营销行业,这种业务重心的转移,正好暗合行业发展趋势。2025年香港广告开支总额约339亿港元,整体盘子虽未大幅变大,但结构分化剧烈。随着政府大力推动盛事经济,各类大型展览、演唱会及商场节庆活动激增,线下体验营销正成为品牌突围的核心手段。面对这一庞大的增量市场,AM PM Group将资源集中投入到需求最旺盛、确定性最高的活动管理与装饰环节。通过规模化承接大型项目,公司不仅实现了营收的增长,也借此积累了丰厚的头部客户资源和充沛的实战经验。
在市场看来,这种“单引擎强劲驱动”的模式为公司现阶段的发展提供了坚实的支撑。招股书显示,2025年活动业务的暴增主要得益于承接了规模更大的演唱会相关项目。当前,大型项目制收入具有单笔金额大、品牌效应强的特点,成功操盘此类重量级活动,不仅验证了公司强大的统筹与落地执行能力,也为其后续拓展其他业务构筑了极高的信用背书。
对于公司的长远发展而言,内容制作、IP展览与活动管理原本就具备极强的协同潜力。一旦活动管理板块通过规模化建立起稳固的基本盘,未来公司完全有能力依托这一庞大的线下流量池和客户网络,反向赋能并重启高附加值的IP与内容业务,进而实现三大板块的协同闭环。
值得一提的是,AM PM Group这种业务结构的阶段性调整,也体现在公司此次赴美IPO的融资用途中。公司计划募资约3400万美元,根据资金用途规划,30%用于扩大内容制作及招聘人才,20%用于地域覆盖以拓展客户基础,20%用于战略收购。这组分配反映了公司的战略愿景:利用外部资金,一方面将现有的优势活动管理业务进行地域复制以维持增速,另一方面则为内容与IP叙事的重启提供充足的弹药。



 扫码下载智通APP