

华创证券:继续看好航运行业全船型上行机遇 三季报业绩高增印证逻辑
智通财经APP获悉,华创证券发布研报称,2026Q3油运、散运、集运、特运四大航运板块景气度维持高位,主要航运公司业绩同比高增。油运方面,VLCC阿曼航线Q3运价均值达17.5万美元/天,同比大增394%,招商轮船(601872.SH)、中远海能(01138)单季归母净利分别达50.2亿、28.4亿元,再创历史新高,Q4运价弹性预计更大。散运BDI均值同比+54%,海通发展(603162.SH)、招商轮船散货业务业绩延续高增。集运CCFI均值同比+55%,中远海控(01919)Q3归母净利172.3亿元,同比+80.7%。特运受益汽车出口高景气,中远海特(600428.SH)Q3归母净利同比+147%。继续看好全船型上行机遇。
华创证券原文如下:
油运:招轮海能Q3业绩再创新高,Q4预计弹性更大幅度释放
市场回顾
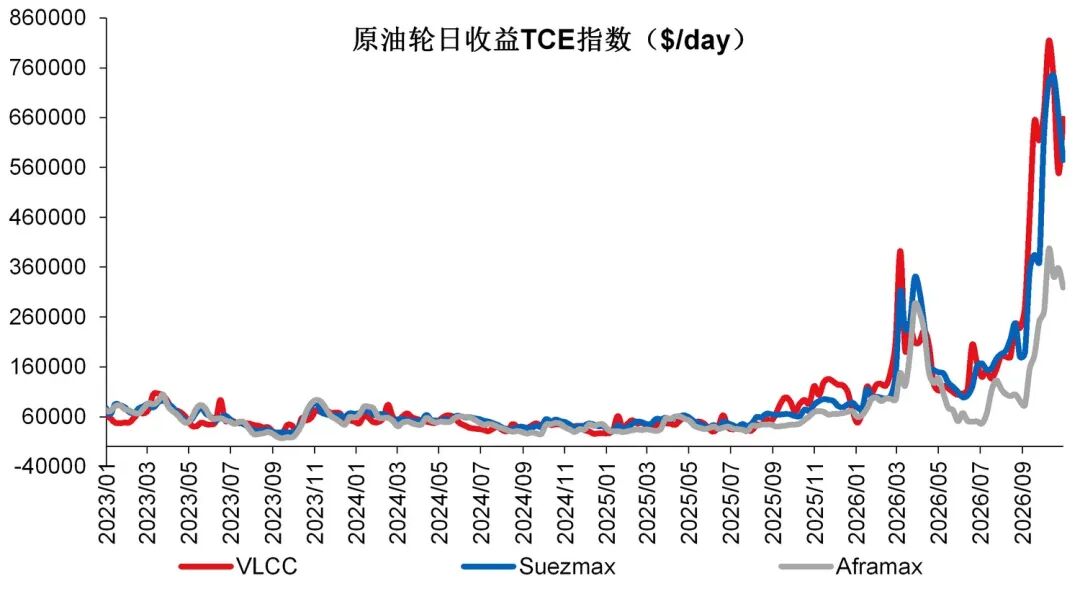
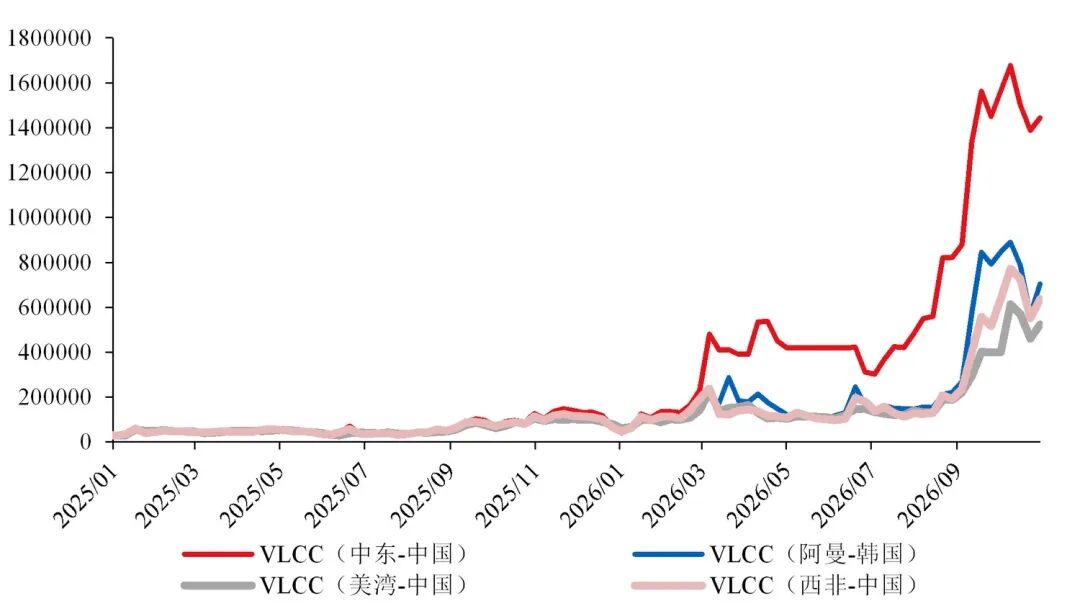
今年以来,油运市场受地缘冲突、供需结构变化、贸易变化导致油运效率下降、石油出口国让利促进出口、全球有效炼能不足等多重因素综合影响,运价大幅上涨至历史高位区间。2026Q3 VLCC阿曼航线运价均值17.5万美元/天,同比+394%,环比+7.4%(同比、环比分别以中东、红海航线为基期计算增速),美湾、西非航线运价均值12.3、12.8万美元/天,同比+253%、250%,环比+1.1%、1.8%(考虑收入确认运价滞后一个月,即对应6-8月运价)。三季度中东原油出货量随着STS转运量增加,大西洋出货也有增长,叠加红海局势进一步紧张,推动VLCC运价稳步小幅攀升。
图表 1 原油轮日收益TCE指数($/day)
资料来源:Clarksons,华创证券
图表 2 VLCC-TCE分航线($/day)
资料来源:Clarksons,华创证券
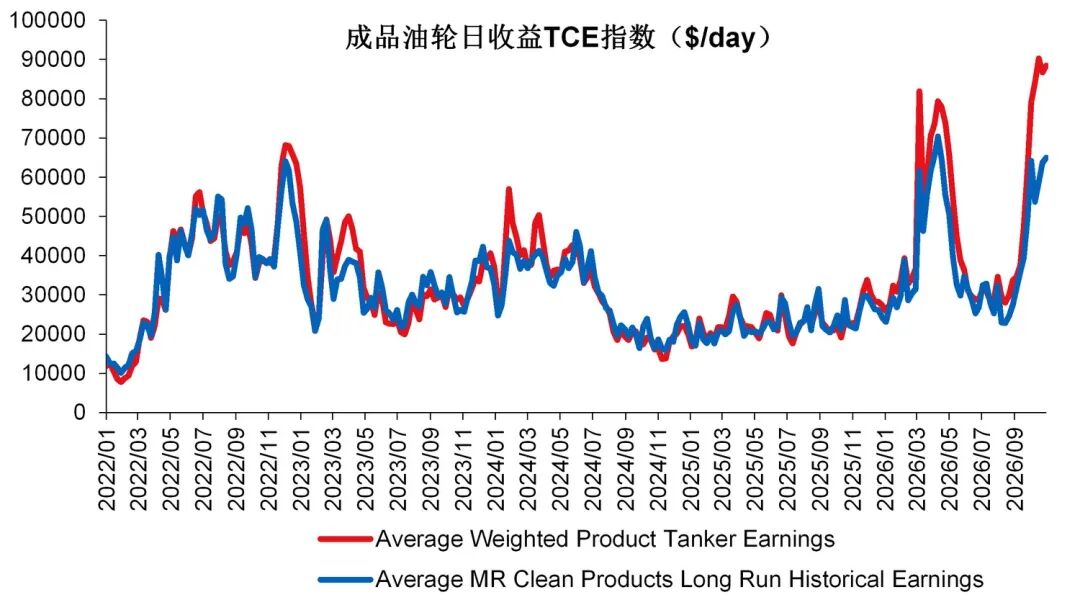
中小原油轮及成品油轮运价上涨滞后于VLCC:2026Q3 Suezmax、Aframax、成品油轮运价均值分别为16.6、8.3、3.0万美元/天,同比+242%、+116%、+31%,环比-21%、-47%、-53%。(考虑收入确认运价滞后一个月)
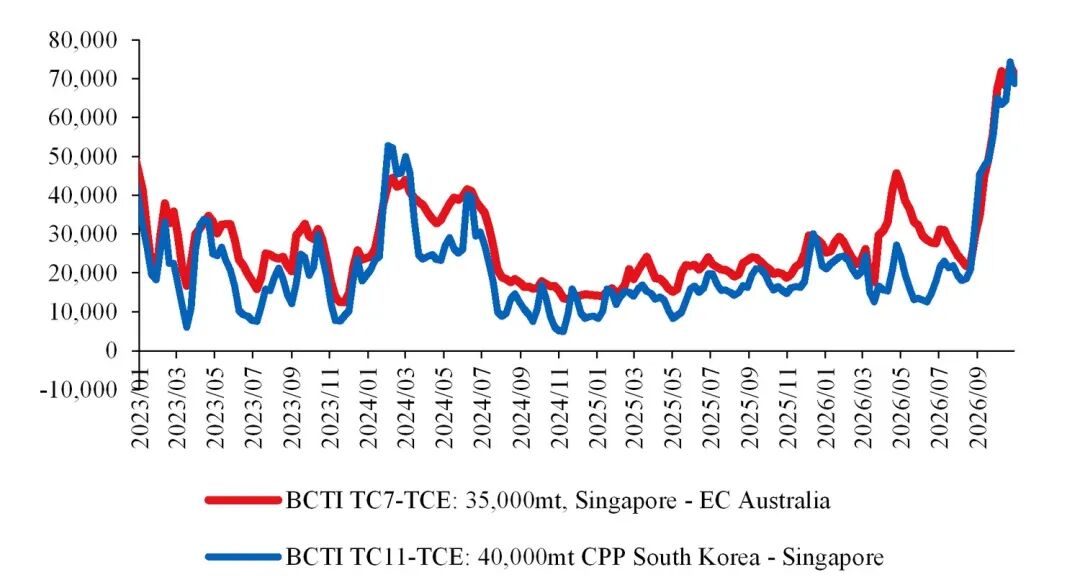
26Q3 MR TC7 TCE均值2.9万美元/天,同比+31.9%,环比-14.7%(考虑收入确认运价滞后两周);具体来看,MR市场7、8月运价较二季度有所回落,9月运价快速拉升并创年内新高,高运价区间落于Q3较为有限,更多落于Q4。
图表 3 成品油轮日收益TCE指数($/day)
资料来源:Clarksons,华创证券
图表 4 成品油轮TC7、TC11-TCE指数($/day)
资料来源:Clarksons,华创证券
业绩表现
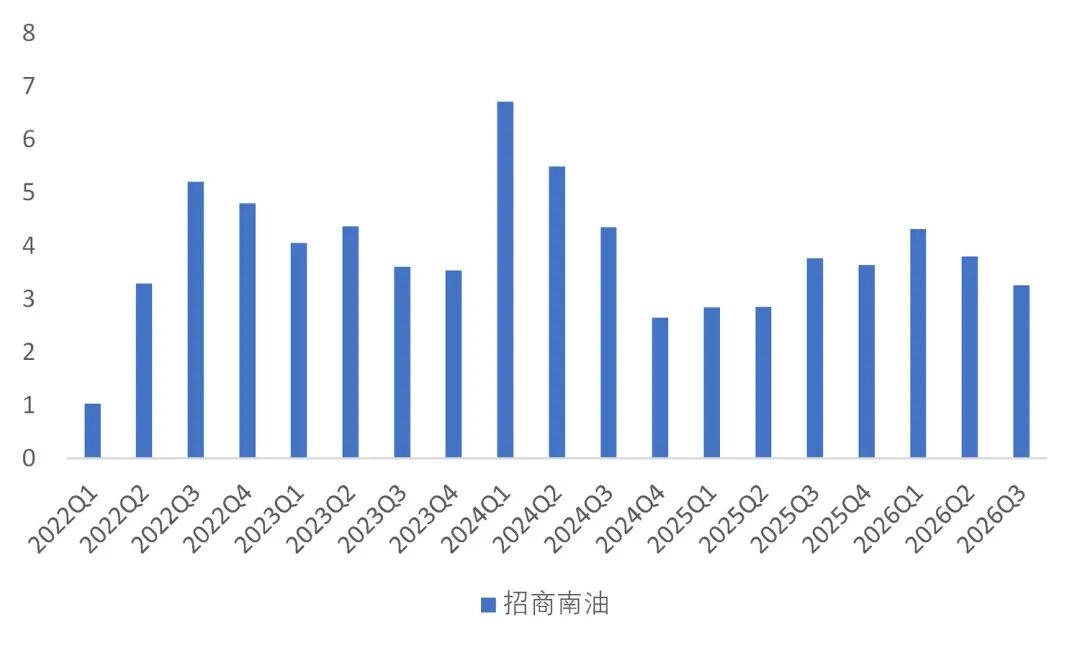
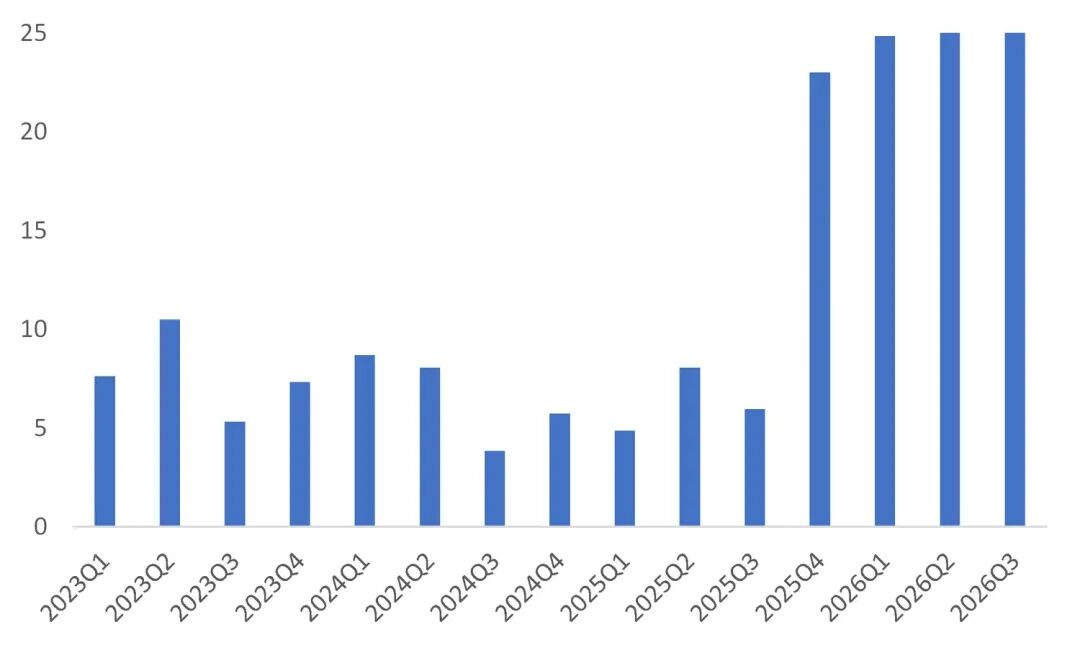
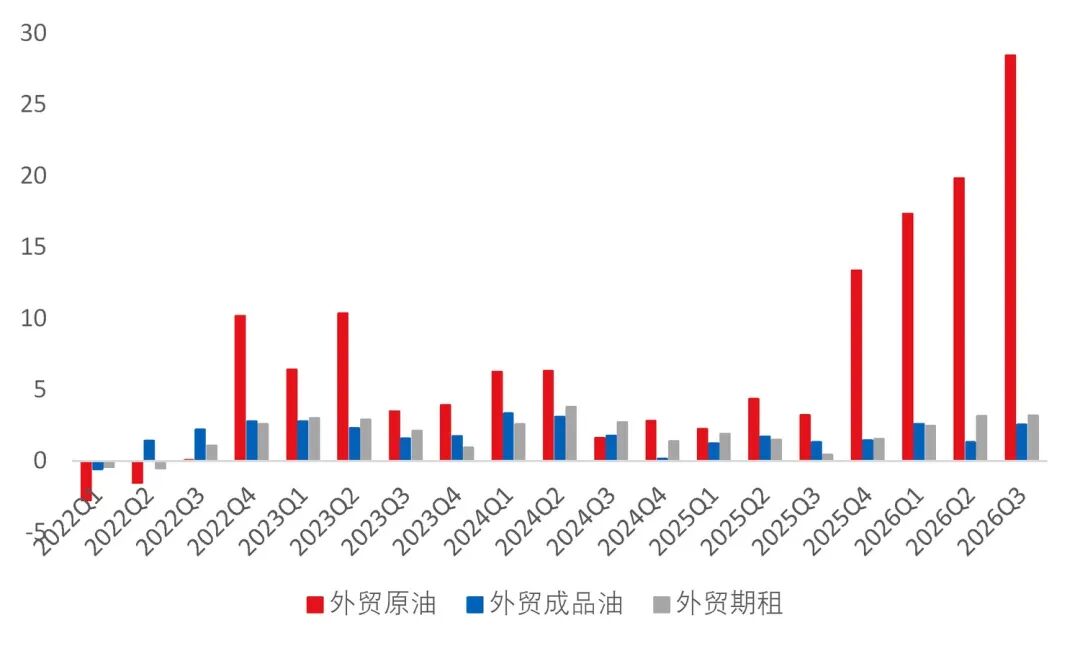
2026年前三季度归母净利:招商轮船120亿,同比+263%;中远海能73.9亿,同比+172%;招商南油11.4亿,同比+20.1%。招商轮船油轮板块净利润99.3亿,同比+426%;中远海能外贸油运业务毛利80.3亿元,同比+353%,其中原油、成品油、期租毛利分别为65.6、6.4、8.8亿元,同比+570%、+51%、+133%。
2026Q3归母净利:招商轮船50.2亿,同比+327%,环比+19.7%;中远海能28.4亿,同比+235%,环比+20%;招商南油3.3亿,同比-13.5%,环比-14.3%。中远海能外贸油运业务毛利34.1亿,同比+590%,环比+40.3%;招商轮船油轮板块净利润37.45亿,同比+528%,环比+1%。
整体来看,由于运价端强势表现,三季度三家油运公司业绩实现同比高增,招商轮船、中远海能单季归母净利润再创历史新高。招商轮船因出售老龄滚装船、并表安通,确认资产处置收益2.3亿、投资收益3.8亿,贡献Q3业绩环比的主要增量。中远海能由于被困船舶出湾,油运业务业绩环比增长更明显,同时Q3所得税率24%偏高(24、25年税率16-17%、26H1税率约19%),导致净利增速小于毛利。招商南油由于MR东部航线7-8月运价偏弱、内贸船燃成本压力,业绩表现弱于前两者。
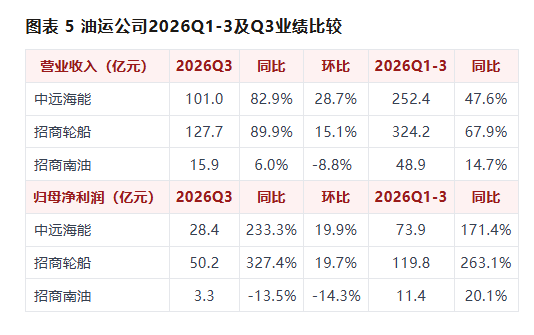
图表 6 招商轮船及中远海能分季度归母净利情况(亿元)
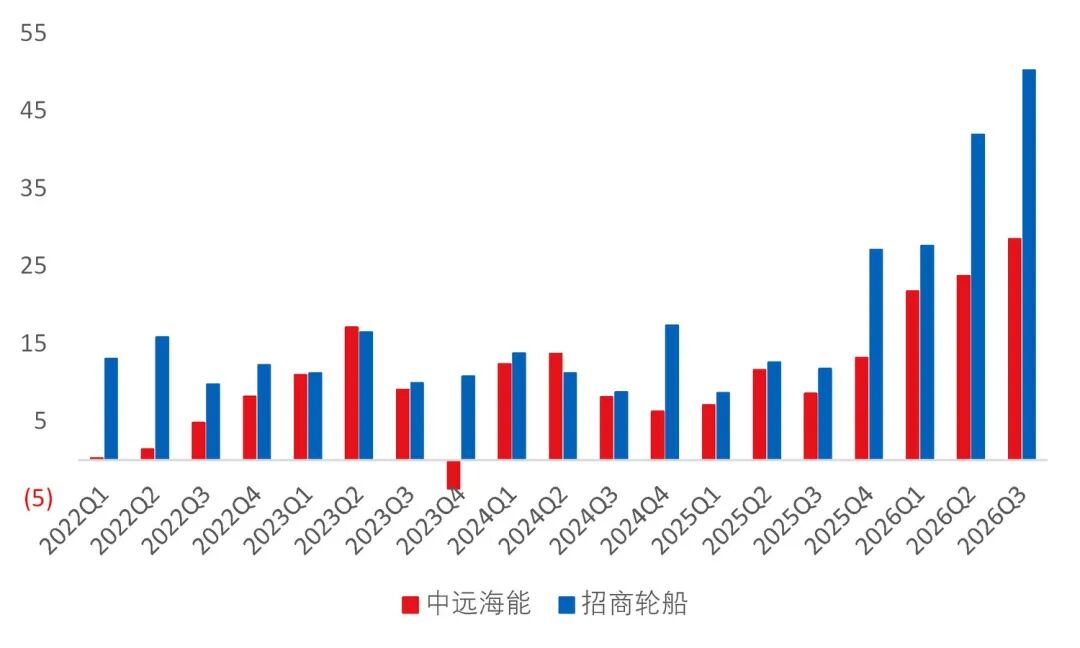
资料来源:公司公告,华创证券
图表 7 招商南油分季度归母净利情况(亿元)
资料来源:公司公告,华创证券
图表 8 招商轮船油轮板块净利润(亿元)
资料来源:公司公告,Wind,华创证券
图表 9 中远海能外贸油运业务毛利(亿元)
资料来源:公司公告,华创证券
后市展望
9月中东石油出口量逐步修复,高额裂解价差驱动石油商备货及运输意愿,叠加绕航、STS转运模式消耗有效运力等因素,使得运价快速攀升,并保持高位运行;9月至今VLCC阿曼、美湾、西非航线运价均值分别为72、42、53万美元/天,9月中至今MR TC7航线运价均值约6.5万美元/天,预计4季度业绩也将大幅增长。
我们继续看好油运行业景气度:短期来看,全球石油库存大幅消耗与上游产油国出口需求之间的核心矛盾未改,叠加高额裂解价差驱动炼厂进口需求,同时地缘风险持续背景下,暗航、绕航带来效率折损,原油运输环节瓶颈凸显,运价中枢抬升趋势明确。中长期来看,补库+伊朗油转向合规市场潜在可能+扩库与进口分散化构成需求端三大增量,供给端老旧运力淘汰有望对冲新船交付,长锦商船扫货VLCC是市场中不可忽视的格局逻辑。
散运:Q3景气高位运行,业绩延续同比高增
市场回顾
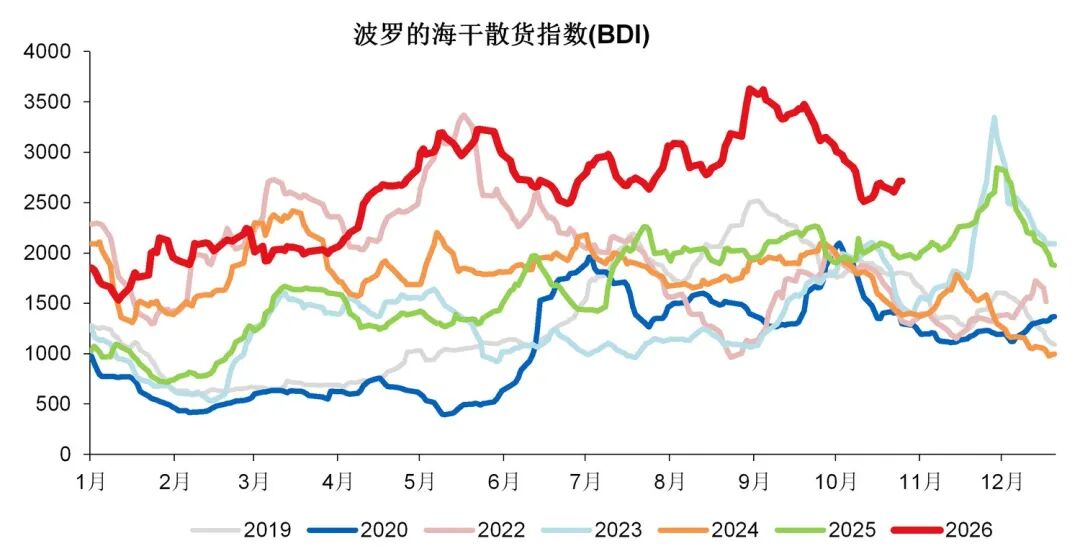
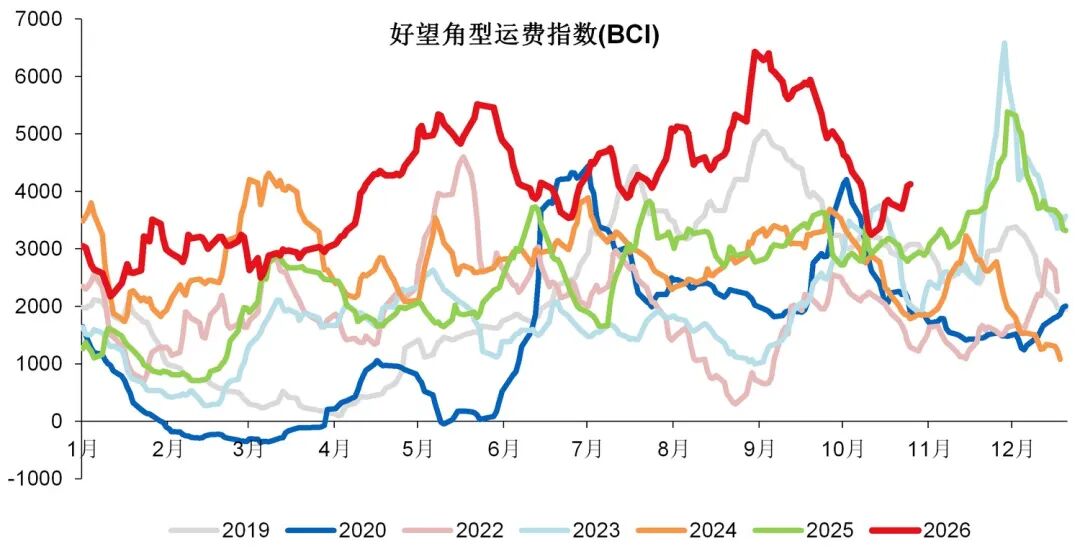
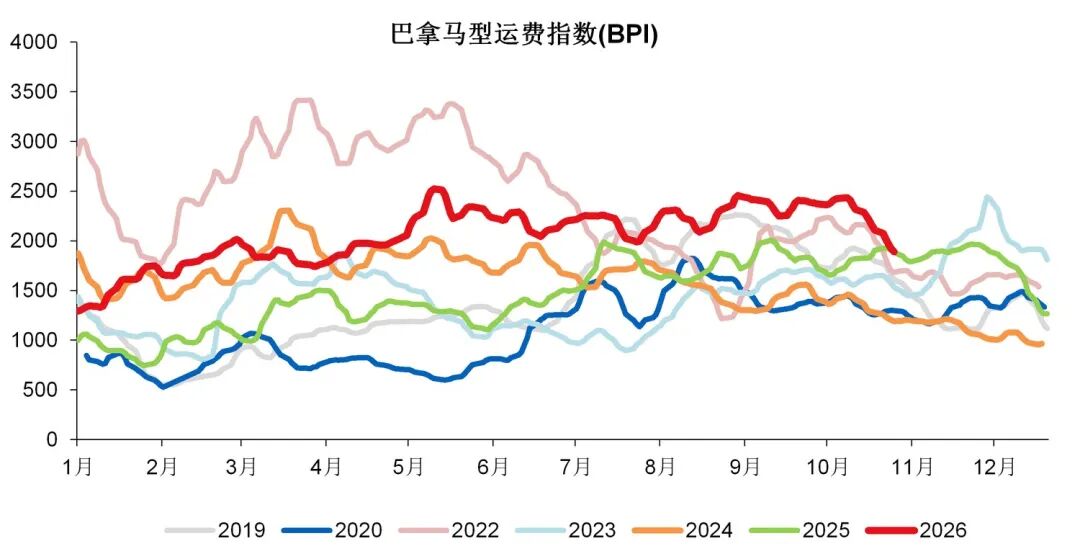
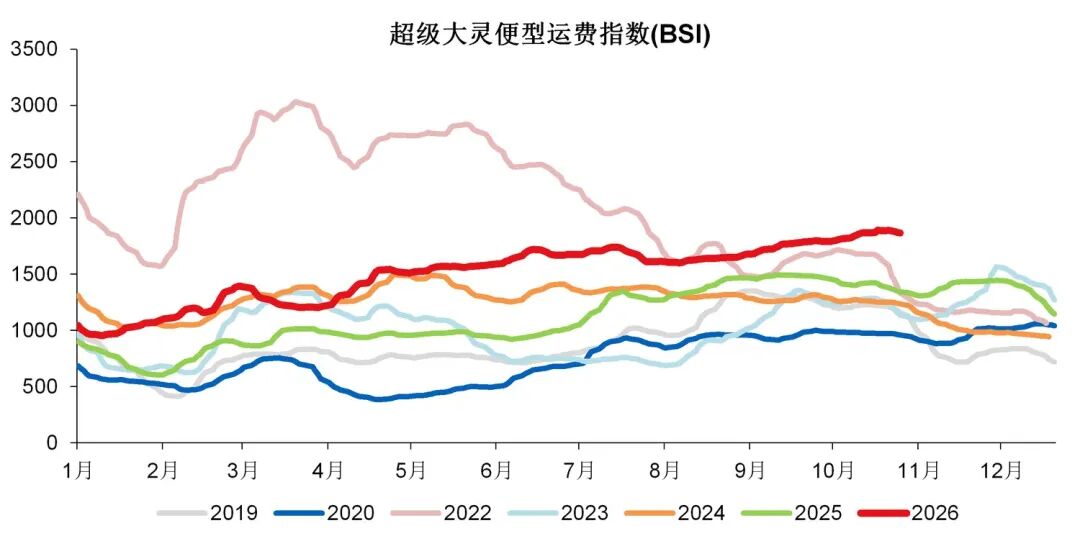
2026Q3干散货航运市场继续维持高位,BDI均值3041点,同比+54%,环比+11%。分船型来看,好望角型船继续依托铁矿石、铝土矿长航线需求支撑,季初冲高后回落;巴拿马型船受粮食旺盛需求及台风扰动影响,维持相对高位震荡;灵便型船市场盘整后持续上行。
图表 10 波罗的海干散货指数(BDI)
资料来源:Wind,华创证券
图表 11 好望角型运费指数(BCI)
资料来源:Wind,华创证券
图表 12 巴拿马型运费指数(BPI)
资料来源:Wind,华创证券
图表 13 超级大灵便型运费指数(BSI)
资料来源:Wind,华创证券
业绩表现
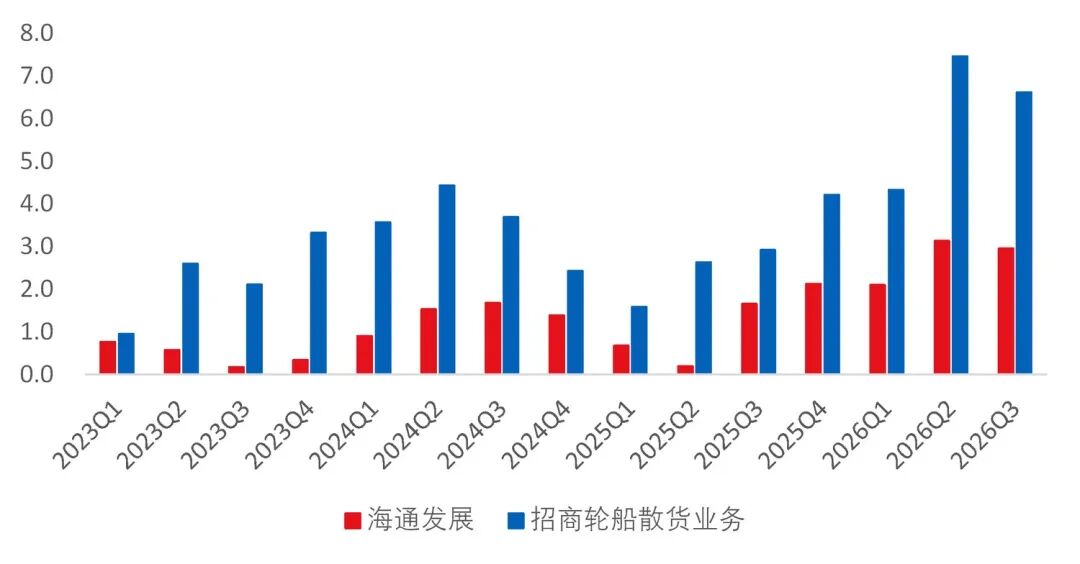
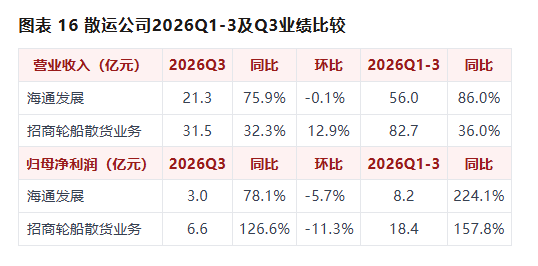
2026年前三季度:海通发展归母净利润8.2亿元,同比+224%;招商轮船散货业务净利润18.4亿元,同比+158%。
2026Q3:海通发展归母净利润2.95亿元,同比+78%,环比-5.7%;招商轮船散货业务净利润6.6亿,同比+127%,环比-11%。
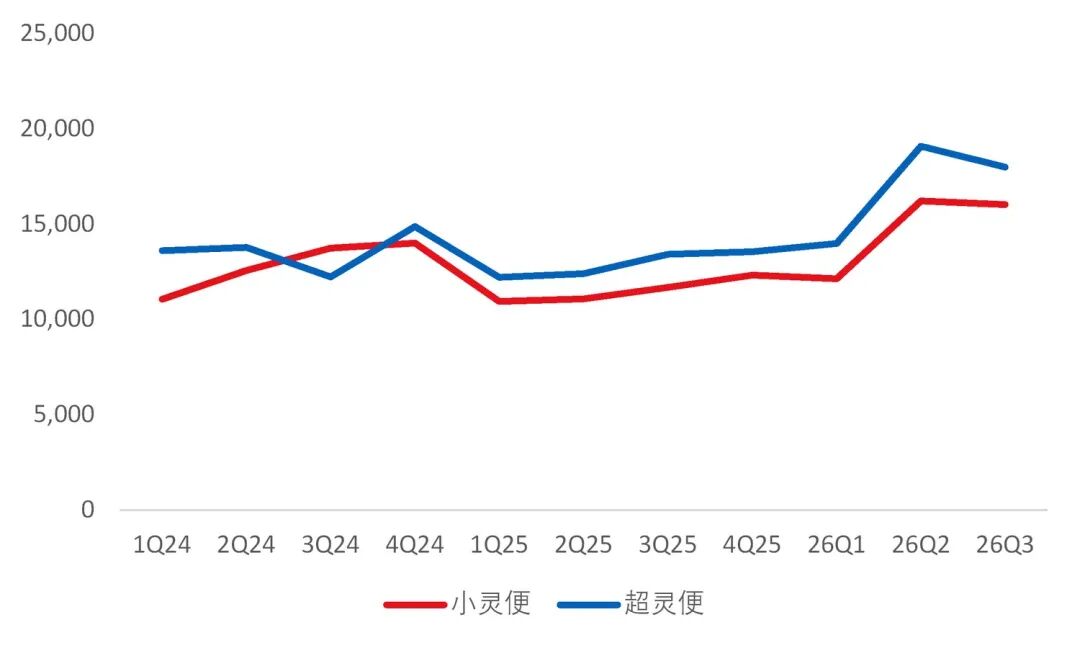
太平洋航运26Q3小灵便、超灵便散货船TCE分别为1.6、1.8万美元/天,同比+37%、+34%,环比-1.2%、-5.7%,超额分别为9%、-2%;Q3超灵便型散货船跑输指数的原因是大西洋、太平洋运费存在跨洋价差,公司主动安排船舶逆航,把船部署到高运价大西洋区域,牺牲Q3短期现货收益,提前卡位,为传统旺季Q4大西洋行情做布局。
整体来看,2026Q3散货运价继续维持高位,散运公司业绩同比高增延续,环比有所放缓,推测可能是部分航次错期结算,或者Q2超额更为明显。
图表 14 招商轮船散货业务与海通发展分季度净利润(亿元)
资料来源:公司公告,Wind,华创证券
图表 15 太平洋航运小灵便、超灵便散货船季度TCE(美元/天)
后市展望
9月下旬以来,BDI指数因铁矿石发运收缩持续下行,好望角船型运价回落较为明显,而超灵便船型运价继续保持坚挺,反映中小宗散货需求仍较稳定;BDI回调从趋势上已短期企稳,后续从季节性角度来看11月中下旬有望进入年末发运旺季;同时厄尔尼诺天气或对旺季运价形成催化,世界气象组织预计厄尔尼诺现象将持续增强,并在12月达到峰值。
我们继续看好干散市场上行潜力:1)供给端增速有限,Clarksons预计26~28年行业运力增速分别为3.9%、4.3%、4.1%;环保政策趋严背景下,散货船航速持续下行,以及特检船舶数量增多影响有效运力。2)西芒杜铁矿投产构成核心催化,西芒杜铁矿是中国企业深度参与的超级铁矿项目,有望打破澳巴主导铁矿石供给的现有格局。25年底西芒杜铁矿项目正式投产,其至中国运距是澳大利亚的三倍,若对澳洲进口形成替代,2030年达产或累计拉动全球铁矿海运需求9.4%。
集运:Q3运价持续走高,业绩增长亮眼
市场回顾
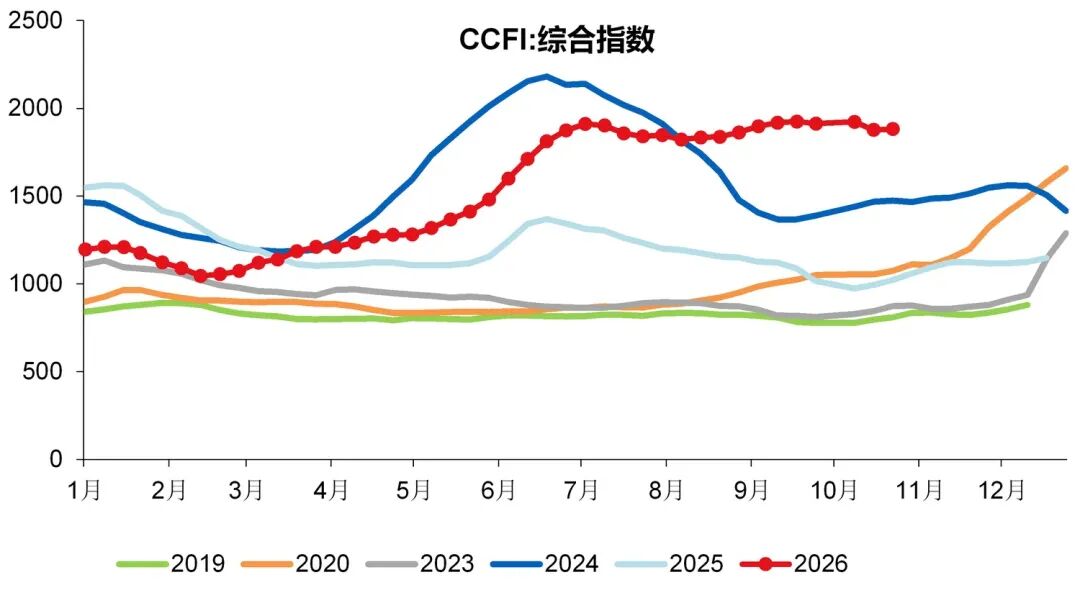
外贸集运市场:欧美需求具备韧性,叠加中东冲突、港口拥堵、巴拿马运河水位下降等因素共同驱动三季度集运运价持续走高,26Q3 CCFI均值为1867点,同比+55%,环比+38%。
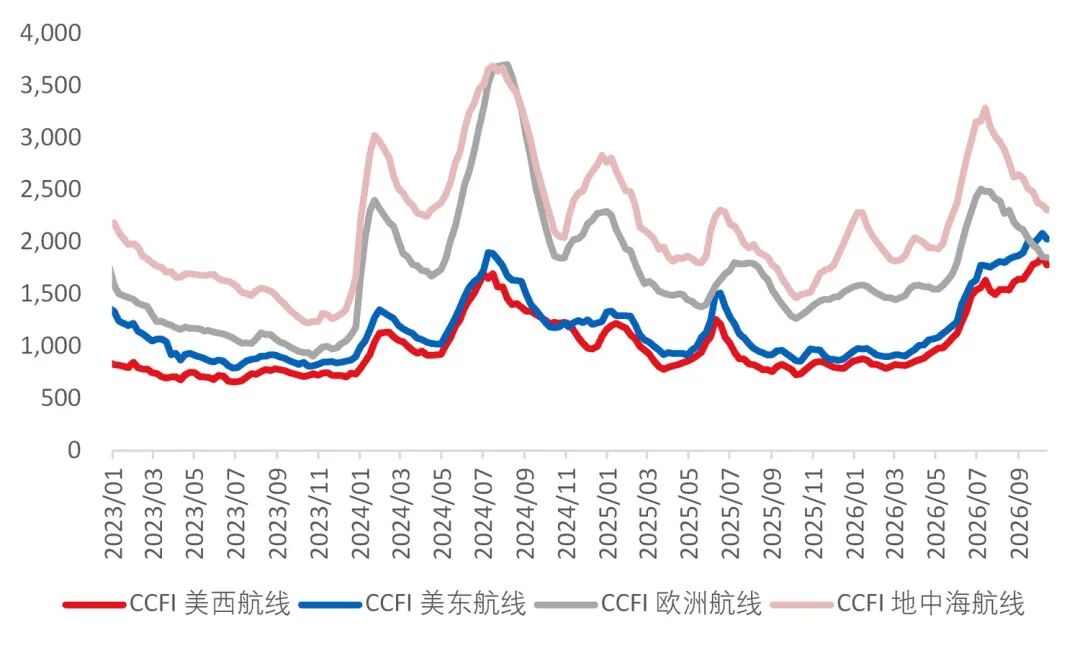
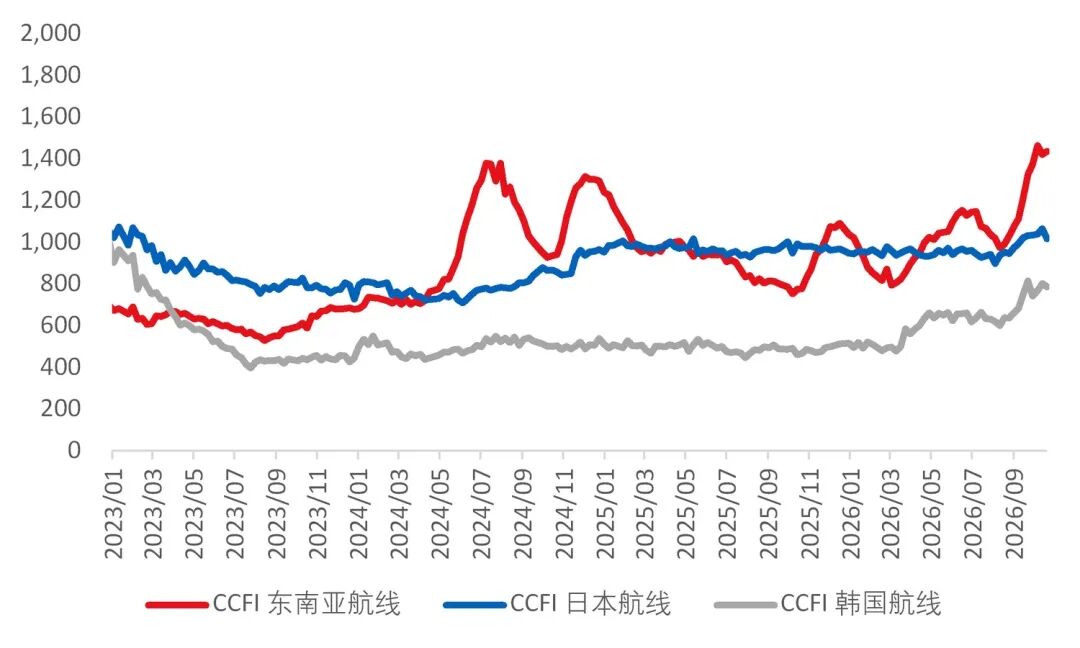
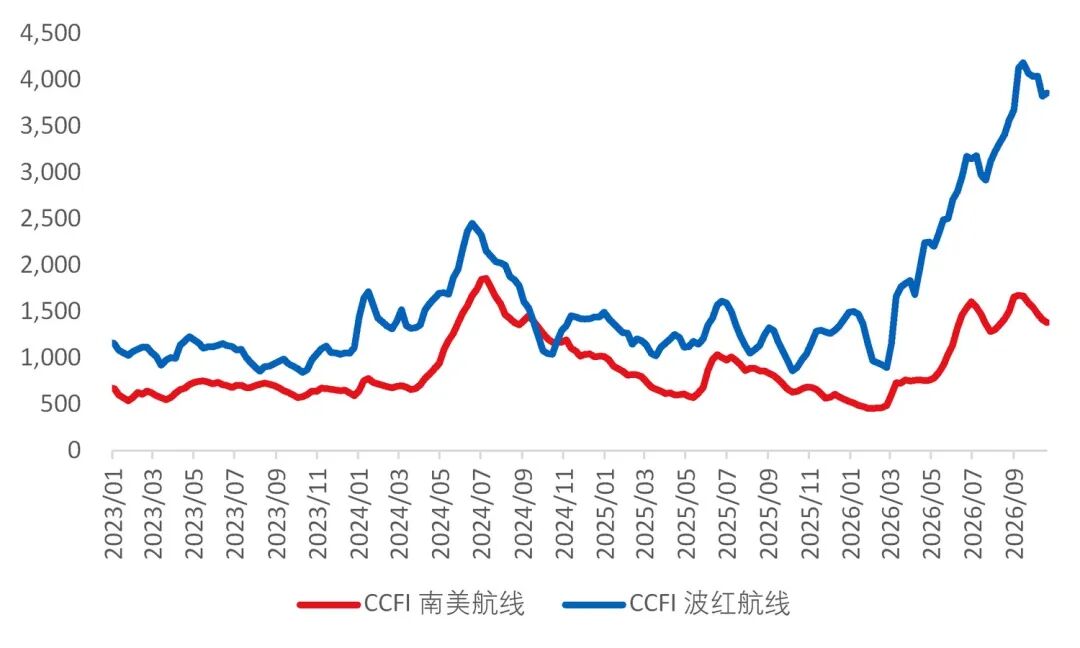
不同航线表现分化,1)主干航线,26Q3 CCFI欧线、地线同比+36%、+47%,环比+36%、+33%;美西、美东同比+85%、+72%,环比+58%、+60%,即美线同环比表现好于欧地线。2)支线市场,26Q3 CCFI东南亚航线同比+29%,环比+8%,表现弱于干线。3)新兴市场,26Q3 CCFI波红线、南美线同比+167%、+67%,环比+50%、+62%;波红线的地缘溢价最为显著,故其涨幅位列各航线首位,南美航线受巴西关税调整预期、货主提前出货、以及港口拥堵影响,运价涨势也较为亮眼。
图表 17 CCFI指数表现
资料来源:Wind,华创证券
图表 18 CCFI主干航线运价指数
资料来源:Wind,华创证券
图表 19 CCFI亚洲区域内航线运价指数
资料来源:Wind,华创证券
图表 20 CCFI新兴区域航线运价指数
资料来源:Wind,华创证券
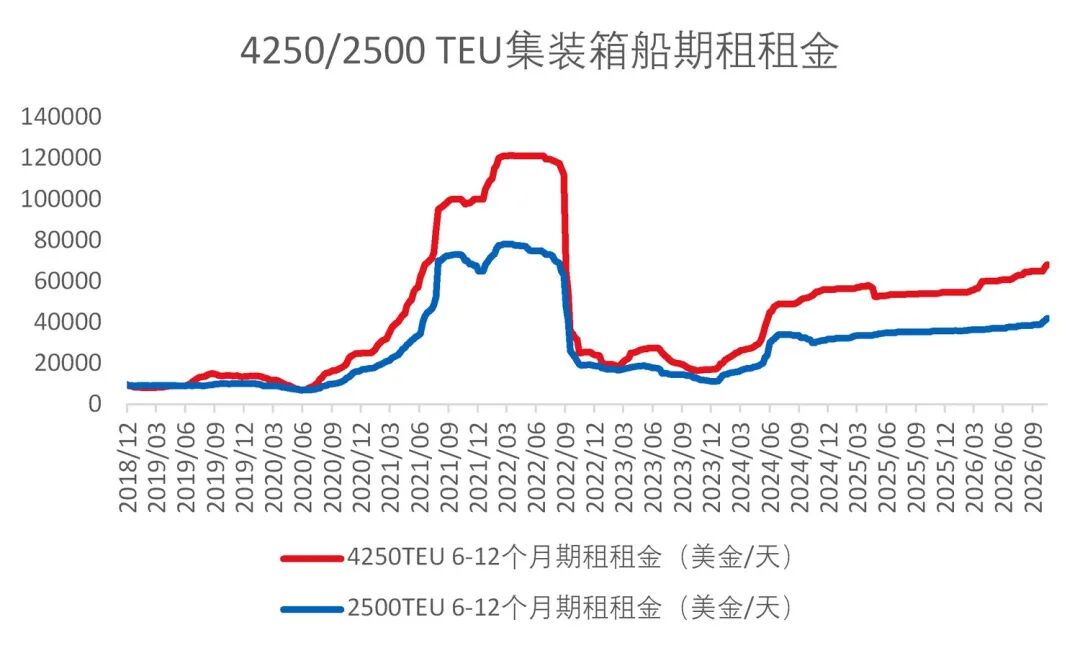
外贸期租市场,支线船期租金稳中有升,26Q3 4250、2500TEU集装箱船6-12个月期租租金分别为6.3、3.8万美金/天,同比+18%、+8.6%。
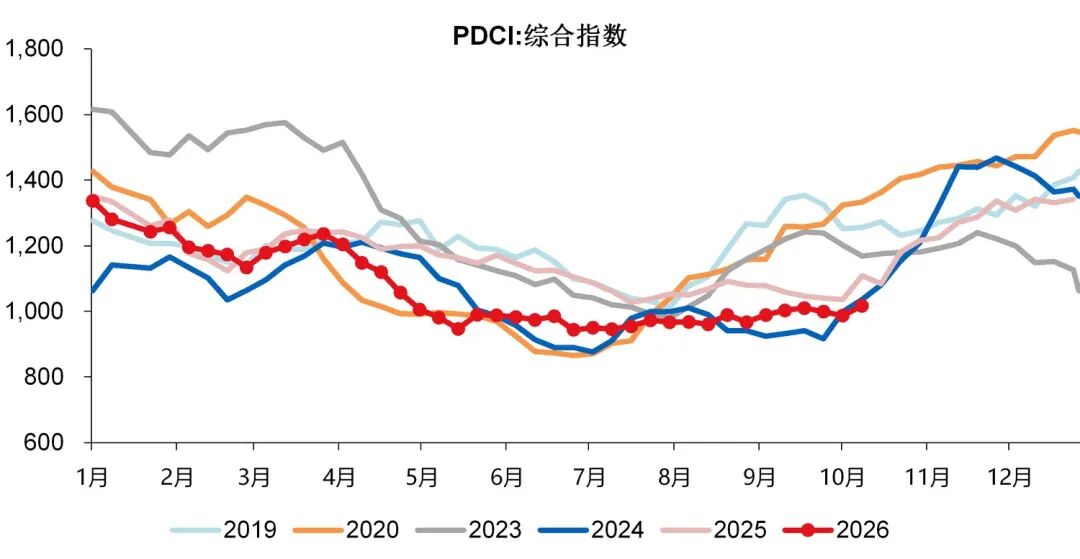
内贸集运市场运价回落,26Q3 PDCI均值968点,同比-9%。
图表 21 PDCI指数表现
资料来源:Wind,华创证券
图表 22 4250/2500TEU集装箱船期租租金(美元/天)
资料来源:Wind,华创证券
业绩表现
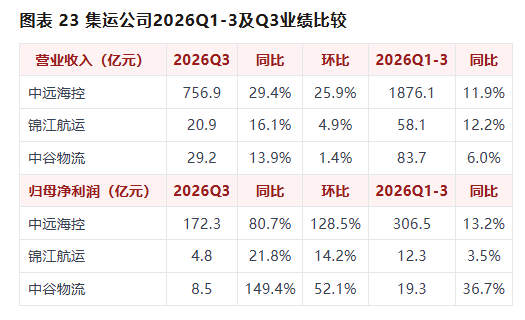
2026年前三季度归母净利:中远海控306.5亿,同比+13.2%;锦江航运12.3亿,同比+3.5%;中谷物流19.3亿,同比+36.7%;招商轮船集运板块净利润15.6亿,同比+50%。
2026Q3归母净利:中远海控172.3亿,同比+80.7%,环比+128.5%;锦江航运4.8亿,同比+21.8%,环比+14.2%;中谷物流8.5亿,同比+149%,环比+52%;招商轮船集运板块净利润9.8亿,同比+138%,环比+198%。
与运价趋势一致,中远海控受益于干线运价上涨,Q3业绩表现超预期;锦江航运其所处亚洲区域内市场,Q3运价涨幅弱于主干航线,因此其业绩增速弱于中远海控;中谷物流因布局中东/红海航线贡献业绩增量;招商轮船并表安通增厚集运业务盈利。
后市展望
Clarksons预计2026年集运市场供给端增速为4.7%,需求端增速为4.2%,同时考虑到中东冲突、关税政策以及港口拥堵等因素对既有航线网络的扰动作用,我们预计今年集运市场整体处于供需紧平衡状态;我们预计Q4运价仍有望保持在相对高位,继续看好集运公司下半年盈利上修,股息率具备吸引力。
特运:汽车风电出口景气延续,海特Q3盈利继续向上
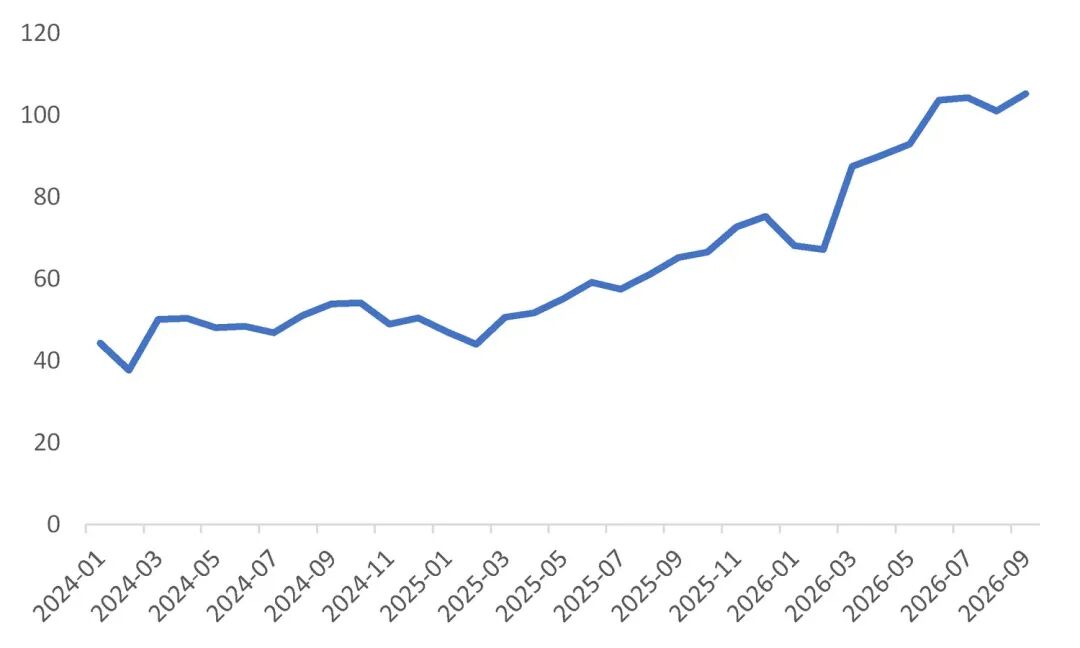
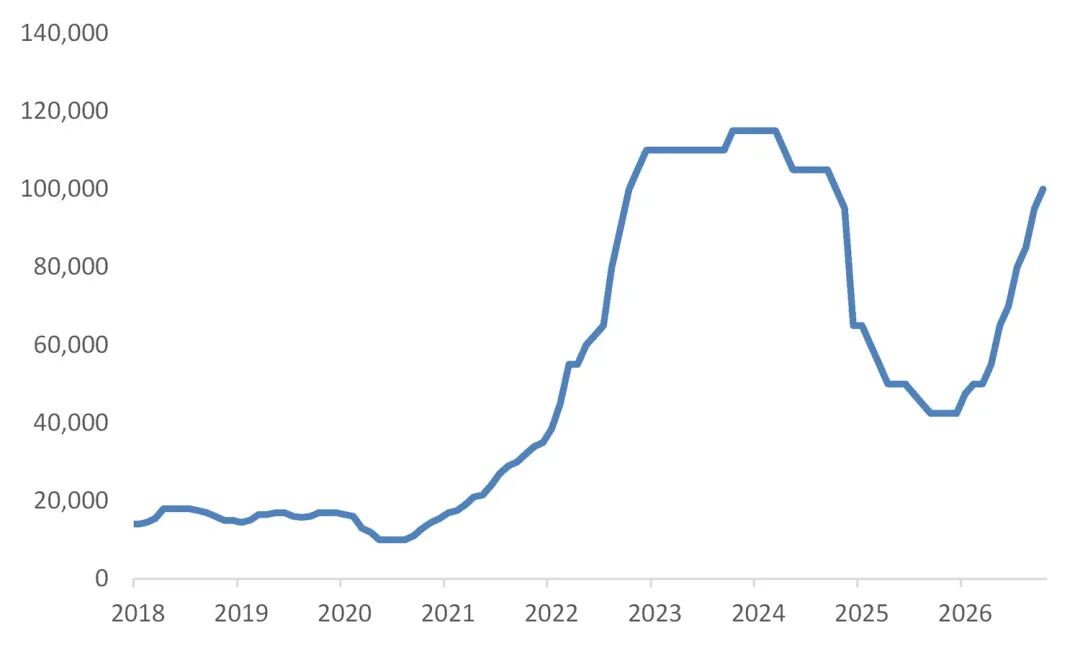
前三季度我国货物贸易出口同比+16%,呈现高景气局面;装备制造业贡献了近9成的出口增量,电动汽车、锂电池、风力发电机组及其零件等绿色产品分别增长72.3%、36.4%和22.4%。2026Q3我国出口汽车311万辆,同比+69%,环比+8.3%。受益于此,2026Q3 6500车位滚装船1年期期租租金均值8.7万美元/天,同比+93%,环比+36.8%;2026Q3 MPP市场运价均值2.1万美元/天,同环比基本持平。
图表 24 中国汽车出口量(万辆)
资料来源:Wind,华创证券
图表 25 6500车位滚装船6-12各月期租租金(美元/天)
资料来源:Wind,华创证券
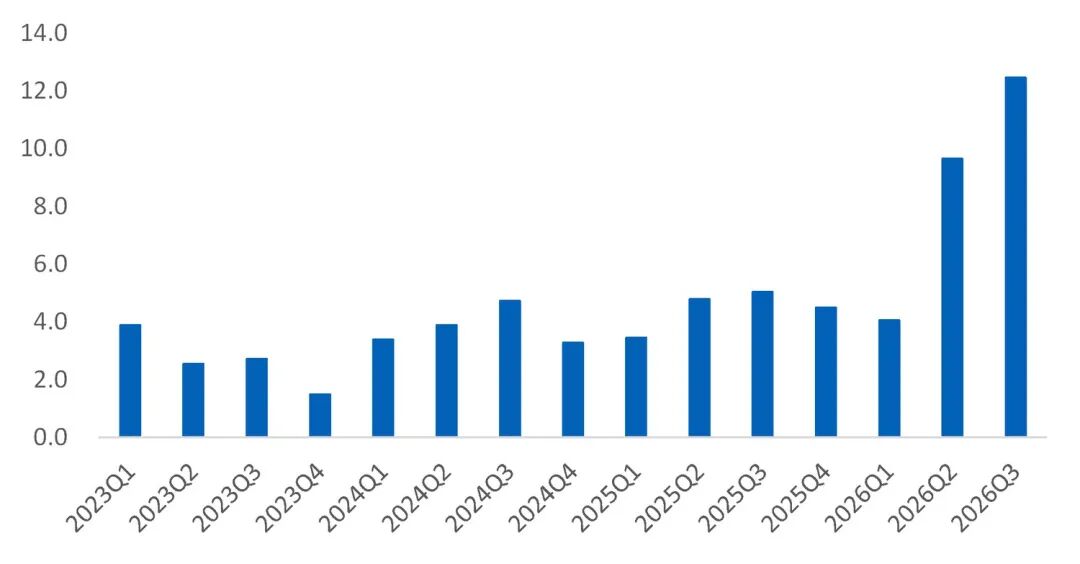
中远海特2026年前三季度营收226亿,同比+36%;归母净利26.2亿,同比+97%。2026Q3营收81.9亿,同比+40%,环比+3.7%;归母净利12.5亿,同比+147%,环比+29%。公司汽车、风电、工程设备货量占比升至21%、9%、8%,合计达38%,有望持续受益于能源转型与中国制造出海红利。
图表 26 中远海特分季度利润(亿元)
资料来源:Wind、华创证券
投资建议:继续看好全船型上行机遇
1、油运:看好大周期来临
短期来看,全球石油库存大幅消耗与上游产油国出口需求之间的核心矛盾未改,叠加高额裂解价差驱动炼厂进口需求,同时地缘风险持续背景下,暗航、绕航带来效率折损,原油运输环节瓶颈凸显,运价中枢抬升趋势明确。中长期来看,补库+伊朗油转向合规市场+扩库与进口分散化构成需求端三大增量,供给端老旧运力淘汰有望对冲新船交付,长锦商船扫货VLCC是市场中不可忽视的格局逻辑,继续强推招商轮船、中远海能,看好招商南油。
2、干散:运费偏强运行,看好上行潜力
供给增速有限,散货船在手订单约16%,为航运三大行业中最低者;需求端西芒杜投产拉长运距,后续厄尔尼诺天气或对旺季运价形成催化,推荐招商轮船、海通发展、太平洋航运。
3、集运:下半年盈利有望加速上行,股息率具备吸引力
年内集运供需有望维持紧平衡状态,我们预计Q4运价仍有望保持在相对高位,继续看好集运公司下半年盈利上修,股息率具备吸引力,推荐中远海控、锦江航运、中谷物流,建议关注海丰国际、德翔海运。
4、特运:看好中国汽车出口及海上风电建设需求高景气,重点推荐中远海特
风险提示
即期运价大幅下跌、需求不及预期、地缘政治事件影响等。


 扫码下载智通APP