

参众两院变局牵动美股各板块! 医疗难言普涨 清洁能源争政策红利 AI基建接受交付与成本考验
智通财经APP获悉,美国中期选举动态正在成为股票市场各行业/板块相对大盘基准表现的重要催化剂。如果民主党取得强劲选举结果,清洁能源与住房领域可能获得政策预期支撑,AI、数据中心和国防企业则可能面临更严格的监督。
在民主党横扫参众两院(即“蓝色国会”)的预期之下,美股市场医疗保健板块内部的分化尤其突出,增加医疗支出可能支持部分医疗保健相关业务,但保险计划审查、药价和费用监管也可能压低相关企业的利润空间。金融行业则主要面对放松监管进程可能放缓甚至金融监管在民主党主导之下全面收紧,加密资产领域则更直接受到立法进度与企业调查的影响。
这种政策博弈发生在市场已经明显分化的背景下:标普500医疗保健板块今年累计上涨超过19%、创历史新高,而费城住房指数年内下跌接近5%。前者受益于防御性资金配置,后者仍承受利率与按揭成本压力。因此,选举带来的政策利好,需要通过补贴延续、融资改善、需求增长或利润率变化才能进入企业估值。周一一系列媒体报道所列预测平台Polymarket的投资者们真金白银押注概率为民主党横扫两院约72%、共和党保住参院而民主党赢得众院约23%,意味着市场更关注实际结果与现有预期之间的差距,以及胜选后政策能够推进到什么程度。
美国中期选举临近,各行业准备应对政策重大转向
随着美国中期选举临近,美国企业界正准备应对华盛顿权力格局可能发生的变化。
分析师和策略师们表示,如果民主党表现强劲,清洁能源、住房和医疗保健股票可能受益,而人工智能、数据中心和国防类股票所对应的企业,可能受到议员更加严格的审查。
根据全球最大的预测市场Polymarket,民主党横扫国会两院的概率为72%,共和党保住参议院、民主党赢得众议院的概率为23%。
共和党同时保住参议院和众议院的概率仅为6%。与此同时,路透社与益普索的一项民调显示,在选民担忧生活成本以及与伊朗的战争之际,唐纳德·特朗普总统的支持率降至其政治生涯最低水平。
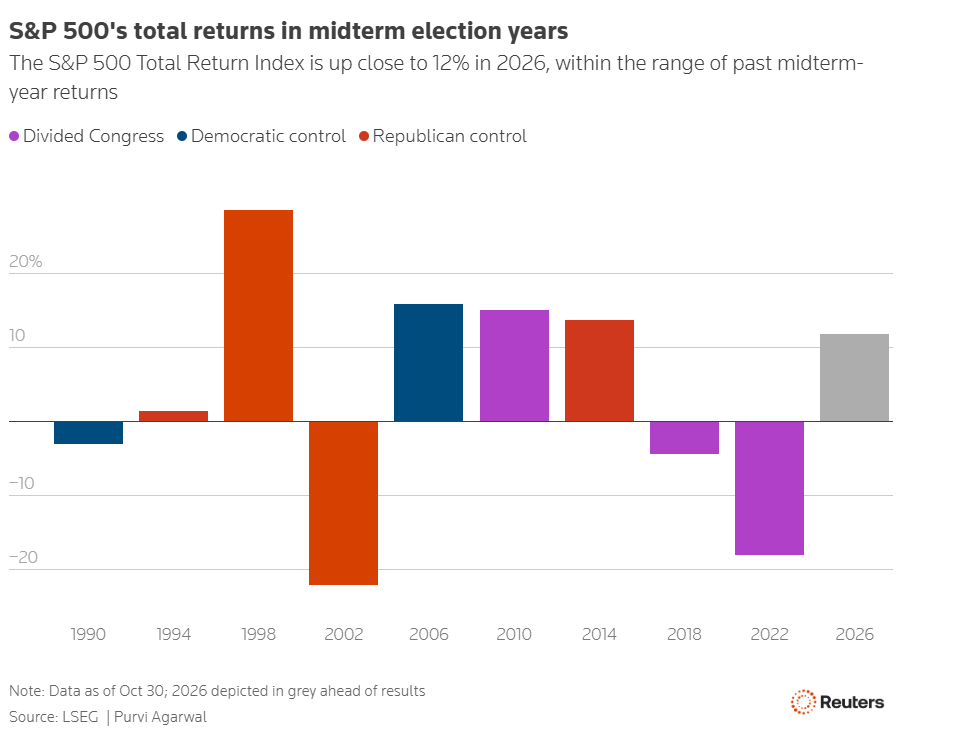
即使国会两院分属两党,也会使民主党对调查和拨款事务拥有更大的控制权,但仍须克服特朗普可能行使的否决权。
截至北京时间11月2日美股盘前,预测市场Polymarket的投资者们真金白银押注数据显示,民主党赢得众议院和参议院控制权的隐含概率分别约为95%和73%;在两院组合市场中,民主党同时控制两院约为72%,共和党守住参院、民主党赢得众院约为23%。这些报价表明,民主党夺回众院已是高度集中的市场预期,参院结果仍具有更大的意外空间。
这次美国中期选举的市场影响,集中在三个问题:选举结果相对现有预期偏离多远、AI数据中心能否按期交付,以及财政政策是否进一步推高融资成本。同一种选举结果,可能同时改善AI企业的政策环境,却增加长期美债的供给压力,因此股票、债券与美元未必同向反应。
美国中期选举通常不会引发金融市场剧烈波动。然而,11月3日选举的结果可能加深投资者对人工智能支出和债务上限谈判的担忧;如果民主党加强对企业的审查,选举结果还可能对美国企业界产生影响。
“蓝色国会”即指民主党同时控制参众两院。花旗集团策略师在10月30日出炉的“中期选举”策略框架所强调的,正是这种预期差——如果共和党意外守住参院,市场可能下调对监管强化和未来企业加税的担忧,为金融股及部分AI算力主题与半导体核心资产提供反弹催化;如果民主党取得53席以上,则可能强化投资者对于其2028年继续控制参院、并进一步争取白宫主导的判断,促使市场提前调整科技股未来税后盈利增长预期。
投资者们正密切关注以下行业:
首先就是“蓝色浪潮”的潜在受益行业:
清洁能源
分析师表示,民主党表现强劲,可能强化市场对联邦政府将继续支持清洁能源发展的预期,使太阳能制造商第一太阳能(FSLR.US)、住宅太阳能安装商Sunrun(RUN.US)、核心逆变器制造商Enphase Energy(ENPH.US),以及清洁电力开发商NextEra Energy(NEE.US)等企业受益。
民主党控制的国会于2022年通过了《通胀削减法案》,向气候和能源安全措施投入数千亿美元,包括扩大对可再生能源、核能及电动汽车的税收抵免。
瑞银认为,在分裂政府格局下,两党仍有空间通过立法,加快能源与基础设施项目审批,并预计核能将获得双方支持。
民主党计划审查特朗普政府放宽排放规定的举措,并可能利用《国会审查法》,推翻那些使汽油动力卡车和运动型多用途车更容易销售的规定。
已经缩减电动汽车计划、并游说放宽监管规定的汽车制造商福特(F.US)、通用汽车(GM.US)和Stellantis(STLA.US),可能面临压力。
住宅建筑商
瑞银表示,特朗普政府将继续实施国会于6月下旬通过的《21世纪ROAD住房法案》,以增加可负担独栋住宅的供应。
瑞银表示,如果民主党取得两院控制权,可能增加改善住房可负担性的措施,包括限制大型机构房东,但这些措施仍将面临特朗普的否决。
由于利率和按揭贷款利率上升的前景给行业带来压力,费城住房指数(.HGX)今年以来已下跌接近5%。
“蓝色浪潮”下面临风险的细分行业:
人工智能与数据中心
分析师预计,民主党占据多数席位将带来对人工智能更严格的审查,可能使美光科技(MU.US)、闪迪(SNDK.US)和希捷(STX.US)等今年股价上涨的大型AI数据中心关键存储及内存相关科技企业承压。
人工智能和数据中心支出放缓,还可能拖累半导体设备制造商(阿斯麦、泛林以及科磊、应用材料等半导体设备领军者们)、电力供应领军者们以及主导AI数据中心建设进程的关键AI基建硬件类型企业。
民主党占据多数席位后,更有可能动用传票权,要求科技企业高管宣誓作证,或提交与人工智能智能体有害行为有关的记录。
此外,至少10个州的选民可能就公投议案进行表决,这些议案可能对数据中心开发施加新的限制、许可要求,或暂停开发。
不过,法国兴业银行表示,人工智能交易很可能继续维持,因为民主党不太可能获得足以推翻特朗普否决的多数席位,而关键联邦机构仍由共和党政府掌控。
医疗保健某些细分领域
如果民主党横扫两院,医疗保健行业将面临利弊并存的前景。对医疗补助计划和联邦医疗保险优势计划加强审查,可能使保险公司承压,不过道明考恩认为,行业发生重大变化和广泛结构性改革的风险有限。
随着投资者在市场波动中转向防御性板块,标普500医疗保健板块(.SPXHC)今年以来已上涨超过19%,升至历史新高,表现仅次于能源股。
民主党控制众议院,将提高通过加税为包含更多医疗支出的财政计划提供资金的可能性。
信安资产管理公司市场策略师玛格达莱娜·奥坎波表示:“民主党横扫两院,可能为针对医疗成本、消费者费用、处方药定价,以及被认为加剧可负担性问题的领域所采取的措施,提供更强的推动力。”
国防军工
特朗普在1月呼吁将军事预算提高至1.5万亿美元,高于已经批准的9010亿美元,随后国防股上涨,但此后已回吐大部分涨幅。
相关预算表决不太可能在2027年之前举行。民主党控制众议院,可能使军事支出重新受到审查。分析师指出,对于大型国防承包商为补充库存而签署的数十亿美元合同,国会尚未拨付资金。
不过,由于伊朗冲突没有显现结束迹象,RTX雷神科技(RTX.US)和诺斯罗普·格鲁曼(NOC.US)等美国军工主导型工业企业仍持续看到强劲的武器需求,推动其积压订单升至历史纪录。
金融
摩根士丹利分析师团队近日在研报中表示,民主党取得胜利后增加的监督,可能放缓放松监管的步伐,但不太可能使这一进程脱轨。
民主党控制的国会上一次对银行监管进行大规模改革,是通过2010年的《多德-弗兰克法》;该法律收紧了资本规定、设立了消费者保护监管机构,并实施了新的交易限制。
共和党拥有更强的控制力,将有助于提高监管明确性和政策连续性。巴克莱分析师表示,保持有利于并购的环境,并维持资本市场活动,是大型银行盈利的重要驱动力。
摩根大通(JPM.US)、花旗集团(C.US)、高盛(GS.US)和富国银行(WFC.US)等华尔街最大规模金融巨头们本月早些时候公布的季度业绩表明,推动上半年盈利创纪录的并购及交易热潮,可能正在放缓。
加密货币
分析师们一致表示,选举不太可能对加密货币价格产生重大影响,但很可能影响加密货币立法在国会推进的速度。
由于民主党反对,参议院未能在9月推进《清晰度法案》。分析师表示,如果民主党控制参议院,该加密货币法案明年重新获得推进的难度将加大。
路透社此前援引知情人士透露的消息报道,国会民主党人正在准备调查与特朗普及其家族有关联的加密货币企业,认为相关交易存在潜在利益冲突。
有律师向路透社表示,这可能给加密货币和区块链行业的一些上市公司带来负面新闻及法律风险。
从AI基建到能源与国防:选举如何改写成本、订单与盈利预期?
对AI产业链而言,监督加强可能沿两条路径影响盈利预期:一是围绕智能体行为、模型安全和企业责任的调查,提高合规要求;二是地方审批、电网建设及社区协调改变数据中心投运时间和成本。后者会影响机房验收、芯片部署及客户计费,进而传导至存储、半导体设备、电力与热管理供应商的订单兑现。
摩根士丹利10月公开研究将这一趋势概括为“附带条件的建设扩张”:AI投资继续推进,但开发商可能需要承担更多电网与能源成本、接受新的税收和公用事业安排。该行仍预测2027年超大规模云厂商资本开支达1.5万亿美元,说明投资规模扩张与建设条件趋严可以同时发生。
清洁能源、核电与电网建设因此可能同时受到能源政策和AI用电需求支持,但不同企业的受益机制各异:太阳能设备企业更关注税收抵免与项目经济性,核电运营商更关注长期售电合同,电网工程企业更关注获批项目和资金落实。瑞银认为,核能仍有望获得两党支持;两党也可能围绕审批提速与要求数据中心开发商承担更多电网升级成本展开协商。由此能够推导出的关键投资观点在于,部分新增成本可能从居民电价转移至AI开发商,同时形成电力基础设施企业的订单机会。
国防、金融与医疗则需要分别检验“需求—政策—现金流”的连接。国防企业拥有大量积压订单,仍需观察国会拨款与交付节奏;银行的并购、承销和交易收入取决于资本市场活跃度,监督增加未必终结业务扩张;医疗支出增加与价格约束可以并存,行业整体上涨不能替代细分盈利分析。国会调查可在控制权改变后加强,而重大立法仍受总统否决权等制度约束,这也决定了市场可能先交易情绪与估值,再等待实际政策和盈利验证。


 扫码下载智通APP