

集邦咨询:预估2027年AI网络与互连产值将达2798亿美元 Scale-up占比提升至24%
智通财经APP获悉,根据TrendForce集邦咨询最新AI Infra(AI基础设施)产业研究,随着AI服务器集群持续扩张、加速器带宽需求快速提升,预估全球AI网络与互连(AI Networking & Interconnect)产值将由2024年的379亿美元,成长至2027年的2,798亿美元,2024至2027年的年复合成长率高达95%。市场成长重心正由后端网络交换机、光模块,延伸至加速器高速互连及网卡,未来各AI芯片平台的出货组合与网络拓扑,将成为左右市场规模及供应链价值分配的关键。
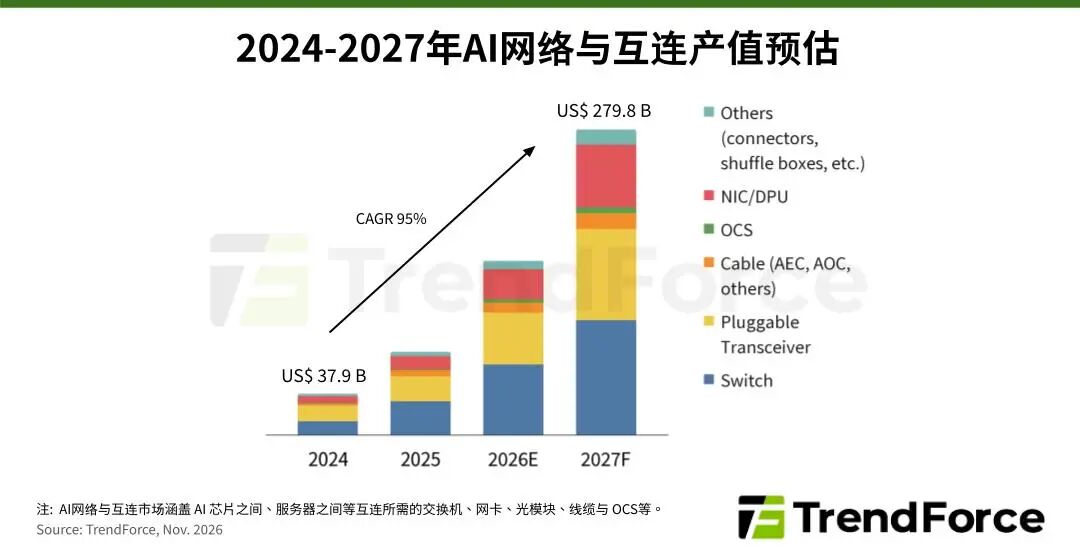
从产品结构观察,交换机仍为最大产值来源,预计2027年将达1,050亿美元,占比近38%。网络接口卡与数据处理器(NIC/DPU)受益于新一代平台配置量增加、带宽升级,2027年产值将年增100%以上,来到574亿美元。可插拔光模块则受高速规格升级带动,预估2027年产值达841亿美元。上述三类产品合计将占整体AI网络与互连产值约88%。
就互连的角度分析,AI芯片间高速互连(Scale-up)的产值成长最为迅速。随GPU平台朝机柜级架构发展,芯片互连逐渐由服务器主板延伸至独立交换机托盘,带动交换设备、铜缆需求增加。依AI集群部署口径估算,Scale-up占AI网络产值的比重将由2024年的11%提升至2027年的24%。2027年GPU机柜内互连仍以铜缆为主,而Google(谷歌)TPU已通过ICI光互连搭配光路交换机(OCS)扩大集群规模。
连接服务器的后端网络(Scale-out)作为产值规模最大的互连领域,带宽升级将推动可插拔光模块营收主力于2027年由800G转向1.6T。即便1.6T产品单价随量产持续下降,但仍为800G的两倍以上,因此出货组合逐渐偏向较高速率产品,仍可带动整体产值提升。集邦咨询预计,2027年可插拔光模块营收年增率将达76%,高于出货量成长,预估1.6T将贡献约56%的营收。
值得关注的是,AI芯片出货提升不会等比例转换为网络通信产值,各平台采用的互连拓扑、交换机配置与网卡带宽,均会影响单颗加速器所对应的网络通信金额。此外,新的光学连接技术、拓扑架构也同步推升整体产值,例如共同封装光学(CPO)与全光交换机(OCS)的导入分别支持了不同的互连需求。CPO将光引擎与交换芯片共同封装,使部分光学价值由可插拔模块移入交换机;OCS则通过光路切换支持大型集群互连。整体而言,AI网络与互连供应链的价值分配将随平台组合与光互连架构演进而持续调整。


 扫码下载智通APP