

科技股抛售潮中DoorDash(DASH.US)跑赢纳斯达克! 官宣170亿美元收购Instacart,商超配送与零售广告驱动价值重估?
智通财经APP获悉,美国外卖配送领军者DoorDash(DASH.US)正式宣布拟以约170亿美元收购Instacart,真正值得市场重新定价与权衡的,是餐饮外卖形成的用户入口与线上配送网络,有望进一步连接家庭商超线上采购一体化、线上与线下零售广告以及商户数字化服务生态。华尔街金融巨头摩根士丹利近日公布的《DoorDash + Instacart:对零售商们的影响》研究报告显示,两大平台彻底整合,可能增强对配送经济性、消费者触达和零售媒体变现的综合竞争与谈判能力,其中缺乏自有配送网络的食品杂货零售商们势必将面临更明显的议价压力;拥有Spark和Shipt的沃尔玛、塔吉特则相对更能抵御影响。
在收购交易与财报、未来展望公布当日,即10月29日,DoorDash股价在美股市场科技股集体大跌之际大幅上涨5.61%,同期纳斯达克100指数下跌1.38%;以10月23日至30日收盘计算,DoorDash全周股价仅仅小跌0.22%,仍显著跑赢有着“全球科技股风向标”称号的纳斯达克100指数约1.76个百分点。这种相对韧性体现了市场对于合并后综合数字化零售实体经营表现强劲扩张预期与并购协同预期的共同支撑。
随着DoorDash在上周财报披露与业绩会议官宣收购事项,这项重磅收购可谓从潜在竞购走向正式协议:Instacart曾与DoorDash、Uber接触,最终DoorDash于10月29日宣布交易,每股名义对价65美元,较10月22日传闻前收盘价溢价26%,总对价至少75%为现金、股票不超过25%。交易预计2027年底或2028年上半年完成,目前双方仍独立经营。DoorDash希望通过此次整合扩大商超业务,并增强与亚马逊、沃尔玛争夺全美长期颇具韧性的家庭消费支出方面的能力。
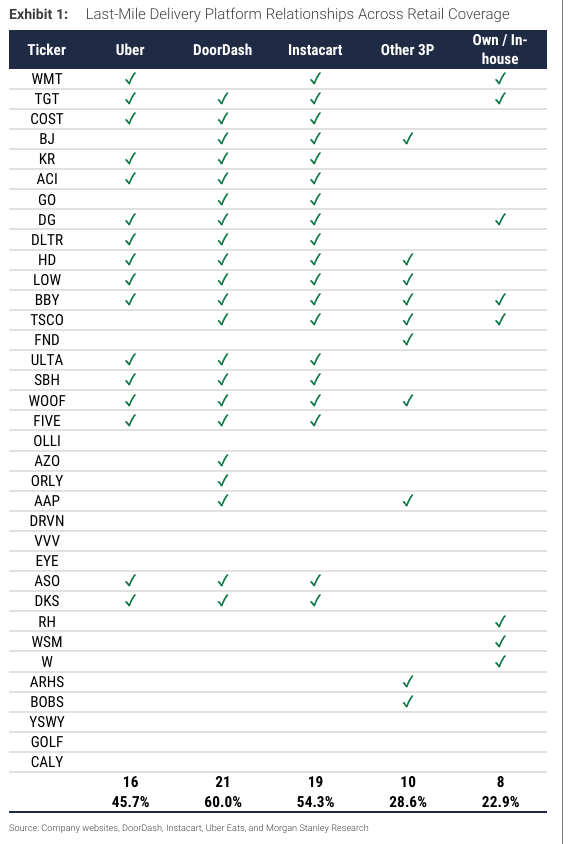
华尔街金融巨头大摩的这份《DoorDash + Instacart:对零售商的影响》报告,将交易的核心聚焦点落在“最后一公里议价权如何重新分配”:在其覆盖的35家零售商中,DoorDash与Instacart分别服务21家和19家,覆盖率为60%和54.3%;Uber覆盖16家,其他第三方覆盖10家,拥有自有履约能力的仅8家。
来自大摩的分析师团队强调,两大平台整合,可能显著增强对配送经济性、消费者触达和零售媒体变现的谈判能力,其中缺乏自有配送网络的食品杂货零售商最值得投资者们关注——即可能显著增强DoorDash与Instacart合并后实体经营平台在配送收费、消费者触达及零售广告收益分配方面的议价能力,其中缺乏自有配送网络的食品杂货零售商,可能面临更明显的议价压力;摩根士丹利分析师们补充表示,拥有Spark和Shipt的沃尔玛、塔吉特则相对更能抵御影响。报告最终指向同一投资命题:规模与纵向整合的重要性上升,平台集中可能进一步拉大不同零售商的竞争差距。
从外卖入口延伸至家庭购物:DoorDash买下的是更完整的盈利链条
DoorDash已经发展为覆盖餐饮、商超及其他零售的本地商业平台,通过DoorDash、Wolt、Deliveroo等品牌覆盖超过40个国家,并向商户提供配送、软件及广告服务。Instacart则以美国、加拿大商超电商为核心,连接超过2200个零售品牌、近10万家门店,业务包括消费者购物平台、Enterprise企业技术平台和广告服务。
大摩分析师们在研究报告中提及,双方的互补性主要在于——DoorDash擅长高频即时消费与配送调度,Instacart积累了家庭集中采购场景,以及商品目录、门店拣货、缺货替代和强大的商超电商生态系统能力。若整合顺利,DoorDash可以在既有用户关系中承接更多消费需求,同时将商户服务从“把货送到家”延伸至“帮助商户们完成线上经营扩张浪潮”。除了餐饮配送服务,DoorDash目前已经提供生鲜、日用品等商超配送,合并若最终顺利完成,将进一步整合Instacart的商品选择、拣货与缺货替代能力,强化从餐饮外卖到家庭商超采购的“线上下单——拣货履约——配送到家”庞大商超系统线上电商服务生态。
若收购及整合顺利,商超与商户服务业务的扩张,有望通过提升履约效率和广告变现能力,改善DoorDash的收入与盈利前景,这种扩张预期能够沿两条路径改善DoorDash基本面。其一,同一区域、不同时间段的订单增加,有助于提高配送人员利用率,摊薄履约与库存管理成本;商品和库存信息更加准确,又能减少缺货、退款及重复配送。其二,家庭采购带来的商品级购买行为,可以在合同与数据使用权限范围内提升广告匹配和效果衡量,扩大品牌预算承接能力。
Instacart第三季度广告及其他收入达3.31亿美元,同比增长23%,约占总收入30.2%,已经体现出交易收入之外的变现价值。DoorDash管理层预计,交割后第三年实现约5亿美元年度净协同收益,但第一年计划投入超过当年全部协同收益,第二年起才形成正净协同。因此,估值提升可能需要经历“配送效率改善—服务再投入—订单与广告增长—净利润释放”的过程。
合并后的实体平台实力更强,谁能守住利润?大摩聚焦零售商的履约自主权
食品杂货零售商是这次整合最直接的利益相关方。摩根士丹利指出,Costco(即“开市客”)、克罗格、Albertsons、BJ’s和Grocery Outlet均同时使用DoorDash与Instacart。食品电商增长和零售广告扩张为这些企业打开新增收入空间,但自行建设覆盖广泛的配送网络,成本与组织复杂度都很高。
但是大摩分析师团队强调,两家重要合作方合并后,美国普通零售商们可能获得更好的技术与履约服务,同时也可能减少独立议价和切换平台的选择。真正需要跟踪的是新增线上销售在扣除平台费用、拣货配送成本后,能够留下多少利润,以及广告收入、会员关系与客户触达能力如何在双方之间分配。
这也解释了摩根士丹利为何在DoorDash与Instacart强大合并协同效应预期之下仍然突出看涨沃尔玛和塔吉特:沃尔玛的Spark网络、塔吉特旗下Shipt,使其能够在自有履约与第三方合作之间保留更多选择,从而更好地控制服务质量和单位订单成本。平台整合可能强化DoorDash,也可能提高零售商自有网络的战略价值,两者可以同时成立。大摩研究报告附录环节列示沃尔玛、塔吉特既有评级均为“超配”,对于另一美国零售巨头Costco(即“开市客”)亦为“超配”,但后者仍处于报告关注的双平台合作观察组——即由于Costco同时使用DoorDash和Instacart,仍可能受到两平台整合后议价关系变化的影响;大摩对于零售与电商行业整体观点则仍然为“与大市一致”。
财报与合并协同增长预期支撑DoorDash股价强大韧性,华尔街争论的是协同兑现速度
DoorDash股价近日显著跑赢科技股大盘,首先有经营数据支撑。第三季度营收46.16亿美元,同比增长34%,高于FactSet约45.6亿美元预期;稀释每股收益1.06美元,高于上年同期0.55美元及约0.81美元预期。平台订单总额339.41亿美元,同比增长36%,剔除Deliveroo并表影响仍增长23%;归母净利润4.66亿美元,同比增长91%,自由现金流7.87亿美元,同比增长9%。
尤其是美国餐饮订单总额增速继续改善,商超与零售业务增速超过餐饮业务的两倍,足以向市场投资者们积极说明收购建立在持续增长的基本盘之上。第四季度订单总额指引为354亿—364亿美元,调整后EBITDA为9亿—11亿美元。经营兑现与商超扩张共同构成其相对抗跌的合理解释,不过单凭股价表现尚不能认定全球资金已经系统性地从AI交易主题转向本地消费平台。
交易公布后,华尔街分析师们的积极判断集中在业务互补,但目标价调整并不一致。以10月30日收盘178.99美元计算,Wedbush将DoorDash从“中性”上调至“跑赢大盘”,目标价由220美元升至230美元,对应约28.5%潜在上涨空间;Needham维持“买入”,但将目标价从265美元降至235美元,对应约31.3%。Needham认为交易具有战略和财务价值,DoorDash的技术平台重构有助于整合和实现协同,不过监管审批仍是最大变量。
较谨慎的机构则更重视投入与回报的时间差。瑞银维持“中性”,目标价由225美元降至213美元,对应约19.0%潜在涨幅,同时下调2027年、2028年调整后EBITDA预测2%和6%,将利润率、整合与监管风险纳入估值;富国银行维持“等权”,目标价由230美元降至200美元,对应约11.7%,尽管强劲餐饮业务促使其小幅上调2027年订单总额和EBITDA预测。对投资者而言,DoorDash的重估空间最终取决于收购能否在反垄断重压之下最终实现落地、更大规模了的订单网络能否持续降低单位履约成本、提高广告变现能力,并在再投入和收购融资成本之后形成持续增量且强劲现金回报。


 扫码下载智通APP