智通财经APP

下载智通财经APP

铠侠最新指引暗示AI需求增长趋于平稳,股价一度暴跌15%
作者:
智通财经 魏昊铭
2026-11-02 08:46:36
铠侠股价暴跌,此前该公司发布前景展望,暗示需求趋于平稳。
智通财经APP获悉,铠侠控股(Kioxia)在日本的股价周一最深下跌 15%,此前这家日本存储厂商偏谨慎的展望令投资者失望,再度点燃了对人工智能所驱动的爆发式增长可能正在趋于平稳的担忧。
这家总部位于东京的公司周五表示,预计 12 月当季营业利润为 2 万亿日元(127 亿美元),低于分析师一致预期的 2.35 万亿日元。该预测意味着较 9 月当季几无增长——后者录得 1.99 万亿日元。此前几个季度,铠侠的营业利润一直处于陡峭上升的轨道上。
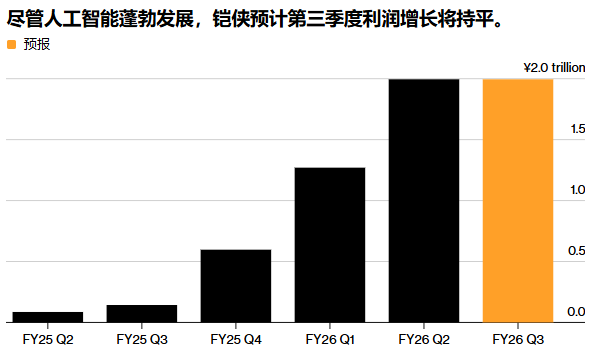
作为三星电子、SK 海力士与美光科技的竞争对手,铠侠将这一乏善可陈的增势主要归因于出货时点的安排,而非需求恶化。原定在本季度交付的部分订单,应客户要求被提前至 9 月当季;另有部分被推后至明年 3 月当季——因为企业级存储在产品结构中占比上升,而这类产品需要更长的生产交付周期。
首席财务官 Yoshihiko Kawamura 在上周的一次电话会议上表示,公司预计将在 3 月当季恢复快速增长,来自 AI 数据中心运营商的需求依然强劲。他说,公司明年的计划产能已经售罄,后年的产量也已有超过一半被分配出去。部分大客户还已开始就覆盖 2029 年及以后的合约展开谈判。
但投资者对公司所描绘的增长故事越来越怀疑,因为高管们在展望表态上反复持谨慎口吻。铠侠的潜在劣势可能来自其作为纯 NAND 制造商的定位——相比之下,韩国竞争对手同时销售 DRAM 芯片(AI 计算机中另一项关键组件),因而拥有更强的议价能力。
智通声明:本内容为作者独立观点,不代表智通财经立场。未经允许不得转载,文中内容仅供参考,不作为实际操作建议,交易风险自担。更多最新最全港美股资讯,请点击下载智通财经App
相关阅读
科技股蒸发 6000 亿:AI 泡沫破裂与债务危机
2026-11-02 08:20
WooFun
科技股大抛售后,美股再迎关键一周:中期选举、重磅财报与非农轮番登场
2026-11-02 07:58
马火敏
中信建投:AI算力投入与商业化形成联动 继续看好网安、国产GPU及SaaS
2026-11-02 07:47
蒋远华
美股大盘8000点在招手?大摩威尔逊坚定唱多:无论谁赢得中期选举,都应逢低买入
2026-11-02 06:59
魏昊铭
AI行情遭遇“回报焦虑”!美股科技股暴跌恐蔓延 亚洲股市周一面临补跌压力
2026-11-02 06:50
庄礼佳


 扫码下载智通APP