

拆解创想三维(03388)渠道布局:一家3D打印公司,如何铺进美国主流卖场?
来自中国的消费级3D打印机,正悄然在海外“遍地开花”。
智通财经APP获悉,原先只能在Micro Center这类电子产品零售门店里见到的3D打印设备,如今已经进入了美国最主流的零售渠道。美国湾区的Costco门店中,创想三维(03388)的K2 Combo 3D多色打印机摆在显眼的C位;电器连锁Best Buy、平价百货连锁Target的货架上也出现了200美元价位的入门级3D打印设备;专门卖手工用品的Michaels门店中,买3D打印设备及耗材回家的消费者越来越多。
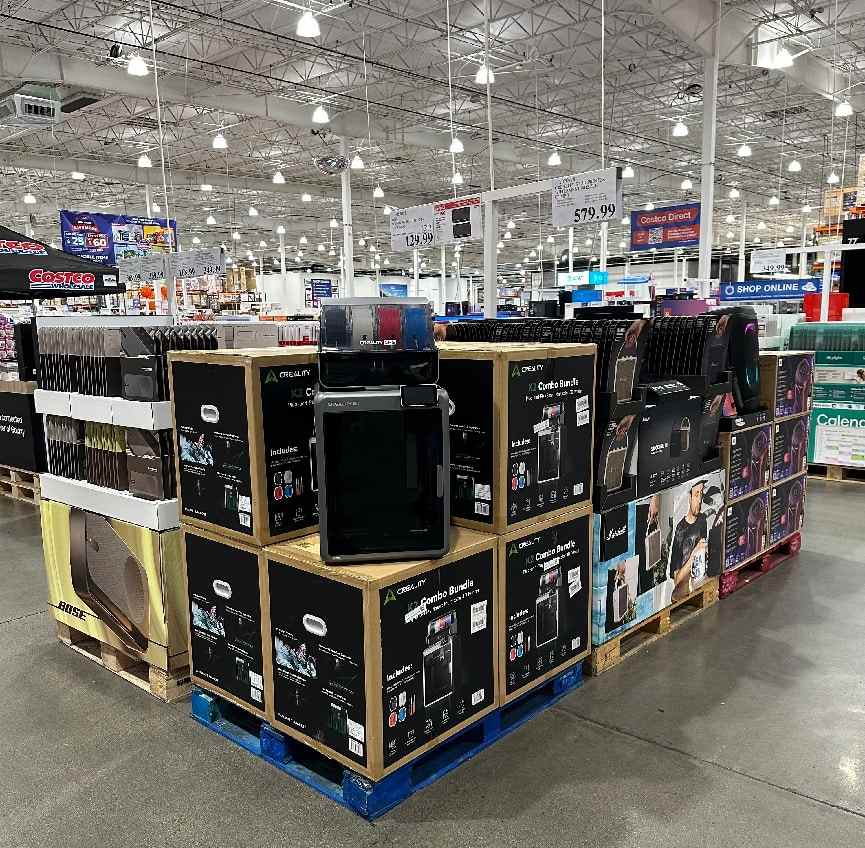
(图:美国Costco超市中的3D打印产品)
对于长期跟踪消费硬件的人来说,这些变化本身就值得玩味。3D打印机过去更多出现在极客论坛、众筹页面和垂直电商的评论区里,如今却摆进了美国的主流线下零售卖场,变成普通人触手可及的家用设备。这些变化直观地表明,消费级3D打印行业正处于渗透率快速提升的红利期。
然而,渗透率提升的红利并不会“雨露均沾”——哪家产品能出现在卖场的货架上,能触达到哪些消费者群体,本身就已是个渠道布局问题,品牌之间的差别由此拉开。
而谈到渠道布局,主打“全量覆盖、普惠大众”的创想三维,恰好是一个合适的样本:公司线下布局了旗舰店、大型连锁卖场和经销商网络,线上有DTC独立站、亚马逊和TikTok Shop,网络覆盖约140个国家和地区,经销商数量达2422家。
渠道之所以重要,根子在这个品类本身的特性:消费级3D打印重体验、重售后、重耗材复购。它并不是“卖出机器就结束”的一次性生意。即便主流产品开箱即用程度持续提升,这一品类仍需要持续供给耗材、持续提供可打印内容,并在使用过程中接住故障与售后需求。这意味着同一笔渠道投入,在3D打印品类上要同时完成四件事:让用户摸到实物、教会用户用起来、接住用户的故障与耗材需求、并且持续提供“打印什么”的理由。这四件事叠加起来,渠道就从卖货的通道变成本地化的服务网络——而服务网络一旦铺开,就带上了资产属性。
从这个角度看,渠道布局正在成为决定企业长期竞争力的关键变量。
线下渠道:不仅是参数展示,更是体验、售后和复购
随着主流入门级产品价格降到千元以下,消费者购买3D打印设备的最大障碍已不再是价格,而是“买回去能不能用、好不好用”。这决定了线下渠道在这个品类上并不只是增加曝光,还承担着一部分消费者教育功能——相比线上详情页的参数对比,线下门店能让用户直观感受打印过程、触摸成品、判断成品质量,把“看热闹”转化为实际购买。
在这个逻辑下,线下渠道在创想三维的体系里承担的不只是曝光,还有多重功能:一是消费者教育,把参数对比转化为现场感知,降低新品放量的认知门槛;二是复购入口,硬件卖出后耗材和配件倾向于同品牌购买,线下触点影响这一转化;三是售后落点,本地化服务和售后体验配合创想云等模型社区,影响用户留存。
这三层逻辑,对应创想三维“旗舰店+大型连锁卖场+经销商网络”的多层次线下渠道布局。大型连锁卖场提供大众触达和信任背书,经销商网络负责广度覆盖,旗舰店和体验店承担深度体验和售后落点。这一完整分工链条,是货架曝光能否转化为持续动销的关键。
创想三维去年在深圳“湾区之眼”开出的超600㎡的3D打印全球超级旗舰店,正是“深度体验”这一角色的具体样本。该旗舰店内不仅集中展示了公司主流技术与产品线,还设有3D扫描体验区和用于创客交流、技能培训的工作坊空间,并定期举办3D打印、建模和设计课程。线下门店不仅是销售终端,更是增强用户粘性的社区中心,是进行市场教育、降低新用户入门难度的培训场所。
截至目前,创想三维已在国内的深圳、上海、南京、厦门、沈阳、成都等地布局体验门店,并与京东达成合作,产品进驻112家京东之家。
海外方面,公司渠道已进入美国Costco、Best Buy、Michaels等主流零售体系,其中Michaels门店约850家、Costco门店约150家,触达的是此前线上覆盖不到的消费者群体。其中,Costco门店在五个月内推动K2 Combo累计下单数超过一万台,线下渠道对新品放量的拉动已经显现。
从网络规模看,创想三维线下渠道已覆盖全球约140个国家和地区,拥有2422家经销商;公司计划到2026年年底海外布局超过2000个线下展示网点。这类网络背后包含合规、仓储、售后、经销商管理和本地化运营能力,形成难以短期复制的竞争壁垒。
线上渠道:从“平台天花板”到“主动再平衡”,DTC首超亚马逊
如果说线下渠道解决的是“让品类被看见”,线上渠道解决的则是“让需求被接住”。而在跨境电商行业整体仍高度依赖亚马逊的背景下,创想三维的线上结构正在发生一次主动的再平衡。
与线下扩张同步,创想三维的线上渠道结构也在发生变化。
数据显示,2025年创想三维线上收入占比提升至48.5%,较2023年的35.7%显著提升。与此同时,“国内电商自营网店+海外DTC独立站+亚马逊+TikTok Shop”的多引擎格局已经形成:DTC独立站收入约6.30亿元,占线上收入41.5%;亚马逊收入约5.84亿元,占38.5%。DTC占比首次超过亚马逊,表明公司主动优化渠道结构,从“平台流量为主”向“平台流量+自有流量池”进行转变。
在跨境电商行业整体仍高度依赖亚马逊平台的背景下,创想三维早早意识到依赖单一平台的局限,提前布局DTC独立站、社交电商等新兴渠道。当亚马逊平台电商普遍面临竞争白热化、流量见顶、广告成本高企的压力时,创想三维已早早获得了更低的佣金成本与更强的渠道流量掌控力。
相较亚马逊等大型电商平台,DTC独立站的优势主要体现在低佣金费率和私域数据上:DTC独立站的佣金费率约0.2%,远低于亚马逊的12%–15%和eBay的7%–11%;自有渠道沉淀的用户行为数据,则让品牌在定价和营销节奏上更少受平台算法约束,也为新品测试和复购运营提供了数据基础。
而三条线上通路的真正价值,不在于各自的规模,而在于它们各自承接了不同类型的需求:
亚马逊承接的是确定性需求。用户已经知道自己要什么,会主动搜索型号、比参数、看评论。这里是转化效率最高的场,也是新品牌积累评价与信任的起点。DTC独立站沉淀用户资产。每一次访问、每一个注册、每一台联网设备与每一份耗材订单,都留在自己的数据体系里。它承接的是复购、升级和生态延伸(耗材、配件、模型社区),把一次性硬件交易延展为长期用户关系。
TikTok Shop创造不确定的需求。这也是增量最值得关注的一环。对于3D打印这种高客单价、高理解门槛的硬件,短视频和直播能直接展示打印过程与成品效果,比货架电商更容易降低决策门槛;它触达的,是那些“在此之前从未想过自己会买3D打印机”的人。
销售数据也验证了这一点。创想三维入驻TikTok Shop美区跨境POP第二个月,一条“扫脸打印自己”的短视频获得约1500万播放,带动相关产品销售额约30万美金;目前TikTok Shop单月峰值销售额约140万美元,公司正将其从单点爆款渠道升级为常态化经营和新品首发阵地。
整体来看,创想三维已形成分工明确、多层次的渠道网络:线下布局旗舰店、大型连锁卖场和经销商网络,分别承担触达、体验和售后;线上亚马逊平台承接确定性需求,DTC独立站沉淀用户资产,TikTok Shop触达更多消费者群体,发掘潜在用户。
与同业相比,拓竹聚焦高端专业产品,走垂直自研的路线,渠道以DTC独立站等直销为主,优势是毛利与用户关系都被自己攥住,短板则在于线下触点薄,面对那些从未想过要买的人群,缺少现场说服的入口。作为消费电子出海的渠道范本,安克创新的全渠道做的不错,但用户认知主要集中在充电品类,很少有“也会做3D打印”的联想。
创想三维走的则是一条“大众化”路径:全品类产品矩阵广泛覆盖低中高端消费人群,渠道同时承担触达潜在用户、体验破冰和市场教育三重功能,以普惠大众的方式把盘子先做大 。
拓竹的效率适用于需求已被验证、愿意为品质付溢价的存量市场;安克的广度适用于品牌势能已经外溢的成熟品类;而在渗透率仍在爬坡、大量消费者尚未形成“我需要一台”的认知阶段,谁愿意用更重的线下投入去做市场教育,谁就更可能率先吃到增量。
这套渠道网络的价值,需要放在更长时间维度去审视。消费级3D打印行业正处在渗透率爬坡期,品类特性决定了行业比拼的不只是硬件参数,更是体验、售后、服务和市场教育能力。如何把爆品的短期出货转变为长期的可持续增长,将是所有参与者都需要回答的问题。


 扫码下载智通APP