

景旺电子(03228):“A+H”上市后首份财报出炉,第二曲线发力带动Q3业绩爆发
AI大潮之下,小小的电路板,成为了全球电子供应链的关键卡点。PCB是芯片、内存及其他部件之间的电路连接载体,AI服务器对高速传输和复杂布线的要求提高,也让高多层板、高阶HDI等产品的设计、制造和交付更难。
在日前举行的TPCAShow2026会议(第27届台湾电路板产业国际展览会)上,部分PCB产业链公司对AI需求展望乐观,而在近期放榜的“三季报”中,多家PCB厂商的业绩实现了可观增长。
9月末登陆港股市场的PCB龙头景旺电子(03228)便是其中之一。智通财经APP了解到,近期,该公司在2026年三季度交出了一份远超预期的成绩单,标志着其多年的战略投入正快速转化为经营成果。
单季度业绩跃升,AI算力需求成为核心增量
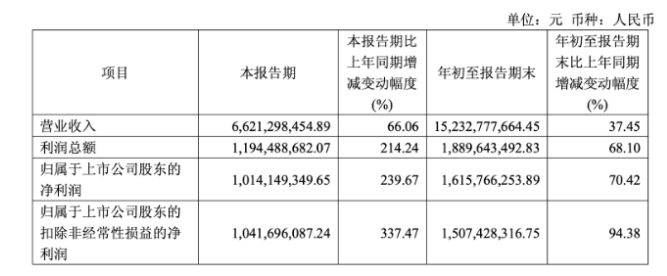
纵览景旺电子的财报,2026年前三季度,景旺电子实现营收约152.33亿元,同比增长37.45%;归母净利润16.16亿元,同比增长70.42%。
与此同时,业绩的高增长伴随着盈利质量的显著改善。单季口径下,景旺电子业绩的弹性同样数倍于累计增速,第三季度营业收入约66.21亿元,同比增长66.06%;归母净利润10.14亿元,同比增长239.67%。同期单季毛利率高达33.73%,同比提升11.78个百分点,创下近年新高。
关于业绩变动,景旺电子表示,主要系公司高性能PCB产品收入增加,叠加成本价格合理传导、订单结构优化、内部降本增效等因素,销售毛利率有所提升,推动盈利水平提升。
从净利率来看,这一变化依然明显:第三季度归母净利率为15.32%,同比提升7.83个百分点。扣除非经常性损益后,经营质量的提升更为纯粹,Q3扣非归母净利润约10.42亿元,同比增幅高达337.47%。
作为全球汽车PCB市占率第一的传统制造龙头,景旺电子此前受制于汽车PCB产品的成本滞后和顺价约束,而AI潮正如一阵“东风”,令公司顺势迈入了由产品结构质变驱动的盈利中枢上移的“快车道”。
此次三季度业绩爆发的核心驱动力来自高速通信与AI数据基础设施领域的高性能PCB产品放量。具体来看,通信与数据基础设施业务于年内实现大幅增长,其中AI服务器、高速光模块是主要增量来源。
迄今,公司已为全球AI计算基础设施领先企业客户批量供应高性能PCB,应用场景与产品覆盖面持续拓宽。在技术与产能方面,mSAP已成为800G及1.6T光模块PCB的主流技术路线,景旺电子已实现批量交付,从而实现了业绩兑现。未来订单方面,截至2026年三季度末,公司在AI服务器与数据中心、高速光模块领域的在手订单饱满,产能利用率及良率较高,正全力保障交付。
在AI业务高歌猛进的同时,作为公司“压舱石”的汽车电子业务依然稳固,并展现出盈利修复的态势。过去几年,受原材料涨价等因素影响,汽车业务毛利率承压。但自2025年下半年以来,公司通过与客户沟通提价、新业务定价考量材料成本、订单结构优化和内部降本等手段,汽车电子的盈利能力在2026年6月已明显修复。
乘AI之东风,景旺迎来扩产进行时
在PCB产业链中,高端产能的稀缺性决定了利润分配的座次:手里握有18层以上高多层板与高阶HDI量产能力的公司,接到单价数倍于普通板的算力订单。据Prismark预测,2025年至2030年全球HDI市场规模将增至300.10亿美元,其中服务器及数据存储、有线通信领域的年复合增速分别为28.1%和32.3%。
行业数据显示,18层以上高多层板产值预计同比增长79.0%,HDI增长23.0%,封装基板增长28.8%,均远高于行业整体水平;单台AI服务器PCB价值量接近普通服务器的10倍,需求端对高端品类的拉动强度由此可窥一斑。
这样的景气度显然带有鲜明的非对称性——高端产能持续紧缺,部分头部厂商订单能见度已延伸至2027年,覆铜板、玻纤布、ABF载板等上游环节的缺口甚至被判断至少延续到2030年;与此同时,消费电子和传统通信领域的中低端产能却在原材料涨价与订单萎缩的双重挤压下持续出清,行业利润加速向具备高端产品交付能力的头部企业集中。
光大证券将当前阶段概括为“AI算力需求扩容+技术迭代升级+涨价传导兑现”三重共振,其本质是供给端的高门槛与需求端的高增速在高端品类上形成了一段短期内难以弥合的错位。
景旺电子的产能布局正是对这一窗口期的直接响应:3条mSAP产线已良好运行,8月建成第4条,年内还将建成5条,为3.2T光模块等下一代场景储备产能;高阶HDI工厂已进入试运行阶段,预计10月全线拉通投产,全部达产后将形成80万平方米高阶HDI年产能。面向AI算力基础设施的超高多层PCB智能制造项目总投资已上调至43.88亿元。
海外方面,泰国基地一期工厂已于9月全线拉通,面向海外客户的AI服务器及数据中心需求,具备40层以上超高多层板、高多层板及HDI量产能力,承担海外交付和地缘风险分散的功能。华泰证券推测,新增产能有望在2027年逐步达产,驱动高端产品占比进一步提升。
2026年前三季度,景旺电子投入资本开支51.23亿元、在建工程升至16.54亿元,正是这一轮高端产能扩张在报表上的映射。由当下时点向前展望,景旺电子有望以规模效应摊薄固定成本,随着产线利用率快速上行,对毛利率有正向贡献。
资本市场视角来看,机构对景旺电子的盈利方向判断一致但对估值存在分歧,华创证券上修2026-2028年归母净利至29.92/69.77/100.29亿元并给予2027年22倍PE、目标价143元,华泰证券虽同步上调盈利预测却在业绩超预期后将目标价从137.25元下调至101.15元。这一分歧传递出较为明显的信号,Q3的爆发式利润并不自动等同于估值中枢的上移,市场对“可持续的高端收入占比”仍在等待更多数据验证,这或许也在一定程度上能够解释H股在绩后冲高随后下挫的原因。
综合来看,景旺电子的三季报是汽车板顺价修复提供底部支撑、AI高端产品批量交付拉动结构性上行两者叠加的集中兑现,公司由此进入毛利率与净利率显著上行的新区间。行业高端产能的紧缺为其提供了入场窗口,在手订单与产能建设节奏支持趋势在方向上延续,而2027年,高端产能能否顺利达产,或许将是下一个关键节点。


 扫码下载智通APP