

Omdia:三季度全球智能手机出货量同比降20% 新兴市场下滑最为显著
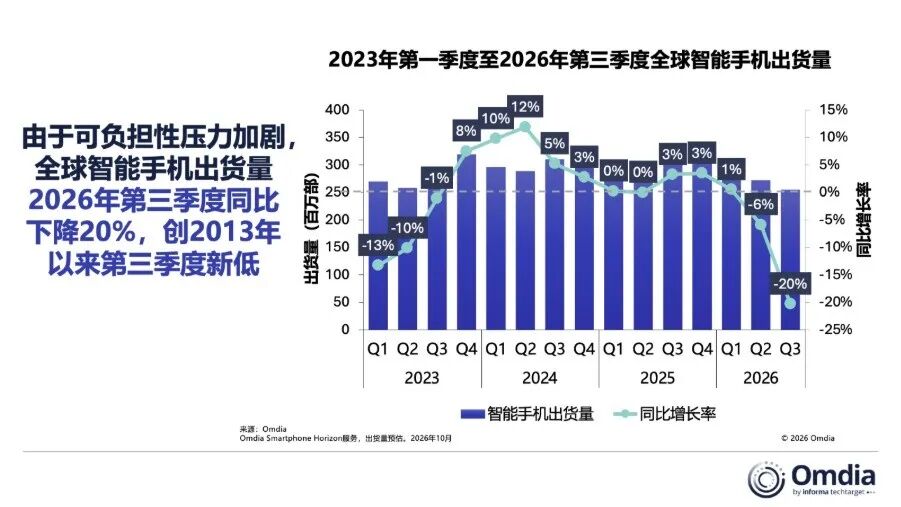
智通财经APP获悉,根据Omdia的数据,2026年第三季度全球智能手机出货量同比降20%至2.547亿部,创2013年来新低。价格上涨抑制消费者需求,新兴市场受创最重。三星、苹果(AAPL.US)份额领先,OPPO、vivo下滑明显。预计2026年全球智能手机出货量将降12%;2027年市场将继续下滑,但降幅将有所收窄,成本压力持续。
根据Omdia的数据,2026年第三季度全球智能手机出货量同比下降20%,降至2.547亿部,创下2013年以来第三季度出货量新低。智能手机价格持续上涨,继续抑制消费者需求,在新兴市场尤为明显。假日销售旺季到来前,分销商和零售商对补充库存也保持谨慎,因为设备成本上涨增加了营运资金需求,从而限制了备货规模。
各大厂商表现
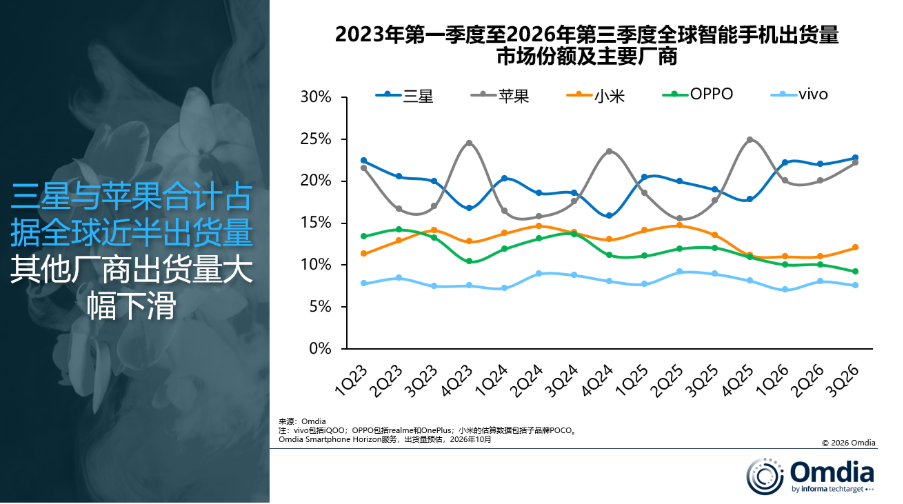
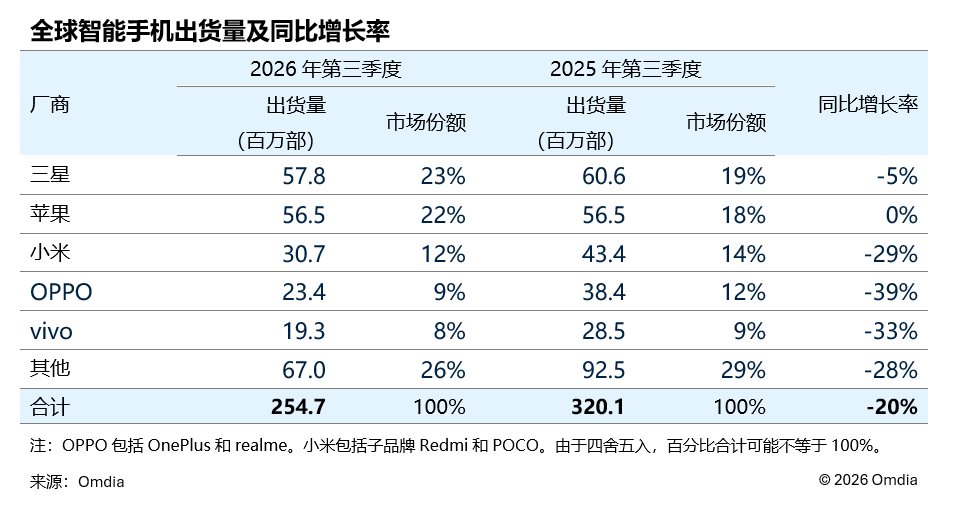
三星保持全球市场份额第一智能手机厂商的地位,出货量为5780万部,同比下降5%。在其他安卓品牌面临存储供应受限和价格上涨的情况下,定位入门级和中端市场的Galaxy A系列帮助三星保持竞争力,支撑了其出货量和全球市场领先地位。与此同时,8月发布的Galaxy Z8系列在以旧换新和换机计划的支持下,进一步巩固了三星在高端市场的地位。
苹果在2026年第三季度的iPhone出货量为5650万部,尽管全球市场下滑,仍与去年同期持平。iPhone 17需求持续,以及渠道在预期涨价前提前备货,共同支撑了中国和北美市场的需求韧性,抵消了主要新兴市场的疲软表现。9月,苹果推出iPhone 18 Pro、iPhone 18 Pro Max及其首款折叠屏机型iPhone Duo,同时将基础款iPhone 18的发布时间推迟至2027年。这一策略延长了iPhone 17的销售周期,同时将假日销售旺季的新品需求集中于高端机型。
OPPO(包括realme和OnePlus)以2340万部出货量排名第四,同比下降39%;vivo以1930万部出货量位列第五,同比下降33%。为应对元器件成本上涨,两家厂商继续在核心市场提价,使渠道库存规划面临更大挑战。
市场动态:可负担性压力加剧,新兴市场下滑最为显著
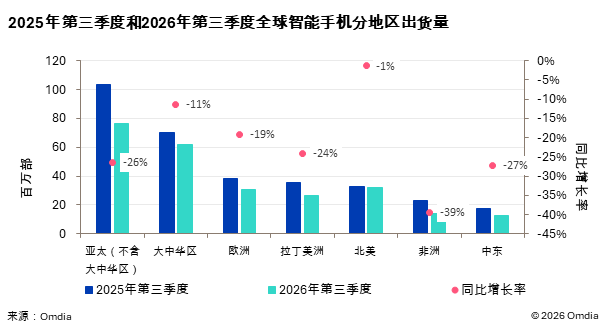
Omdia首席分析师Sanyam Chaurasia表示:“新兴市场曾是全球智能手机出货量增长的主要支柱,如今却承受着涨价带来的最大压力。非洲市场同比下降39%,降幅最大。尽管潜在需求依然存在,成本上涨仍促使厂商将重心从积极扩张和争夺市场份额,转向保护利润率和有选择地出货。亚太地区(不含大中华区)、中东和拉丁美洲的出货量降幅也均超过20%。货币贬值、通货膨胀和生活成本上涨进一步削弱了购买力,促使消费者推迟换机或转向翻新智能手机;在部分低收入市场,消费者甚至不得不选择功能机。相比之下,北美市场表现相对稳健,这得益于其以高端机型为主的市场结构,以及成熟的运营商设备融资、以旧换新和换机计划。”
在元器件供应持续受限的背景下,主要面向大众市场的智能手机厂商,正日益将资源优先投入盈利市场和核心产品组合。为保持竞争力,厂商调整运行内存和存储配置、精简SKU,并有选择地自行消化部分成本涨幅,同时扩大高价值产品组合,以保护盈利能力。
市场展望:成本上涨与库存压力抑制2026至2027年智能手机需求
Omdia智能手机业务负责人刘艺璇(Amber Liu)表示:“Omdia预计,2026年全球智能手机出货量将下降12%。价格进一步上涨,加之促销折扣空间有限,预计将抑制假日销售旺季的需求。除了元器件成本上涨,厂商在平衡现有库存与新一代产品时,也面临日益上升的库存风险。电信运营商和大型零售商更有能力应对设备价格上涨及营运资金需求增加。与此同时,独立零售商面临库存周转放缓和利润率收窄的双重压力,可能加速退出市场。”
预计2027年全球智能手机市场将继续下滑,但降幅将有所收窄。高带宽内存(HBM)持续短缺,加上传统存储器供应受限,预计将使成本维持高位,智能手机厂商的成本压力难有明显缓解。预计厂商将优化销售、零售和营销成本,同时通过软件、服务和售后业务寻求额外收入。稳健的资产负债表、精简的库存和高效运营,将成为厂商及渠道合作伙伴建立竞争优势的关键。


 扫码下载智通APP