

Q3利润增长提速、机器人相关业务放量,内外催化下金力永磁(06680)走势或迎变盘?
在自身业绩验证与机器人概念板块重新走强的双重催化下,金力永磁(06680)可能会开启一轮反弹行情。
智通财经注意到,10月28日开盘后,金力永磁A+H股均高开高走。尤其港股方面,该股盘中一度触及14.98港元,临近收盘有所回落,截至当天收盘,金力永磁报14.72港元,涨幅为4.18%。
金力永磁的强势表现,一方面与公司前一晚披露的三季报有关。财报显示,今年前3季,金力永磁的收入同比增加了40.81%至75.66亿元,归母净利润同比大增47.48%至7.6亿元。Q3单季度,公司的收入和归母净利润分别为29.17亿元、2.98亿元,同比口径分别增加了56.31%、41.56%,增长预期可谓强势兑现。另外其中颇值得重视的是,据金力永磁方面透露,公司的具身机器人电机转子模组产品加工精度已达到微米级,并已获得世界知名科技公司项目定点,目前进入按客户订单爬坡上量阶段。
财报“秀肌肉”的同时,外部有利因素似乎也在汇集。28日,港股与A股机器人概念板块集体走强,部分高辨识度标的放量大涨。在自身业绩高增与行业投资情绪回暖的双重共振下,金力永磁会否就此开启一轮新的反弹行情,这或许颇为值得期待。
基本盘稳固,机器人相关业务进展积极
作为新能源和节能环保领域稀土永磁材料的领先供应商,金力永磁主要产品为钕磁铁磁钢产品,被广泛应用于新能源汽车及汽车零部件、节能变频空调、风力发电、3C、机器人及工业伺服电机、节能电梯、轨道交通等领域。今年前三季度,金力永磁新能源汽车及汽车零部件领域实现收入37.52亿元,同比增长43.44%,可见公司在新能源领域的优势地位仍正得到持续的巩固。
置于行业视角下,金力永磁的业绩持续上扬,与行业景气度提升有着直接的联系。公开资料显示,2025年至今氧化镨钕价格一路走高,而若按本月中旬的价格计算其价格较去年同期增长了接近四成。往后市展望,考虑到稀土战略金属地位提升,稀土中长期价格中枢抬升料将是大概率事件,金力永磁有望持续受益于稀土商品价格上涨所带来的业绩增长红利。
基本盘稳健打底的基础上,金力永磁的新业务则在今年实现了跨越式发展。数据显示,前三季公司的机器人及工业伺服电机领域的收入达到4.28亿元,虽然收入占比尚小,但从增长速度来看已显示出了强劲的增长动能,期内该业务的同比增速高达101.77%。
值得一提的是,为了强化自身在具身智能产业领域里的竞争力,金力永磁还通过参与产业基金的方式对科创领域进行了前瞻布局。据悉,公司参与的产业基金已投资了沐曦股份等多家国内头部的具身智能企业。
而在业务规模稳步扩张的同时,金力永磁的盈利能力也在同步走强。数据显示,前9月金力永磁的毛利率升至21.57%,较上年同期提升了2.08个百分点。
新增长点现“接棒”潜力,反弹行情已在途中?
站在当前时间节点,业内普遍将具身机器人视为是未来高性能钕铁硼磁材及电机转子重要的需求增长点。据悉,电机转子是具身机器人关键部件之一。相较传统磁材业务以材料交付为主,电机转子业务更贴近客户装配端的关键部件交付,价值量更取决于加工精度、可靠性、一致性与规模化交付能力,具备提升产品附加值与产品结构多元化的潜力。截至今年6月底,金力永磁已根据具身机器人领域的客户需求,进行了包括项目专用厂房、专用设备及专业团队等多方面的配套投入累计约2亿元,研发并建成了具身机器人转子自动化生产线,且按照客户要求量产微米级加工精度的转子模组产品。
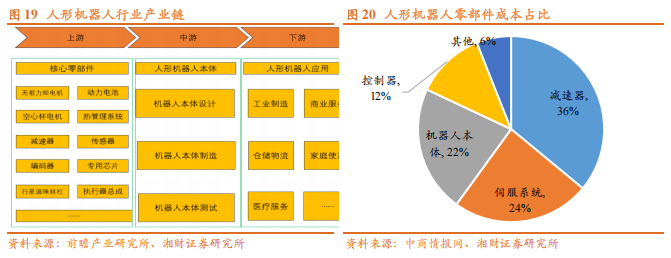
考虑到金力永磁在具身智能磁组件方面已有早期布局和一定的技术积累,未来公司有望在这一领域率先实现产业化落地。而后续伴随公司的磁组件业务产能有序释放,叠加该业务本身就有着更高的毛利率水平,可期待的是未来这一新业务或将对金力永磁的业务规模和利润表现都产生积极的拉动。
基本面深具看点,同时就股东回报方面的动作来看,金力永磁亦不失为一只值得长期关注的标的。根据公开数据,自其上市以来,公司每年均实施现金分红;且若按现价计算公司H股的股息率显著高于A股,红利价值凸显。此外,今年7月-9月期间,金力永磁还逆势连续回购H股股份,期间累计回购353.68万股,回购金额达到5705万港元,目前回购股份已全部完成注销。
既有强劲的基本面,叠加公司方面一贯重视股东回报,综合来看金力永磁显然是科技股里有一定稀缺性的兼具成长属性与红利属性的标的。更不消说,近期港股和A股机器人概念板块还反复异动,显示出资金做多意愿正在增强。而金力永磁凭借优质的基本面,有望吸引到其中的活跃资金。总而言之,对于这家此前已经历了连续数月回撤的细分领域龙头公司而言,公司的新一轮反弹或许已经在路上了。


 扫码下载智通APP