

刘彦春旗下基金三季度持仓出炉!减持白酒 加仓宁德时代(300750.SZ)
智通财经APP获悉,10月27日,刘彦春管理的景顺长城新兴成长混合型证券投资基金披露三季报。报告期内,宁德时代持仓增加20%,白酒类股票则有所下降,山西汾酒遭大幅减持25%,降幅最大。刘彦春认为,在当前AI投资热潮与国内需求疲软并存的背景下,决定一项资产长期回报的,并不是短期行业景气度本身,而是买入时的价格,以及企业未来持续为股东创造价值的能力。
报告期内,基金A类份额净值增长率为4.72%,业绩比较基准收益率为-17.37%;C类份额净值增长率为4.57%,业绩比较基准收益率为-17.37%。
截至三季度末,该基金十大持仓为:药明康德(603259.SH)、贵州茅台(600519.SH)、美的集团(000333.SZ)、海大集团(002311.SZ)、晨光股份(603899.SH)、海康威视(002415.SZ)、宁德时代(300750.SZ)、山西汾酒(600809.SH)、古井贡酒(000596.SZ)、伊利股份(600887.SH)。
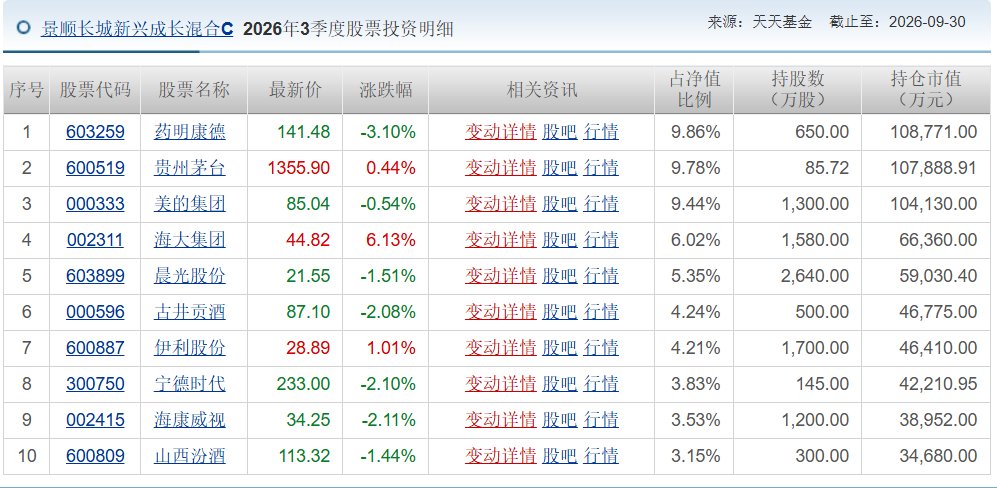
药明康德、贵州茅台、美的集团依然占据基金前三大重仓,持仓市值分别为10.88亿元、10.79亿元、10.41亿元。与上季度相比,宁德时代获加仓24.31万股,加仓幅度为20.14%,持仓市值为4.22亿元。
减持方面,白酒股仓位有明显下降,山西汾酒、古井贡酒、贵州茅台遭减仓,减仓幅度分别为25.00%、3.47%、1.47%;此外,海康威视、海大集团仓位分别减少20.00%、8.67%。
三季度,国内经济继续呈现出“生产和出口较强、内需偏弱”的特征。出口仍是现阶段经济增长的重要拉动力量,其中高技术产品,如半导体和汽车出口表现尤为强劲。与此同时,内需消费未见明显起色,服务消费相对较好,而商品消费增长依然乏力。
股票市场方面,三季度行业表现与基本面景气度出现了较为明显的背离,市场经历了剧烈的风格反转和估值再平衡。资金从前期涨幅较大、交易拥挤度较高的AI相关板块中持续撤出,转而流向此前长期承压、估值相对较低的价值型板块。市场定价逻辑也由对远期高增长的追逐,逐渐转向对估值安全边际和现实现金流的重新重视。
刘彦春表示,中国仍拥有较为充足的政策空间和产业基础,当前的内需不足最终会通过政策优化、企业自身调整以及市场出清逐步得到修复,只是这一过程需要时间。
发展高科技产业以及依靠海外需求拉动经济,有助于改善企业盈利,并逐步修复居民、企业和地方政府的资产负债表。但这一过程可能比市场期待的更加漫长。科技产业资本和技术密集度较高,对就业、居民收入以及大众消费的直接溢出效应相对有限。仅依靠科技产业升级和海外需求,内需的全面修复仍需要较长时间。
海外方面,近期美国长期国债收益率大幅上升,可能逐渐成为AI资本开支热潮的一个内生约束机制。其中,高杠杆、依赖外部融资且现金流回收周期较长的AI项目可能率先受到影响。
AI投资是近年来美国资本开支和经济增长的重要推动力量之一,但传统加息对AI资本开支的抑制可能有限,首先受伤的反而是住房、传统投资和普通消费,同时AI又是美国政府重点支持的产业,因此政策存在明显矛盾。
与此同时,AI产业本身仍处于激烈竞争阶段,模型之间的竞争格局远未稳定。在价格竞争不断加剧背景下,产业需求的高速增长并不必然等同于产业链利润的长期高速增长。当前部分环节的高景气能否持续,最终仍取决于真实盈利能力、资本回报率以及行业竞争格局,而不能简单依据短期资本开支增速进行线性外推。


 扫码下载智通APP