

AI算力迎来超级强心针! Meta(META.US)8250亿美元重磅承诺出炉,AI基建繁荣继续主导市场?
智通财经APP获悉,Facebook与Instagram母公司Meta Platforms Inc.(META.US)表示,这家科技巨头已经同意未来在各类租赁和合同上支出约8250亿美元,其中许多与Muse主导的全球范围人工智能智能体狂潮所需的庞大AI算力资源和某些能源类型基础设施密切相关联。
据了解,10月21日财报公布后盘后一度上涨大约5%,到22日美股盘前交易时段时,盘前该科技巨头股价转跌约3%。除了最新声明所显示的AI基建相关联的接近万亿美元巨大前期投入压力,市场还面临新墨西哥州250亿美元罚款裁决的影响,公司计划上诉。与此同时,财报后至少13家华尔街金融巨头宣布上调Meta目标价,足以说明即便AI资本开支需求愈发庞大,该公司增长前景仍获得认可。从估值机制看,这轮发生在盘后以及盘前股价的最新反转所反映的是——市场先交易收入扩张以及与Muse相关联的强劲增长预期,随后重新评估这些增长需要投入多少资金、多久才能形成可持续自由现金流。
公司在周四提交的一份文件中表示,尚未计入Meta资产负债表的经营租赁和融资租赁金额为3557亿美元。其中包括将在今年剩余时间至2036年期间陆续开始的无比庞大AI数据中心建设与租赁进程以及核能等能源相关联的基础设施租赁。
截至9月30日,公司另有4545亿美元不可撤销的短期和长期合同。其中许多涉及第三方云计算算力、数据中心能源协议,或Reality Labs部门的消费硬件产品。
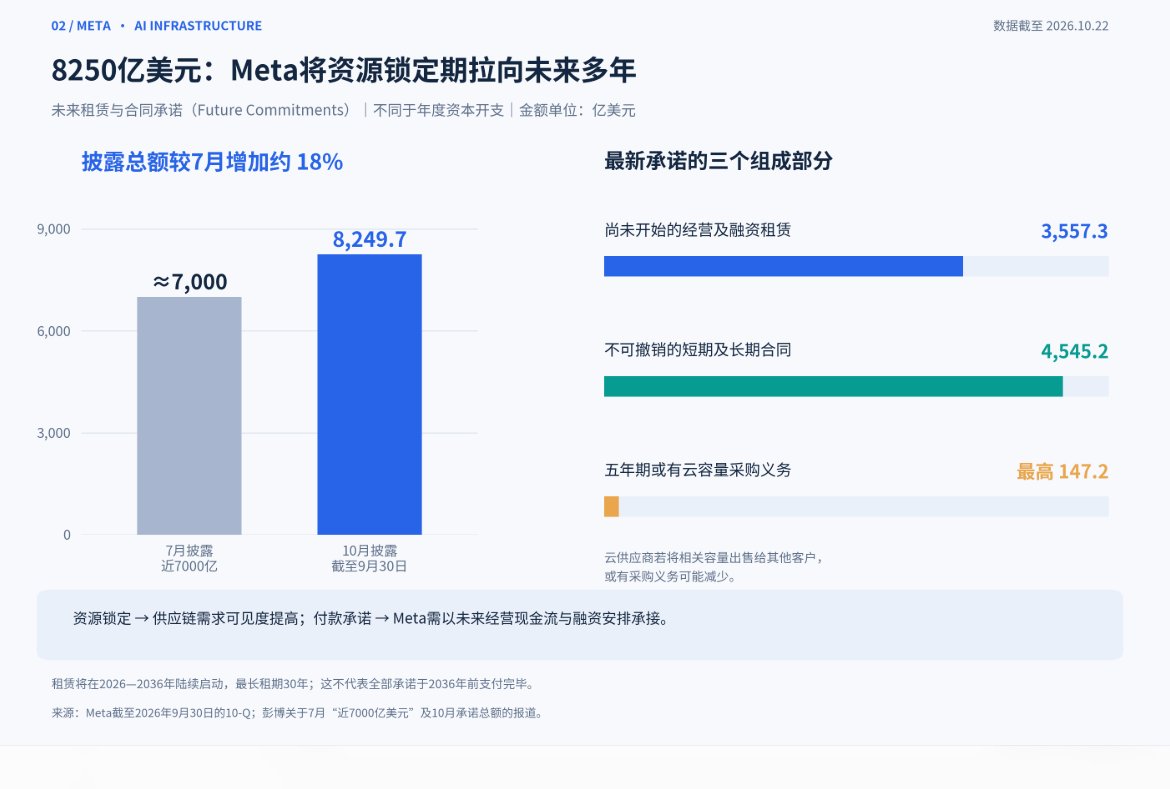
Meta还表示,公司有义务在五年内采购最多147亿美元的云计算容量,不过,如果云服务提供商将相关容量出售给其他客户,这一金额可能减少。
这家社交媒体巨头在周三公布季度业绩时,提高了今年的资本支出计划,并宣布设立一类新的无投票权股票,未来可能用于支付收购及其他开支。
作为对比,此前在今年7月,Meta披露的未来支出承诺接近7000亿美元。
Meta承受现金流压力,AI基建超级周期则获得更加强劲资金支撑
Meta股价承压与算力产业链获得需求支撑,可以同时成立。8250亿美元多年支出承诺,可谓强化了市场对Meta资金占用与商业化回报周期的关注;但从整个AI算力基础设施产业角度来看,这也意味着一家拥有庞大广告业务的科技巨头,正在提前锁定未来的算力与基础设施资源。
华尔街金融巨头摩根大通的最新判断为此提供了重要补充逻辑:按该机构的统计口径,上市科技企业今年仍有约4000亿美元行业融资盈余,表明部分公司的自由现金流(Free Cash Flow)承压,尚不足以推导出整个AI资本开支周期失去资金支撑。
新云厂商(Neocloud)的核心矛盾,是建设付款先发生、算力收入随后兑现,融资成本上升因而挤压项目回报。摩根大通测算显示,这类企业今年约有300亿美元现金流,对应约800亿美元资本及研发投入,后者仅占行业相关投入的约4.4%。因此,融资收紧可能首先改变谁来建设、采用何种融资方式以及项目交付时间。股权融资、项目融资,以及资产负债表更强的超大规模云厂商(Hyperscaler)承接建设,都可能成为调整路径;其他现金充裕的科技企业也可通过减少回购,释放更多投资资金。在摩根大通策略师们看来,这些一系列最新调整为延续算力建设提供了空间。
这也解释了Meta与供应链的估值为何可能出现分化:Meta股东需要等待Muse订阅、交易收费、企业服务及广告增收覆盖新增投入,芯片、网络、内存和封装供应商则可随着设备交付逐步确认收入。结合Meta已有的英伟达、AMD和博通合作,以及柏林GTC推动的产能扩张和部署提速,其长期承诺为供应链提供了更明确的需求依据。投资上的关键变化,可谓是资金可能进一步区分“承担基础设施投入与商业化风险的运营商”和“凭借产品竞争力获得订单与利润的供应商”。
交易层面,摩根大通指出,半导体约占MSCI全球股票指数13%的市值,却贡献约21%的风险资本占用;高集中度与高波动容易触发风险价值(Value at Risk,VaR)约束,放大被动减仓。随着仓位从9月高点回落,这部分卖压有望减轻。同时对于AI算力产业链而言也意味着,当仓位压力释放与Meta等巨头的长期需求承诺相遇,算力板块便获得了重新交易订单增长和盈利兑现的条件——Meta的现金流压力,并不必然成为整个供应链的盈利拐点。
8250亿美元承诺背后:算力需求锁得更长,现金回报等得更久
需要注意的是,Meta今年资本开支预计同比增长约87%—101%,中值增长约94%,接近翻倍;8250亿美元则是跨多年的租赁与合同承诺,不能直接当作年度资本开支。
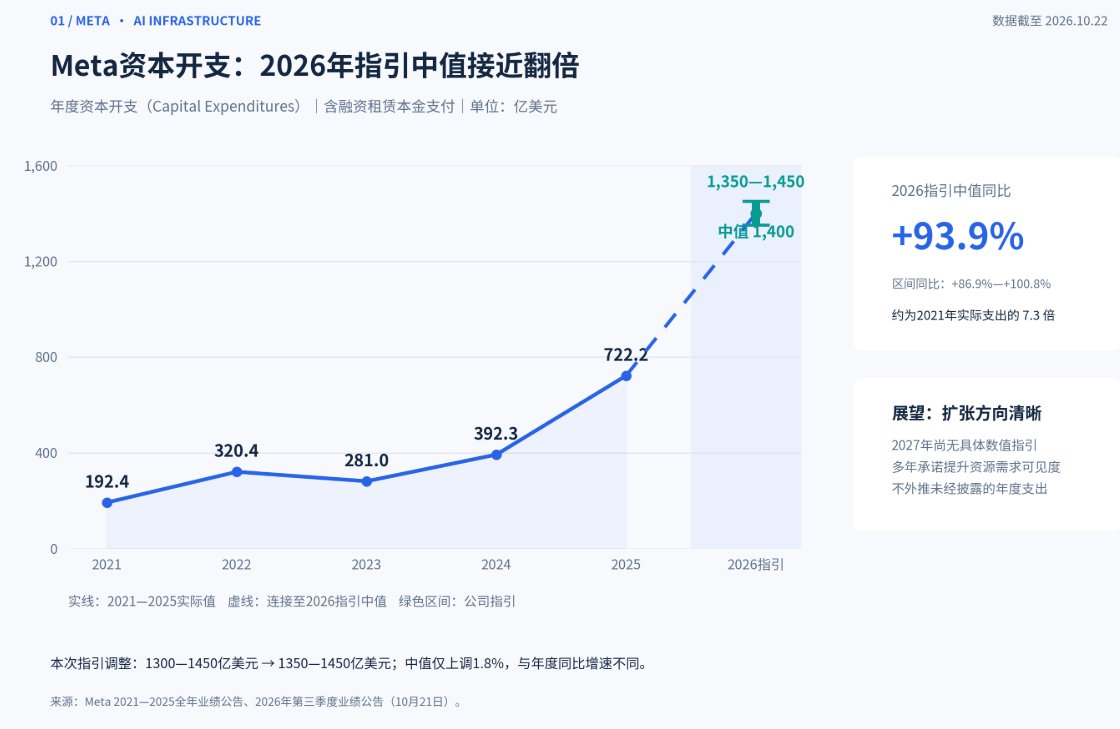
公司最新将2026年资本开支指引从1300亿—1450亿美元调整为1350亿—1450亿美元,对比2025年实际支出722.2亿美元,扩张力度显著。不过,本次只是上调下限,上限保持不变,指引中值仅提高约1.8%。真正引发市场重新审视的,是不断累积的长期付款责任与AI商业化回报之间的时间差。
未来支出承诺较7月披露的近7000亿美元增加约18%。这些承诺覆盖数据中心租赁、第三方云算力、能源供应和消费硬件,既包括投资性支出,也包括未来运营所需的采购。对于投资者们而言,其动态背后的投资含义在于——Meta正用多年合同提前锁定资源,同时也减少了未来根据需求变化调整支出的空间。其中部分租赁将在2026年至2036年间陆续启动,租期最长达30年,因此这笔总额体现的是长期经营承诺的规模。
财报呈现出鲜明的“收入强劲、现金流承压”结构:第三季度收入646.01亿美元,同比增长26%,广告展示量和平均价格分别增长10%、14%;第四季度收入指引为730亿—760亿美元。第三季度每股收益为3.83美元,剔除98.9亿美元法律和解费用的影响后为7.40美元。但同期经营现金流327.9亿美元,低于349.1亿美元资本开支,自由现金流转为负21.2亿美元。业务增长已经兑现,而基础设施投入对现金的占用更为直接。
Muse扩张牵动算力订单:从智能体入口,到AI芯片、内存与3D先进封装
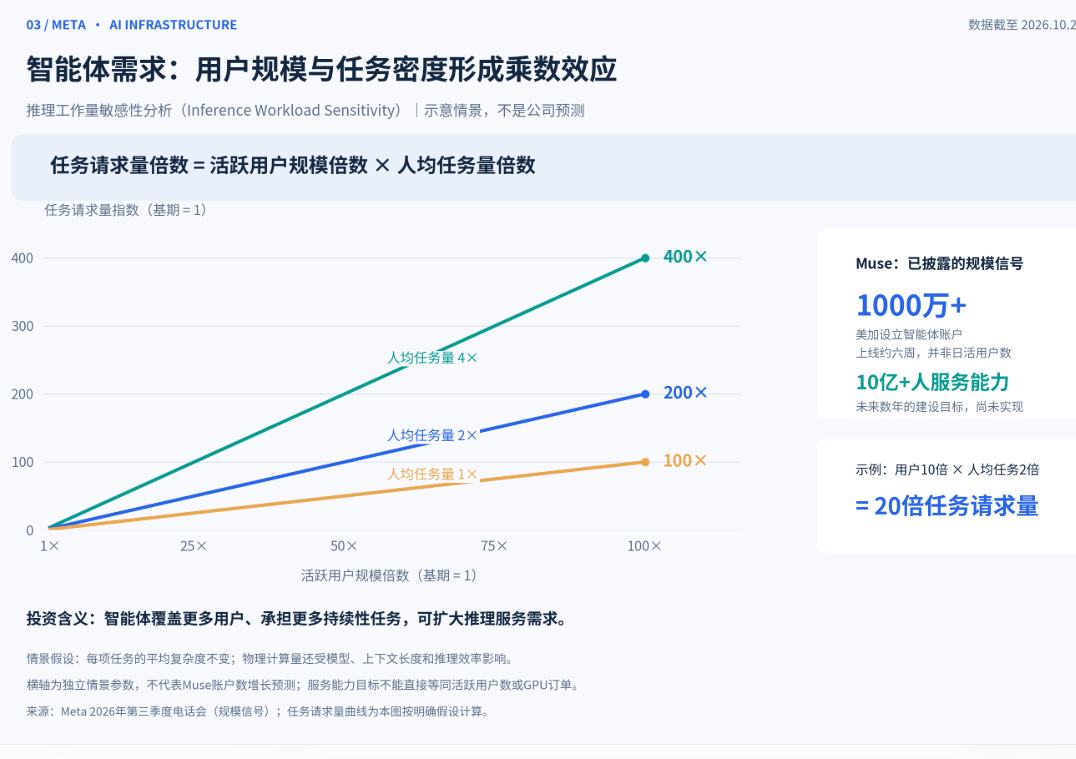
Muse已经提供了初步的应用需求验证。管理层披露,上线约六周,美国与加拿大市场超过1000万人设立Muse个人智能体,约四分之一在任一日使用;购物覆盖超过25%的周活跃用户,平均购买金额超过200美元。Muse Wonder进一步改善产品质量、参与度与留存,公司同步扩展代码、语音和开放权重模型,并计划让Muse于11月进入Meta智能眼镜,Muse Charm设备也即将推出。这些积极进展都意味着,Meta正在把智能体从独立应用扩展为连接购物、工作与日常设备的服务入口。
商业化路径包括高级模型及额外使用量订阅、企业服务,以及未来向商家收取促成交易的费用;Meta Enterprise Platform则通过模型API、Muse Code和企业智能体扩大推理收入,分摊模型训练的固定成本。管理层计划建设服务超过10亿人的能力,并争取未来一年将计算成本效率提高逾10倍,但同时预计用户扩张会使总服务成本继续上升。在摩根大通等看好AI超级牛市前景的华尔街巨头们看来,单位任务成本下降与算力总需求增长可以同时发生——关键取决于用户数量、任务频次及任务复杂度的增长速度。
对芯片与网络基础设施、数据中心光互连系统核心供应商们而言,Meta的扩张具有明确合作基础:英伟达与Meta已有覆盖数百万颗Blackwell、Rubin GPU及CPU、网络与高速光互连产品线的多年合作;AMD合作规模最高涉及6吉瓦GPU部署;博通则参与多代Meta自研训练与推理加速器MTIA的开发。因此,新增需求会同时流向通用GPU、定制芯片和互连网络,而各厂商的实际收入增量取决于平台份额与交付安排。
DRAM内存与NAND/SSD数据中心存储组件的受益机制也各有侧重:SK海力士已向Meta供应服务器DRAM和企业级SSD,并推进HBM技术协同;美光则通过面向Vera Rubin的HBM4、内存模块与企业级SSD参与平台升级。S对希捷和西部数据这两大堪称垄断HDD的超级机械硬盘霸主而言,核心传导路径是:智能体业务扩张产生更多值得保存的企业数据、工作成果和历史记录,经过筛选、压缩和去重后仍增长的长期留存容量,才会推动大容量HDD需求。这一需求传导属于产业机制判断,8250亿美元披露本身并未给出两家公司的新增订单金额。
AI算力资源的供给端也在配合扩张。柏林GTC发布的DSX POD通过工厂预集成和验证,将已完成电力、冷却和网络准备场地的现场部署时间从约六个月缩短至最快14天,计划2027年初交付;它有助于缩短设备到场至算力投入运营的等待时间。英伟达同时推动基板、先进封装、测试和光学引擎扩产,其中与Amkor合作的韩国中介层晶圆产能计划到2028年底增加逾300%。这为台积电的3D先进制造与封装、Amkor的封装测试提供了需求传导和扩产依据。
近期财报进一步提供了需求兑现证据——“全球芯片代工之王”台积电第三季度美元营收同比增长41.2%,达到467.2亿美元;光刻机巨头阿斯麦(即ASML)季度营收达到116.62亿欧元,并表示客户已开始讨论2029—2030年的设备需求;SpaceX超级智能部门收入达到75.6亿美元,营业利润则转正至4.31亿美元。
SpaceX强劲财报与展望,也为英伟达柏林GTC的算力扩张叙事提供了需求端支撑。公司第三季度收入同比增长161%至145.8亿美元,其中超级智能(SI)业务收入同比增长约830%至75.6亿美元,并实现4.31亿美元营业利润,显示AI业务扩张正逐步转化为收入与经营成果。马斯克进一步表示,预计年底上线算力容量达到2.5—3吉瓦,并有信心在2027年再新增10吉瓦,明年的部署将主要采用英伟达Vera Rubin平台。
这一扩容计划与GTC展示的DSX POD加速现场部署、关键供应链扩大产能形成呼应:客户需要更快获得可投入运营的算力,英伟达则着力缩短硬件交付与算力服务收入产生之间的距离。对市场而言,AI业务收入兑现与下一代算力采购计划相互印证,为英伟达及HBM、数据中心高速光互连、供电和液冷产业链的订单增长预期提供了更具体的支撑,也为“AI牛市叙事”补充了基本面催化。
综合角度来看,Facebook与Instagram母公司Meta的长期承诺对算力产业链可谓构成显著的中长期需求利好;但同一轮投入对不同公司的估值影响并不相同:供应商可以在交付环节确认收入,Meta则需要通过广告增收、订阅、交易收费和企业服务,把购入的算力转化为足够的利润与现金回报。


 扫码下载智通APP