

乘联分会:10月前三周全国乘用车新能源市场零售52万辆 同比下降13% 环比下降2%
智通财经APP获悉,据乘联分会分析,10月1日-18日,全国乘用车新能源市场零售52万辆,同比去年10月同期下降13%,较上月同期下降2%,今年以来累计零售827.8万辆,同比下降13%;全国乘用车厂商新能源批发65.5万辆,同比去年10月同期增长5%,较上月同期增长1%,今年以来累计批发1,210.4万辆,同比增长9%。
乘用车:10月1日-18日,全国乘用车市场零售78.9万辆,同比去年10月同期下降26%,较上月同期增长2%,今年以来累计零售1,412.3万辆,同比下降22%;10月1-18日,全国乘用车厂商批发85.3万辆,同比去年10月同期下降20%,较上月同期下降3%,今年以来累计批发2,058.9万辆,同比下降6%。
渗透率:10月1日-18日,全国乘用车新能源市场零售渗透率65.9%;10月1日-18日,全国乘用车厂商新能源批发渗透率76.8%。
生产:10月第一至二周,全国纯燃料轻型车生产15.3万辆,同比去年10月同期下降43%,较上月同期下降16%;10月第一至二周,混合动力与插混总体生产15.2万辆,同比去年10月同期下降18%,较上月同期增长2%。
2026年10月全国乘用车市场零售销量走势
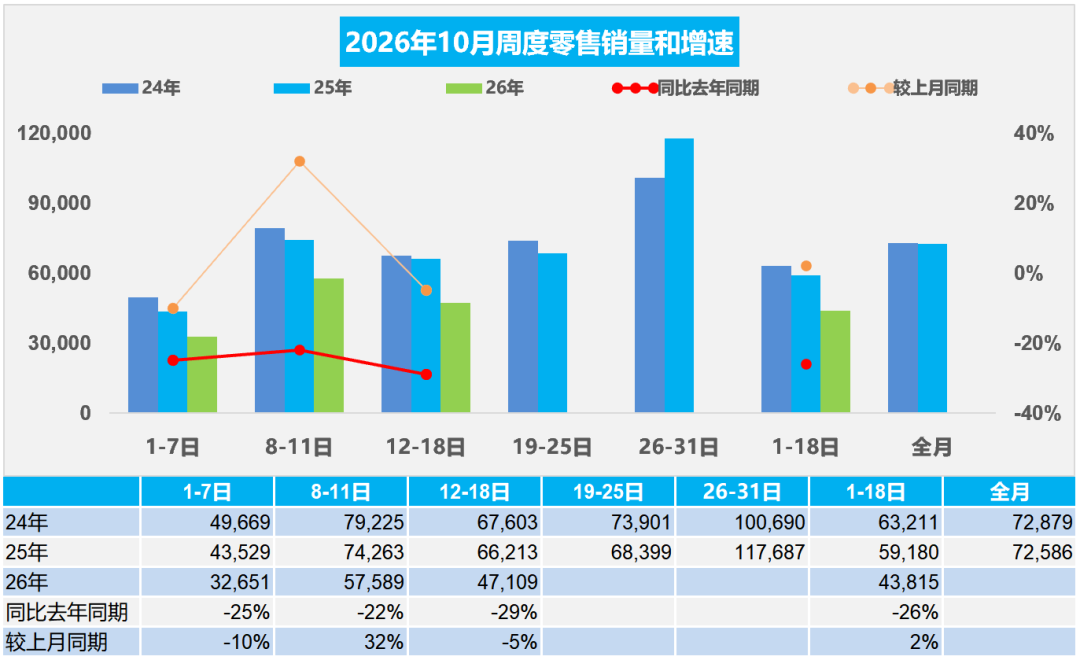
10月第一周,全国乘用车市场日均零售3.3万辆,同比去年10月同期下降25%,较上月同期下降10%。
10月第二周,全国乘用车市场日均零售5.8万辆,同比去年10月同期下降22%,较上月同期增长32%。
10月第三周,全国乘用车市场日均零售4.7万辆,同比去年10月同期下降29%,较上月同期下降5%。
10月1-18日,全国乘用车市场零售78.9万辆,同比去年10月同期下降26%,较上月同期增长2%;今年以来累计零售1,412.3万辆,同比下降22%。
由于中秋节在9月下旬,传统“金九银十”消费旺季中,10月的有效销售时间更长,终端客流小幅持续回暖。
国际高油价持续,用车成本处于高位,燃油车消费超预期低迷。消费端首购增量暂时受阻,置换存量成为稳增长的重要支撑。高端已经是红海,车市的机会是中低端的普及。由于北方和中西部的销售近期表现偏弱,10月回升的燃油车基础受损,10月开始的年末走强难度较大。
10月车市增长来自国庆车展、地方补贴、车企旺季促销等的推动,车市回升相对温和。近期行业舆情头部事件偏负面,或导致用户对于新能源整体产品信心出现新的犹疑观望,不利于在10月份促进成交。
2026年10月全国乘用车厂商批发销量走势
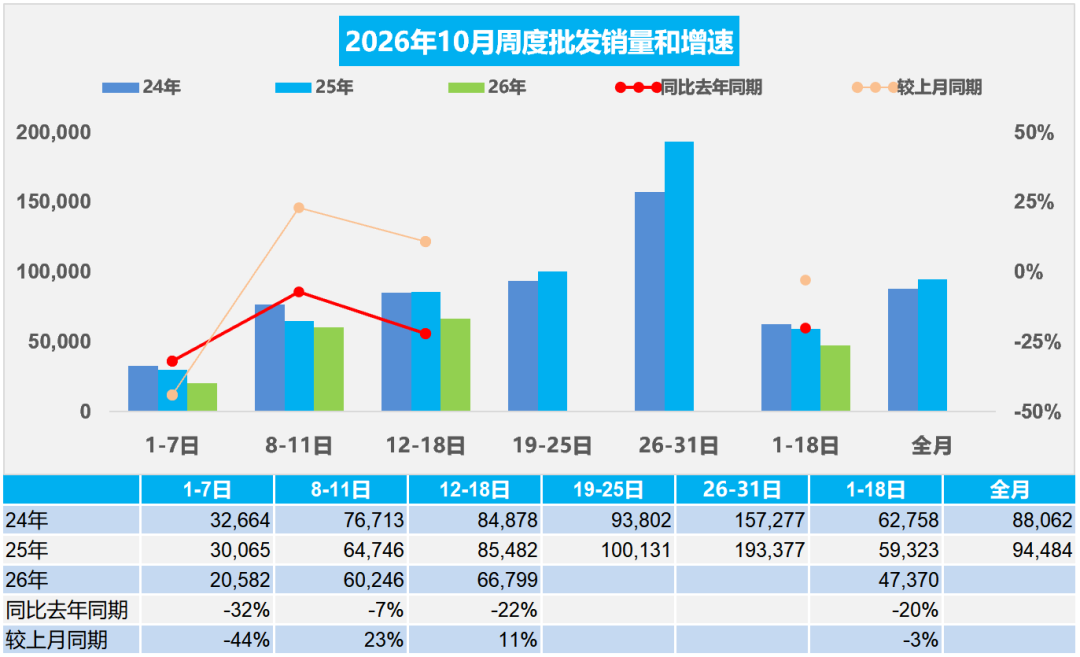
10月第一周,全国乘用车厂商日均批发2.1万辆,同比去年10月同期下降32%,较上月同期下降44%。
10月第二周,全国乘用车厂商日均批发6.0万辆,同比去年10月同期下降7%,较上月同期增长23%。
10月第三周,全国乘用车厂商日均批发6.7万辆,同比去年10月同期下降22%,较上月同期增长11%。
10月1-18日,全国乘用车厂商批发85.3万辆,同比去年10月同期下降20%,较上月同期下降3%;今年以来累计批发2,058.9万辆,同比下降6%。
往年"金九银十"燃油车能分到的蛋糕,今年高油价下的油车需求会被进一步压缩。由于燃油车零售持续大幅度下降,10月的燃油车内需生产下降较大,因此厂商销量总体低迷,前三周燃油车厂商批发下降55%。新能源车大部分品牌目前缺乏热销车型,但厂商还要稳定的生产节奏,作为庞大的产业链体系,不可能按照订单简单的排产,还要考虑产销目标。近期碳酸锂价格回落巨大,有利于电池端的价格下降,加之新能源车出口退税的调整,有利于改善新能源车产销。
2026年9月汽车工业增加值增长6.7%
今年前三季度经济运行总体平稳,高质量发展取得新成效,我国消费市场发展质量不断提升,消费新业态新模式活力迸发,在国际高油价冲击下,传统汽车消费压力较大。
2026年1-9月,汽车行业固定资产投资同比下降6.3%,仍高于-7.2%的各行业平均水平。2026年1-9月,汽车行业产能利用率为69%,同比下降4.2个百分点。2026年三季度,汽车行业产能利用率为66.2%,同比下降7.1个百分点。
今年9月份,规模以上工业增加值同比实际增长5.5%,其中9月汽车工业增加值增长6.7%,去年9月需求开始低迷,但工业增加值滞后两个月,今年的压力开始体现。1—9月份,规模以上工业增加值同比增长5.3%,汽车工业生产增长7.3%。
2026年9月汽车生产306万辆,同比下降6%;新能源汽车生产187万辆,同比增长17%,渗透率61%;燃油车生产119万辆,同比下降28%。2026年1-9月汽车生产2,337万辆,同比下降4%;新能源汽车生产1,246万辆,同比增长12%,渗透率53%;燃油车生产1,092万辆,同比下降17%。
今年1—9月份,社会消费品零售总额370,001亿元,同比增长1.1%。其中,汽车消费额29,427亿元,同比下降15%;除汽车以外的消费品零售额340,574亿元,增长2.8%。9月份,社会消费品零售总额42,433亿元,同比增长1.1%。其中,汽车消费额3,641亿元,同比下降21%;除汽车以外的消费品零售额38,792亿元,增长3.9%。2026年汽车消费呈现“政策延续、市场分化、需求承压”的复杂局面。以旧换新政策仍在持续发力,但受制于燃油车加速萎缩、价格战稀释消费信心、低端市场低迷等因素,零售端总量仍在下滑。石油制品消费的稳健增长,则反映出居民出行需求仍具刚性,汽车消费疲软更多指向耐用品消费意愿和可支配收入的边际弱化。
由于2026年以旧换新的乘用车补贴力度远低于商用车,因此商用车补贴推动新能源零售增长特别好,新能源乘用车暴跌。目前乘用车入门级消费压力很大,而中国汽车的高端消费太强、普及水平太低,期待未来能有长效的强力接续政策,减免购车人员个税、推动新能源车下乡、设立经济型电动车标准,优化C7经济型电动车驾照申领、给200公里以下续航的合规纯电动车车购税更大优惠、鼓励结婚和生育购车等更多的改善措施,拉动购车消费促进经济增长。
9月全国皮卡市场分析
皮卡产销:2026年9月份皮卡市场销售6.7万辆,同比增长42.5%,环比增长23%,处于近5年的当月高位水平。1-9月皮卡销量52.2万辆,同比增长19.2%。
国内市场和出口市场格局差异化明显,出口是国内销量的2倍多,中国皮卡成为世界皮卡。长城汽车持续保持强势皮卡领军地位,国内外表现均较平稳。受出口持续同比增长促进,上汽大通、江淮汽车、郑州日产、长安汽车表现较强。在国内皮卡零售市场,长城汽车、江铃汽车、郑州日产、雷达汽车、江西五十铃等表现较好,国内“皮卡一超多强”格局继续保持。
皮卡出口:皮卡海外市场远大国内市场需求,出海是皮卡企业高增长的唯一选择。2026年9月全国皮卡出口4.7万辆,同比增长85%,环比增长24%;2026年1-9月全国皮31.3万辆,同比增长50%,行业出口占比继续保持高位。2024年皮卡出口占皮卡总销量的45%,2025年皮卡出口达到50%,2026年累计皮卡出口达到55%,2026年9月皮卡出口达到71%,中国自主皮卡出口提升较好。
新能源皮卡:2024年全国新能源皮卡销量2.1万辆,同比增长170%;2025年新能源皮卡7.3万辆,增长243%;2026年9月新能源皮卡0.9万辆,同比增长98%,环比增长4%,2026年1-9月,新能源皮卡7.1万辆,同比增长33%,形成近期新能源皮卡稍弱于燃油皮卡总体增速的走势。
中国商用车的世界产销地位偏低,随着电动化和乘用化的发展,皮卡市场的海外空间仍将逐步提升。9月新能源皮卡销量中:比亚迪皮卡海外销量4,000辆、吉利雷达电动皮卡2,068辆、郑州日产1,936辆、长安增程皮卡452辆,其它皮卡企业的新能源车也有一定规模。伴随着国内新能源皮卡市场启动,逐步培育市场,预计中国皮卡将会更快的发展来满足国内外市场需求。
1-9月中国汽车出口863万辆
2026年我国汽车出口迎来爆发式增长。2026年1-9月汽车出口863万辆,同比大增 52%,已经超越2025年全年出口整车规模。其中9月出口118.2万辆,同比增速55%,环比大幅上升13%,增长爆发力突出。2026年1-9月汽车出口总额1,498亿美元,同比大幅增长 54%,增长力度重回高位。9月汽车整车出口208亿美元,同比增长62%,环比正增长13%,打破2023-2025年9月季度末偏弱的规律。
2026年1-9月零部件出口总额796亿美元,同比增长10%,增速较2025年同期小幅回升。9月汽车零部件单月出口97.7 亿美元,同比增长24%,环比增长7%,7-8月回落后的9月走势回升较大。
此次国家计划对新能源车出口退税下调,属于产业成熟后的政策回归中性,从2027年4月起,增值税退税率由13%下降到9%,留有半年多缓冲期。今年汽车出口将突破2,000亿美元的规模,新能源汽车出口也会突破1,100亿美元,退税的规模较大。本次出口退税下调属于温和下调,政策信息导向是不能依靠税收补贴打价格战,中国新能源车已经实现了技术和产业链的全面领先,要引导车企转向品牌建设、本地化运营,遏制海外市场恶性低价竞争,退税调整不是要压制新能源车出口总量。


 扫码下载智通APP