

大摩测算:2027年全球AI资本开支将达1.58万亿美元 半导体与服务器独占42%
智通财经APP获悉,摩根士丹利10月15日发布一份65页深度报告,首次将超大规模云厂商(Hyperscaler)与新兴AI云服务商(Neocloud)的资本开支逐环节拆解为可核对的资金流。测算显示,2027年相关资本支出将达约1.58万亿美元,其中6720亿美元流向半导体和服务器,占比42%。大摩维持对AI投资周期的积极判断,但明确提示:机会分析已不能只看资本开支总额,资金流向、供应商真实价值与算力上线后的现金回报需要分别核对。
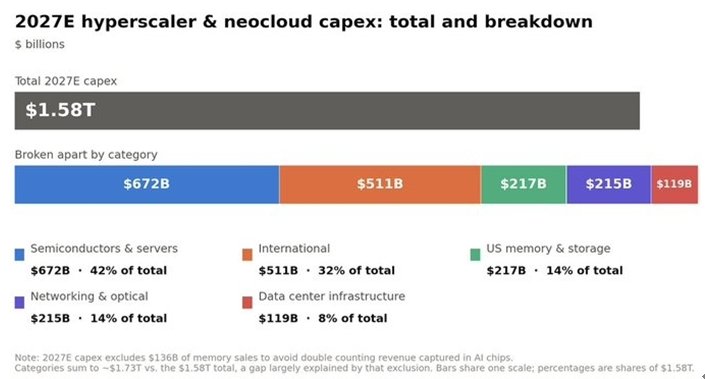
一、1.58万亿美元的构成:租赁口径比现金开支高14%
与市场惯用的现金流量表口径不同,大摩将租赁投资单独建模后并入现金支出:2027年现金资本开支约1.388万亿美元,加上1950亿美元租赁投资,合计1.583万亿美元,较纯现金口径高约14%。同口径下,2026年总投资约9780亿美元,2028年约1.812万亿美元——增速将从2026年的约翻倍,放缓至2027年的约60%、2028年的约14%。已签约但尚未履行的租赁承诺合计约1.118万亿美元,属跨期存量,不能直接计入当年支出。
按类别拆分,2027年1.58万亿美元中:半导体与服务器6720亿美元(占42%)、国际供应商5110亿美元(32%)、美国存储2170亿美元(14%)、网络与光通信2150亿美元(14%)、数据中心基础设施1190亿美元(8%)。
二、资金流传导:标普500吸收65%,英伟达独占三分之二
将支出映射至供应商收入并做去重处理(已含在加速器内的HBM计入芯片环节,服务器ODM仅计约4%—6%的组装贡献)后,约1.6万亿美元支出对应约1.7万亿美元供应商收入。其中约65%可被标普500公司吸收,2027年对应收入约1.029万亿美元,占指数公司总收入约4.9%——英伟达约6900亿美元,占这部分流入的三分之二。按此模型,2027年标普500收入增速将由不含AI直接影响时的约6.6%提高至约8.6%,直接AI资本开支贡献当年收入增长的约24%。
另一宽口径统计(42家AI赋能者与采用者)显示:2027年AI相关公司收入增速约28%、非AI组约5%;AI相关组贡献标普500约78%的利润增量,但仅占当年净利润约37%——增长贡献不等于利润存量,两者不可混同。
三、回报与融资:25%—50%的ROIC路径,遇上2550亿美元发债
大摩搭建了GPU租赁与API业务回报框架,认为一定条件下存在约25%—50%的投资资本回报率路径。以1GW GB300数据中心GPU租赁模型为例:总投资390亿美元(IT设备230亿、非IT设施160亿),利用率75%假设下,GPU时租从7美元升至8.5美元、10美元,对应ROIC分别约23%、31%、39%——回报结论对租金假设高度敏感。
融资端,样本云厂商经营现金流与资本开支的缺口将在2027年达到预测期内最大,年内无担保债券发行已约2550亿美元。压力测算显示:高信用组利息覆盖倍数从30.7倍降至约11.9倍仍可承受,较弱信用组则从4倍降至约1.8倍——同一技术机会下,融资能力分化将决定谁能留在牌桌上。
四、三大约束:电力、存储周期与光通信系数
其一,电力。大摩电力模型估计,即便计入缩短供电等待的措施,美国数据中心到2028年累计净供电缺口仍约32GW,约占97GW需求的三分之一,"机柜买到了却通不上电"或成为最大物理约束。其二,存储。资本开支上修先通过价格传导,涨价亦会抬高服务器购置成本,资本开支数字上涨未必对应算力数量增加;大摩判断存储周期可能在2026年四季度进入后段但尚未结束。其三,光通信。每新增1美元云厂商资本开支约形成0.15美元网络收入(覆盖芯片、交换机、光器件与互联设备),中际旭创、新易盛均在报告跟踪范围;但1.6T/3.2T升级、硅光与CPO架构变化可能改变单位带宽器件强度,扩产快于部署则短缺可能转为宽松。
此外,服务器环节需警惕"收入大涨、毛利率下降"的组合:VR200较GB300使ODM每柜价值提升35%—40%,但整柜售价接近翻倍,增量物料更多流向内存、GPU、PCB等环节。
结语
大摩认为,市场关注点可能逐步从纯基础设施提供方,转向兼具供给与应用能力、真正以AI改善经营的企业。对投资者而言,跟踪框架可归纳为四步:对齐现金支出、租赁与实际部署;将供应商收入拆为数量、价格与份额;验证上线设施的利用与付费;核对融资成本与现金回款。1.6万亿美元是需求预测,谁能把订单变成现金、谁在需求放缓后仍保有竞争力,才是下一阶段定价的分水岭。


 扫码下载智通APP