

BMO对Roblox(RBLX.US)亮起谨慎信号:谷歌入局用户生成游戏赛道,“降维打击”改写竞争叙事
智通财经APP获悉,BMO Capital Markets分析师Stan Velikov在一份最新研究报告中,将谷歌(GOOGL.US)新推出的实验性游戏创作平台Playground定位为Roblox(RBLX.US)面临的最直接竞争威胁,而非对Take-Two互动软件(TTWO.US)等传统游戏发行商的挑战。该行这一判断标志着华尔街对用户生成内容(UGC)游戏赛道的竞争格局正在重新定价——竞争不再来自同类UGC平台的横向竞争,而是来自科技巨头以AI能力为杠杆的“降维打击”。
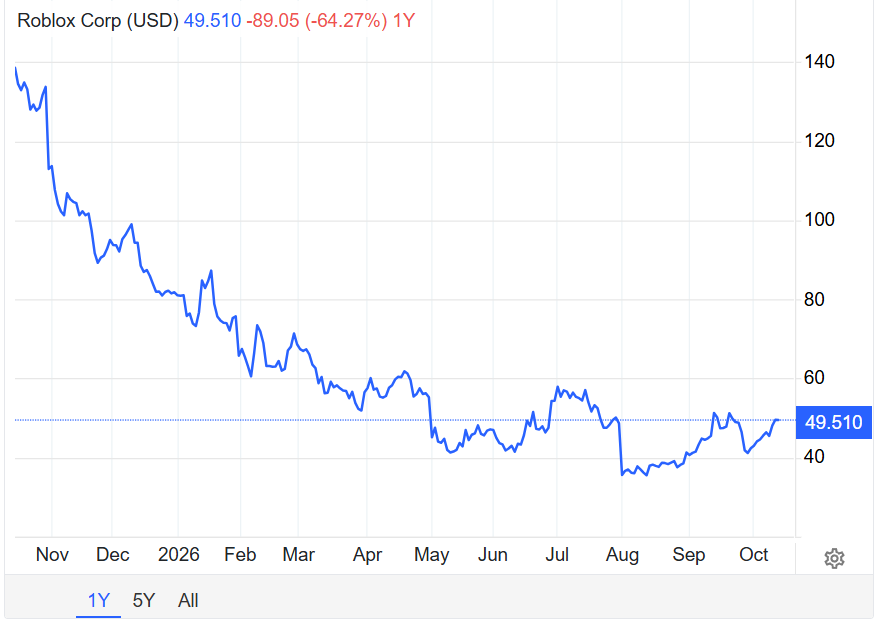
在谷歌推出Playground当日,Roblox股价一度重挫。尽管该股已从年内低点逐步回升,但截至周二收盘,其股价已从2025年的高点大幅回落60%。
谷歌Playground:AI重新定义游戏创作的“零门槛时刻”
据了解,10月7日,谷歌实验性项目部门Google Labs正式推出Playground平台,用户无需掌握编程、游戏设计或美术制作技能,仅通过自然语言描述即可让AI生成可直接在浏览器中运行的2D或3D游戏。用户可以选择问答、赛车等游戏类型,也可以从空白项目起步,随后通过文字指令持续修改游戏机制、物理效果、角色和视觉风格。
Playground的技术底层集结了谷歌Gemini、图像模型Nano Banana和音乐模型Lyria,通过一套定制化的AI编排系统将语言处理、图像生成和音乐创作能力整合进统一的游戏创作流程。生成完成后,游戏可直接在浏览器中运行,支持手机和电脑,用户无需安装客户端或配置开发环境。平台还提供了类似游戏社区的功能,公开发布的游戏可加入排行榜,创作者可在发布后继续迭代完善作品。
更具战略意义的是谷歌与Unity(U.US)的同步合作。双方宣布建立战略合作伙伴关系,Unity将在今年晚些时候把Spark技术接入Playground,提供专业级游戏机制、高保真3D图形以及Unity运行时能力。这意味着Playground的定位可能从快速生成简单游戏的实验平台,进一步向完整的游戏开发工具演进——用户先通过自然语言快速建立原型,再利用Unity技术完善内容。
Playground目前仅面向美国18岁以上用户开放,采用每周发放AI生成代币的模式,免费用户额度有限,Google One AI订阅用户额度更高。首批上线作品的玩家反馈呈两极分化,部分作品的实机表现与宣传预期存在明显落差,显示AI在处理复杂游戏机制时仍有局限。
Roblox的镜像与反差:Build工具的先行者困境
值得关注的是,Roblox在AI降低创作门槛这条路径上并非后来者。今年7月,Roblox已在移动端推出AI创作工具Build,允许用户通过文本提示生成基础游戏,由多种AI模型驱动,涵盖游戏玩法机制、环境、角色、视觉风格和音效等内容。9月的RDC 2026开发者大会上,Roblox进一步宣布Build扩展至桌面端,并计划允许创作者将作品作为独立应用发布到手机、PC和游戏主机,支持玩家通过网页链接直接进入游戏。
这一战略调整的意义在于,Roblox正在从“把更多人带到Roblox平台”转向“让Roblox上的创作内容触达更多地方”。AI降低了制作门槛,跨平台发布则扩大了潜在受众——两者结合可能改变Roblox未来的商业模式和平台边界。
然而,BMO分析师Stan Velikov虽然对Playground的发布表示“印象深刻”,但同时指出了一个关键的历史规律:“大型科技公司历来在打入游戏领域方面举步维艰”。这一判断提醒投资者,谷歌此前在云游戏领域的尝试并不成功——Stadia云游戏服务于2022年宣布关闭,2023年1月正式停止运营并退还玩家费用。Playground选择了一条不同于Stadia的路径:不依赖昂贵的游戏授权和流媒体传输,而是让用户自己填充内容货架。
但谷歌此次入局的威胁性在于,其竞争逻辑与以往截然不同。Unity CEO Matt Bromberg在谈及AI游戏创作时曾给出一个被广泛引用的比喻:让AI复现一个已经做出来的游戏,并不会让你成为日本著名游戏制作人小岛秀夫,就像把《战争与和平》的第一段打进文字处理器,并不会让你成为托尔斯泰。这暗示着,Playground的目标并非取代专业游戏开发,而是开辟一个全新的创作阶层——那些有创意但缺乏技术能力的人。
Roblox的深层焦虑:货币化率下滑与爆款依赖
BMO对Roblox的谨慎态度,根植于其基本面正在经历的显著恶化。2026年第二季度,Roblox实现收入15亿美元,同比增长36%,经营现金流和自由现金流分别同比增长60%和66%,自由现金流利润率约20%。然而,预订量仅同比增长8%,处于指引区间低端,主要受每小时货币化率下降拖累。
更为深层的问题在于,Roblox首次指引预订量将出现同比下滑——这是公司历史上的第一次。BMO分析师Brian Pitz在7月的降级报告中指出,用户参与度从2025年高变现能力的爆款游戏,转向了每小时变现能力较低的新游戏和长青游戏组合,这一转变幅度超出预期。第三季度指引中值较市场预期低了12.5%。
Roblox首席财务官Naveen Chopra在财报电话会上的解释揭示了UGC平台的结构性困境:“我们将这种未能预见的变现缺口归因于,用户参与度从2025年高变现能力的爆款游戏,转向了每小时变现能力较低的新游戏和长青游戏组合”。
回顾2025年夏天,Roblox曾处于高光时刻。《Grow a Garden》创下了超过2230万同时在线玩家的纪录,打破了《堡垒之夜》此前保持的1530万纪录。知名分析师Matthew Ball在其《电子游戏现状》报告中指出,2025年中国以外的全球游戏市场中,Roblox一家就吞噬了整个行业净增长的67%。然而,这些现象级游戏的热度已急剧消退——《Steal a Brainrot》的同时在线人数从2500多万跌至约11万。
BMO预计,“用户参与度和货币化压力将在未来数个季度持续,尤其是2026年第四季度GTA VI发布之际”。德意志银行分析师Benjamin Black也将Roblox下调至“持有”评级,目标价从56美元降至38美元,指出该季度“实质性降低了近期能见度”,并预计股价将“在UCAN地区货币化稳定之前维持区间波动”。
竞争格局的多维透视:不止谷歌一个对手
谷歌Playground的入局并非孤立事件,而是AI游戏创作平台赛道在2026年下半年密集爆发的一个缩影。短短两个月内,至少三家巨头将“AI造游戏”推上台面。
9月底Meta(META.US)举行的Connect 2026大会上,这家科技巨头发布了Horizon Create和Horizon Studio两款AI游戏工具,分别针对移动端和浏览器端,让用户通过自然语言提示直接在手机上构建2D和3D游戏。Meta的差异化在于其社交分发能力——游戏可直接在Instagram或Facebook的信息流中试玩,发布到社交平台仅需两次点击。更值得关注的是,Meta的引擎支持实时协作创作,多名用户可同时在同一个游戏世界中进行编辑和测试。
6月,Epic在Unreal Fest上宣布将Claude、Gemini等大模型通过MCP协议接入虚幻引擎6。此外,AI原生初创公司Astrocade于5月完成5600万美元B轮融资——这是面向消费者的AI游戏平台领域迄今最大的一笔融资——拥有500万月活跃用户和7.5万名创作者。
从宏观的视角看,UGC游戏生态的创作者经济正在快速膨胀。根据行业报告,以Roblox、Fortnite和Overwolf为代表的UGC生态,创作者分成总规模在2025年已达约22亿美元,同比增长47%。Roblox自身披露的数据显示,截至2026年6月30日的12个月内,平台通过开发者兑换计划发放的创作者收入同比增长约50%,累计支付已超过50亿美元。然而,收入中位数仅约1500美元,头部与普通参与者之间的差距极为悬殊——收入最高的10名创作者平均获得6570万美元,前100名平均为1080万美元。
这种极端的分化结构意味着,AI降低创作门槛虽然可能扩大创作者基数,但能否真正转化为平台收入的增量,仍取决于这些新创作者能否产出具有持续吸引力的内容。Roblox目前有近4%的全球游戏收入流经其平台,公司CEO David Baszucki提出的目标是捕获全球游戏市场10%的份额。在全球游戏市场年规模约2000亿美元的背景下,O18用户群占总消费的约80%,这恰恰是Roblox正在积极拓展的方向——美国O18用户占已验证DAU的比例约1/3,其货币化率比U18用户高出50%以上。
护城河与软肋:Roblox的攻守之道
面对来势汹汹的科技巨头,Roblox并非没有壁垒。其核心优势在于长达十余年积累的创作者生态和网络效应。平台日活跃用户超过1.2亿,用户时长超过290亿小时,年龄验证渗透率提升至57%。开发者兑换计划累计向创作者支付超过50亿美元,形成了全球最大的UGC游戏经济体系之一。
Roblox正在通过AI工具进一步巩固这一护城河。公司收购了Morpheus AI,后者开创了Self Forcing和像素潜在世界模型,将缓慢的离线视频模型转化为快速、交互式的实时生成引擎,增强了公司实现Roblox Reality的能力——这是一项基础性的多年期押注。在内容分发层面,Roblox还计划在年底前支持浏览器直接打开游戏链接,用户不一定需要先打开Roblox客户端。
但Roblox的软肋同样明显。其2026年第二季度GAAP净亏损为1.83亿美元,每股亏损1.42美元,公司仍处于持续亏损状态。当前市销率约为6.25倍,显著低于其历史中位数10.24倍,表明市场正在定价更温和的未来增长预期。内部人士持续减持也引发了市场关注——过去12个月内内部人士卖出总额达1.056亿美元,且无任何内部买入记录。


 扫码下载智通APP