

美股新股前瞻|Primagrove:业绩暴增17倍背后 1.7万美元现金池的“裸奔”存隐忧
2026年以来,中概股赴美上市正经历一场前所未有的“结构性冰封”。上半年内地企业赴美传统首发IPO仅2家,同比降幅达95%;纳斯达克5月落地的新规将主要在华运营企业的公开发行募资门槛提至2500万美元。在这一背景下,香港软件与智能办公解决方案服务商海盛会社的控股公司Primagrove Limited于9月30日正式向SEC递交招股书,计划以每股4至6美元发行625万股,拟最高募资约3750万美元。这一发行规模恰好越过纳斯达克新规2500万美元的硬性门槛。
业绩爆发式增长下现金池“异色”
招股书显示,Primagrove 总部位于香港,是一家聚焦软件与智能办公解决方案的科技服务企业,业务结构由两大板块构成:一是软件服务,包括企业系统开发、网站设计等定制化数字解决方案;二是智能办公硬件,即嵌入公司自研软件的办公设备产品,通过软硬一体化提升办公场景的智能化水平。
这种“软件+硬件”的双线布局,使公司在业务模式上区别于单一的软件外包商或硬件贸易商:软件业务提供稳定现金流和客户粘性,硬件产品则通过嵌入软件形成差异化,提高整体方案的附加价值和毛利率。目标客户以香港及粤港澳大湾区的中小企业和机构为主。
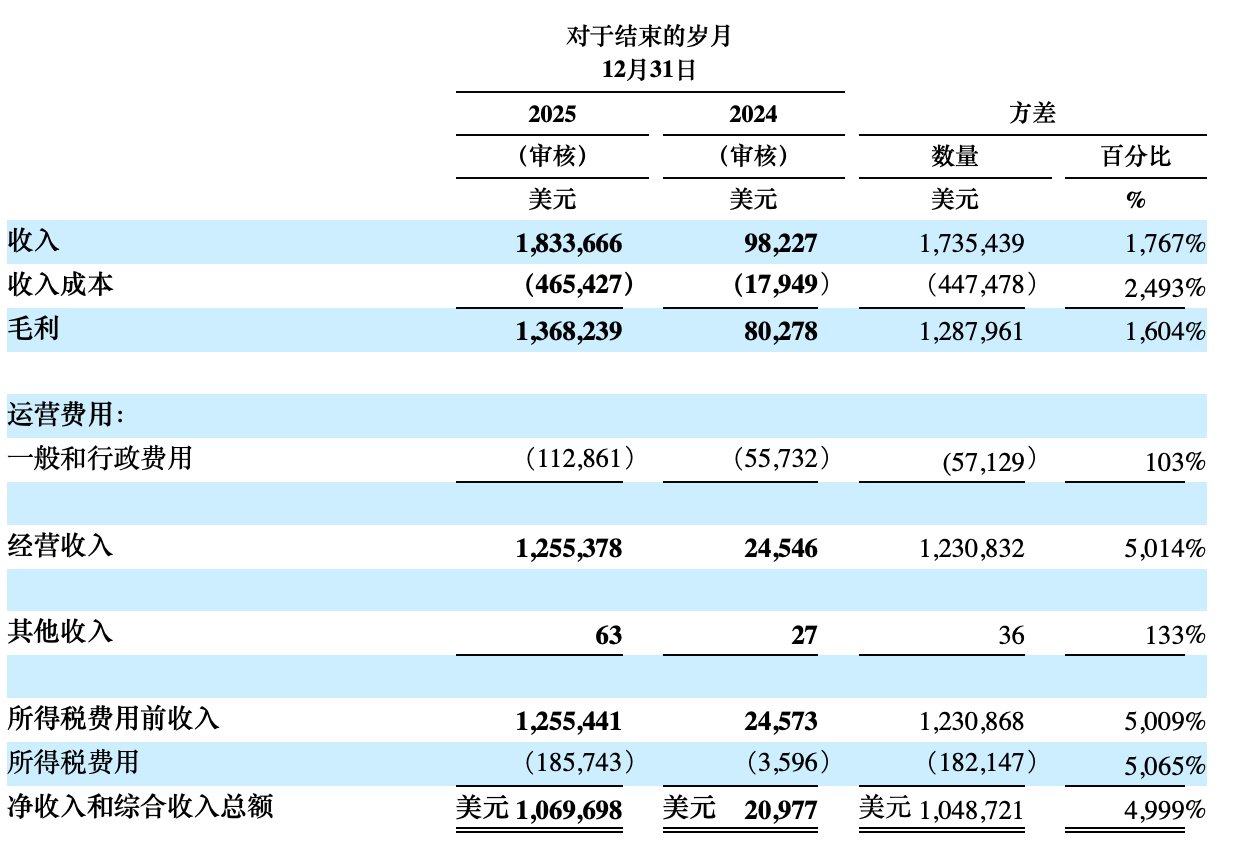
财报显示,Primagrove在2025年实现了质的飞跃。营收从2024年的9.8万美元飙升至183.4万美元,增幅达1767%;净利润更是从2.1万美元跃升至107.0万美元,增幅达4999%。
在收入暴涨17.7倍的同时,一般和行政费用仅从5.6万美元增至11.3万美元,增幅103%。这种“收入增速远超费用增速”的剪刀差,直接推动经营收入从2.5万美元暴增至125.5万美元,净利率也随之从21.3%攀升至58.3%。58.3%的净利率在软硬件混合业务中极为罕见,印证了招股书中“现阶段以轻资产、高附加值的软件及定制服务为主”的业务结构。客户粘性带来的软件收入,在覆盖固定成本后,边际利润极高。
现金流量表是检验利润质量的试金石。2025年,公司经营活动提供的现金净额达到138.2万美元,甚至高于同期的净利润。这一数据极为关键,说明公司的爆发式增长并非“纸面富贵”,而是实打实地收回了现金,应收账款管理良好,回款能力极强。
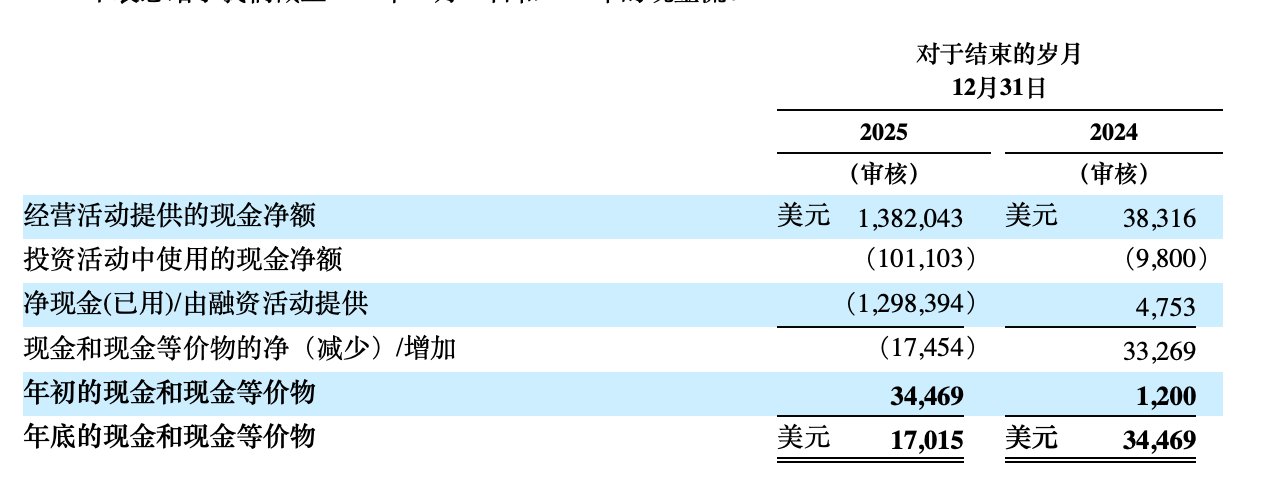
然而,现金流的另一端却拉响了警报。2025年,公司融资活动净流出高达129.8万美元(2024年为净流入4,753美元)。投资活动也消耗了10.1万美元。受此影响,尽管经营造血强劲,公司账面现金依然从年初的3.2万美元骤降至年末的1.7万美元。
对于一家拟登陆纳斯达克的企业而言,仅有1.7万美元的期末现金是极其危险的信号。这意味着公司的日常运营、研发投入和市场拓展几乎完全依赖IPO募资的“输血”。按照最高3750万美元的募资额,资金到位后能大幅缓解燃眉之急。
“软硬一体”业务进行时
根据智通财经APP观察,Primagrove在2025年完成了从单一软件外包商向软硬一体化解决方案商的实质性跃迁。2025年公司系统开发和维护服务贡献89.0万美元,占总收入48.6%;网站设计和开发服务贡献37.6万美元,占20.5%;而带有嵌入式软件的工作区解决方案从2024年的零收入一举做到56.7万美元,占比30.9%,成为第二大收入来源。
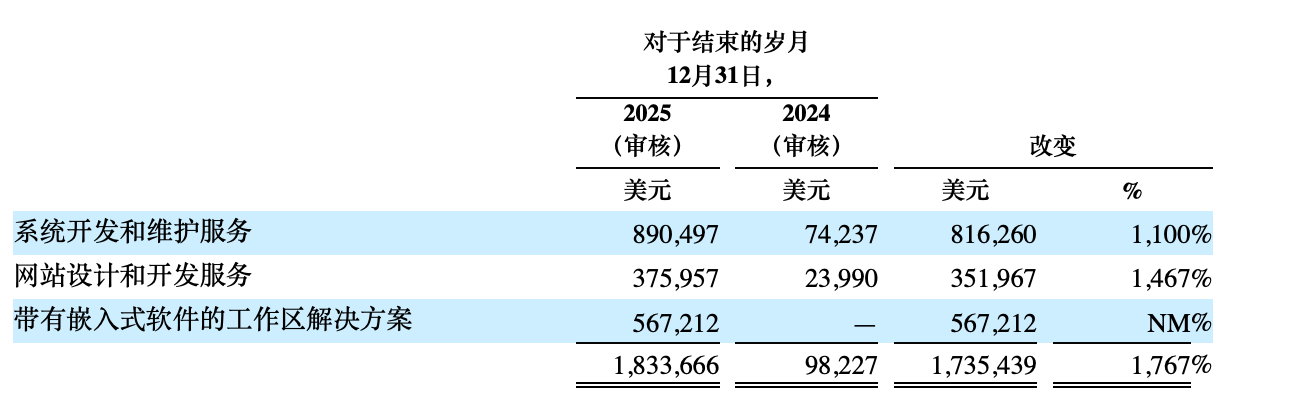
这一结构性变化并非偶然,招股书明确阐述了公司的客户获取逻辑:通过初始系统开发项目或产品销售建立客户关系,再以系统增强、维护合同和嵌入式硬件方案实现后续变现。换言之,公司以定制软件为入口,以硬件为载体,以维护合同为粘性,试图构建“软件获客—硬件变现—服务锁定”的三层商业闭环。这种软硬一体化的定位,使其在混合办公普及和企业数字化转型的浪潮中,找到了区别于纯软件外包商或硬件贸易商的差异化切口。
然而,爆发式增长背后,业绩持续性值得关注。2024年公司最大客户贡献了36.06%的总收入,前五大客户合计占比100%;到2025年,最大客户收入占比降至10.86%,前五大客户合计占比降至32.14%。客户集中度的显著改善说明公司成功拓宽了客户基础,但绝对收入体量仍然极小,2025年全年收入不足200万美元,意味着单个项目的交付节奏、客户采购周期和预算审批时间都可能对业绩产生显著扰动。
从行业前景看,Primagrove所处的赛道具备扎实的增长基础。根据Grand View Research数据,全球智能办公室市场预计将以约13.9%的复合年增长率扩张,到2030年市场规模将达到约1,649.8亿美元;定制软件开发市场同样保持强劲势头,预计从2025年的539.5亿美元增长至2026年的658.5亿美元,复合年增长率约为22.1%。
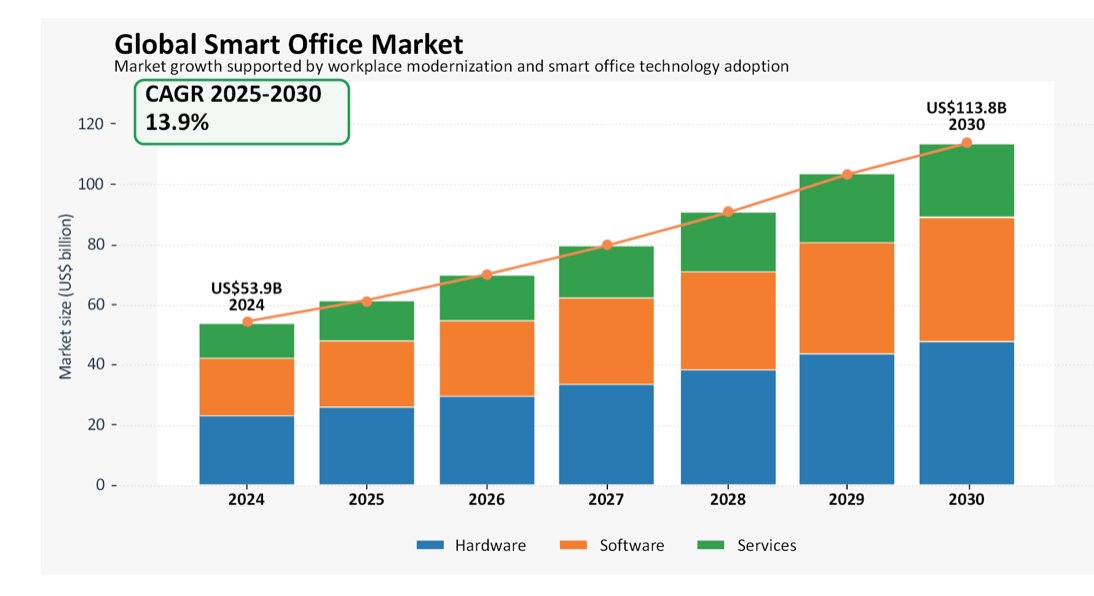
行业增长的驱动力来自市场及政策的共振:一方面,企业运营日益复杂化催生对综合解决方案的需求,远程和混合工作环境加速智能工作场所技术采用,以及企业寻求通过监控、通信和工作场所管理技术提升运营可见性和控制力。另一方面,香港本地政策亦形成支撑,政府在2026至27年度财政预算案中一次性拨款3亿港元优化“数码转型支援先导计划”,将人工智能和网络安全纳入支持范围,目标惠及不少于一万家合资格中小企业。这一政策直接指向Primagrove的核心客群,有望催化中小企业对数字化解决方案的需求。
然而,行业前景广阔并不意味着竞争格局宽松。全球智能办公市场呈现多极分化态势,前十大供应商合计占据约58.4%的市场份额,微软365、钉钉等平台型巨头凭借生态优势覆盖广泛办公场景,MAXHUB等硬件厂商通过本地化合作加速渗透智能办公硬件市场,本土IT服务商则在定制软件领域形成密集竞争。
Primagrove“定制软件+嵌入式硬件”的差异化定位能否在巨头夹缝中建立可持续的竞争壁垒,取决于其软硬一体化方案的实际交付质量和客户粘性。公司提出的增长策略包括加深现有客户交叉销售、扩大经常性维护收入、向金融物流房地产零售等垂直领域扩张、投资人工智能功能和高级硬件、以及向东南亚市场进行地理扩张。未来能否顺利落地,仍需时间检验。


 扫码下载智通APP