

AI交易遭遇“脆弱时刻”!日韩股市遭遇“黑色星期二”,SK海力士、三星、软银集体跳水
智通财经APP获悉,周二,亚洲科技股遭遇新一轮系统性抛售,美国半导体板块隔夜走弱向亚太市场传导,市场对中国存储芯片厂商长鑫存储技术突破带来日益激烈的竞争、AI资本开支回报及融资环境的担忧集中发酵。
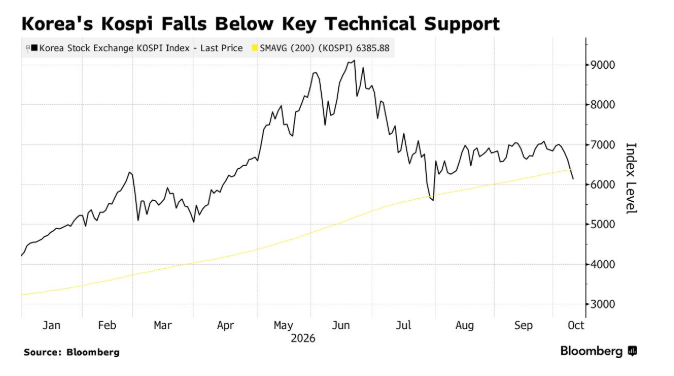
数据显示,韩国和日本股市均出现大幅下挫,韩国Kospi指数重挫约6%,日经225指数跌逾2%。投资者在关键财报季和美国通胀数据公布前,加速撤离今年表现强势的AI与存储芯片股。
在韩国市场,SK海力士(SKHY.US)股价盘中暴跌逾8%,三星电子下跌7.9%,双双创下8月以来最低盘中水平。此前有报道称,长鑫存储在新一代提高内存密度的技术上取得进展,并考虑在年底前推出基于该结构的服务器内存产品。该消息加剧市场对存储芯片竞争格局、定价权和利润率的担忧。
Pepperstone分析师Chris Weston指出,中国在AI模型、人形机器人、内存及其他技术供应链上持续缩小与美国企业的竞争差距,其以更低成本开发更具竞争力产品的能力,正在挑战市场对份额、定价权及利润率持久性的既有假设。
日本科技股同样承压。软银集团下跌约8%,因其对全球AI产业敞口较大,领跌日本半导体和电子板块。铠侠暴跌逾12%,东京电子、瑞萨电子跌约6%,爱德万测试、Lasertec、Disco跌约5%。台积电(TSM.US)下跌近2%,拖累中国台湾股市跌逾2%。中国香港、中国内地、澳大利亚和新西兰股市也录得显著跌幅。
AI情绪“脆弱”
这轮抛售承接了华尔街隔夜的弱势。纳斯达克综合指数周一下跌0.44%,美光科技(MU.US)下跌近4%,闪迪(SNDK.US)下跌6%。全球科技板块此前刚从夏季暴跌中缓慢恢复,那轮调整因估值高企和巨额AI投资回报时点不确定而抹去数万亿美元市值。
瑞联银行高级股票顾问Vey-Sern Ling表示,投资者情绪紧张,正在寻找借口对今年表现优异的AI相关股票,尤其是内存股获利了结。
Rayliant Global Advisors首席市场策略师Phillip Wool认为,长鑫存储的突破是中国芯片制造商的重要里程碑,显示其克服技术限制并可能较预期更早挑战老牌企业;但市场反应与直接竞争威胁并不成比例,因为长鑫存储尚未展示大规模生产能力,市场份额仍落后于三星和SK海力士。
他强调,当前讨论甚至不涉及HBM,韩国芯片制造商在该领域仍占据无可争议的主导地位,可预见未来几乎不受长鑫存储等厂商威胁。因此,他更倾向于将这轮急跌解读为AI情绪此刻非常脆弱的迹象,并警告随着投资者重新评估芯片需求和半导体制造商维持定价权的时间,波动可能持续。
与此同时,AI商业模式的可持续性也再度成为焦点。博通(AVGO.US)CEO陈福阳(Hock Tan)将近期投资者对AI的投资狂热比作赌博,称“很多投资者不知道自己在投资什么”,他们设定极端预期,最终却发现几乎像身处赌场。
他还警告行业尚未找到可持续模式,并提到ChatGPT开发商OpenAI报告了数十亿美元亏损。陈福阳表示,OpenAI目前仍在亏钱,因为训练支出巨大,除了提供前沿生成式AI模型存在大量潜在收入增长外,现阶段不能说明更多。
据悉,OpenAI在9月报告的年化收入为500亿美元,这被视为商业模式可行的信号,但长期保证有限。
Pepperstone的Weston补充称,AI建设背后的融资需求正成为投资者日益重要的考量,尤其是在资本强度和未来回报问题愈发突出之际。英特尔(INTC.US)CEO此前也警告,即便计算基础设施需求继续超过供应,资本获取渠道可能成为AI繁荣的主要逆风。交易员正关注本月和下一月大型科技公司的财报,以及美国通胀数据,以判断AI行业前景和利率路径;利率通常与成长股呈负相关。
除此之外,中东局势和油市也受到关注。当地时间周一晚间利雅得发生数次强烈爆炸,此前胡塞武装近日对沙特首都机场发动一系列袭击,造成至少18人死亡。
一名胡塞官员周一警告美国,若其介入也门战争,将遭到“痛苦回应”;此前有报道称,沙特请求华盛顿协助应对该组织。也门内战在7月重新点燃,沙特领导的军事联盟支持政府对抗伊朗支持的胡塞武装,更广泛的地区冲突已扰乱能源市场并使中东陷入危机。
胡塞武装迅速将目标对准沙特石油设施、油轮和交通枢纽,包括对利雅得机场的一系列致命打击,令全球最大石油出口国受到冲击。尽管如此,两大主要原油合约周二仍下跌逾1%,但布伦特原油继续维持在100美元上方,对全球通胀构成持续上行压力。


 扫码下载智通APP