

沙特西岸可供出口量升至战时新高! 关键管道输油近600万桶/日,布油跌破100美元
智通财经APP获悉,中东产油大国沙特阿拉伯已将其关键跨国土管道的原油输送量提高至输送能力的80%以上。随着其减少向国内炼厂供应原油,该国西海岸可供出口的原油量达到自2月底美伊战争爆发以来最高水平。随着管道恢复与法国总统马克龙推动的全球石油释储预期共同缓解供应焦虑,市场开始重估原油稀缺溢价及能源成本压力。
一位知情人士表示,沙特最大规模国有企业同时也是全球最规模能源巨头之一的沙特阿美通过东西向管道输送的原油已接近每日600万桶。由于讨论的是非公开信息,该人士要求匿名。这位人士称,扣除供应沙特西海岸炼厂的原油后,该公司目前约有每日450万桶原油可供出口。
沙特阿美和沙特能源部未在正常工作时间之外回应置评请求。
本周早些时候,这条日输送能力为700万桶的管道还仅以约一半的能力运行,此后该公司迅速提高了输送量。在伊朗战争期间,这条管道一直是维持原油外运的重要通道,使沙特今年早些时候能够通过红海每日出口近400万桶原油,而无需依赖穿越霍尔木兹海峡的危险航程。
然而,这条路线近几个月来承受压力。上个月,该管道遭从伊拉克境内发射的投射物击中后,停止了运行。
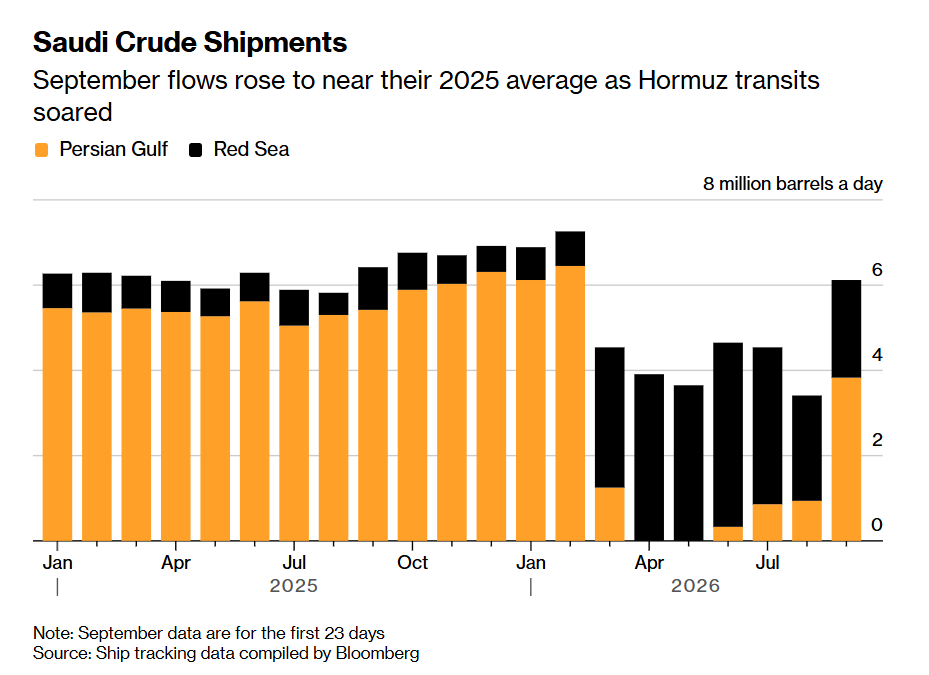
如上图所示为沙特原油装运量——随着霍尔木兹海峡通行量激增,9月原油运输量升至接近2025年平均水平。注:9月数据仅涵盖当月前23天。来源:彭博汇编的船舶追踪数据。
沙特阿拉伯通过在最近几周大幅增加经霍尔木兹海峡的运输量,应对管道停运。东西向管道终点所在的红海延布港也恢复了装船。摩根大通和高盛估计,这些因素共同作用,使沙特的原油运输推动中东整体石油出口大幅回升,接近战前水平。
整体出口增加有助于推动本周油价下跌,伦敦市场布伦特原油周五终于跌至每桶100美元以下。随着美国向中东增派一艘航空母舰及部队,大宗商品市场的期货交易员们也在积极关注中东敌对行动可能升级的风险。
沙特打开“原油减压阀”
沙特绕开霍尔木兹海峡的原油运输能力正在加速释放,成为今日美股盘前油价回落的重要供给背景。东西向管道实际输送量已从本周早些时候约一半的负荷,升至接近600万桶/日,相当于其700万桶/日名义输送能力的约86%;扣除西海岸炼厂供应后,约有450万桶/日原油可供出口,达到战争以来最高水平。与此同时,沙特此前增加的霍尔木兹运输与延布港恢复装船形成补充,增强了原油外运的韧性。不过,需要准确区分:450万桶是可供出口的原油量,尚不等于已经装船、离港或交付的数量。
供给恢复与欧洲讨论释放储备,共同压低了盘前能源价格。北京时间10月2日20:02,布伦特原油期货报99.78美元/桶,下跌2.47%;WTI报89.55美元/桶,下跌3.57%。欧洲柴油基准期货同期跌约4.1%,至1390美元/吨。以2月28日战争爆发前最后一个交易日——2月27日的布伦特72.48美元、WTI67.02美元结算价计算,两者仍分别较战前上涨约37.7%和33.6%。这意味着,市场正在下调供应中断溢价,但价格尚未回到战前水平。
然而,军事与运输风险仍然并存。美国正向中东增派第三个航母打击群及约9000—10000名人员;伊朗一边维持外交渠道,一边为美国可能恢复大规模打击准备更广泛的回应。霍尔木兹虽有更多油轮通行,但9月29日仍有三艘油轮据报遭不明投射物击中;红海南部也门战事持续,10月2日政府军宣布对塔伊兹胡塞目标发动20次空袭。当前更准确的市场叙事,可谓是“原油外运恢复与航运风险并存”,供给改善的持续性正在接受检验。
“原油解压线”前移,成品油与全球利率仍待松绑
这次恢复既涉及管道提速,也涉及原油在国内炼厂与出口之间的重新分配。媒体报道确提到,沙特减少了对国内炼厂的供应,使西岸可供出口原油增加。
因此,全球市场获得更多原油之后,还要看接收地炼厂能否将其加工成柴油、航煤等产品。减少某条管道向炼厂输油,也不能直接推导出沙特全国炼油量下降,因为炼厂可能使用其他来源或库存。IEA此前公布,由于产能维护进程以及中东与俄罗斯炼油产能遭遇战争炮火打击,8月全球炼厂加工量同比减少420万桶/日,足以说明炼化环节本身仍是供应约束。
运输路线同样需要分别判断。东西向管道把原油送往红海延布港,能够绕过霍尔木兹;但从延布南下运往亚洲,仍面临曼德海峡的安全风险,北上经苏伊士运往欧洲则不必经过曼德海峡。最新的沙特管道恢复进程提高了路线选择能力,最终出口兑现还取决于装船、保险与安全通航。
“原油解压线”正在前移,“燃料解压线”则仍取决于炼化与跨境交付。如果原油价格下降,而柴油相对原油的裂解价差仍高企,就意味着供应改善尚未充分传导至终端燃料成本。全球长债已经出现部分修复,但仍处高收益率区间。非农公布前可核实的报价显示,美国10年期国债收益率约5.22%,低于10月1日一度触及的5.34%;英国10年期约5.33%,30年期此前突破6%后也有所回落;日本10年期约3.11%、30年期约4.21%,仍处高位。
油价降温有助于缓解通胀及加息预期压力,但日本政策正常化、各国财政供给与实际资本需求,仍会影响长端利率。对于全球AI牛市乐观预期而言,这条传导链的投资意义在于:中东地区能源供应改善若能持续降低终端成本压力,就可能为“全球资产定价之锚”降温,减轻AI资本开支的融资门槛与科技股的估值折现压力。


 扫码下载智通APP