

史上仅出现过两次!标普500等权重指数本周料录得七周连跌
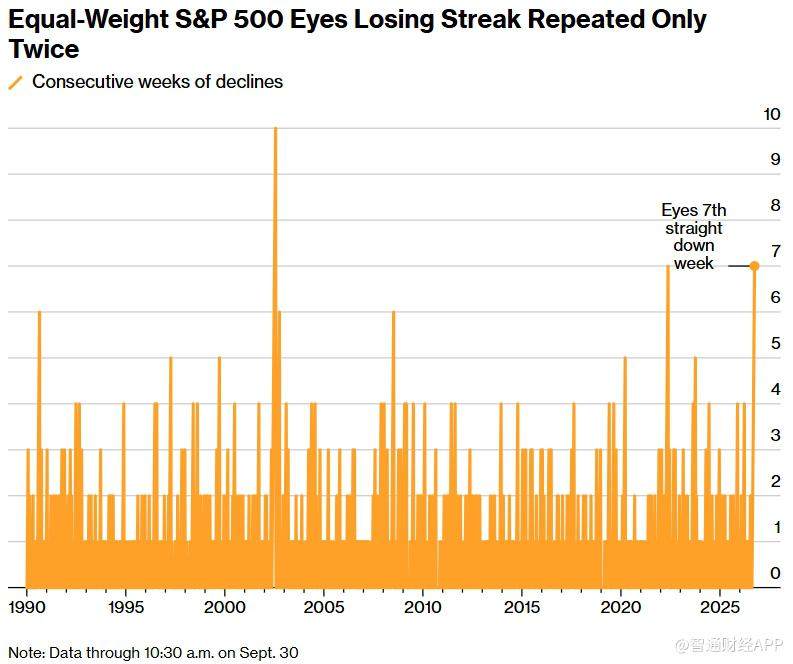
智通财经APP获悉,美国主要股指整体仍保持相对稳定,但市场内部的疲弱迹象正在加剧。标普500等权重指数本周料连续第七周下跌,如果跌势持续至周五,将成为该指数历史上仅第三次出现七周连跌。
此前两次分别发生在2002年互联网泡沫破裂期间,以及2022年美股熊市抛售期间。与由大型科技股主导的传统市值加权指数相比,等权重指数给予每只成分股相同权重,因此更能反映美股整体个股的表现。
市场内部的分化在9月表现得尤为明显。截至目前,标普500指数11个板块中仅有两个录得上涨,分别是通信服务和信息技术,而这两个板块均拥有大量科技巨头。
金融股则成为9月表现最差的板块,月内累计下跌近7%。与此同时,KBW银行指数自8月中旬触及高点以来持续回落,目前已经进入技术性回调区间,即较近期高点下跌至少10%。这意味着,尽管主要股指并未出现明显下跌,上涨动力越来越集中于少数大型科技公司,大量个股和板块实际上正在承受明显的下行压力。
相比市场内部的剧烈波动,美国主要股指表面上仍显得相对平静。标普500指数目前接近以与第三季度初基本相同的水平结束本季度。纳斯达克100指数此前一度跌入回调区间,但随后收复大量失地,在美债收益率上升以及市场对人工智能投资风险担忧升温的背景下仍表现出一定韧性。
造成这一现象的一个重要原因是市场内部持续进行板块和个股轮动。一些股票大幅上涨的同时,另一些股票明显下跌,两股力量在指数层面相互抵消,从而使主要股指整体保持稳定。
值得关注的是,目前美国股市整体指数与个股表现之间的差异已经达到极端水平。数据显示,近期主要指数的低波动与个股及板块剧烈波动之间的差距,已经扩大至2000年互联网泡沫破裂最严重时期以来的最高水平。
标普500等权重指数连续走弱进一步凸显这一趋势。由于传统标普500指数按照公司市值分配权重,少数超大型科技股上涨便能够对指数形成较强支撑;等权重指数则降低了科技巨头的影响,更能体现普通成分股的整体表现。
因此,虽然标普500和纳斯达克100等主要指数尚未释放出明显的全面抛售信号,市场广度持续恶化。若标普500等权重指数本周最终录得七周连跌,将成为继2002年和2022年之后历史上第三次出现这一情况,也进一步凸显当前美股“指数稳定、内部承压”的显著分化格局。


 扫码下载智通APP