

中钢协:8月我国出口钢材1015.5万吨 同比增长6.8%
智通财经APP获悉,9月29日,中钢协发布8月钢铁产品进出口月报。2026年8月,我国出口钢材1015.5万吨,环比增长0.3%,同比增长6.8%;出口均价722.2美元/吨,环比上涨0.9%,同比上涨3.5%。1-8月,我国累计出口钢材7514.9万吨,同比下降3.0%;出口均价705.9美元/吨,同比上涨1.0%。
8月,我国进口钢材43.4万吨,环比下降2.5%,同比下降13.1%;进口均价2002.8美元/吨,环比上涨2.6%,同比上涨21.2%。1-8月,我国累计进口钢材357.4万吨,同比下降10.5%;进口均价1841.1美元/吨,同比上涨7.5%。
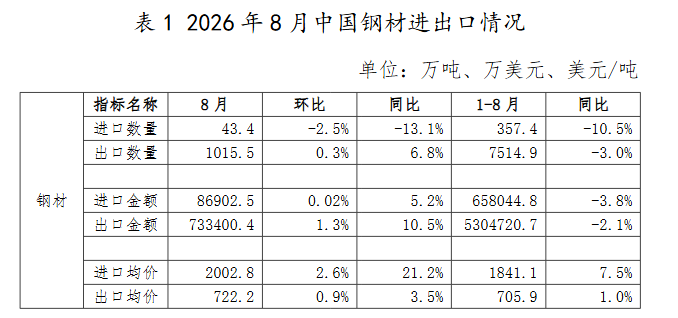
一、钢材及初级产品进出口总体情况
2026年8月,我国出口初级产品(钢坯、生铁、直接还原铁及再生钢铁原料)192.7万吨,环比下降24.7%;出口均价485.7美元/吨,环比上涨1.8%。1-8月,我国累计出口初级产品1412.5万吨,同比增长52.6%;出口均价466.5美元/吨,同比上涨4.3%。
8月,我国进口初级产品24.3万吨,环比增长24.1%;进口均价589.0美元/吨,环比下跌11.0%。1-8月,我国累计进口初级产品213.4万吨,同比增长99.1%;进口均价548.4美元/吨,同比下跌30.1%。
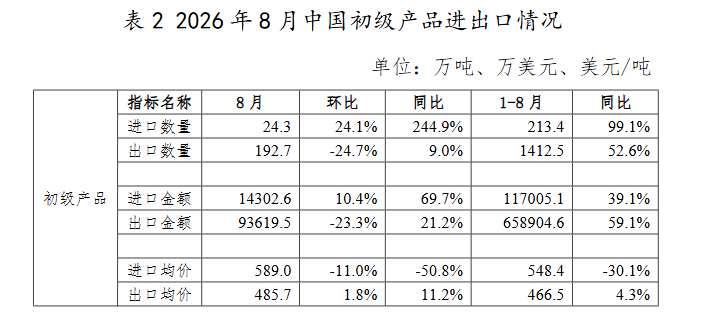
二、钢铁产品出口情况
2026年8月,我国钢材出口连续四个月突破千万吨,环比、同比双双增长。分品种看,长材出口保持稳健,板材整体承压,细分品种走势分化,钢坯出口已连续两个月回落。分区域看,非盟市场出口延续向好,东盟市场出口持续走弱,海合会与欧盟表现偏弱。
1.分品种情况
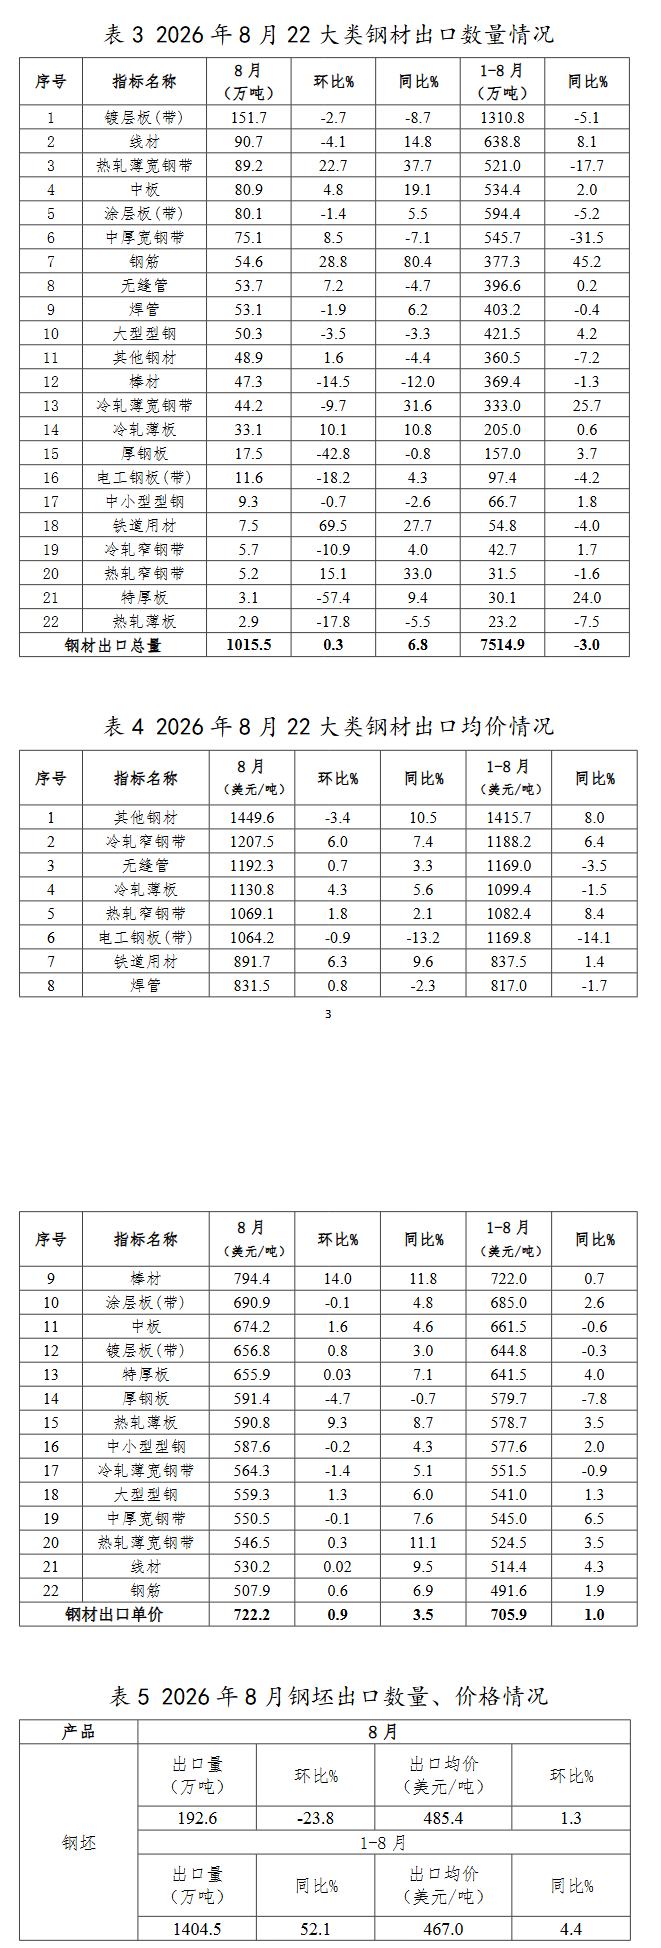
8月,22大类钢材品种中共9个品种出口量环比增长,当月出口量超50万吨的品种共10个。出口增长品种中,热轧薄宽钢带环比增加16.5万吨,增幅22.7%,单月出口量为2025年4月以来最高水平;钢筋环比增加12.2万吨,增幅28.8%。出口回落品种中,厚钢板环比减少13.1万吨,降幅42.8%;棒材环比减少8.0万吨,降幅14.5%。1-8月,镀层板(带)出口总量在22大类中位居首位;共有10个品种累计出口量同比实现增长,其中钢筋同比增长45.2%,中厚宽钢带、热轧薄宽钢带累计出口同比分别下降31.5%、17.7%。价格方面,8月,共15类品种出口单价环比上涨,其中棒材环比上涨14.0%、同比上涨11.8%。1-8月,共14类品种出口单价同比上涨,热轧窄钢带、其他钢材同比涨幅靠前,分别上涨8.4%、8.0%。
8月,钢坯出口量连续两个月环比回落,价格小幅上行。当月出口192.6万吨,环比下降23.8%;出口单价485.4美元/吨,环比上涨1.3%。1-8月累计出口1404.5万吨,同比增长52.1%,出口单价同比上涨4.4%。
2.分区域情况
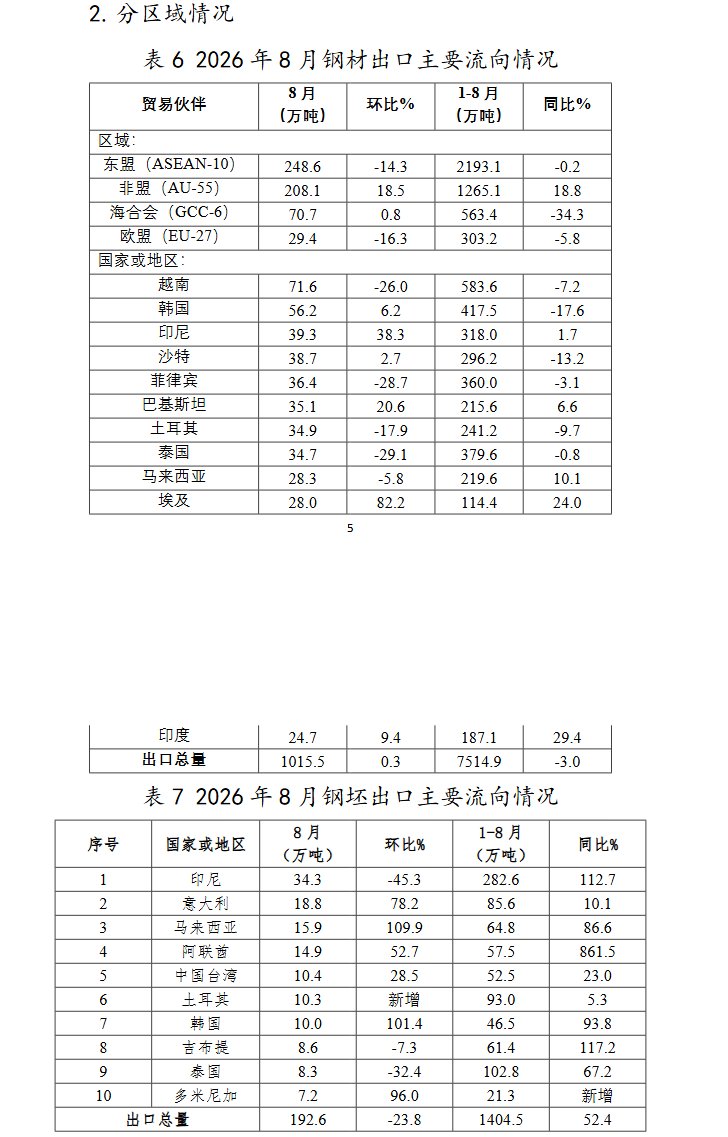
8月,钢材出口国别表现分化。对非盟出口量延续增长,其中对埃及环比增长82.2%;对东盟出口量继续回落,对越南、菲律宾、泰国环比降幅均超26%,对马来西亚下降5.8%,仅对印尼出口环比回升38.3%。对海合会、欧盟出口量整体承压,对沙特虽环比回升2.7%,仍难扭转区域弱势,对欧盟出口缺乏增量支撑。1-8月,对东盟出口量同比微降0.2%,对欧盟出口增速由正转负,同比下降5.8%;对海合会出口延续大幅回落态势,同比降幅达34.3%。非盟是唯一实现增长的区域,同比增长18.8%。
8月,我国钢坯出口量环比减少60万吨,出口减量主要来自东南亚、中东等传统主要市场。印尼依旧是我国钢坯第一大出口目的地,但当月出口量为34.3万吨,环比减少28.4万吨,降幅达45.3%;沙特、菲律宾出口断崖式下滑,沙特环比下降87.0%至3.0万吨,菲律宾环比下降80.6%至3.8万吨;泰国、吉布提等出口也呈现不同程度的环比回落。增量市场则较为分散且规模有限,其中马来西亚、韩国出口量环比实现翻倍增长,但难以对冲头部市场大幅回落带来的总量缺口。


 扫码下载智通APP