

IDC:上半年全球人形机器人出货量接近2.5万台 同比增长432.1%
智通财经APP获悉,国际数据公司(IDC)最新发布的全球人形机器人跟踪报告显示,2026上半年,全球人形机器人出货量接近2.5万台,同比增长432.1%,产业发展进一步从技术验证向商业化应用探索阶段迈进。应用场景持续扩展,加速向工业制造、零售、交通物流、休闲旅游及家庭消费延伸;与此同时,行业竞争也从本体性能逐步转向具身智能综合能力。IDC预计,2030年全球人形机器人出货量将超过75万台,市场将进入规模化应用加速发展阶段。
全球人形机器人市场延续爆发式增长,2030年有望超75万台
2026年以来,全球人形机器人市场延续高速增长态势,产业发展进一步从技术验证迈向商业化应用探索。IDC数据显示,2026年上半年,全球人形机器人出货量近2.5万台,同比增长432.1%;市场规模超过7.4亿美元,同比增长322.7%。
市场高速增长的同时,人形机器人产业的供需两端也正在发生积极变化:一方面,工业、物流等应用探索持续加速,头部厂商不断扩充生产能力;另一方面,中国市场开始出现面向个人消费者的小型人形机器人,家庭及个人市场逐步成为新的潜在增长空间。此外,具身智能大模型快速迭代,机器人对复杂环境的理解、决策和任务执行能力持续提升,为人形机器人拓展更多应用场景提供技术支撑。
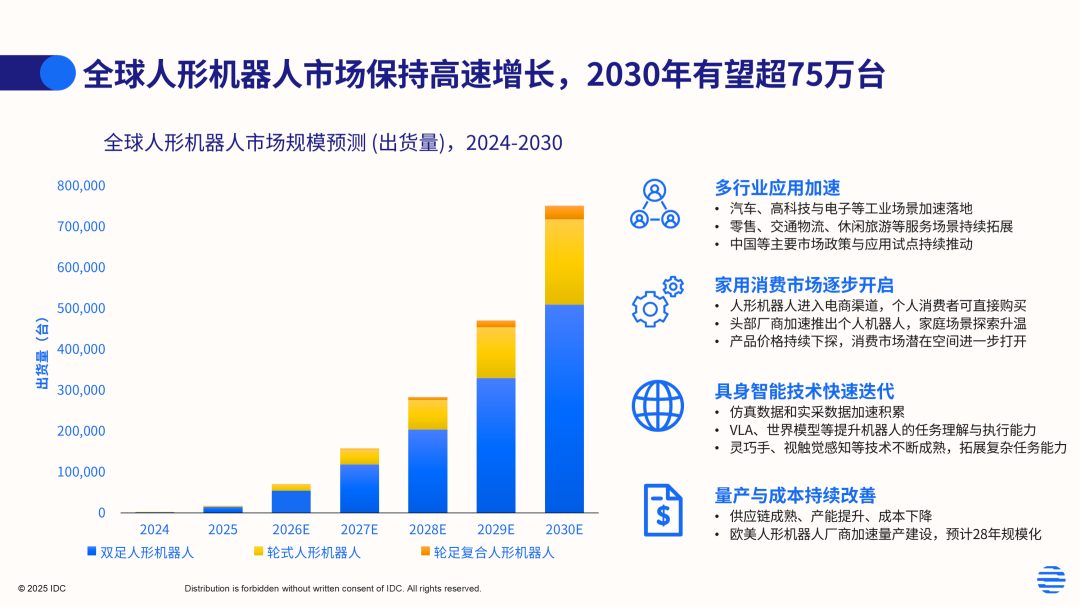
基于供给能力持续提升、应用场景加速拓展以及消费级市场逐步打开,IDC上调了全球人形机器人长期市场预测,预计2030年全球人形机器人出货量将超75万台左右,较此前预测上调约50%。IDC认为,未来全球人形机器人市场将逐步形成工业应用、商业服务与消费市场多元驱动的增长格局,市场也将从“技术可行”进一步迈向“规模化应用与商业价值验证”。
中国成为全球人形机器人市场增长的重要引擎
IDC数据显示,2026年上半年,中国人形机器人市场保持快速增长,出货量超1.9万台,同比增长426.3%,占全球市场比重约77.9%,成为全球人形机器人市场增长的重要驱动力。
中国市场的快速发展,一方面得益于政策持续推动。2026年以来,地方政府、产业园区及国有企业持续加大对人形机器人产业的支持力度,并通过建设创新平台、发布应用场景和推进采购部署,加速人形机器人从技术研发向实际应用落地。
另一方面,中国具备较为完整的人形机器人产业链和活跃的厂商生态。整机厂商、零部件企业、AI模型企业及系统集成商加速协同,推动机器人核心零部件、整机制造和智能化能力持续迭代,产品成本和量产效率不断改善。
与此同时,中国厂商正在成为全球人形机器人市场增长的重要力量。2026年上半年,中国厂商出货量占全球市场超95%,多家中国厂商进入全球出货量领先阵营,头部厂商在产品迭代、量产交付和应用落地方面均保持较快推进。
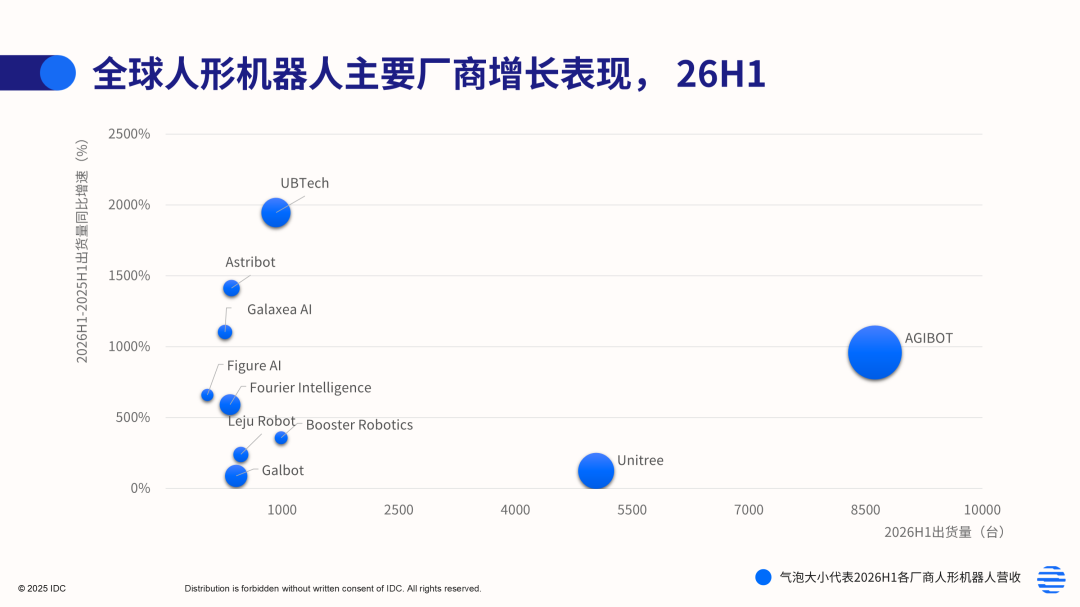
从市场发展路径来看,中国正在形成“政策推动、产业协同与应用牵引”共同驱动的市场发展模式。随着汽车、3C、物流、能源等行业应用持续推进,中国有望继续保持全球人形机器人市场的重要增长地位,并成为推动全球产业规模化发展的关键市场。
应用场景持续扩展,人形机器人加速进入多行业与家庭消费市场
随着人形机器人产品成熟度提升和应用探索持续深入,市场应用边界正在不断拓展。2026上半年,科研教育、表演展示、政府(数采中心)等应用场景合计出货量占比已由2025年全年的83.8%下降至69%,应用结构进一步多元化。其中,科研教育场景持续下沉,从高校科研逐步向职业院校、中小学人工智能教育延伸;表演展示类应用占比有所下降;政府数采中心建设仍是当前重要出货方向。
与此同时,人形机器人开始加速向工业制造(汽车制造、高科技与电子、其他工业制造、航空航天等)、零售、交通物流、休闲旅游等更多行业延伸,厂商与行业用户持续推进场景验证和商业化应用探索。
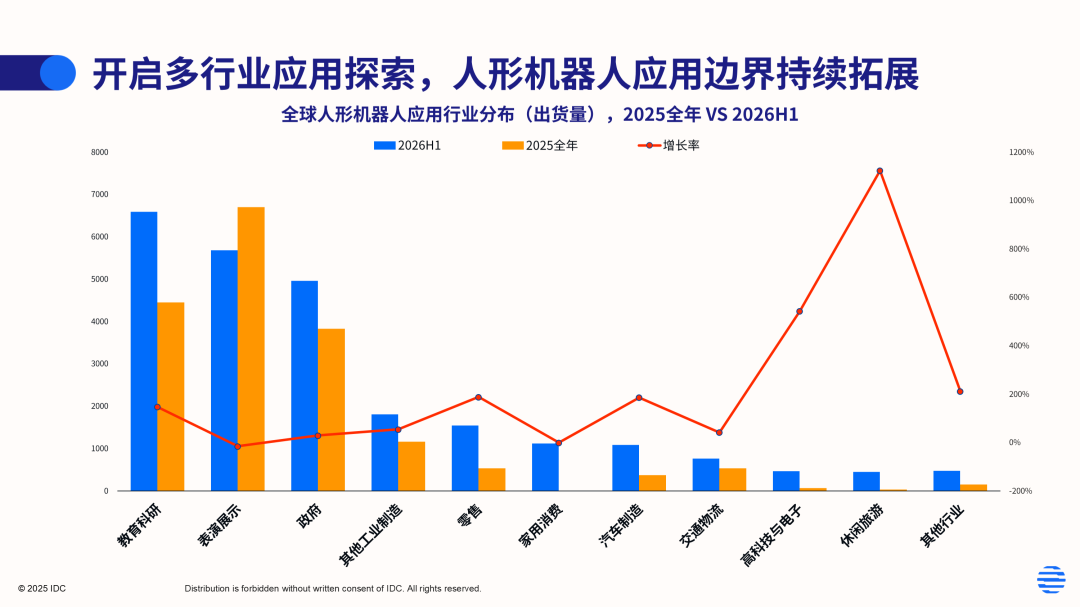
工业制造是当前人形机器人应用探索的重要方向。汽车制造、高科技与电子及其他工业制造等行业具有较明确的智能化需求和半结构化作业环境,为人形机器人进入真实生产流程提供了较多落地机会。智元机器人AGIBOT、优必选Ubtech、银河通用Galbot等厂商重点布局工业领域。
与此同时,零售、交通物流、休闲旅游等服务行业开始出现更多应用探索,人形机器人正在从进一步向服务型工作场景延伸。
值得关注的是,家庭消费市场也开始出现实际出货。厂商推出小尺寸、低成本人形机器人,并通过电商等渠道触达个人消费者,提供儿童教育、个人陪伴等功能。随着2026下半年个人陪伴机器人进一步拉开序幕,消费级产品有望推动人形机器人的用户群体从企业和机构向个人消费者扩展。
整体来看,人形机器人正从少数行业的技术验证,逐步进入更多行业和终端消费场景,应用范围的持续扩张正在成为推动市场规模增长的重要因素,也进一步拓宽了人形机器人的市场边界。
具身智能技术加速演进,厂商竞争从本体向智能化能力延伸
人形机器人正在进入从“硬件能力竞争”向“具身智能综合能力竞争”转变的关键阶段。随着大模型、世界模型、视觉语言动作模型(VLA)以及机器人数据闭环技术快速发展,行业竞争重点正从机器人结构设计、运动性能和硬件参数,逐步转向机器人对物理世界的理解、任务规划、操作执行和持续学习等综合能力。
从技术发展来看,人形机器人的具身智能能力并非单一模型能力,而是由多个维度共同构成,主要包括:
认知智能(Cognitive Intelligence):物理世界感知、理解、推理及任务规划能力;
运动智能(Motion Intelligence):运动生成、全身协调、动态移动及复杂环境适应能力;
操作智能(Manipulation Intelligence):感知与动作闭环、灵巧操作及工具使用能力;
交互智能(Interaction Intelligence):人机交互、环境交互及多智能体协同能力;
数据智能(Data Intelligence):真实采集数据、仿真数据、数据治理及持续学习能力;
AI工程能力(AI Engineering):模型部署、软硬件协同及AI系统工程化能力;
AI生态(AI Ecosystem):模型、数据、开发工具、硬件及应用合作伙伴生态;
AI部署成熟度(AI Deployment Maturity):从实验室验证到真实场景部署、持续运营及规模化应用的能力。
随着VLA、世界模型等技术持续演进,上述能力正在加速融合。厂商也开始从单一技术突破,逐步构建覆盖模型、数据、工程和应用的完整技术体系,推动机器人从执行预设程序向理解环境、自主规划和完成复杂任务演进。
当前,不同厂商在具身智能技术路线和能力建设积累上呈现差异化发展,部分厂商更加重视基础模型与认知能力,部分厂商强化运动控制智能,也有厂商围绕数据闭环、AI工程化和实际部署持续投入。但随着技术体系逐步成熟,单一维度的能力优势将难以形成长期竞争壁垒,厂商需要逐步补齐认知、运动、操作、交互、数据、AI工程、生态及部署等多维能力。未来,人形机器人厂商的竞争将从当前的差异化技术路线,逐步走向具身智能多维综合能力与规模化落地能力的全面竞争。“
IDC中国研究经理李君兰认为,整体来看,2026 年上半年全球人形机器人市场延续高速增长态势,产业正从技术验证进一步迈向商业化应用探索。中国凭借政策推动、产业协同与应用牵引,成为全球市场增长的重要引擎;应用场景从科研教育、表演展示向工业制造、零售、交通物流、休闲旅游及家庭消费持续延伸;厂商竞争也从本体性能逐步转向具身智能综合能力。随着具身智能大模型快速迭代、供应链成熟与成本持续改善,人形机器人有望在更多真实场景中完成商业价值验证,并在 2030 年前后进入规模化应用加速发展阶段。未来,谁能更快打通“技术—数据—工程—场景”的闭环,谁就更有机会在下一阶段竞争中占据主动。


 扫码下载智通APP